本文来自微信公众号: 每天学点经济学 ,作者:每天学点经济学
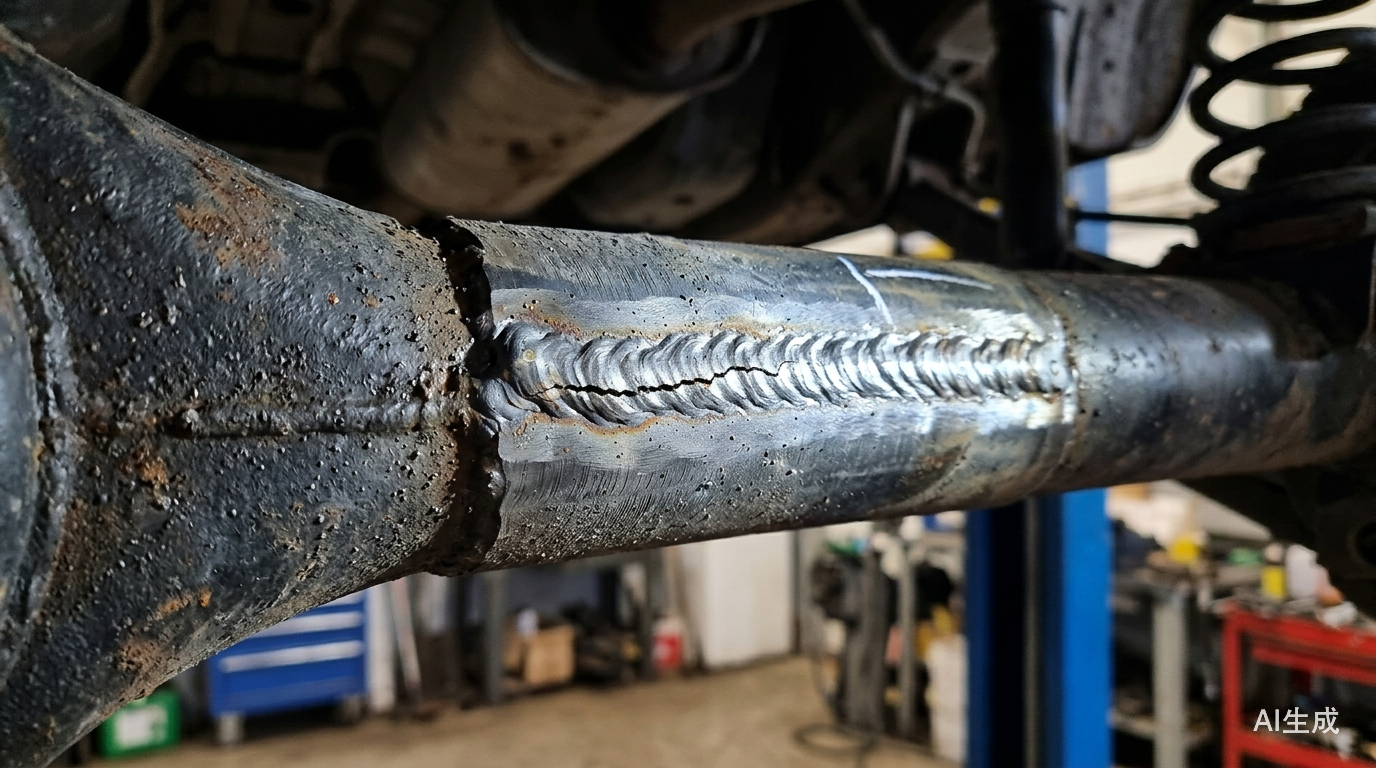
国庆调休后的第一个交易日,一位汽车零部件朋友甩来消息:马来西亚陆路交通局(JPJ)宣布,暂停奇瑞OMODA 5全系车型的型号认证和新车注册,已卖出的8878辆车全部召回。原因老得令人尴尬——后轴焊接强度不足,极端情况下焊缝会撕裂。
这不是该车型第一次栽在同一个坑里。2024年,马来西亚就发生过OMODA 5后轴断裂,当时查出供应商焊接设备异常,召回了600辆。两年后,同一代车型、同一个结构件,召回规模膨胀近15倍。600辆变8878辆,数字跳得触目惊心,但比数字更刺眼的是监管态度的质变。
海外监管的零容忍和国内习惯的差不多,中间隔着一层窗户纸
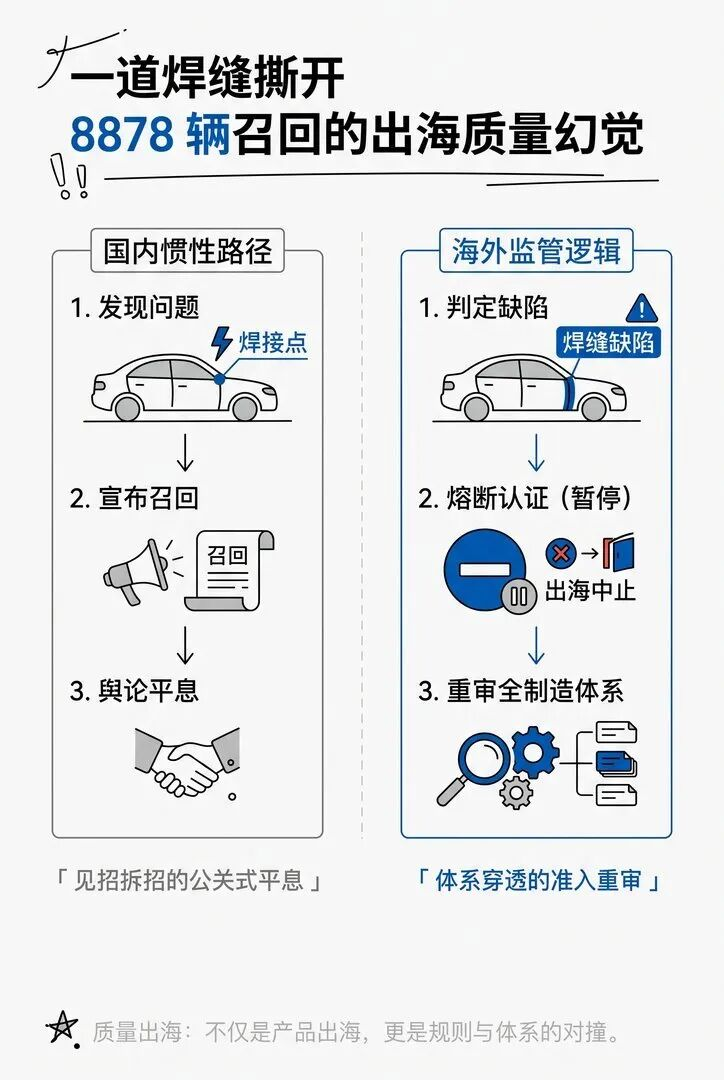
JPJ这次的手腕值得细品。暂停认证、冻结注册、按VIN码逐车排查、直插供应商生产线审查焊接工艺——整套组合拳打下来,不是让你修完车了事,是要你整个制造体系重新过堂。只有纠正措施到位、经技术确认风险受控,才解除暂停。
海外监管部门把事后召回做成了体系熔断。这和国内惯性思维截然相反:我们熟悉的路径是发现问题→公关灭火→供应商背锅→批量召回→舆论平息。但马来西亚不吃这套。一个看得见的案例就能让你立正挨打,声名狼藉。
奇瑞反应不慢:第一时间道歉、配合调查、启动国内同批次排查。但预防性主动安排越漂亮,越反衬出之前的被动。如果2024年那600辆的教训真吃透了,这道焊缝本不该在两年后重新裂开。
焊接缺陷只是表象,供应链管理的离岸幻觉才是病灶
核心矛盾在于国内生产+出口组装模式的质量衰减。2024年设备异常导致断裂,说明供应商过程控制存在波动;2026年同一位置再出问题,说明纠正措施没有闭环,或者闭环只闭在了纸面上。更深层的问题是:当生产链条跨越国境,国内熟人社会式的供应链管控——驻厂工程师盯一盯、季度审核走一走——在属地化监管面前根本不够看。
马来西亚JPJ要审的不是你寄过来的质检报告,是供应商现场的焊接参数记录、无损检测原始数据、设备校准台账。这些过程证据平时不显眼,关键时刻就是生死牌。
同期信号:2026年9月,欧盟对中国电动车反补贴调查加码,电池安全与软件系统合规审查同步收紧。全球主要汽车市场都在从事故后追责转向过程性监管,中国车企出海的成本结构里,必须加上一块合规韧性的硬预算。
从8878辆到一个追问:我们的性价比叙事还能讲多久?
中国制造业的崛起路径——成本优势打开市场,规模效应摊薄利润,迭代升级爬价值链——在国内验证过无数次,但出海场景里有个隐形成本常被低估:质量信誉的折现率。
OMODA 5在马来西亚定位年轻化、智能化、高性价比。现在智能和性价比还在,但安全这个底座裂了缝。一道焊缝的修复成本不过几百块,品牌信任的修复周期要以年计。JPJ的禁令具有示范效应,东盟其他国家认证机构会不会跟进?欧洲正在收紧的审查会不会拿这个案例说事?
国内资本市场对汽车出口数据很敏感——月度销量、市占率、出口增速——但对质量合规这个慢变量普遍估值不足。8878辆占奇瑞海外年销量比例不大,但暂停认证打的是增量预期的七寸。新车注册冻结意味着渠道压库、经销商退网、营销费用打水漂,这些都会在未来两个季度财报里慢慢显影。
当门票涨价,谁还付得起入场费?
中国车企出海的大趋势没有变,变的是门票的含金量。以前靠产品力和价格就能敲门,现在得把制造体系摊开给人看,把供应商的生产日志准备好翻译件。这不是退步,是行业成熟的必经之痛——丰田当年在美国挨过多少罚,大众柴油门赔了多少钱,才换来今天的全球质量口碑。
但代价必须付得有价值。2024年的600辆如果真正触动了体系整改,2026年的8878辆本可避免。重复犯错是最贵的学费,因为在海外市场,你很少有第三次机会。
当中国制造的成本优势边际递减,而合规成本刚性上升,出海车企的估值锚该往哪移——继续赌规模扩张的故事,还是重新给质量溢价定价?