本文来自微信公众号: 青眼商评 ,作者:啸清,编辑:封飚
每到年底就感觉被加速了,有些节点越来越迫切。
10月27日,*ST英飞(002528)发公告,把两家全资子公司100%股权挂到淘宝资产处置平台,底价1元,预计构成重大资产重组。
两家公司2026年6月30日合计归母净资产-13.53亿元。母公司2025年末对“其他应收款(往来款)”整体已计提坏账准备12.13亿元,计提比例73.98%。
公告里有一句关键的话:本次交易不涉及债权债务转移。
两家子公司欠上市公司及合并范围内子公司的14.35亿元往来款,没有转给买方,也没有被豁免,还在标的公司身上。上市公司账上的这笔债权,从“内部”变成“外部”。
这是一次重大资产出售,也关系到*ST英飞的退市风险:1元挂牌,要面对的是14.35亿元内部往来和2026年12月31日这个窗口。
1元买走了什么
公告中写到买方要承诺,标的公司继续承接原有债权债务,包括英飞拓系统约9.51亿元、新普互联约4.84亿元的往来款及利息;公司为英飞拓系统向光大银行深圳分行贷款提供的担保,余额1,360万元,已经逾期;还有可能因承担担保责任形成的债权。
14.35亿元是确定留在标的公司身上的债务,买方要做的是“积极督促”标的公司按月偿还,公告没有给还款时间表。
1,360万元是或有事项,担保已经逾期,公司可能要先代偿,再向标的公司追。
200万元是竞买保证金,性质是竞买门槛;谁报名,先交200万元,竞买成功后可指定并表子公司签约。
公告还说,两家标的的股权权属清晰,不存在抵押、质押、查封、冻结。
所以1元买走的,是一个净资产-13.53亿元、背着这笔内部往来和1,360万元逾期担保的资产包。
两家公司是怎么走到-13.53亿元的
英飞拓系统,2024年营收2,096.13万元、归母净利-10,034.04万元;2025年营收314.34万元、归母净利-2,221.36万元;2026年上半年营收271.69万元、归母净利-7,930.06万元。
2026年上半年这半年,亏得比2025年全年还多。公告没有细说,看起来像半年集中减值。
新普互联,2024年营收16,796.07万元、归母净利-12,002.65万元;2025年营收0、归母净利+309.83万元;2026年上半年营收0、归母净利-4,195.36万元。2025年营收已经归零,净利靠零星事项勉强转正。
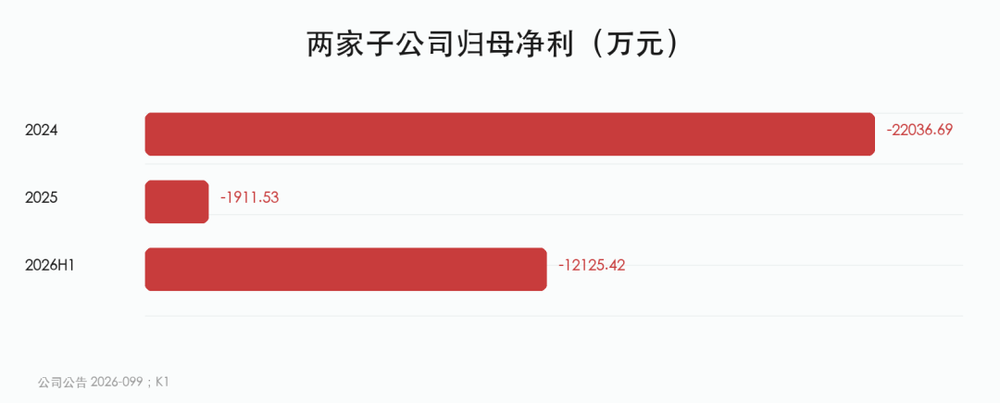
两家合计,2024年营收18,892.20万元、归母净利-22,036.69万元;2025年营收314.34万元、归母净利-1,911.53万元;2026年上半年归母净利-12,125.42万元。2024年到2026年上半年,累计归母净亏损3.61亿元。
卖掉的资产里,收入只占很小一块。2025年两家合计营收314.34万元,上市公司当年营收4.95亿元,占比不到1%。卸下的是亏损和负资产。
母公司对两家子公司的长期股权投资,已经全额计提减值,账面价值为0。1元卖股权本身,母公司账上已经提足这笔投资损失,处置只是走程序。变量在出表后的内部往来。
这家公司的账不轻松。2025年营收4.95亿元,同比-47.64%;归母净亏损2.90亿元;2025年末归母净资产-1.13亿元,2026年4月30日起被实施退市风险警示。
2025年报被出具带持续经营重大不确定性段落的保留意见,证监会2025年1月的立案仍在进行。
这三个数字不能相加
把3.61亿元、12.13亿元、14.35亿元放在一起,很容易得出一个吓人的总数。但三个数分属三张表。
3.61亿元是2024年到2026年上半年两家子公司的累计归母净亏损,是利润表的口径。
12.13亿元是母公司2025年末对全部往来款计提的坏账准备,是母公司单体资产负债表的口径。
14.35亿元是公告口径两家子公司应付“公司及合并报表范围内子公司”的往来款,截至约2026年10月,是债务口径。
合并报表里,内部往来是抵销的。两家子公司出表之后,这笔往来会从“内部”变成“外部”应收,上市公司要重新判断能收回多少。
12.13亿元是母公司总额,公开文件只披露到匿名的前五名,前五名合计16.20亿元、坏账准备12.12亿元,没有拆分到这两家头上。
这也是三档测算只能用“整体比例粗算”的原因。
谁愿意用1元接盘
卖掉的资产里,收入只占很小一块,亏损和负资产却是实打实的。
那问题来了,谁愿意用1元接走这些负担?
公告里的买方,是武汉佳讯腾科技有限公司,注册资本500万元。
它是楚留光科技的执行事务合伙人;楚留光科技在重整投资协议里,按2.61元/股认购112,068,966股,投资款2.925亿元。
钱从哪来、谁来兜底,公告没有说。
双方签的是《意向协议》,只代表报名意向;正式股权转让协议要等竞价结果。
公司自查说,武汉佳讯腾是非关联方,这次竞买按非关联交易处理;其他符合条件的主体也可以报名。最终谁接、多少钱成交,要看淘宝竞价结果。
先算一下保壳账
2026年9月30日,*ST英飞的归母净资产是-2.97亿元。
2026年前三季度,公司营收2.72亿元,同比-22.19%;归母净亏损2.01亿元,比上年同期扩大;第三季度单季归母净亏损0.91亿元,同比-40.96%。账上货币资金0.84亿元,短期借款5.72亿元。
两家子公司2026年6月30日合计归母净资产-13.53亿元。把它们剔出合并报表,账面净资产会变成多少?
如果按照评估口径来算,按母公司整体73.98%的计提比例粗算,约+6.83亿元。
如果按账面口径,按母公司账面价值4.26亿元全额扣除,约+6.30亿元。
谨慎口径,按14.35亿元全额补提,约-3.78亿元。
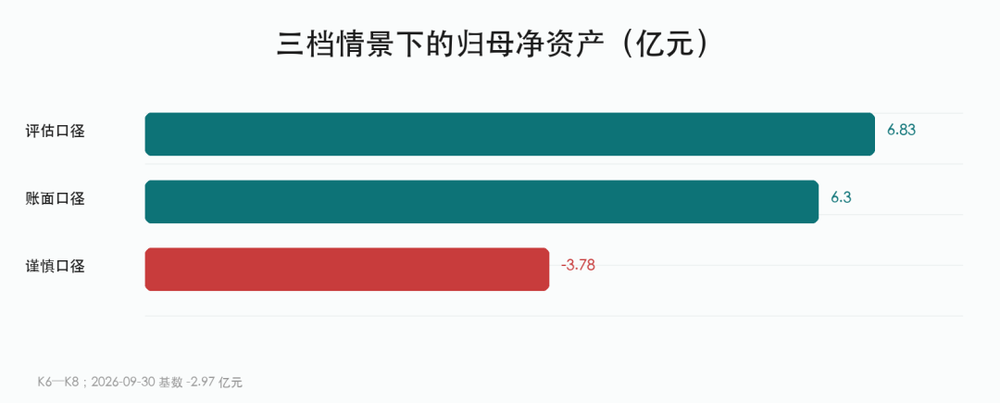
三档都按母公司对往来款的整体计提比例粗算,不特指两家专项;公开文件拆不到按欠款方的明细。
母公司对14.35亿元内部往来还有多少没计提,交割时点落在哪一天,评估增减值和处置税费怎么算。
如果两家标的Q4接着亏呢?按2026年上半年季度平均粗算,英飞拓系统Q4约-0.40亿元、新普互联约-0.21亿元,合计约-0.61亿元。三档结果会相应下移。
交割在会计上看“丧失控制权”,工商变更只是手续。这个时点,决定两家子公司能不能从2026年报的合并范围里出去。
算得平,还要赶得上
公告说,公司预计自提示性公告披露之日起6个月内,也就是2027年4月27日前,披露重组预案或报告书草案。
董事会10月25日已经开完,当前是挂牌竞价;成交后签约,再开股东会,需要出席会议的股东所持表决权的三分之二以上通过;之后可能还有交易所问询,最后才是交割。公告没有给交割时间表。
*ST的退市指标,看的是2026年12月31日的净资产。交易只有在2026年底前完成交割,才能把两家子公司剔除出2026年报的合并范围。6个月出预案,和12月31日前交割,是两个窗口。
算得平,还要赶得上。
最怕这三件事同时发生。
年底前交不了割,母公司还有未计提,挂牌或审批卡住。再加上两家标的Q4接着亏,三档结果还会往下走。
1元只是名义对价。要算的是承接负担和年底窗口。
冷眼观市·青眼识局