本文来自微信公众号: 斯凯碎碎侃 ,作者:斯凯,原文标题:《观察|硅谷在解决2027年的用电,中国在赌2035年的太阳》
硅谷的AI巨头,最近都在干同一件事:找电。
OpenAI去中东谈能源,微软重启三哩岛核电站,亚马逊签下690兆瓦核电20年长约。但这些动作没有一件是顺利的。微软的三哩岛重启,计划2027年启动机组,但电网运营商PJM表示,输电升级工程用时长于预期,并网时间可能推迟至2031年。
亚马逊与Talen的核电直供协议,此前被联邦能源管理委员会否决了扩容请求,但亚马逊已在2026年9月与Constellation签下新的20年购电协议,锁定马里兰州Calvert Cliffs核电站690兆瓦电力,其中包括2030至2032年间分批投运的190兆瓦新增扩容容量。
就在硅谷为抢电焦头烂额时,国内有两则关于能源的新闻,没激起太大水花,但值得放在一起看。
一则是:位于合肥的紧凑型聚变能实验装置(BEST)项目园区正式交付,装置主机建造进入"四环套装"的关键攻坚阶段。计划2027年底完成建造,2030年前后开展聚变发电演示。
另一则是:总投资超25亿元的江苏首个可控核聚变整机项目——太乙核能"双模仿星器"研发验证基地,正式落地无锡高新区。
从"永远的五十年"到"被工程锁定的时间表"
"可控核聚变永远还要五十年",这句调侃在科技圈流传了很多年。
但这一轮密集的进展,最大的不同在于:时间表不再只是一个科学承诺,正在被工程节点锁定。
回看国家队路线图:2006年EAST首次放电时,等离子体持续不到3秒。如今,BEST的目标是2030年演示发电,2035年建成聚变工程示范堆,2050年前力争商业化发电。从"基础研究"到"工程验证"的衔接,第一次有了明确的装置和节点。
民营资本在另一条技术路线上同时下注。太乙核能的"仿星器"路线,和主流的托卡马克不同。太乙CEO曹诚志的比喻是:托卡马克是"短跑运动员",仿星器追求从"秒级"到"小时级"的连续放电,是"马拉松选手"。太乙的团队来自核工业西南物理研究院,25亿的投入按"实验装置级—工程堆级—聚变堆级"三阶段推进,目前落地的是第一阶段。25亿是入场券,不是总账单。它买的是一个验证基地,不是一座发电站。
不只是太乙。合肥在托卡马克主路线之外,同步推进仿星器和FRC场反位形等多条技术路线。蔚蓝恒星专注于高温超导仿星器,成立仅10个月已连续完成三轮亿级融资,投后估值突破30亿元。星核聚变完成8.3亿元首轮融资,刷新国内民营聚变企业首轮融资纪录。星能玄光、聚合聚变等企业也在各自路线上加速推进。多路线并行,本质上是对技术路线不确定性的合理对冲——无论哪条路线胜出,超导、电源、低温等通用部件都有需求。
不是"美国找电、中国造太阳",而是两边选了不同的时间窗口
硅谷确实在找电,但硅谷也在造太阳。
谷歌不仅投资了CFS,还签约承诺购买其首座商业聚变电站200兆瓦的电力;微软与Helion签署了购电协议,约定2028年实现50兆瓦供电;英伟达和比尔·盖茨的突破能源基金共同参与了CFS 8.63亿美元的融资。
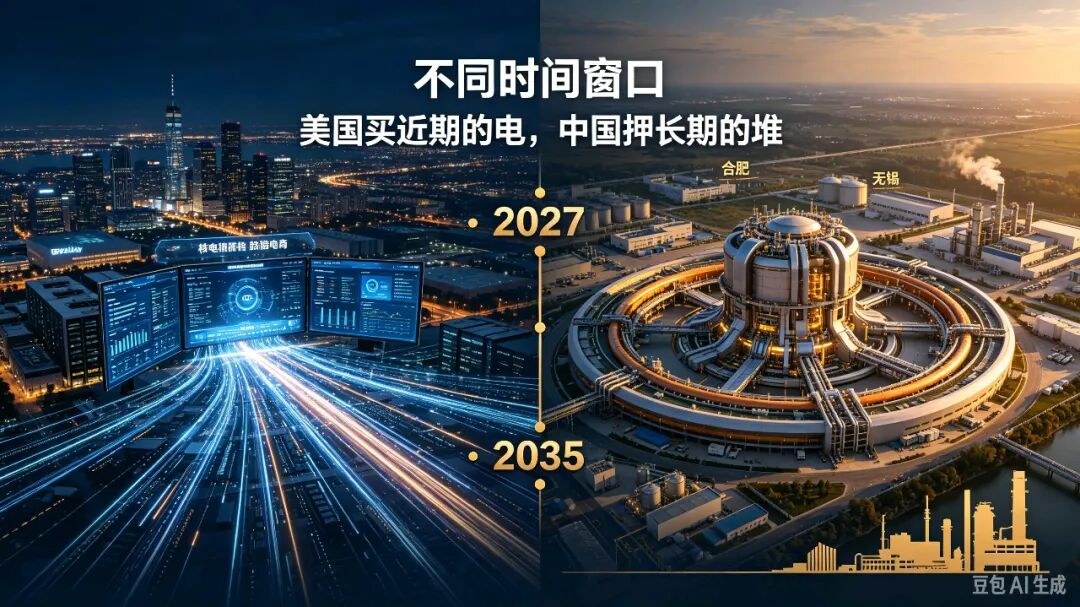
根据聚变产业协会(FIA)2026年7月发布的《全球聚变产业报告》,截至2026年,全球聚变产业累计融资已达约142.4亿美元,其中私人资本约132.6亿美元。过去一年新增融资约44.8亿美元,高于2025年的约26亿美元。中国每年的公共聚变投入约15亿美元,接近美国联邦聚变预算的两倍。
更准确的对比是:硅谷的科技巨头在"买近期的电",中国的国家队和民营队在"押长期的堆"。不是"美国只找电、中国只造太阳",而是两边的资本和工程师,在同一个时间窗口里,选择了不同的优先级。美国科技巨头的现金流压力让它们必须先解决2027年的数据中心供电,而中国的工程体制让BEST和太乙可以在2030年之后的节点上布局。
为什么偏偏是现在
如果只看科学逻辑,核聚变一直都在推进。为什么是这一轮,资本和产业界如此急切?
因为AI算力,把能源需求逼到了物理极限的边缘。
天然气和数据中心自备电厂是当下最现实的补丁,SMR(小型模块化反应堆)被视为2030年之后唯一可规模化的永久方案。但SMR和聚变之间,隔着的是"几十年"和"一百年"的差别。当风光电靠天吃饭、裂变核能受限于铀矿和公众接受度时,能提供极其稳定基荷电源、且燃料几乎无限的聚变,就成了物理法则层面唯一的"终极解"。
BEST要验证的是氘氚燃烧等离子体的稳态运行。一旦跨过这一步,一升海水里提取的氘,聚变释放的能量相当于300升汽油。当硅谷在财报电话会上为下季度的电价发愁时,合肥和无锡的实验室里,他们在造理论上能管人类用上百亿年的电池。
资本结构也在变。2026年1月,合肥产投集团联合社会资本设立了首期10亿元、存续期15年的聚变能创投基金,是国内少有的面向聚变能的长期耐心资本。基金聚焦"投前沿、投关键、投工程化",已完成首个项目投资。同月,聚变金融机构联盟成立,汇集130家金融投资机构及创新平台。从科研经费到耐心资本,资本结构确实在变——不再是"等拨款",而是有退出机制的长期投资。
别急着沸腾,工程鸿沟依然巨大
但"点火"到"并网"之间的距离,可能比从2006年到2026年这二十年还要长。
聚变从来不只是物理难题。超导磁体的制造和验证极其苛刻;氘氚聚变产生的高能中子对反应堆内壁材料的轰击几乎是毁灭性的,能稳定承受这种轰击的材料在全球都处于实验室验证阶段;氚在自然界极其罕见,反应堆必须能自己"繁殖"氚,这又是一个闭环工程难题。
更值得追问的是时间表本身的可靠性。"永远的五十年"之所以成为调侃,恰恰因为聚变的时间表在过去几十年里被反复推迟过。这一轮的不同在于:社会需求变了,资本结构变了,BEST和SPARC这批装置在2027到2030年间密集建成,意味着时间表第一次被装置节点而不是科学愿景所定义。但"被工程锁定"不等于"一定能按时兑现"。工程节点的意义,是让推迟变得可被看见、可被追问,而不是让推迟不再发生。
不过,订单已经在兑现。合肥已汇聚70余家核聚变产业链上下游企业,覆盖上游材料、中游设备制造、下游建设运营全链条。合锻智能中标BEST真空室扇区等核心制造任务,2.09亿元订单已于2026年4月完成首批扇区验收交付。参与BEST建设的供应商单位已近400家,上市公司、央企、国企纷纷加入。太乙25亿落地无锡,短期内带来的不是电,是订单——精密制造、特种电源、传感诊断等环节的配套需求,正在沿着产业链向下游传导。
所以,现在的聚变项目,本质上是一个庞大的大科学装置。它带动的是超导材料、精密制造、真空设备、特种金属等一整条高端制造产业链。
结语
AI时代的算力竞赛,表面上拼的是GPU,底层拼的是电网。
短期来看,AI的电力饥渴还得靠天然气和裂变核能来填补。聚变在2030年前后能给出来的,是一个演示性的发电量,离并网商业运行还有距离。但方向是清晰的:当算力的尽头变成了电力,电力的尽头变成了能源结构,最终决定下一个世纪大国国力的,可能不再是谁有更多的芯片,而是谁能在地球上率先把那个"太阳"稳稳地点燃。
硅谷在解决2027年的电,中国在赌2035年的太阳。这两场同时进行的竞赛,赌注不同,时间尺度不同,但指向的是同一个问题:当算力吃掉最后一度电的时候,谁手里还有下一度。
短期拼算力、中期拼电力、长期拼可控核聚变。很多人只盯着AI芯片的内卷,却忽略了能源才是大国科技竞争的终极底盘。
推荐阅读
深度|DeepSeek融资近千亿:谁在给中国AI下注,赌的是什么?
深度|越南、墨西哥、印度:三个“中国+1”的备份工厂,其实不在一个赛道上
观察|人形机器人IPO扎堆:技术还没跑通,资本估值先起飞了
观察|散户申购不到一半,机构却“刚刚够”:茶百道IPO可能是一场人造繁荣
你觉得聚变最先改变的是电网,还是高端制造链?欢迎留言。
本文核心事实依据新华社、央视新闻、证券时报、人民网、彭博社、路透社、聚变产业协会《2026年全球聚变产业报告》及美国联邦能源管理委员会公开文件等整理,具体数据以官方披露为准。