
本文来自微信公众号: 和讯 ,作者:和讯财经研究
约75万亿元。
这是2026年摆在居民定期存款到期表上的一个数字。它的量级大到足够制造想象:几十万亿元的资金,会不会像潮水一样涌出银行,冲进股市、冲进基金,把资产价格推高?
现实比想象安静得多。
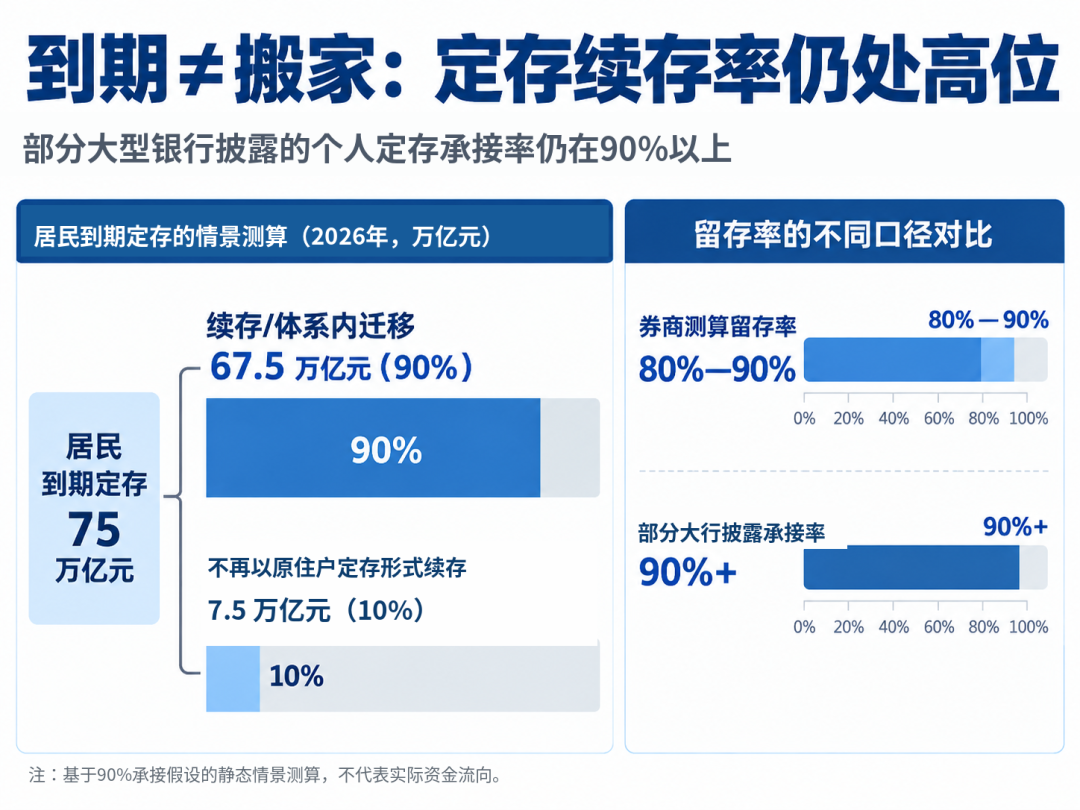
有券商测算称,私人部门到期定存续存率近年稳定在90%左右。如果按这个比例静态测算,真正离开银行表内的资金,理论上约7.5万亿元左右。
那么,这笔万亿级别的钱,去了哪里?
从承接端数据来看:钱没有先去冒险,而是沿着“更像存款”的阶梯往下走:银行理财存续规模增至超35万亿元,其中固定收益类占比超过96%;公募基金中,债基与货基年内合计增量2.47万亿元,同期行业总规模只增加1.61万亿元。
这不是一场资金的大迁移,而是低利率时代一次重新定价:钱想多赚一点,却依然把安全感放在收益前面。
01
存款搬家并非一路狂奔:三季度,资金流向出现变化
观察“钱有没有搬”,宏观线索之一是住户存款与非银行业金融机构存款之间的变化。
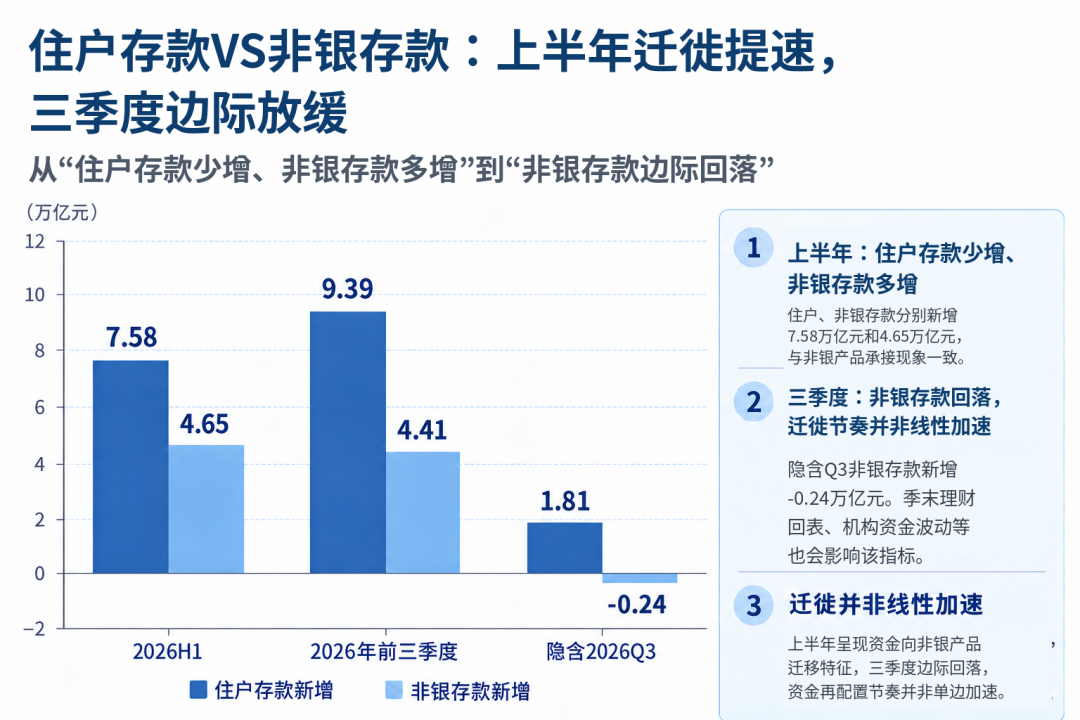
2026年上半年,住户人民币存款增加约7.58万亿元,同比明显少增;非银行业金融机构存款增加约4.65万亿元,同比明显多增。住户存款少增、非银存款多增,通常意味着一部分资金通过理财、基金、券商等渠道向非银体系迁移。
但到了第三季度,非银存款出现边际回落。前三季度住户存款累计增加9.39万亿元,非银存款累计增加4.41万亿元。按上半年数据倒算,三季度住户人民币存款合计增加1.81万亿元,三季度非银存款合计减少约2400亿元;9月单月非银存款更减少约1.91万亿元。
这说明“存款搬家”并不是一条持续加速的直线。上半年,定存集中到期与资管产品收益优势推动资金迁徙;进入三季度后,随着市场波动增加,风险偏好下降,部分资金重新回到银行体系或停留在更低风险的资产中。
资料来源:人民银行金融统计数据
02
75万亿元到期,90%的钱为何还留在银行?
据中金公司、国泰海通证券等机构测算,2026年居民定期存款到期规模约75万亿至77万亿元。天风证券按全口径测算全行业定存到期约107万—114万亿元、其中住户定存73万—77万亿元。
75万亿,量级大到很容易让人产生一种错觉:几十万亿元资金正在从银行体系里流出去。然而,现实并非如此。
多家大型银行在半年报业绩会上披露,个人定期存款到期后的资金承接率依然保持在90%左右甚至更高。这意味着,对绝大多数原本选择定存的居民来说,利率下降虽然削弱了存款吸引力,却并没有从根本上改变其低风险偏好。
如果仅做静态情景测算,以75万亿元居民定存到期作为参考基数,假设90%继续留在银行体系,那么真正离开银行表内的资金理论上约为7.5万亿元。
资料来源:上市银行半年报及业绩会、券商测算
从银行存款余额的变化也可以看到这一点。截至2026年6月末,六大国有银行存款总额约158万亿元。其中,公司及个人定期存款合计增加约6.04万亿元,个人定存增加约3.76万亿元。定期存款增量明显向国有大行集中:六大行贡献了A股上市银行大部分定存增量,工行、建行、农行单家定存增量均超过1万亿元。
这组数据值得关注。因为2026年恰恰是存量高息定期存款集中到期的一年。在大批旧定期存款到期、存款利率持续下行的同时,国有大行个人定存仍保持大规模净增长,从侧面印证了银行体系对到期资金的承接能力。
这说明,所谓“存款搬家”,首先不是所有资金一起离开银行,而更像是一轮存款重新定价和居民资产再选择。
03
不想只赚利息,又不敢承受大波动:35万亿”蓄水池“还在扩容
从银行表内住户存款转向表外资管产品的路径看,银行理财是重要承接渠道之一。
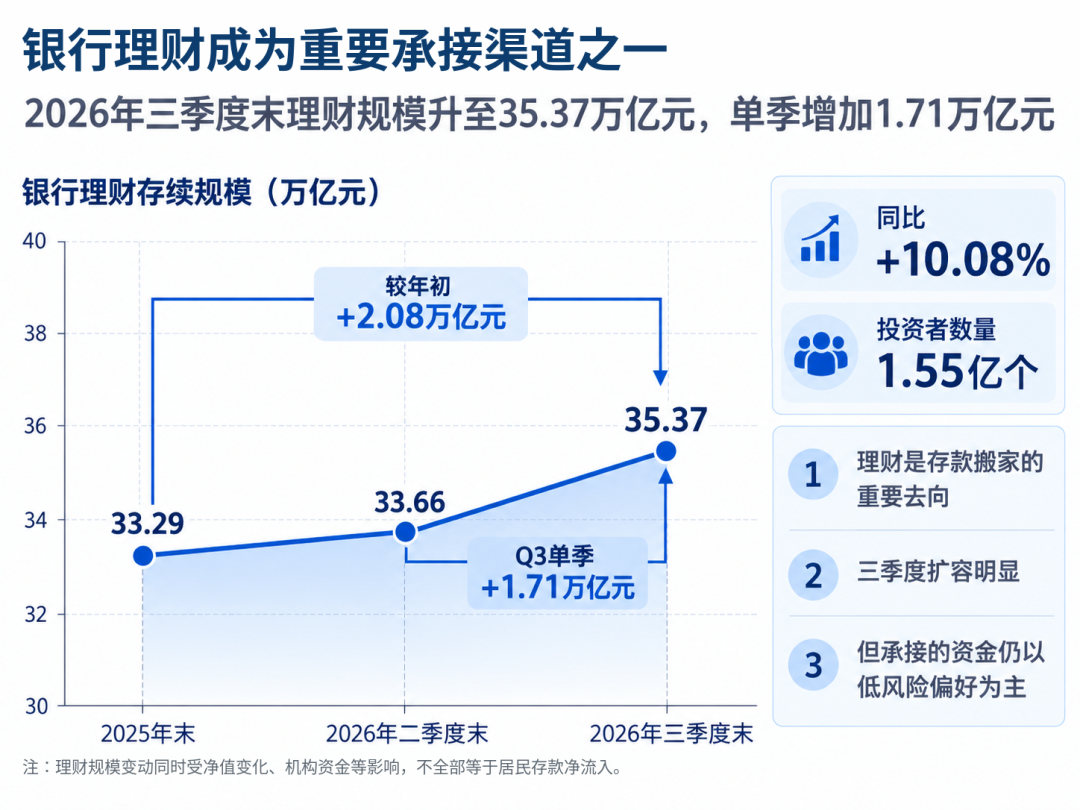
截至2026年三季度末,银行理财市场存续规模达到35.37万亿元,较2025年末增加约2.08万亿元;其中三季度单季增加约1.71万亿元。银行理财成为本轮资产配置调整中重要的表外承接渠道之一。
原因并不复杂。对于长期购买定存的居民来说,从1%左右的存款直接转向股票,风险跨度太大;银行理财仍通过熟悉的银行渠道销售,波动相对有限,同时收益率通常高于普通定存,是距离存款最近的替代产品。
资料来源:银行业理财登记托管中心
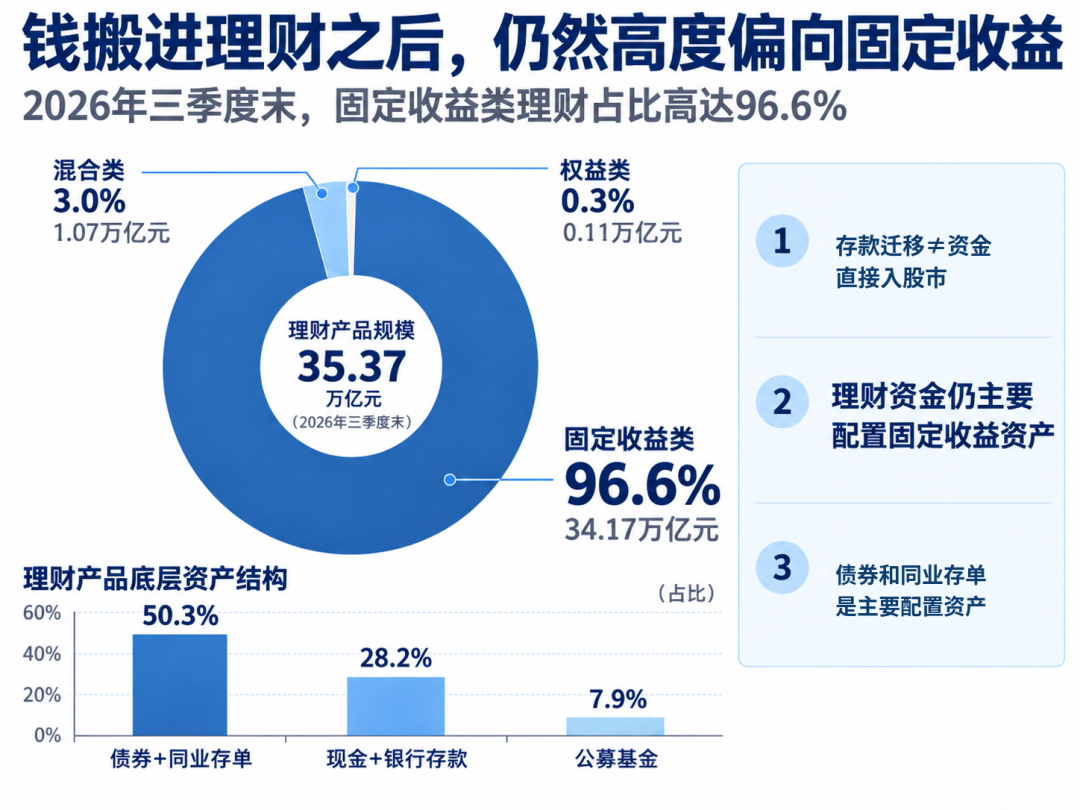
但“钱进入理财”并不等于“风险偏好明显上升”。截至三季度末,固定收益类理财规模约34.17万亿元,占全部理财产品规模的96%以上。底层资产中,债券、同业存单、现金和银行存款仍占据绝对主导。
也就是说,居民把钱从存款搬进理财之后,资产形态从“确定利率”转向“低波动净值化”。存款搬家最直接的资本市场受益者,目前首先是固定收益资产,而不是股票。
资料来源:银行业理财登记托管中心
04
公募基金也在吸金:债基、货基增长,股票基金缩水
银行理财之外,公募基金是另一条重要承接路径。中国证券投资基金业协会数据显示,截至2026年9月底,全国公募基金资产净值合计39.32万亿元,较2025年末的37.71万亿元增加约1.61万亿元。
但钱流向了哪一类产品,结构分化极为鲜明。
先看固收端。货币市场基金规模从2025年末的15.03万亿元升至9月末的15.80万亿元,增加约7,691亿元;债券基金从10.94万亿元升至12.64万亿元,增加约1.70万亿元。两者合计28.44万亿元,占全部公募基金规模的72.3%,是公募版图中绝对的存量主力。值得注意的是,同期行业总规模只增加1.61万亿元,债基与货基的合计增量2.47万亿元已经超过了行业整体增量,这意味着其余品类合计是净流出的。
9月单月的数据更能说明资金是真金白银在流入。当月债券基金规模环比增加6,661亿元,份额同步增加约5,391亿份,实现"规模+份额"双增,是当月增量最大的品类。规模与份额同向扩张,指向的是真实净申购,而非持仓市值上涨带来的被动膨胀。
相比之下,权益端明显承压。股票基金规模从2025年末的6.05万亿元降至9月末的4.79万亿元,缩水约1.26万亿元。
从存量结构看,公募基金与银行理财呈现出几乎相同的资金偏好:居民愿意离开存款,但并不愿意一下子承担很高的净值波动。货基、短债基金、债券基金和"固收+"产品,构成了存款与高风险资产之间的重要缓冲带。
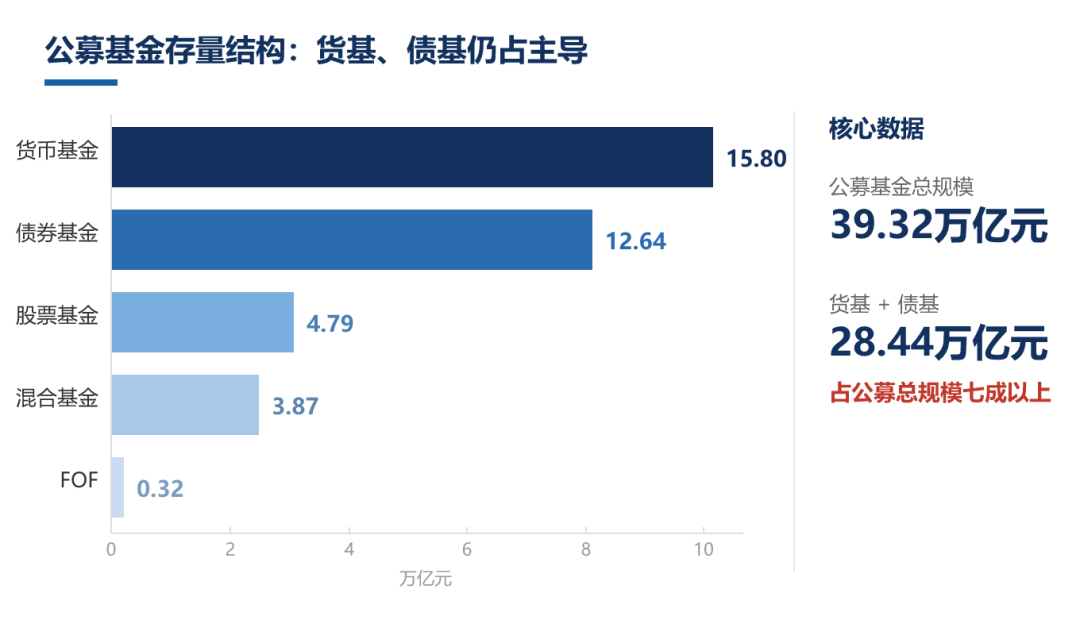
资料来源:中国证券投资基金业协会
综合来看,2026年的定期存款“迁徙”,并不是一场资金从银行向单一资产的大规模转移,而是居民在低利率环境下重新调整资产配置的过程。从银行理财到货币基金、债券基金,低波动、偏固定收益的产品仍然是承接资金的重要渠道。存款利率下行改变了居民的收益预期,却没有立即改变其风险偏好。与其将这轮变化简单理解为“存款搬家”,不如说,它更深层的意义在于:居民正在重新权衡收益、风险与流动性,而这场资产配置的调整仍在继续。