本文来自微信公众号: TOP创新区研究院 ,作者:新兴产业研究组
一个又有钱、又有技术的国家,为什么会造不出足够的导弹?
这个问题在今年很多美国精英都在问。
2026年2月伊朗战争打响,到8月,按智库CSIS的估算,美军"爱国者"拦截弹的库存已经少了大约三分之二。五角大楼马上给洛克希德·马丁下了一份七年580亿美元的合同,要把爱国者的年产量从620枚左右提到2000枚。
钱有了,订单也有了,可是分析人士估计,
新增的产能要三四年后才能真正交货。
为什么这么慢?
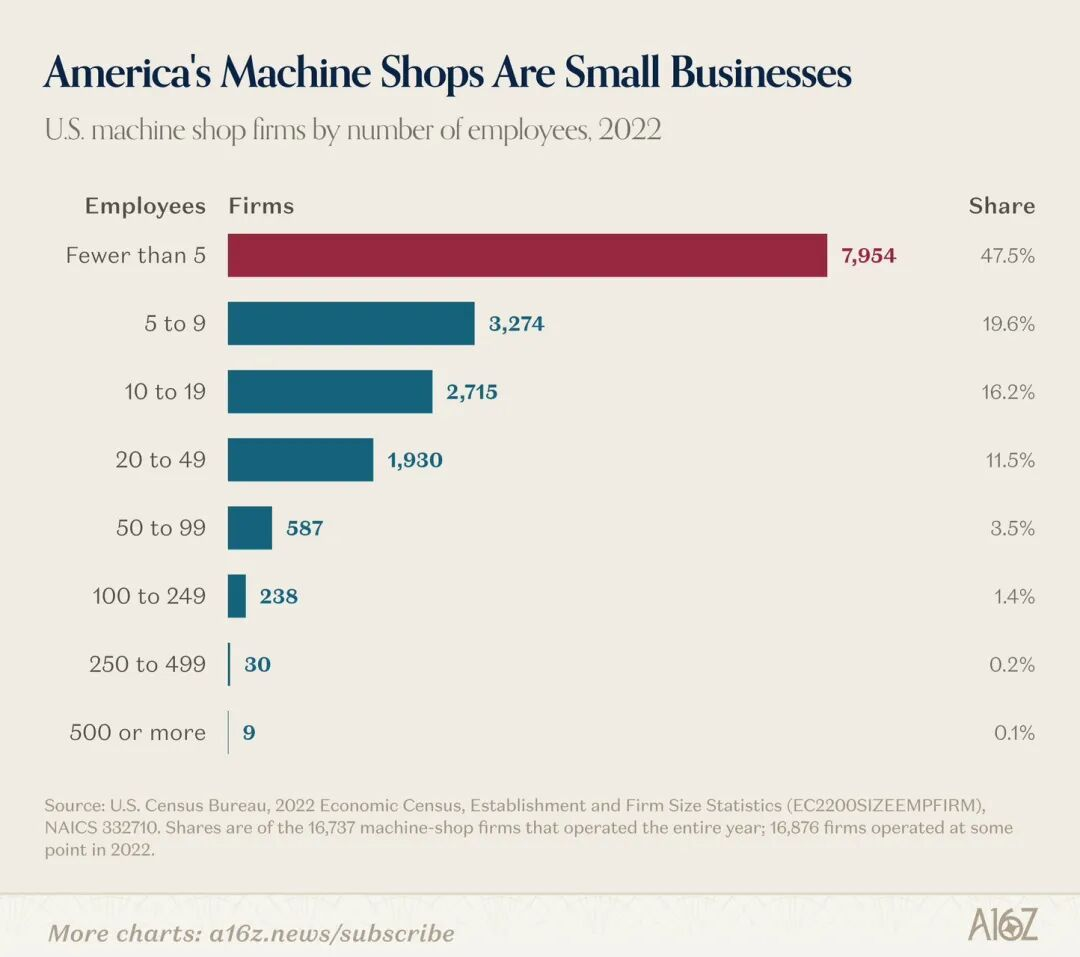
日前硅谷风投机构a16z发了一篇长文,叫《美国制造业资产类别的理由》(The Case for the American Manufacturing Asset Class),针对我们文章开头的问题,它给到答案是一张图↓
卡在最小的一环
这张图把美国的机加工车间按员工人数排了排。
美国一共有16876家机加工车间。员工不到5个人的有7954家,将近一半,图上那根最长的柱子被涂成了红色。
员工超过500人的呢?全美国只有9家。
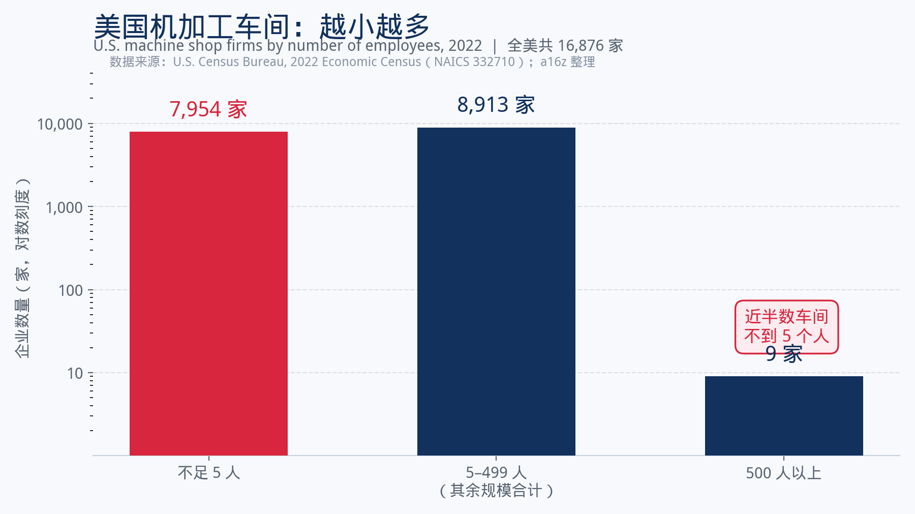
美国机加工车间的规模分布(2022)
你可能会问,导弹跟这些小车间有什么关系?
关系大了。
一枚导弹由成千上万个零件组成,翼片、支架、壳体、接头,很多都要在机加工车间里用数控机床一刀一刀铣出来。洛克希德负责总装,它下面是一级供应商,一级下面是二级,往下数好几层,才轮到这些几个人的小车间。
一条链能跑多快,取决于最慢的那一环。
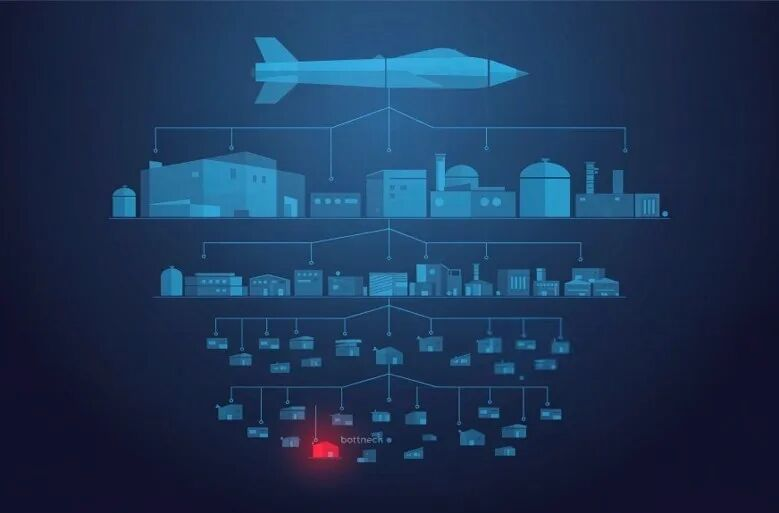
总装厂的订单翻了十倍,第三层某家热处理车间只能翻两倍,那整条链也就只能翻两倍。所以a16z的判断是,
美国军工的真正地瓶颈,
藏在那些大公司下面好几层的小公司。
造一个≠造一万
这个瓶颈的逻辑是这样的:
能造一个,和能造一万个,是两种本事。
造样机的时候可以不计成本。某个零件只有一家能做,报价离谱,照付;要等三个月,就等;为了一个零件专门做一套夹具,用完就扔,也认了。这时候只有一个目标,就是证明东西能飞。
到了量产,账就全翻过来了:
假设一家五个人的小车间,一直给某个导弹项目做一个支架,每年几百个。现在订单要翻到每年上万个,它该怎么办?
它得买新机床,一台好的五轴机床就要几十万美元。
它得招人,可熟练机械师的年龄中位数已经接近47岁,年轻人进来的少。
它得重新做资格认证——军工零件的认证常常跟具体的产线、具体的厂房绑在一起,换个厂房都可能要重新来过。
它还得提前囤原材料。
而这些钱,全要先垫出去。
那它敢不敢垫呢?
要看订单靠不靠得住。
a16z举了安杜里尔(Anduril)的例子。这家军工新贵的Ghost-X无人机项目,供应商大概需要六个月扩产,可陆军一直说不清到底要买多少架,这个“说不清”让军工新贵很为难。
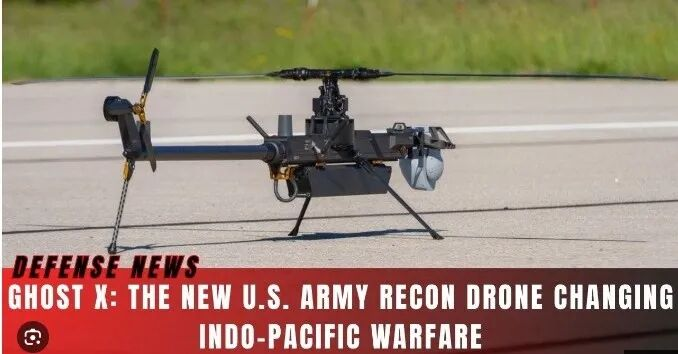
它更大的「狂怒」无人僚机项目,公司干脆公开表态:私人资本已经扛到头了,空军2027财年那笔11亿美元的采购预算不落实,它就没法开工量产。
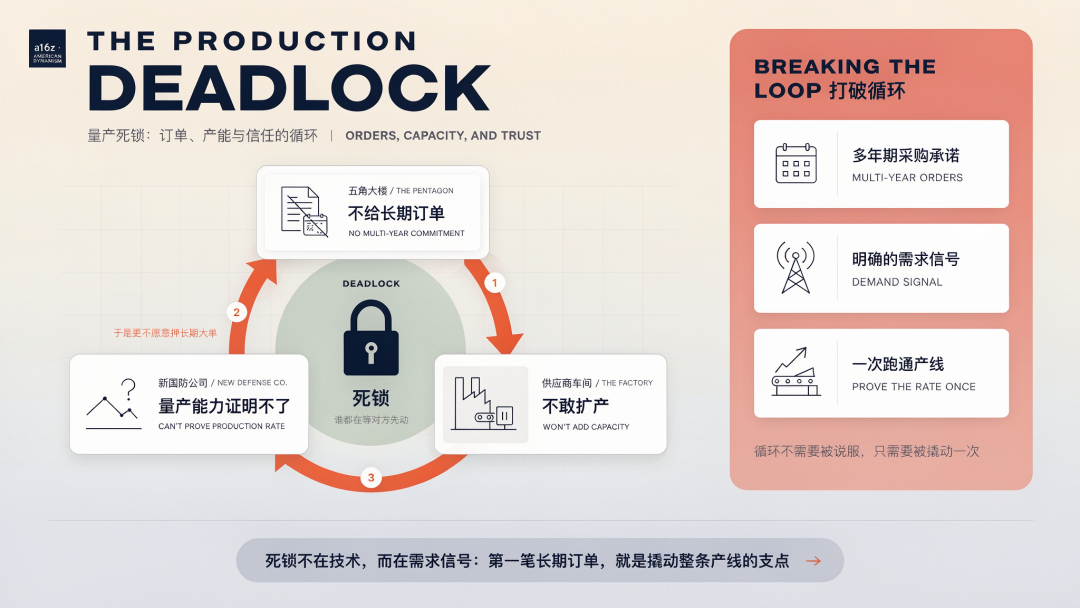
五角大楼不给长期订单,车间就不敢扩产;
车间不扩产,新公司的量产能力就一直证明不了;
量产能力证明不了,五角大楼就更不愿意把长期大单押给它们……
美国军工过去几十年习惯了小批量造昂贵的高端装备,一款装备服役几十年,供应商靠把专精的活儿做到极致过日子,没人有动力囤多余的产能。
奥纬咨询的调研显示,二级及以下的国防制造商里,
61%把工装、自动化或产线限制列为扩产的前三大障碍。
这套体系平时运转得挺好,它只是没准备好打一场消耗战。
三剂药方
a16z提出了三个解决方案,
一、让五角大楼当「锚定客户」,签写明数量和年限的长单。
有了这张单子,投资人才敢出钱,整机厂才敢提前给下游下订单。卖家需要买家先掏钱,这个要求一点都不过分。
二、改掉「照图加工」的习惯。
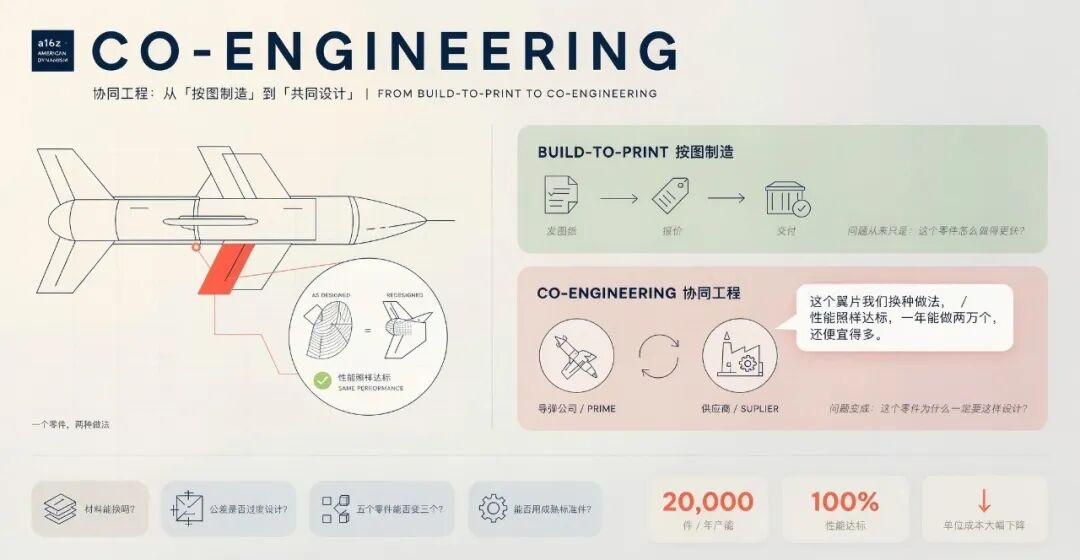
现在的模式是整机厂发来一张图纸,车间报价、照做。车间其实最清楚一个零件为什么贵——某个圆角改一改就能省一道工序,某个公差放宽一点良率就能翻倍——可它既没权力改设计,也没动力提建议。
a16z希望供应商能主动对导弹公司说:这个翼片我们换种做法,性能照样达标,一年能做两万个,还便宜得多。
他们管这叫协同工程(co-engineering)。
这个思路学的是日本人,日本汽车业几十年前就区分“贷与图”和“承认图”:
前者是整车厂画好图交给供应商照做,后者是供应商按性能要求自己设计、整车厂审核。丰田体系里大量零件走的是后一条路。硅谷今天给美国军工开的方子,日本车企早就吃过了。
三、钱的接力。
制造业不像软件,没有零边际成本的捷径,多产一倍就得多一倍的机器、厂房和人。
a16z设想的路径是:
政府先当锚,风险投资承担早期的技术风险,量产跑通之后,私募、产业资本和银行信贷接手去建下一座工厂。
他们举了两个样本。
Hadrian在空地上建高度自动化的新工厂,给雷神做的「标枪」和「陶」式导弹零件,准时交付率达到98%。
Amca依托已经拿到各种资质的老工厂,把老师傅的经验数字化,旗下六家工厂每月出货五万多个零件。
2026年8月,Hadrian完成13.7亿美元融资,估值78.7亿美元,大约是一年前的五倍;一周后又拿下一笔3.6亿美元的信贷,专门用来买机床、建厂房。顺便说一句,a16z本身就是Hadrian的投资人。
不过,这门新生意也有两个坑。
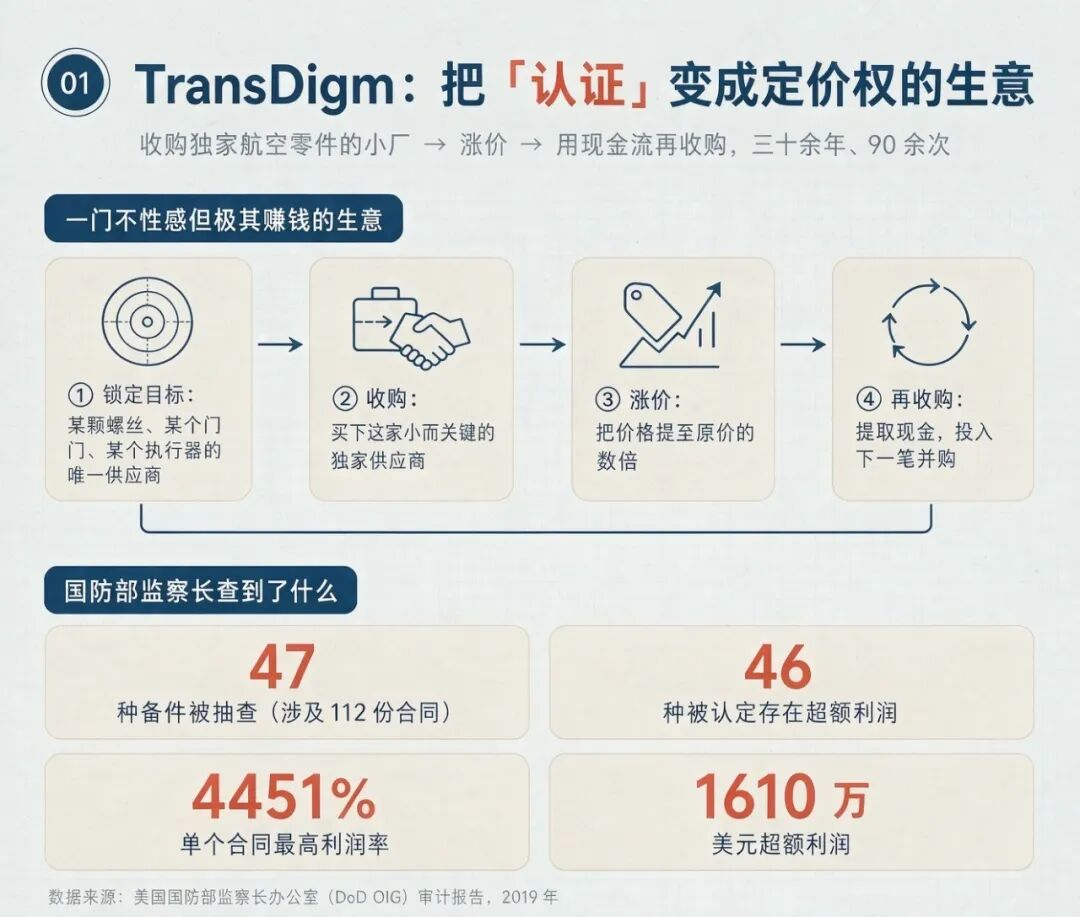
一个坑的具体案例是TransDigm。
这家公司的生意经是专门收购生产独家航空零件的企业,然后涨价。美国国防部监察长2019年查了它卖给军方的47种备件,46种存在超额利润,个别零件的利润率高达4451%。
a16z眼里最值钱的东西,几十年攒下的认证、独此一家的工艺,恰好也是TransDigm赚钱的根基(也是史密斯专员赚钱的根基)
另一个坑是保质期。
1993年冷战刚结束,五角大楼请军工老板们吃了一顿后来被称为「最后的晚餐」的饭,告诉他们预算要大砍、必须合并,此后美国的大型军工承包商从51家并成了5家。2020年疫情初期冒出来的一批美国口罩厂,订单一停,很多也就关了门。
今天Hadrian的估值一年涨五倍,押的是国会未来十年年年都肯掏钱(但这可能么?)
还有人的问题。
德勤估计,到2033年美国制造业会有约190万个岗位招不到人。机床几个月就能到货,一个能独立调试五轴机床的技术员,得好几年才带得出来。
密度即战力
我们对于这个问题有完全不一样的认知与判断。
因为如果“小”就是病,那中国制造业应该病得更重。东莞大约有22万家工业企业,规模以上的只有1.4万家,平均15家里才有1家。
之前我们记得有一位模具企业负责人说,模具企业又小又散,数字化转型特别难。这话搬到美国机加工行业,一个字都不用改。
可东莞的小作坊从来没被当成什么短板。
区别在哪?
在距离。
东莞长安镇一个镇就有300多家五金模具企业,一个电动车电池包的大部分零部件,在镇里就能找到配套。在珠三角跑过工厂的人大概都见过这种场面:
结构工程师揣着图纸,一个下午跑三家车间,在茶桌上把公差谈改了;这家机床排满了,活儿转给隔壁那家。
拿热处理举例。
美国那条军工链上,第三层的热处理可能只有一家拿到资质的车间,它只能翻两倍,整条链就只能翻两倍。在东莞,同一道热处理工序,开车一小时之内往往有一大批厂都能做。一家排满了,订单就拆开分给五家、十家。
对整条链来说,这一环的产能是一群小厂加在一起的总和。
中国制造的规模,是在网络这一层实现的。
单看一家,可能就几十个人;把做同一道工序的一大批厂聚集在一起看,就是一个巨大的车间。
但美国不一样。
美国那一万六千多家车间,散落在一整块大陆上,彼此离得远。
所以a16z的整套药方,说到底是想用几十亿美元、加上软件,去模拟一种东莞靠地理就得到了的密度。
a16z押的,是美国能在这三四年里,把那根红色柱子里的七千九百多家小车间,织成一张能打消耗战的网。
但珠三角那张协作网,是她用几十年时间,靠地理和熟人关系一点点织出来的。而且,珠三角织这张网,用了四十多年。
当然,这不等于中国织完了。
2018年《科技日报》列过一份"卡脖子"清单,里面就有光刻胶、高端轴承钢,甚至机加工要用的高端铣刀。
这几年有些补上了,有些还没有,还得继续织。