本文来自微信公众号: 寒暖流 ,作者:阿美,原文标题:《寒暖流|纳指黑五提前打折,AI信仰的大旗还能扛多久?》
10月29日星期四,纳指股民不眠夜;今晚注定也是。
纳指昨天收盘跌365点(-1.38%),带节奏的是谷歌母公司Alphabet在10月28日盘后公布的Q3财报不及预期,出现了踩踏事故,创下史上最大单日跌幅(-12.6%),市值蒸发5000亿美元。
道指和标普500昨天也跌了,微跌。
跟着谷歌一起砸盘的还有亚马逊(Amazon),29日盘后的Q3财报数据看起来都不错,但也是低于预期,盘后跌7个点。
稿子还没写完,现在30日下午四点多了,应该叫盘前,但还是跌7个点。
上次不眠夜是10月22日,就是一周前的星期四,纳指大跌2.60%,录得自今年6月初以来的最大单日跌幅;标普500也同步下跌1.21%。引发踩踏事故的是谷歌的姐妹Meta,也是财报不佳。
谁说不能两次踏进同一条河流?纳指一周“技术调整”两次,剧本如出一辙:触发点都是大型科技公司财报不及预期,核心都是AI资本开支过高、自由现金流承压引发的情绪外溢。
上个月你还跟我说,AI如何厉害,如何能毁灭全人类。幸好我调集的2000元巨资还没到位,没来得及进场。
原本以为黑五要一个月之后,现在看来,纳指似乎提前打折促销。
1
回顾上周四的情况,当时的核心催化剂来自Meta等公司的财报与指引。虽然Meta的营收和用户数据表现不俗,但AI投入持续高企,市场也是对AI投入和变现的效果产生疑虑,从而扭曲了K线。
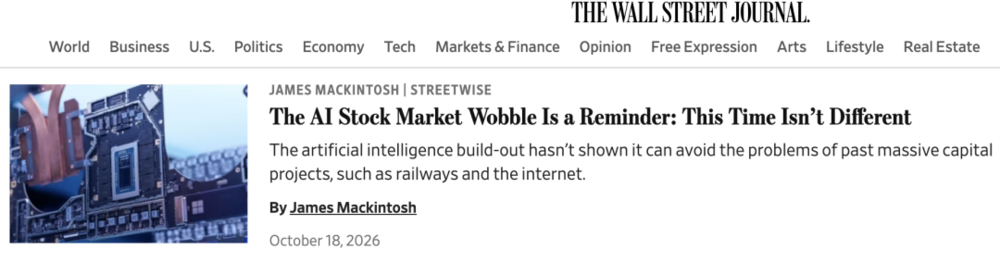
《华尔街日报》资深市场专栏作家James Mackintosh在10月18日就写了文章,The AI Stock Market Wobble Is a Reminder:This Time Isn’t Different(《AI股市震荡预警:这次不一样》)。
文章说,高企的通胀推高了融资成本,正威胁着那些依赖债务扩张(debt-fueled investment)的数据中心投资。和历史上铁路和互联网等大型项目所遭遇的问题一样,目前AI的大规模建设并不能避免这些问题。确实,这些项目最终让整个社会受益无穷,但并不意味着投资者能获得相应的资本回报。
当然不能把专家的文章视为对最近一周纳指两次回调的预测,否则预测就太廉价了。Mackintosh确实指出了目前显而易见的事实,而这个事实是很多人视而不见、又在谷歌的Q3财报中再次反映出来的。
表面上看,谷歌的营收同比增长25%,云收入更是翻倍,云业务积压订单高达5610亿美元,显示出企业级AI需求依然强劲。
但财报同样透露出悲观迹象:第一,核心搜索广告业务增长放缓,下一步AI要烧的钱从哪里来;第二,自由现金流连续第二季度为负,但资本开支单季高达514亿美元,明年还要加大开支。回报没见着,钱还要继续花。继而就是,悲观情绪迅速传导至整个科技板块,10月29日纳指承压。
而盘后亚马逊的财报还继续指出了这一点:营收增长12%,AWS云业务暴增39%,利润率也创新高,但自由现金流急剧减少,AI支出扩大。结果当然也是和Meta、谷歌一样,上演梅花三弄,盘后跌幅一度扩大到10%。
相信这个基本面还会在接下来大型科技公司的(近期)财报中不断被确认。
倒是《华尔街日报》说了句正能量的话,说这是谷歌从搜索巨头向AI超大规模云厂商转型中的阵痛。
2
AI是否存在泡沫?
这个话题似乎已经不是“是否”的问题,而是“多少”的问题——据说,“不是……而是……”句型是典型的AI风格。
因此,Mackintosh的提醒看起来了无新意,不乏老生常谈。我确实想为老生常谈辩护一下。这个词来自《世说新语·规箴》篇,《三国志》里补充道:“夫老生者,见不生。常谈者,见不谈也。”说老登能看到别人看不到的,常谈的道理正是人们懒得谈的。唐代刘禹锡曾为此赋诗说:“常谈即至理……无为轻老生。”
去年10月,几乎整整一年前,《华尔街日报》旗下的Podcast节目《The Journal》做了一期访谈,《AI繁荣是一个泡沫吗?》(Is the AI Boom…a Bubble?)。节目谈到,科技公司在新一代AI数据中心上的巨大投入,比如OpenAI在得州的项目,是人类历史上最昂贵的基础设施军备竞赛,部分新型数据中心的电力需求甚至逼近了胡佛水坝的总发电量。
Open AI的Sam Altman认为这些电量根本不够,尽管他也承认投资者对AI过度兴奋,部分人会“被烧伤”(get burned)。
(重温:https://www.wsj.com/podcasts/the-journal/is-the-ai-boom-a-bubble/ad93b640-0b9b-4000-b0da-32091b4b9449)
这个问题仍然是AI激进投入者,比如扎克伯格,面临的最大质疑。
未来数周乃至数月,市场大概率将继续在“AI长期叙事”与“短期回报压力”之间摇摆。纳指短期内还会有波动,不排除更深的回调,但也不大可能演变成系统性崩盘,因为AI的长期技术潜力仍被广泛认可,且科技巨头资产负债表依然稳健。
或者,退一步,可以考虑将对AI的信仰和对科技的信仰区分开来。
好消息还是有的,比如美联储在前一日(10月28日)维持利率不变,没有火上浇油。
从谷歌和亚马逊两大具体巨头的财报,我们也能捕捉不少乐观因子,比如谷歌和亚马逊云业务的大幅增长率,以及谷歌财报里云业务积压的5600亿美元的订单。这些如果能顺利转化,当然会为AI狂欢再添一把火。科技巨头们等待的,就是这么一个时刻。
最后,尽管连续遭遇两次大回调,但本周(截止到29日)的美股整体仍录得正收益,尤其是罗素2000,一周涨了约3%。
如果拉长到整年来看,年初至今标普500上涨约12.8%,纳指12.7%,道指9%,罗素2000约15%,基本都是双位数增长。
见本文开始那张图。
对投资者来说,悲喜取决于什么时候上的车,以及在车上呆了多久。