本文来自微信公众号: 斯凯碎碎侃 ,作者:斯凯,原文标题:《观察|荷兰计划用AI替代2.5万公务员,IMF警告税基被侵蚀:AI时代,谁来为公共财政买单?》
这个10月,两件事先后发生,隔了不过半个月。
10月12日,IMF总裁格奥尔基耶娃在曼谷年会上发出警告:AI是一场“缓慢移动的海啸”(a slow-moving tsunami,but tsunami none the less),它在抬升企业利润的同时,持续侵蚀建立在劳动之上的税基。她明确指出,风险在于AI可能推动经济从劳动向资本倾斜,从而削弱政府税收来源,因为传统上劳动收入一直是税收的重要基础。
10月26日至27日,荷兰政府公布“高效政府”规划,计划在未来十年内依靠标准化信息系统与AI工具,逐步替代大约2.5万个公务员岗位,约占本国中央政府公务员总数的15%,目标从2035年开始每年省下35亿欧元财政开支。彭博社估算,这个裁员规模放到美国相当于15万人,放到英国是7.5万人,放到法国是5万余人。
但计划的细节比总数更值得看:警察和国防被列为豁免领域,而各部委、监察机构和执行机构,裁员幅度可能高达60%。也就是说,这不是一次均匀的“瘦身”,而是把刀刃精准对准了那些最标准化、最容易被信息系统和AI接管的行政岗位。
计划一经公布便引发广泛质疑。莱顿大学教授梅尔批评,以预设的人员数量和金额为起点裁员是“非常奇怪的举措”,荷兰很多公共部门基层岗位至今仍严重缺人,当前的预算缩减计划根本是“一刀切”。
这两件事放在一起,构成了一个尖锐的悖论:公共部门自己正在用AI裁员降本,而整个公共财政体系,恰恰是依靠稳定就业、工资个税、社保缴费才能运转的。
一边在减岗位,一边在担忧税源萎缩。这不是荷兰一个国家的问题,这是AI时代财税难题最直观的缩影。
工业时代的税制,锚在“人”身上
现代财税与社保体系成型于工业时代,整套设计的锚点是雇佣劳动。
企业雇佣员工,产生工资,由此衍生个人所得税、五险一金、工薪类附加税费。这是绝大多数国家公共财政最核心的底座。美国2025财年的数据是一个极端的例证:个人所得税约占联邦收入的51%,工薪税约占33%,两项合计约84%;企业所得税不到9%,关税不到4%。换句话说,美国联邦财政的运转,高度依赖“人还在上班、还在拿工资”这个前提。
这套体系暗含一个前提:价值创造,主要依附在稳定的、可统计的全职雇佣关系上。
但生成式AI、智能体、工业自动化,正在改写要素结构。价值越来越多由算力、数据、模型、算法产生,而不是由工时产生。资本拿到更大份额的增量收益,劳动在国民收入中的份额持续下行。
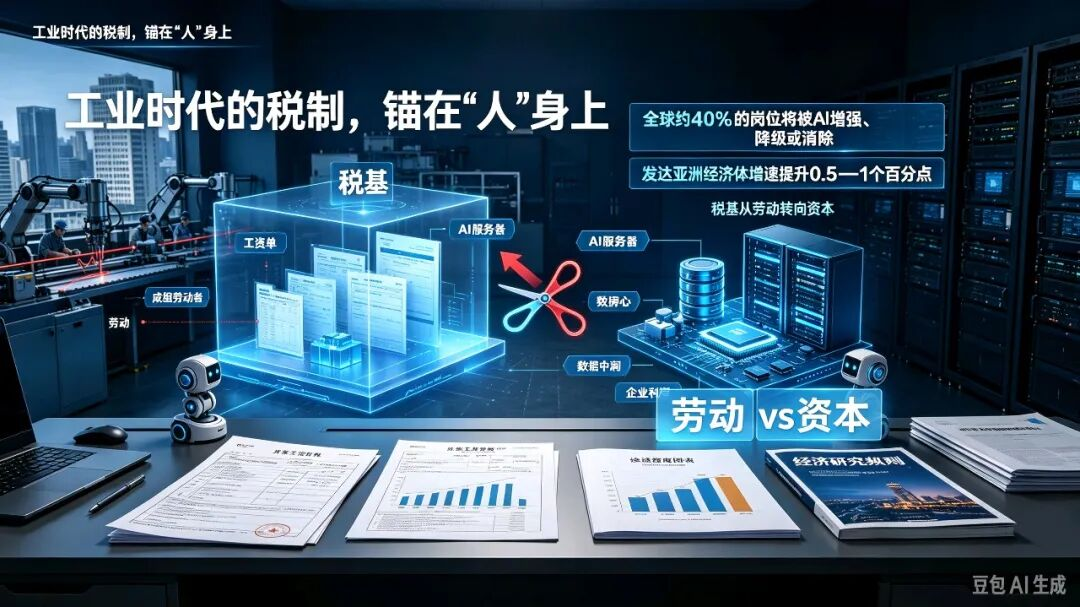
这里形成一对反向剪刀。收入端:同样的产出,需要的在岗劳动者变少,来自工资链条的税费、社保缴费增长乏力,甚至萎缩。支出端:岗位被替代之后,社会需要更多资金用于再培训、失业保障、兜底救助,公共开支的压力向上抬升。
这不是“AI不创造GDP”,而是GDP的分配形式变了。事实上,IMF自己估算,AI的扩散最多可为发达亚洲经济体带来约1个百分点的增速提升,“足以超过”老龄化带来的拖累。蛋糕在变大,但切蛋糕的方式在变。利润留在企业、资本、模型服务商手里;而资本利得、跨境数字利润、无形资产,相比工资,更容易转移、更容易筹划、适用的有效税率往往更低。哪怕经济总量继续上涨,但支撑公共服务的那一部分税基,也可能出现脱钩。
格奥尔基耶娃在同一场讲话里给出的量级更直接:IMF预计,全球约40%的岗位将被AI增强、降级或消除;而AI已经在推高建筑业等行业的低薪岗位,她说这“不是一件值得庆祝的事”。这个判断很关键——AI带来的不是简单的“失业”,而是就业结构的重塑:高薪的常规岗位被拿走,低薪的服务岗位被增加。而这两类岗位,对税基的贡献天差地别。
一个容易被忽略的替代形态,是“静悄悄的替代”。企业未必直接裁员,但自动化提升后,新增岗位不再扩张、编制自然收缩,同样会持续压缩缴费基数。西南财经大学李建军、吴周易、吴亚萍在《经济研究》2026年第8期发表的论文,用全国税收调查数据匹配工业机器人渗透度后发现:机器人使用通过劳动替代效应缩减企业雇佣规模和缴费基础,虽然工资收入效应会部分抵消,但就业替代效应占主导,最终对企业社保缴费表现为净负向作用;劳动力流向服务业和灵活就业后,由于缴费规范性较低、连续性较弱,新增就业并未同步形成稳定的社保缴费增量。
两条路线,都卡在“怎么划界”上
全球关于“AI时代怎么收税”的讨论,大致分两条路线。
路线一:自动化税/机器人税。针对企业使用自动化、AI并造成岗位替代,征收专项税费,专款用于社保、转岗培训、劳动者补偿。纽约州议会已出现针对因采用自动化或AI而替代员工的企业征税的提案;意大利有议员提出,对“主要由AI系统和机器人实施和管理生产经营活动”的企业,企业所得税税率上浮1%。
难点在于很难划清边界。普通自动化、传统流水线升级、新一代AI,到底怎么区分?如果按“替代人数”征税,企业可以把AI部门拆分成独立公司,用“技术采购”代替“雇佣替代”,税就征不到了。一个定义模糊的税种,最终往往变成对老老实实申报的企业征税,对会做架构的企业无效。布鲁金斯学会的Rob Seamans在2021年就指出,定义“机器人”本身就是机器人税最大的操作难题。到目前为止,全球没有一个国家真正落地了自动化税——意大利和纽约州的议案都停留在提案阶段。
路线二:数字要素征税,也就是数据税、算力税、调整跨国利润分配。不盯着“替代了多少人”,而是盯着价值本身:模型训练消耗的算力、用户数据产生的超额收益、跨国平台在本地市场攫取利润却不在本地足额纳税。
难点在于数字要素天然跨境流动。OECD支柱一的多边公约因包括美国在内的多国未予批准而未能生效,从未达到生效门槛;单边数字服务税持续反弹,核心技术规则争议频发。任何一个国家率先推出严苛的算力税、数据税,本土的算力集群、研发、利润就可能流向监管更宽松的地区。单独一个经济体的税制调整,很容易变成单边劣势。
这也是为什么全球很难形成统一方案:大家都知道税基在变薄,但谁都不愿意先动手,因为先动手的人承担成本,后动手的人享受红利。
中国的语境:鼓励“机器换人”,但财税还是老框架
新质生产力的核心,就是生产要素从土地、资本、劳动力,扩展到数据、算力、模型。我们鼓励产业升级,鼓励企业用AI、自动化提升效率。但财税、社保这套制度,如果仍然完全沿用工业时代的框架,就会出现制度错配:政策一边鼓励“机器换人”,另一边,机器换人又持续侵蚀社保和公共财政的根基。
国内学界已经开始公开讨论。中国人民大学经济学院教授聂辉华在对谈节目中说得非常直白:“我就觉得应该对机器人征税,对AI征税,否则对那些使用劳动力的人太不公平了。我用劳动力,我解决就业,我还要被征税;你用AI你提高了效率,挣得更多利润,还不用征税。”他把这笔钱定性为“社保税”——因为机器人和AI不缴社保。2026年两会已有代表建议设立“技术转型专项基金”,对高度自动化、大量替人的企业适当调节税负,用于被替代员工的转岗补贴和再就业奖励。
目前国内的政策节奏以研究、论证为主,没有落地单独的“AI税”。主流学界共识是:短期不宜仓促推出专项新税种,优先在现有税制框架内优化。具体在优化什么?一个方向是跨国企业无形资产转让定价的征管收紧——堵住“利润跨境转移、税基留在低税率地区”的漏洞,这比开征新税种更现实,也更不伤及中小经营者。另一个方向是打通灵活就业人员的社保参保通道,让从制造业流向服务业的劳动力,至少能接续缴费。
但有一个容易被忽略的群体:中小经营者。对小微企业来说,AI是降低门槛的工具,一个人就能完成过去一个团队的工作。但如果未来推出粗糙的自动化专项税费,最先承压的,恰恰是大量刚刚依靠AI活下去的小工作室、外包团队。一家用AI做设计的小工作室,和一家自研大模型、用AI替代了上千客服的巨头,如果按同一个“AI使用比例”征税,前者会被压垮,后者只是多了一笔可承受的合规成本。税负如果设计粗糙,会变成对中小应用者的惩罚,红利只留给拥有自研模型、大规模算力的头部大厂。
真正的难题,不是“要不要征AI税”
很多讨论容易滑向两个极端:一边喊着要对机器人收社保,一边坚定认为任何针对自动化的征税都是阻碍创新。但现实的政策选择,往往不在两端。
我们不是要阻止机器替代人,而是要设计一套规则,让机器带来的效率红利,拿出一部分,用来承接它所带来的社会变动。
一个值得警惕的局面是:当头部AI企业不断压缩人力、抬高利润,而它的利润可以借助跨境架构、无形资产估值把有效税率压到很低;留下来承担社保、个税压力的,却是那些无法轻易转移、很难用AI快速替代的普通劳动者。这会让税制从平衡器,变成放大不平等的放大器。
更深的追问是:如果税基从劳动转向资本是结构性的,而不是周期性的,那么“在现有框架内优化”够不够?工资税和社保缴费的萎缩,如果是一个趋势,靠“完善征管”“打通灵活就业社保”这些技术性调整,能不能补上那个缺口?这个问题没有标准答案,但回避它,比回答错它更危险。
目前能看清的并行路径有四条,每一条都不足以单独解决问题,但四条一起走,方向是对的:完善现有企业所得税和资本利得的征管;打通灵活就业人员的社保接续;推动全球数字税收协调,避免单边劣势;建立专项转型基金,精准补贴被替代的劳动者——而不是简单按“有没有用AI”一刀切征税。
写在最后
工业时代的税收,是跟着人走的:人上班,拿工资,缴税、缴社保,支撑整个公共体系。AI时代,价值跟着算力、数据、模型流动。人不再是价值创造的唯一载体,但人依然是风险、转型成本、兜底需求的唯一载体。
这就是矛盾的根源:技术把收益交给资本,却把转型的外部性留给全社会。
我们鼓励新质生产力,但不能让生产力的红利私有化,转型的代价社会化。机器可以替代岗位,但不能自动承担岗位原本承载的公共成本。
税基的转移,本质上是时代契约的改写。工业时代建立在雇佣之上的契约,正在慢慢失效。如果价值不再依附工时,税收自然也不该只依附工资。
当AI开始替代“人”创造价值的时候,公共财政的账单,该由谁来付?荷兰人还没有答案,IMF还没有答案,但这个问题已经无法回避。谁先开始认真回答它,谁就可能在下一轮制度竞争中,拿到先手。
技术不会停下替代岗位的脚步,税制的补丁却总是滞后于生产力。如果劳动税基持续收缩,未来支撑公共服务的钱,究竟从哪里来?
推荐阅读
观察|4.75亿人民币vs 168亿美元:中外模型企业的营收为何差了数百倍?
观察|芯片封锁还不够,算力调用也要限制:美国在怕什么?
观察|中国第一次把AI模型写进出口管制清单:攻守易势,从模型开始
焦点|十万卡之后,中国AI算力不再比拼“单卡”
本文事实依据:荷兰广播联盟(NOS)2026年10月27日报道及荷兰政府声明、彭博社2026年10月26日、27日报道(裁员2.5万、占比约15%、2035年起年省35亿欧元、警察与国防豁免、部委等机构裁员可达60%);彭博社2026年10月12日报道IMF总裁格奥尔基耶娃在IMF/世行曼谷年会发言(“slow-moving tsunami”、约40%岗位受影响、发达亚洲经济体增速提升0.5-1个百分点、低薪岗位增加);西南财经大学李建军、吴周易、吴亚萍《生产技术变革、企业社保缴费与社保基金可持续性》,《经济研究》2026年第8期;中国人民大学聂辉华教授公开对谈观点(2026年1月);纽约州议会关于自动化替代员工征税的相关提案讨论(2025-2026会期);意大利议员AI/机器人企业加征1%议案(2026年2月);OECD支柱一实施僵局相关研究(2026年);美国财政部2025财年数据及LSE Business Review分析(2026年9月)。荷兰规划的具体裁员部门和执行细节尚未公布,最终方案以荷兰政府正式文件为准。