本文来自微信公众号: 烈酒商业 ,作者:WBO
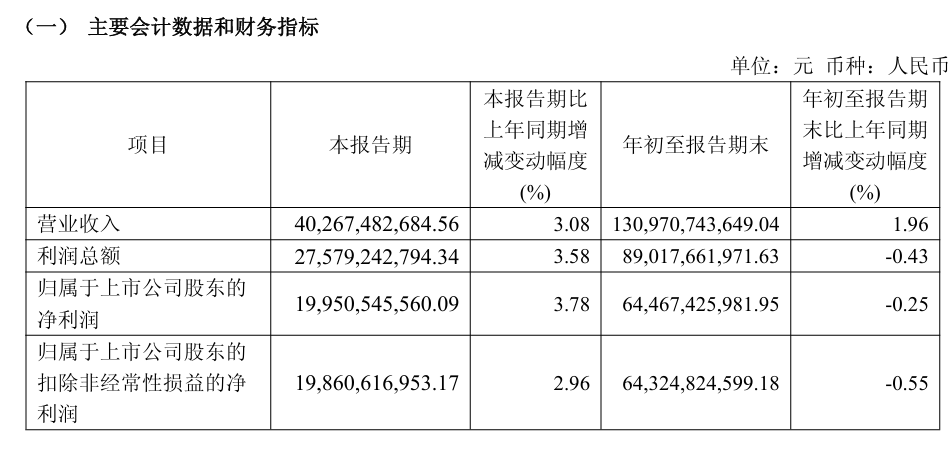
10月30日晚,贵州茅台披露2026年第三季度报告显示:前三季度公司实现营业收入1309.71亿元,同比增长1.96%;归属于上市公司股东的净利润644.67亿元,同比下降0.25%。
其中Q3单季营业收入402.67亿元,同比增长3.08%;归母净利润199.51亿元,同比增长3.78%,单季盈利回正使前三季度净利降幅较上半年明显收窄。但拆解主营收入结构,Q3增长更多来自系列酒低基数反弹,核心的茅台酒在价格体系整体上调的背景下仅微增0.79%,显示其在销售旺季(中秋前夕)已迎来进一步的市场承压。
01
Q3单季回正,前三季度净利仍微降
前三季度,贵州茅台营业总收入1332.84亿元,营业收入1309.71亿元,同比增长1.96%;利润总额890.18亿元,同比下降0.43%;归母净利润644.67亿元,同比下降0.25%;扣非净利润643.25亿元,同比下降0.55%。从累计口径看,公司仍处于“营收微增、净利微降”的状态。
单季数据则有所改善。第三季度营业收入402.67亿元,同比增长3.08%;利润总额275.79亿元,同比增长3.58%;归母净利润199.51亿元,同比增长3.78%。Q3净利环比Q2的172.74亿元增长约15.5%,单季盈利改善使前三季度归母净利降幅由上半年的-1.95%收窄至-0.25%。
但成本端压力不容忽视。前三季度营业成本136.46亿元,同比增长22.0%,明显快于营业收入1.96%的增速;销售费用48.31亿元,同比增长7.86%;管理费用53.23亿元,同比下降3.29%。营业成本增速高于收入,产品结构变化与生产成本上升对毛利率形成压力。Q3单季净利增速略高于营收,费用端对利润有一定支撑,但累计净利增幅仍未转正。
02
系列酒Q3反弹,可持续性有待观察
从细分的主营业务收入结构来看,前三季度茅台酒实现营收1129.25亿元,同比增长约2.18%;系列酒179.69亿元,同比增长约0.47%。渠道方面,直销737.74亿元,同比增长32.79%;批发代理571.20亿元,同比下降21.58%。地区方面,国内1292.53亿元,同比增长3.81%;国外16.41亿元,同比下降57.85%。
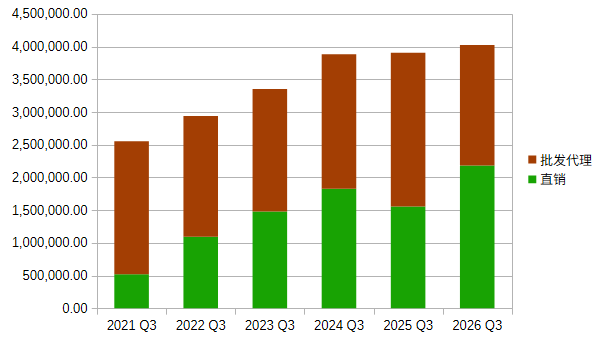
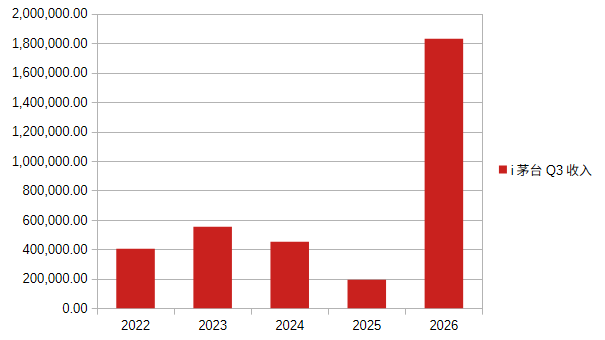
其中i茅台实现酒类不含税收入585.62亿元,同比增长361.4%,占公司营业收入约44.7%,占直销收入约79.4%。
但单季结构更能说明问题。
Q3茅台酒营收352.01亿元,同比仅增长0.79%;系列酒50.34亿元,同比增长22.13%。Q3主营收入合计402.35亿元,同比增长约3.05%,其中系列酒贡献了单季主营收入增量的超七成。也就是说,Q3整体增长主要依靠系列酒的恢复性反弹,而非茅台酒的放量。
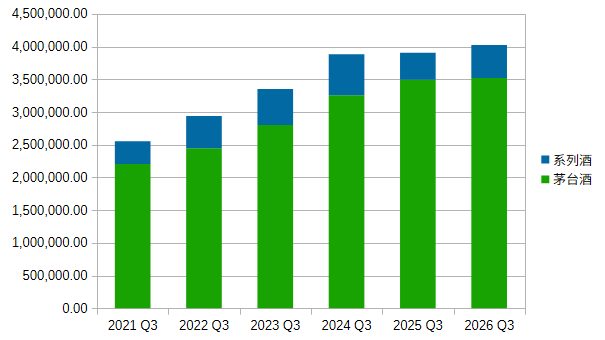
一方面,系列酒反弹带有明显的低基数特征。2025Q3系列酒营收仅41.22亿元,同比大幅下滑34%;2026Q3恢复至50.34亿元,同比增长22.13%,但仍低于2024Q3的62.46亿元,差距约19.4%。
其中核心单品茅台1935的价格压力并未解除:年初打款价由798元/瓶降至668元/瓶,i茅台零售价由1188元/瓶降至738元/瓶,在Q3期间的7月23日进一步降至688元/瓶。
而系列酒Q3的增长,尚不能视为市场需求明显好转。
同时整个渠道端仍继续向直销集中。从合同负债来看,Q3末为20.84亿元,较年初80.07亿元下降74.0%,较半年报时的31.78亿元进一步下降34.4%,渠道资金“蓄水池”继续变浅,与销售模式调整、预收货款政策变化相一致。
03
茅台酒旺季前提价,但并未明显增收
最核心的茅台酒方面,其于Q3期间的价格上调与最终营收的对照,是观察当前需求的关键切口。
在此期间,2026年7月18日起,53%vol 500ml飞天茅台酒销售合同价由1269元/瓶上调至1369元/瓶,i茅台零售价由1539元/瓶上调至1639元/瓶;8月8日自营店零售价统一至1753元/瓶,9月8日进一步至1766元/瓶。
价格端明显上移:合同价较调前上调约7.9%,i茅台零售价上调约6.5%,自营店零售价较3月的1539元/瓶上调约14.7%。但Q3茅台酒收入同比仅增长0.79%。
在价格体系明显上移的背景下,收入端近乎持平,意味着销量同比回落是较大概率事件。而Q3覆盖了中秋国庆备货的传统旺季,这一信号比单季增速本身更值得关注——价格贡献未能转化为匹配的营收增幅,至少表明茅台酒在旺季的销量层面并未同步增长。
对茅台而言,渠道向直销和i茅台集中已是明确趋势,但核心产品的价格上调与营收增长之间的关联度也正在逐渐减弱。而在三季度之后,也还有更多的角度可以去深入观察龙头茅台接下来的表现:茅台在Q4旺季与提价效应能否对茅台酒的收入形成支撑?系列酒在低基数反弹后能否稳住价格体系?i茅台在直销占比接近八成后,投放节奏与真实需求能否匹配等等。
这些均是值得行业深入探究的重要市场切片。