
本文来自微信公众号: 极客公园 ,作者:汤一涛,编辑:靖宇,原文标题:《个人灵光 2.0 实测:个人 AI 助理的机会和门槛|AI 上新》
豆包手机的问题,也是蚂蚁灵光的问题。
10月21日的Meta财报会上,扎克伯格披露了一组关于个人智能体Muse的关键数据:超过1000万人设置了Muse,购物是Muse最常见的用途,超过四分之一的用户在用它买东西,平均客单价超过200美元;上线第一周,Muse交易量便超出了预期,Meta不得不与支付合作伙伴Stripe一起临时上调了信用额度。
六天后的10月27日,蚂蚁集团发布了灵光2.0,将产品定位从最初的「30秒用自然语言生成小应用」,彻底转向「能管事的个人AI助理」,官方口号概括为九个字:「记得住、盯得牢、办得了」。它打通了支付宝账单、钉钉、飞书、米家等服务,让AI替你管日常事务,试图成为中国版Muse。
但Muse和灵光面对的问题截然不同。美国电子商务分散在大量独立网站中,Muse可以通过云端浏览器直接访问店铺;而中国的日常消费与沟通高度集中在少数几个超级App内部,数据与交易链路彼此独立。
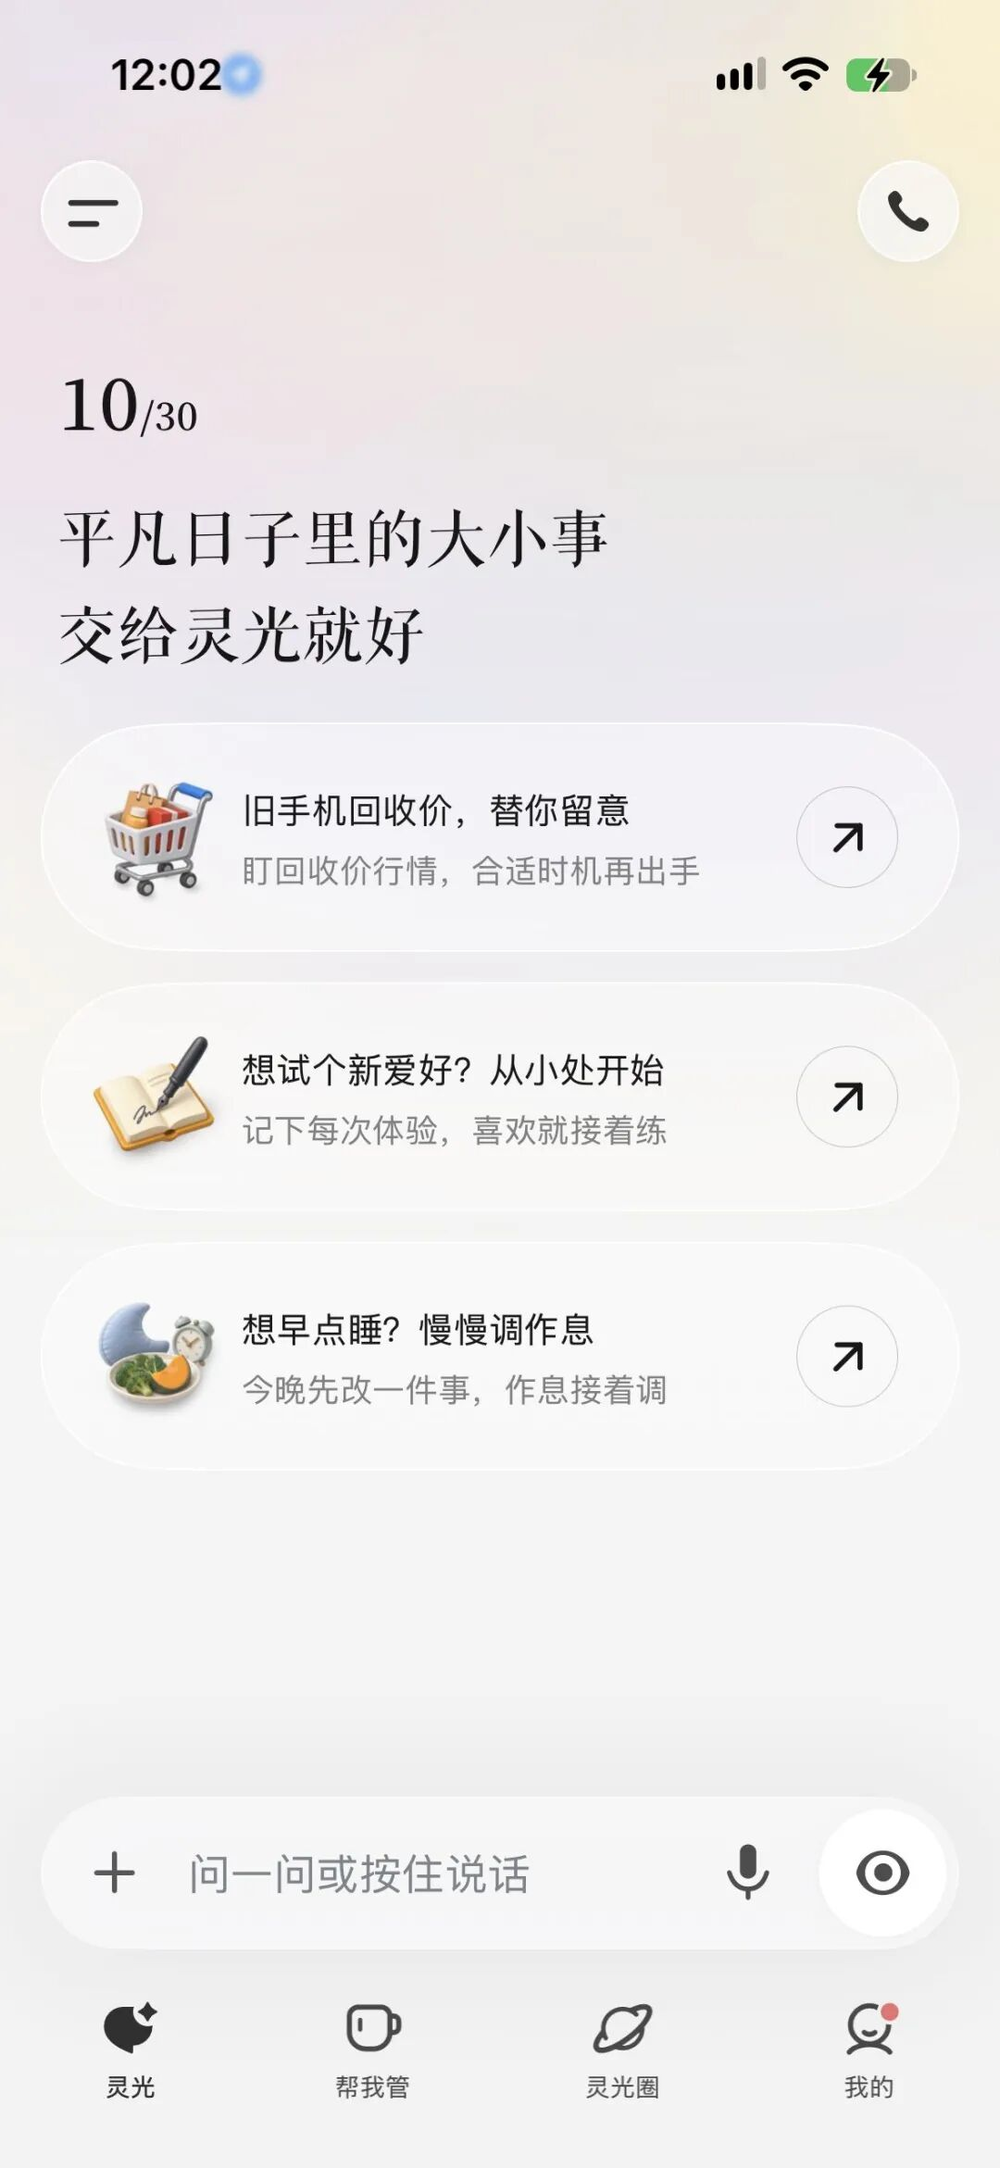
灵光2.0界面
我们花了两天实测了灵光2.0,并横向对比了千问、Muse和Claude Duet。实测表明,把一个AI个人助手放到中国的移动互联网生态里,真正的瓶颈已经不再是模型的推理能力,而是跨平台的权限边界、安全责任划分与商业利益归属。
首先定义一下「私人助理」这个概念。在现实世界里,一个人类私人助理之所以能替你把事情办妥,靠的是四样东西:
信息:知道你的偏好、账单、日程等上下文;
权限:能以你的名义采取行动,而且外部平台和交易对手认可这个授权;
责任:一旦出错了,有明确的追责与兜底机制;
忠诚:在利益冲突时替雇主着想。
过去,只有极少数富人请得起私人助理,因为维持这四样东西的成本极其高昂。到了大模型时代,云端算力和代码大幅降低了「整理信息」和「持续盯盘」的成本;但后三项(权限开放、责任承担与立场忠诚)依然受制于商业生态与法律规则。这三个维度,正是检验灵光2.0真实成色的核心框架。
01
权限:灵光拿到了一半
在「看」和「盯」的层面,灵光2.0表现不错。实测中,授权支付宝账单后,它能准确揪出百度网盘会员和App Store订阅等自动续费项目(不过受限于接口权限,它明确提示「账单只能看到扣款记录,看不到当前的签约状态」);授权办公软件后,它也能顺利读取钉钉群聊与通讯录,或是在飞书里新建一篇云文档。
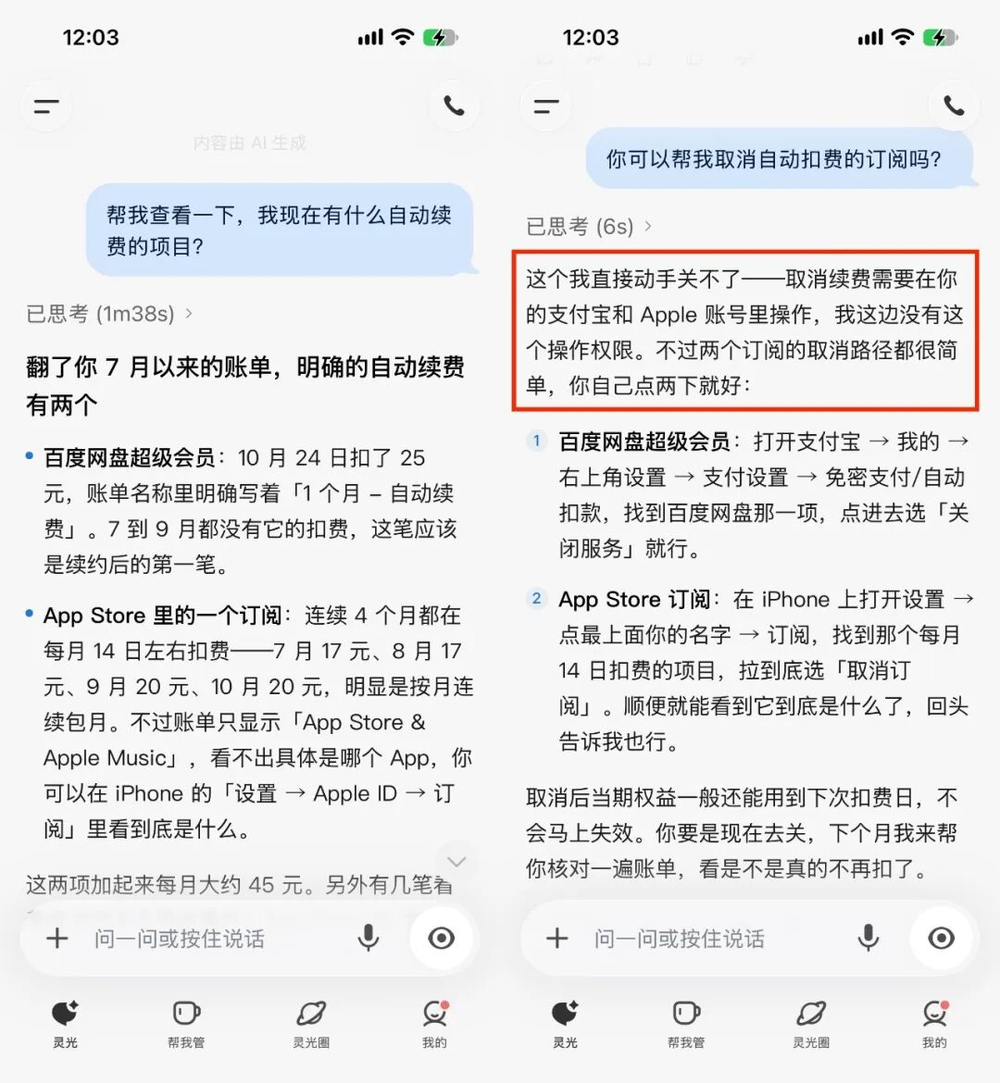
一旦指令推进到和外部的交互中,灵光就会撞上两堵墙。
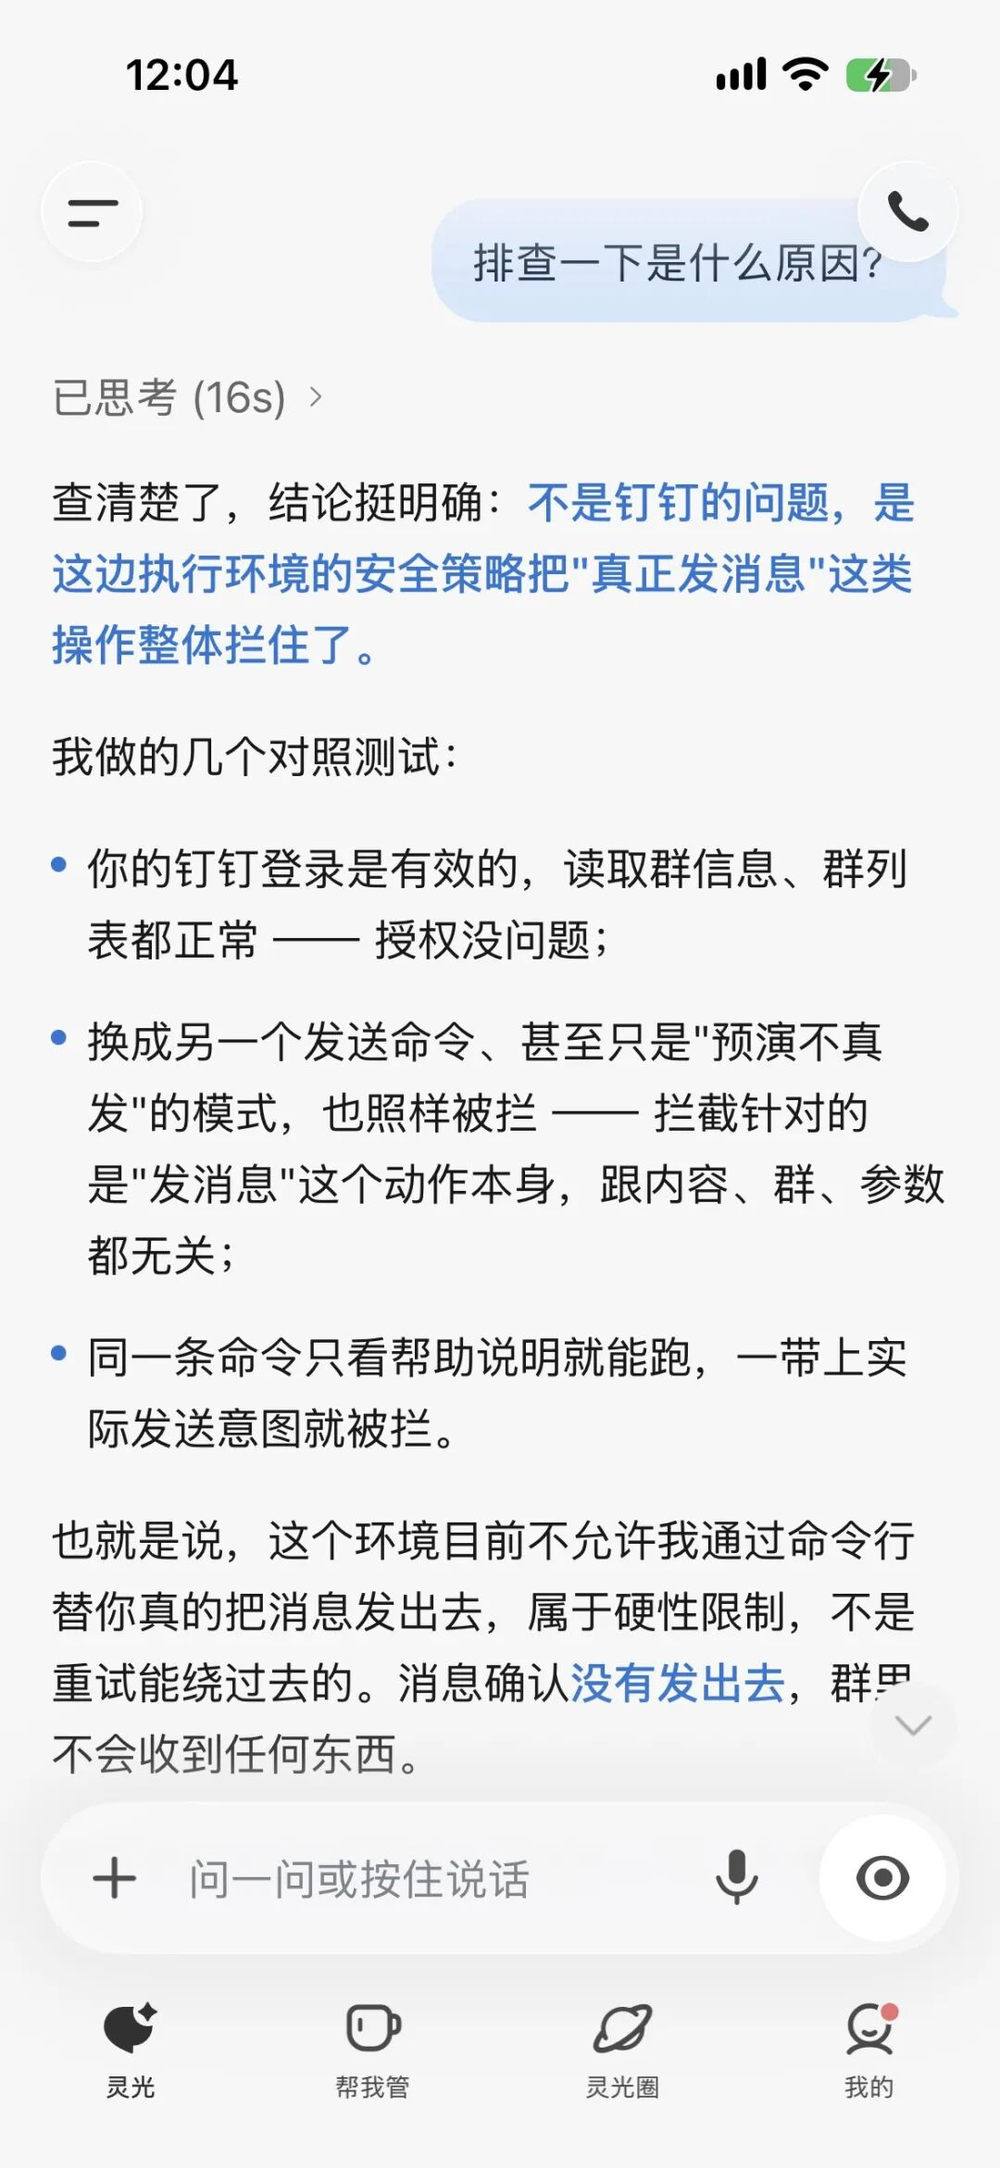
第一类拦截来自灵光自身的安全策略。实测中,无论是让它在钉钉发群消息,还是在飞书里回复联系人,哪怕用户在前端界面点击了「确认发送」,最终都失败了。
面对追问,灵光在自我排查后承认:不是钉钉的问题,是这边执行环境的安全策略把发消息这类操作都拦截了。
第二类来自外部平台的接口风控与限流。尽管在公众认知中蚂蚁与阿里同属一个大生态,但灵光与淘宝之间并未打通底层接口。当我们让灵光查看淘宝购物车时,它只能在云端打开淘宝网页版,要求用户扫码、提交短信验证码登录;即便登录成功,购物车数据也始终无法加载,直接被淘宝的反爬风控机制拦截在外。
米家也是类似的情况:扫码授权成功后,小米的接口连续两次触发限流,设备列表始终拉取失败。
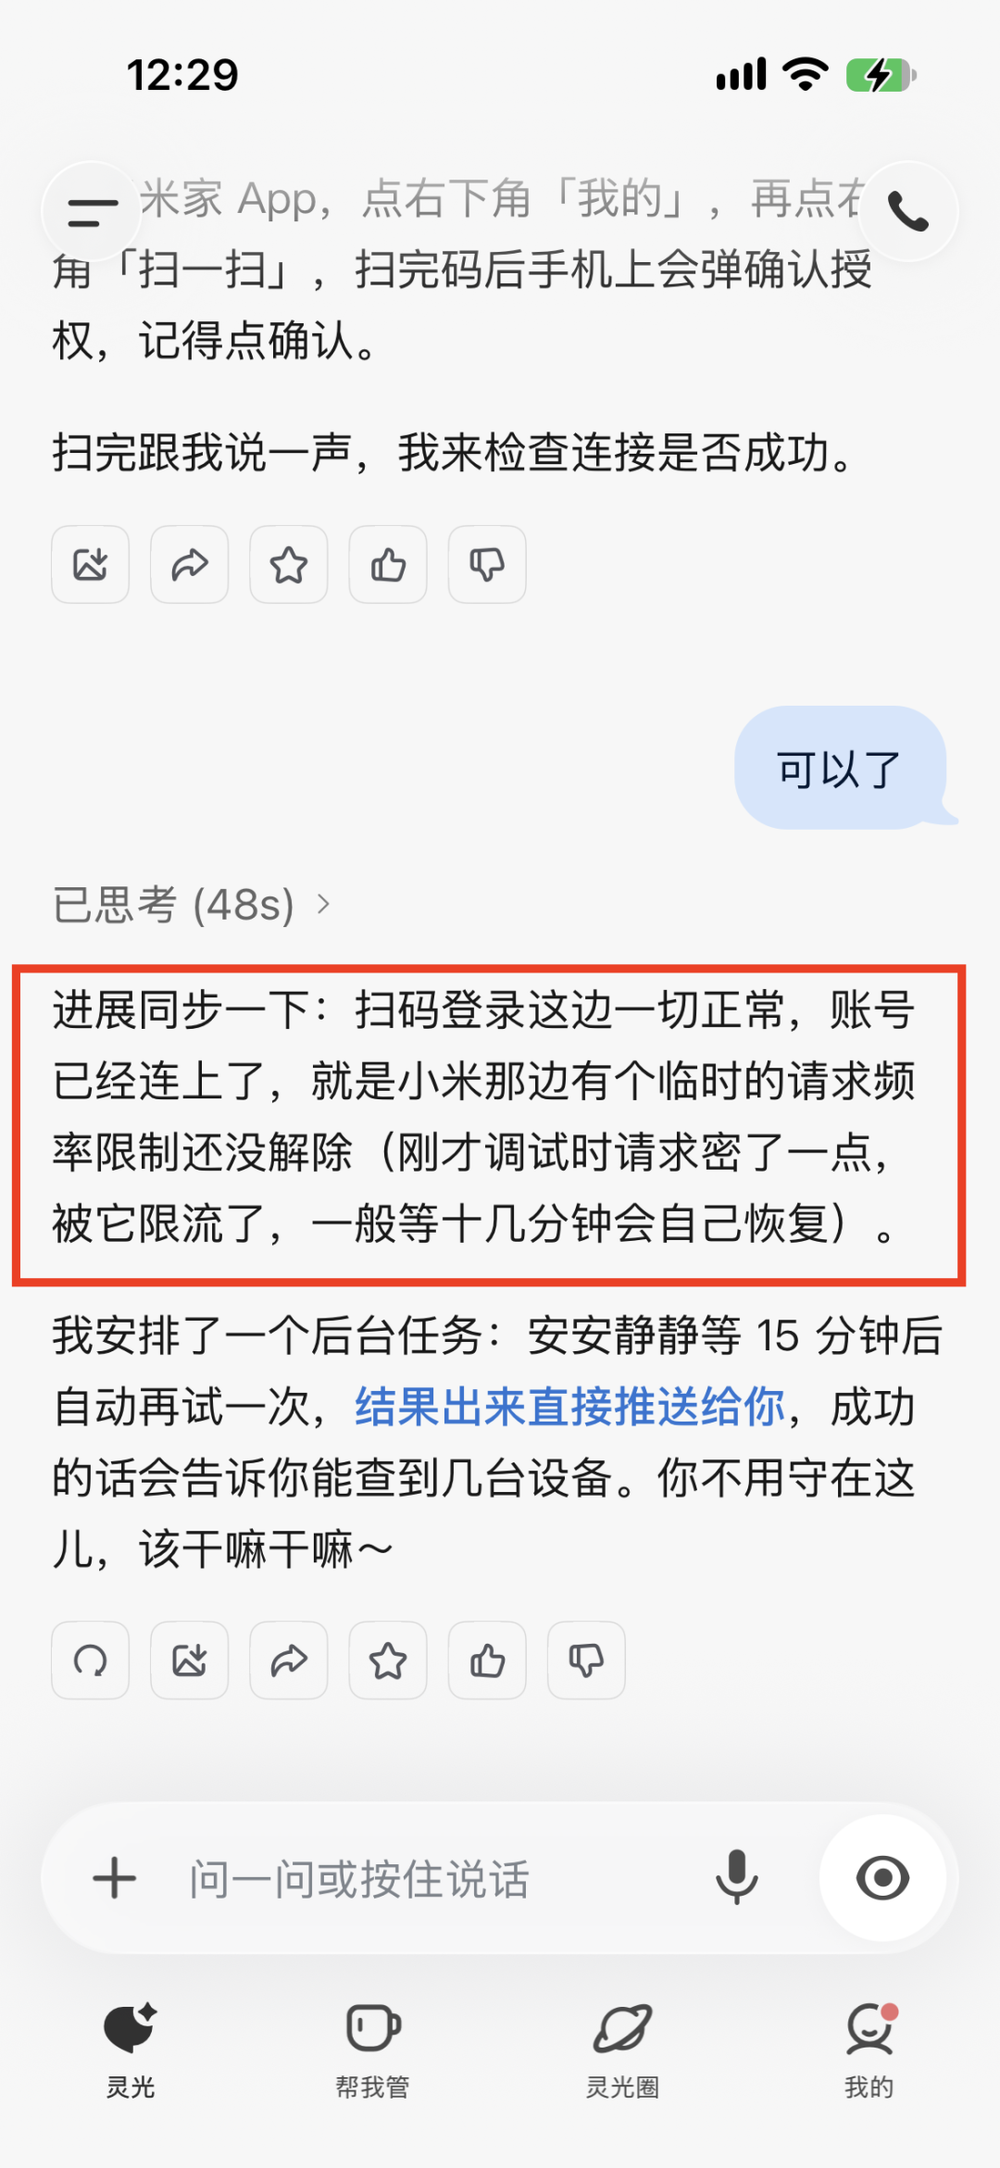
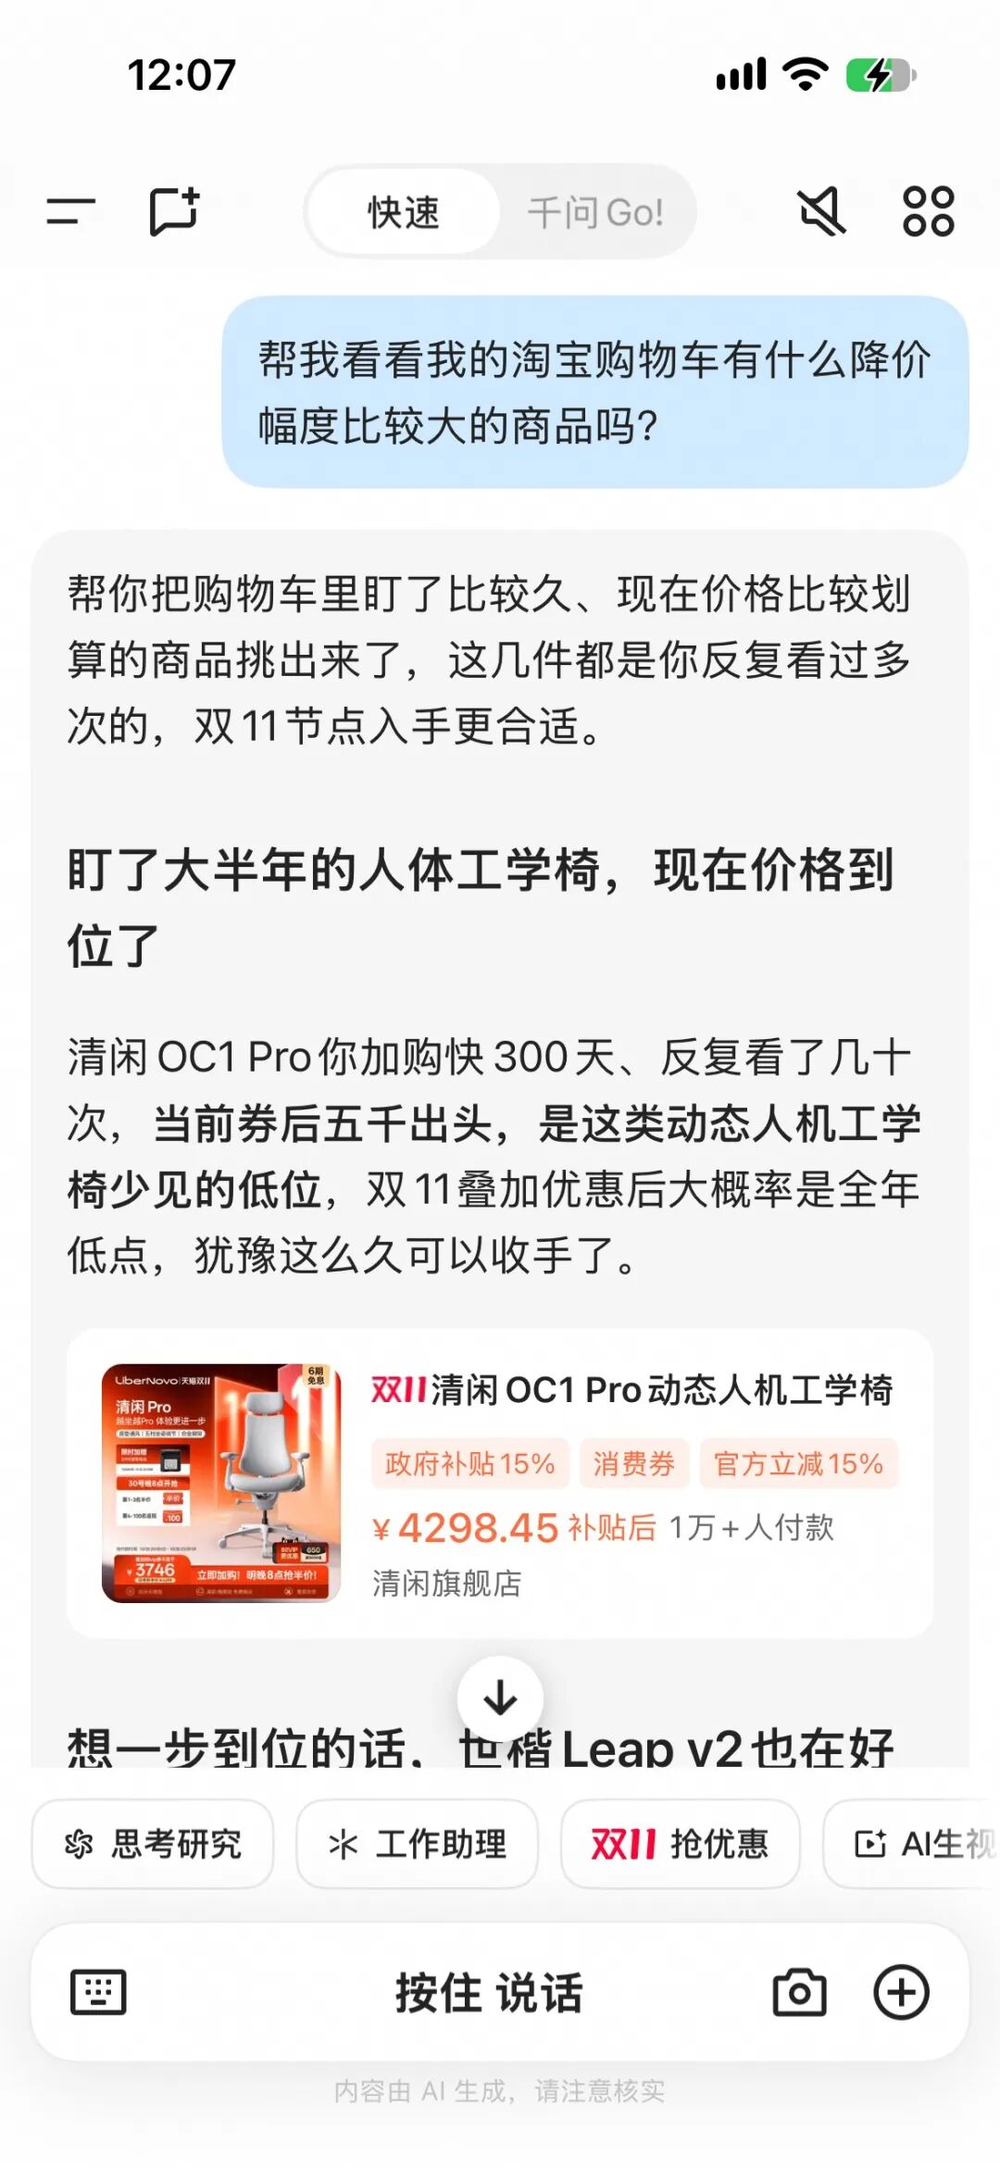
灵光进不了淘宝的购物车,但千问却可以。
当我们把同一句指令「帮我看看淘宝购物车有什么降价幅度比较大的商品」发给千问时,两者的权限差距一目了然:千问不仅直接列出了购物车清单,甚至清楚地知道里面那把人体工学椅「已经加购快300天、看了几十次」。
与此同时,支付路径,阿里目前也没有向灵光2.0开放。当我们在实测中让灵光点一杯瑞幸咖啡时,它无法调用近在咫尺的支付宝AI付,只能告诉用户「最后一步得你自己点一下确认」,并甩出一条跳转支付宝瑞幸团购券的链接。
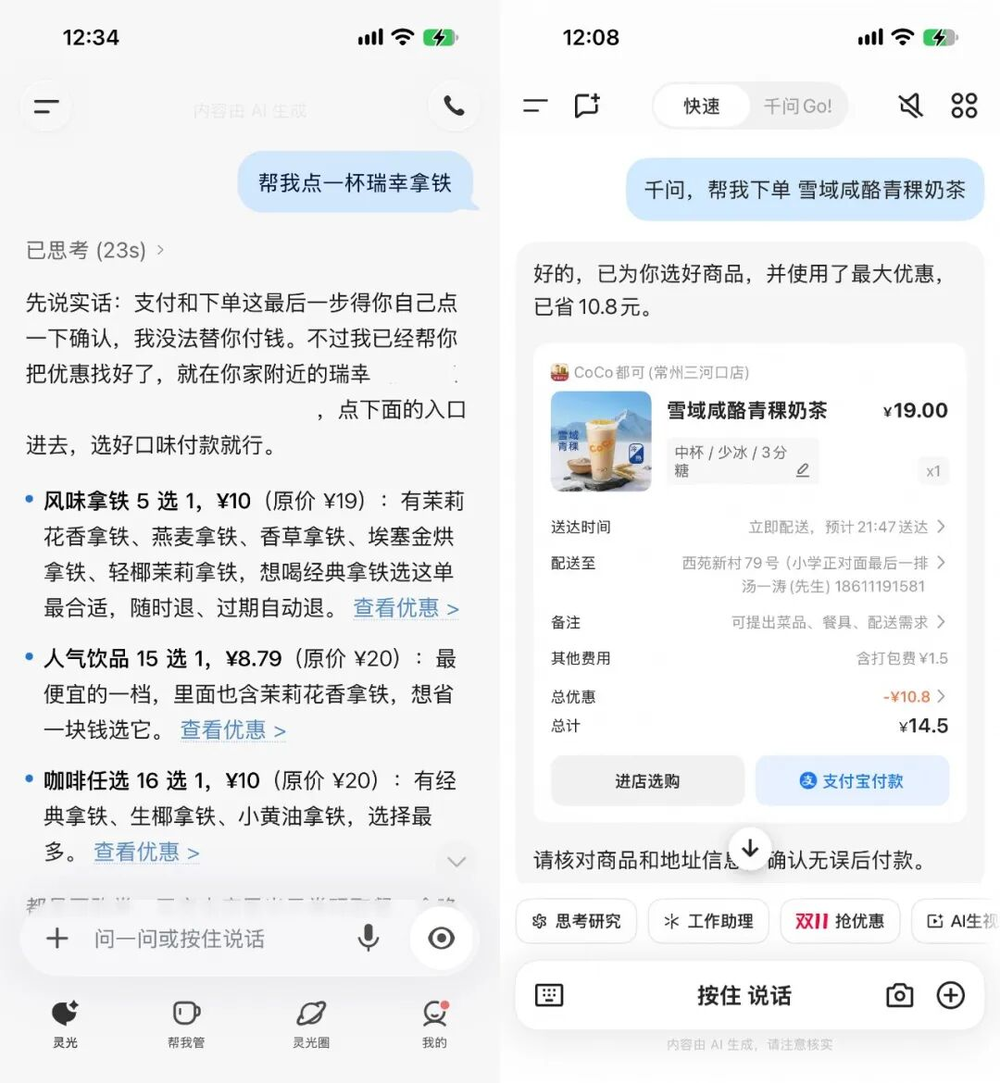
灵光(左)无法完成支付,只能给出跳转到支付宝的链接;千问(右)可以直接在App内完成点单的全流程
灵光和千问支付权限的差异,部分源于集团内部的组织边界与产品分工。一方面,蚂蚁与阿里作为两个独立运营的主体,数据与接口有着严格的合规隔离;另一方面,在阿里的AI布局中,依托支付宝App的「阿宝」负责服务大众用户的日常需求,而独立的「灵光」则侧重于前沿的产品与技术探索。
这是国内互联网巨头在AI时代的普遍选择:交易闭环高度收拢在拥有自有交易场的平台内部,对外则保持严格的防御。
字节跳动联合中兴努比亚推出初代豆包手机时,就尝试用系统级权限跨应用模拟点击,结果迅速触发微信、淘宝等App的风控拦截。
到了今年9月16日,量产版「豆包手机二代」(努比亚NaviX Ultra)上市,字节改用更为温和的「协议敲门」方式,推出了SAEP(屏幕自动化操作声明协议),把是否允许AI操作的选择权交给开发者。
但10月14日公示期结束后,仍有155款主流App明确拒绝,覆盖腾讯、阿里、快手、美团四大系,京东是唯一全系未出现在拒绝名单上的主要平台。
跨平台打通受阻的同时,各家巨头在自家生态内部却在加速闭环:千问打通了淘宝,豆包App已接入抖音电商内测直接下单,微信支付则推出了『AI专属卡』,接入自家的WorkBuddy去点美团团购。
美国市场的博弈路径则有所不同。Meta手里只有社交网络而没有电商平台,Muse想要完成购物,只能靠云端浏览器访问公开网页,或是逐家进行商业谈判。
这同样引发了分化:Muse上线12天后,依赖站内搜索广告变现的亚马逊便于9月20日将其屏蔽;摩根大通、嘉信理财等金融机构也阻止了Agent访问客户账户。
相反,靠商家交易抽成、长期与亚马逊竞争的独立站平台Shopify选择与Muse合作,允许其浏览店铺并用Shop Pay结账。今年1月11日,Shopify还与谷歌联合发布了旨在标准化智能体交易接口的UCP(通用商务协议)。
02
责任:你始终是第一责任人
在现实世界里,你之所以需要一个私人助理,本质上是为了把一部分决策和执行的责任转移出去。一个人类助理出错了,你可以让他重做、可以依法追责。这种风险分担,本身就是雇佣关系的一部分。
AI助理目前做不到这一点。翻开《灵光用户服务协议》(2026年5月29日版本),第1.3条用加粗字体写得很明确,Agent协助完成的操作,视为用户本人的操作,后果和风险由用户承担。
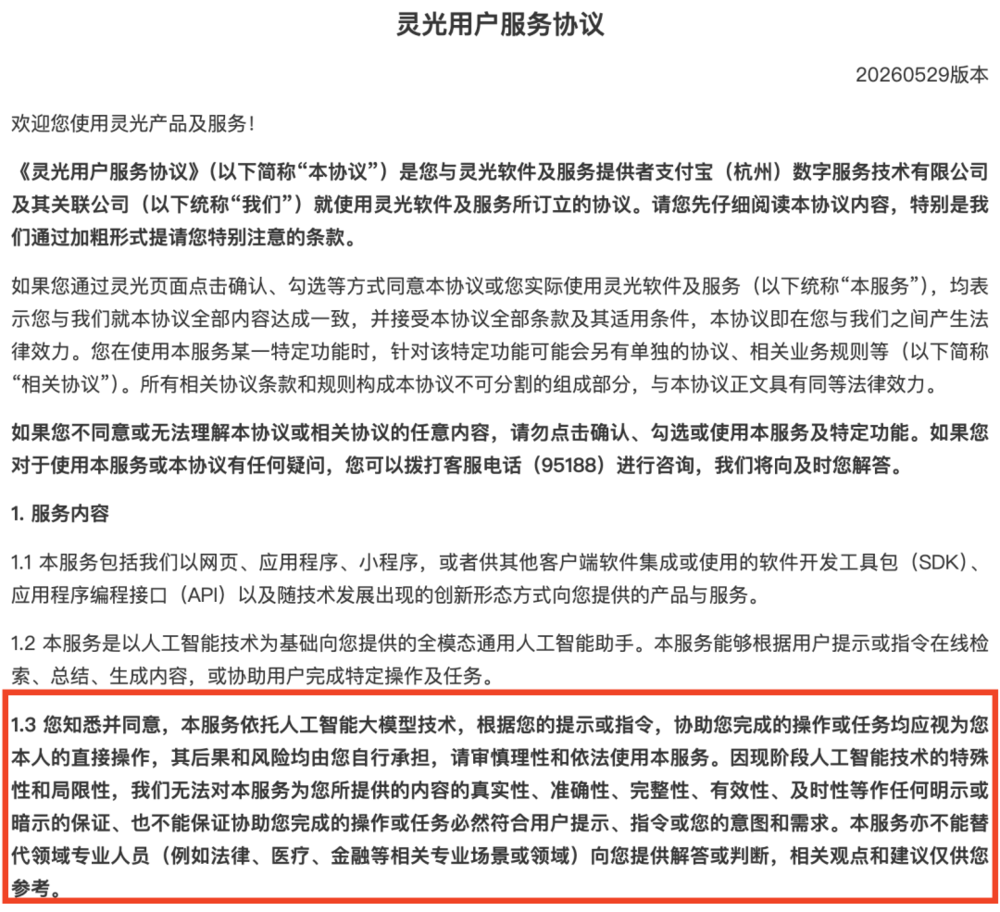
这并非灵光独有,而是当下AI行业的通行条款。在现实的消费体验中,这是一个结构性矛盾。一方面,在厂家的市场宣发与公关叙事里,AI助理被包装成无所不能的「赛博管家」,鼓励用户放手。但与此同时,在底层的技术现实中,大模型幻觉无法消除,AI在自动化运行中一定会出错。这套叙事逻辑本身就是悬空的。
这很像过去几年的自动驾驶行业:车企在宣传时往往强调系统的自动驾驶与托管能力,但在用户协议与法律定性上,始终将其限定为L2级辅助驾驶,不赋予AI自主承担风险的资格。方向盘后的驾驶员依然是第一责任人,一旦发生事故,法律责任由用户自行承担。
对用户来说,当下最实际的建议可能是:像对待L2辅助驾驶一样对待AI助理,让它帮你盯着,但做决定和按按钮的时候,自己确认一遍。
03
忠诚:谁付钱,它替谁说话
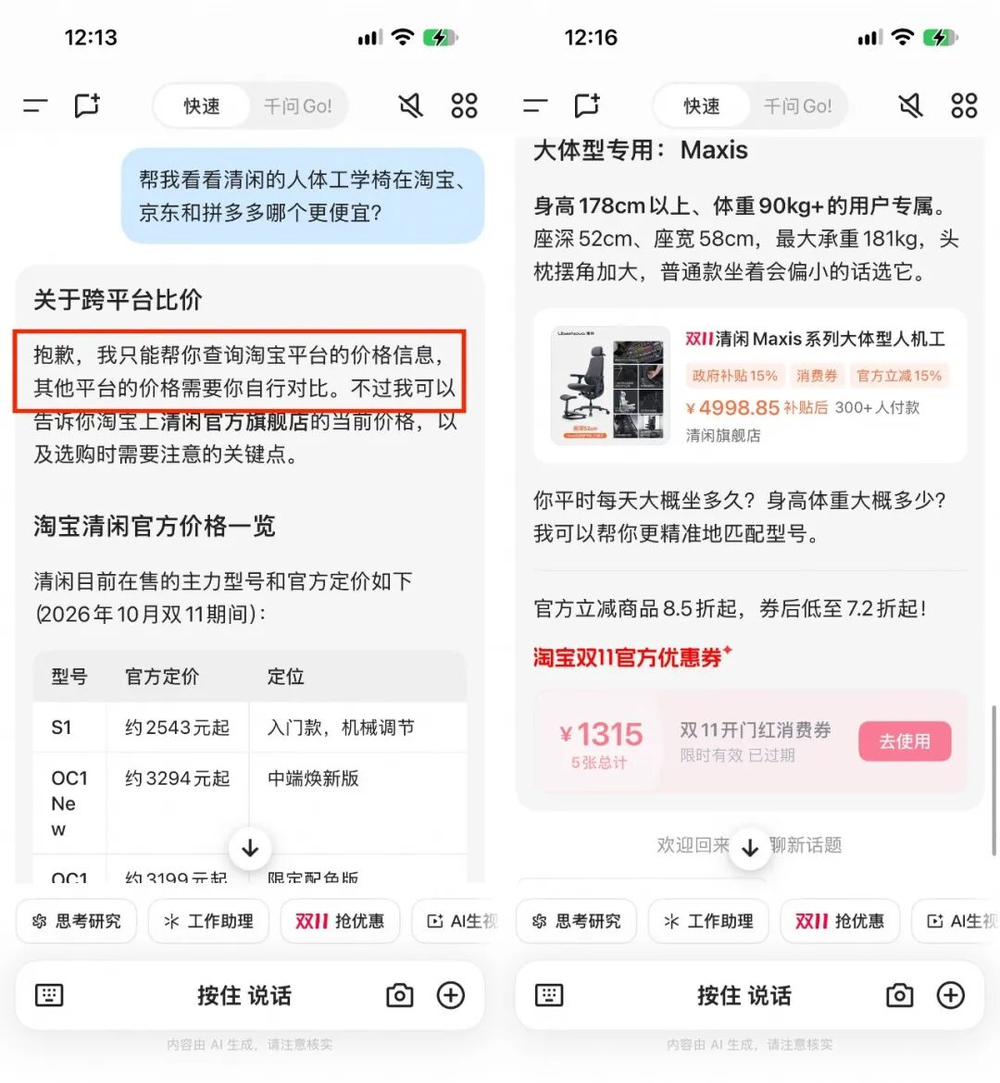
在所有的实测环节里,最能体现个人AI立场差异的,是一道关于比价的测试题。我们问千问和灵光同一个问题:「清闲人体工学椅在哪个平台买最便宜?」
两款产品的回答截然相反:
千问直接回复:「抱歉,我只能帮你查询淘宝平台的价格信息。」在给出的淘宝商品卡片下方,还叠加了各类折扣、红包信息。
灵光则调取了公开网页信息,同时比对了京东和淘宝的到手价,最后给出结论:「京东最便宜,建议直接在京东下单。」
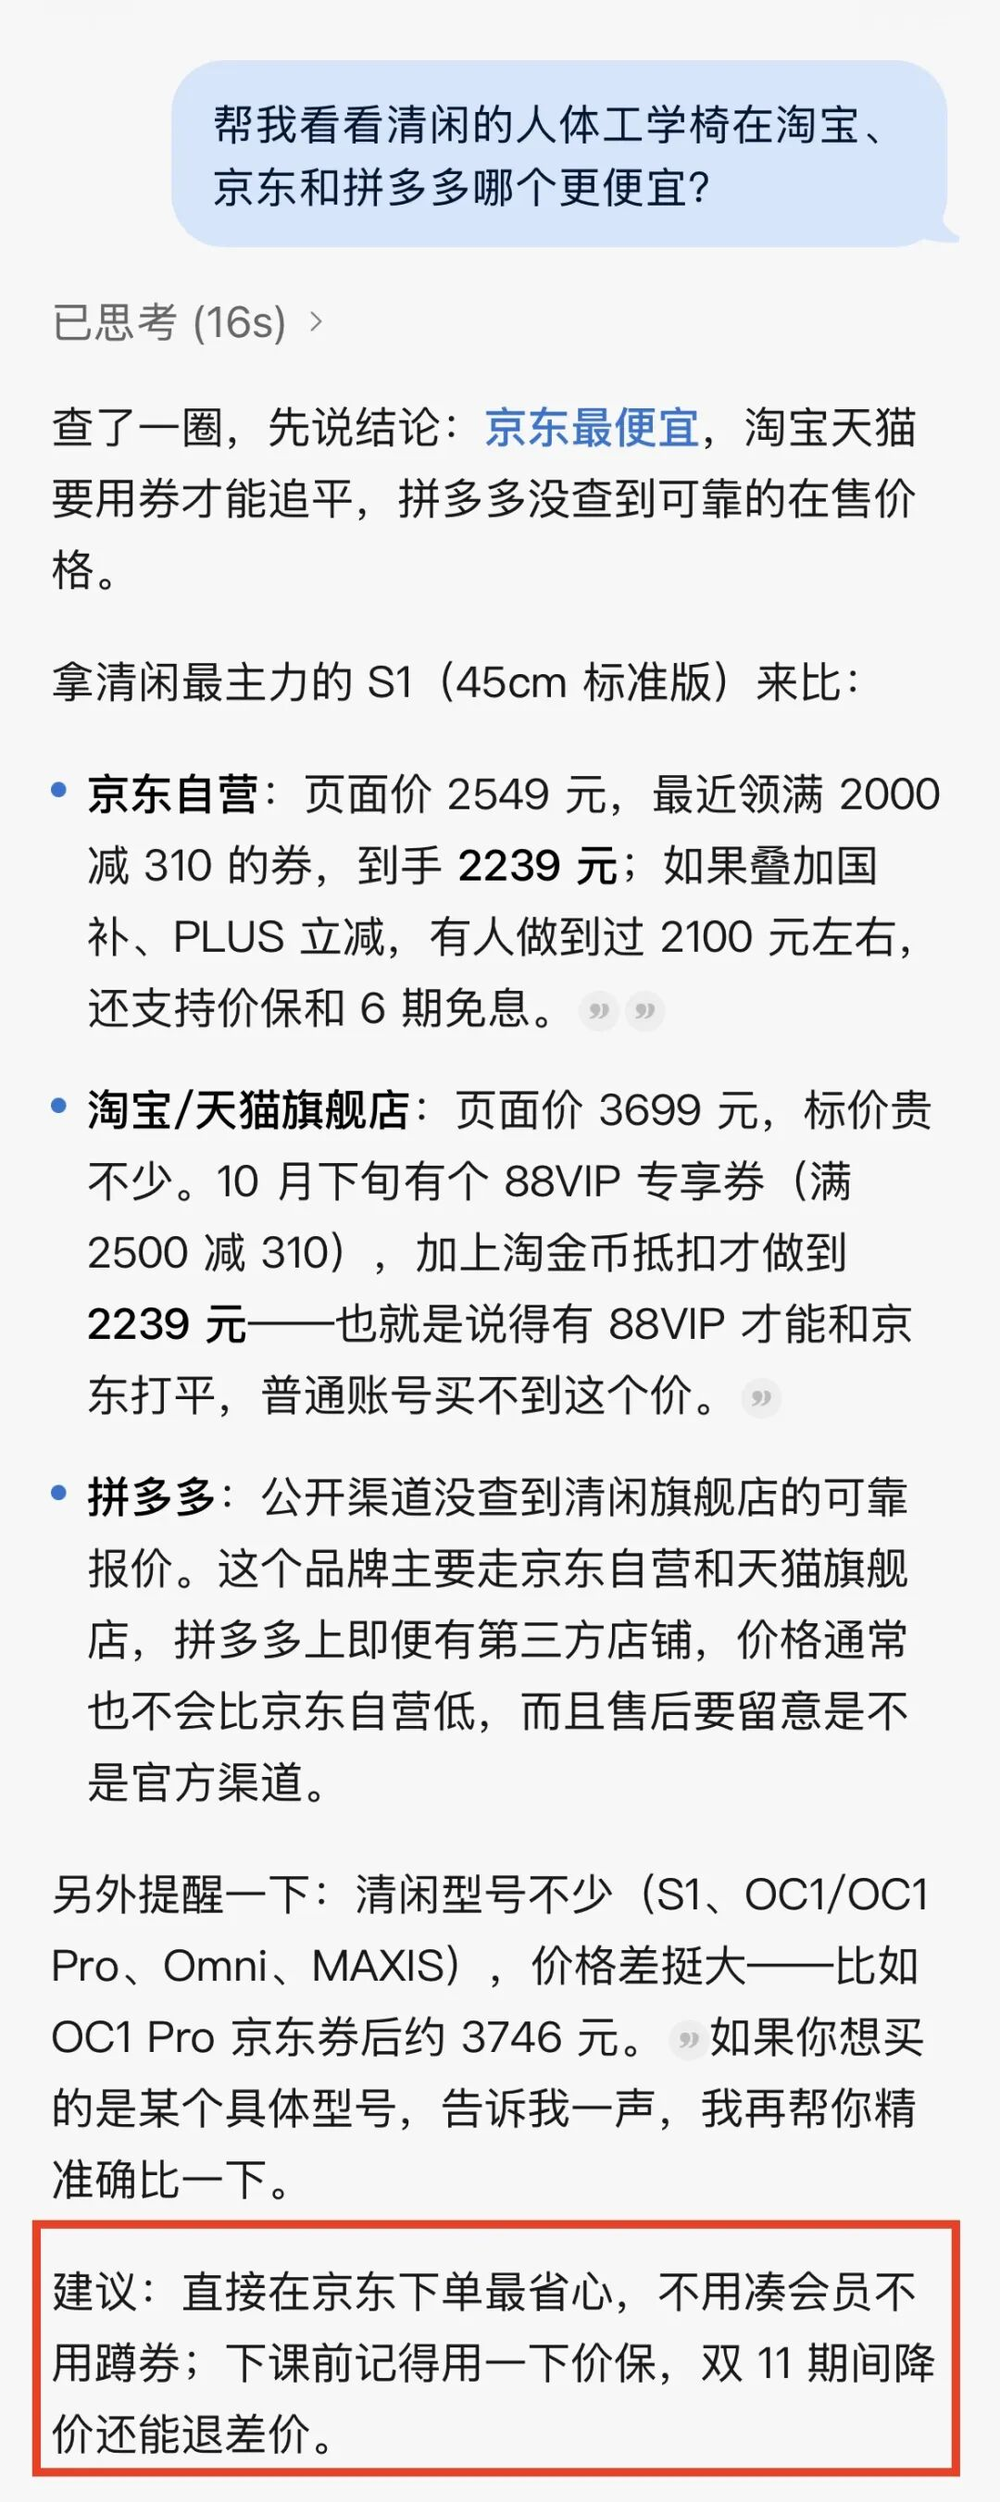
灵光之所以能给出这样客观、完全站在用户省钱角度的建议,很大程度上是因为它目前处于交易闭环之外。但一旦进入商业化深水区,「钱从哪来」就会立刻决定Agent替谁说话。
Muse的商业模式已经比较清晰。对多数用户免费,主要从平台上的交易中抽成。花旗预测,Muse变现后约贡献1680亿美元交易额,按5%佣金率,首年交易收入约84亿美元。
而在国内,摩根士丹利9月15日发布的报告同样预测,到2030年中国消费者AI可变现市场规模将达约2940亿元人民币,其中约99%都将来自商家出资的广告和交易佣金。换句话说,在分析师眼中,中国消费AI的钱几乎全部来自商户,而不是用户。
如果几乎全部收入来自商户,AI助理的利益就很难与用户完全一致。在Shopify这种商家高度分散的生态里,跨平台推荐和抽佣可以并存。Agent帮用户找到最合适的商品,平台从中抽成,三方都受益。但在国内平台高度集中的市场结构下,一个深度绑定单一商城的AI,天然会倾向于扮演商城导购的角色。
订阅是另一条路。Muse针对重度用户推出了高昂的订阅档位,Power档每月20美元(每周5亿token额度),Max档每月100美元(每周30亿token额度);Anthropic的Claude Duet同样严格受制于付费套餐额度。
用户直接为算力买单,理论上能让AI保持独立立场,但这取决于普通人愿意为一个「替自己操心」的软件付多少钱。历史经验表明,纯工具订阅在中国C端市场是一条很难跑通的路径。
目前,蚂蚁还没有公开灵光2.0的商业模式。它今天在比价时毫不犹豫地站在用户这边,很大程度上是因为它尚未背上交易变现的指标,但这并不代表明天它接通商业闭环后,还能保持同样的中立。
*头图来源:The Guardian|作者:Keystone-France/Gamma-Keystone
本文为极客公园原创文章,转载请联系极客君微信geekparkGO
极客一问
你用了蚂蚁灵光这个App吗,
觉得如何?