本文来自微信公众号: 涌流商业 ,作者:李伟
10月的最后一周,白酒上市公司陆续交出了前三季度成绩单。
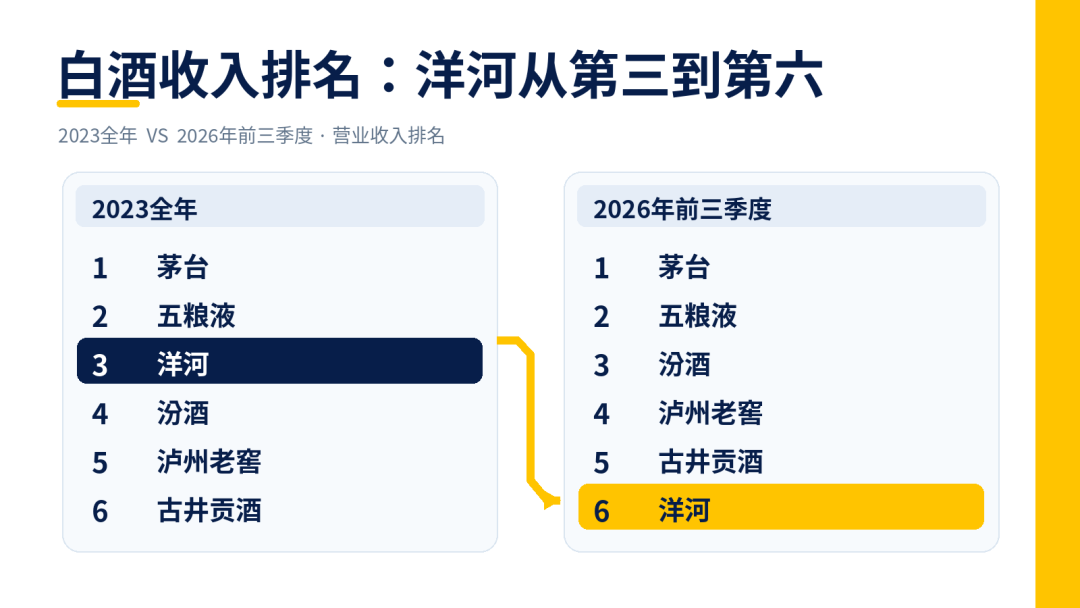
按照营业收入排名,茅台、五粮液、汾酒仍居前三位,第四至六名有了新变化:泸州老窖以146.68亿元位列第四,古井贡以127.70亿元升至第五,洋河以118.22亿元退至第六。
两个月前,情况还不是这样。
今年上半年,洋河以不到1亿元的微弱优势,超过泸州老窖回到第四位;古井贡酒排在第六。第三季度过后,泸州老窖和古井贡酒双双超过洋河。
2010年,洋河以76.19亿元的收入超过泸州老窖,风光跻身前三。之后的十多年里,茅台、五粮液、洋河稳定在前三甲。直到2023年,洋河收入331.26亿元,最后一次站上这个位置。
2024年,汾酒和泸州老窖排在了它前面。2025年,洋河还是第五。细看2026年第三季度的数据,洋河面临的问题已经不只是排名第六。
毛利润不够支付销售费用
洋河第三季度实现营业收入12.81亿元,同比下降61.10%,归母净利润亏损7.71亿元。去年同期,它亏损3.69亿元。
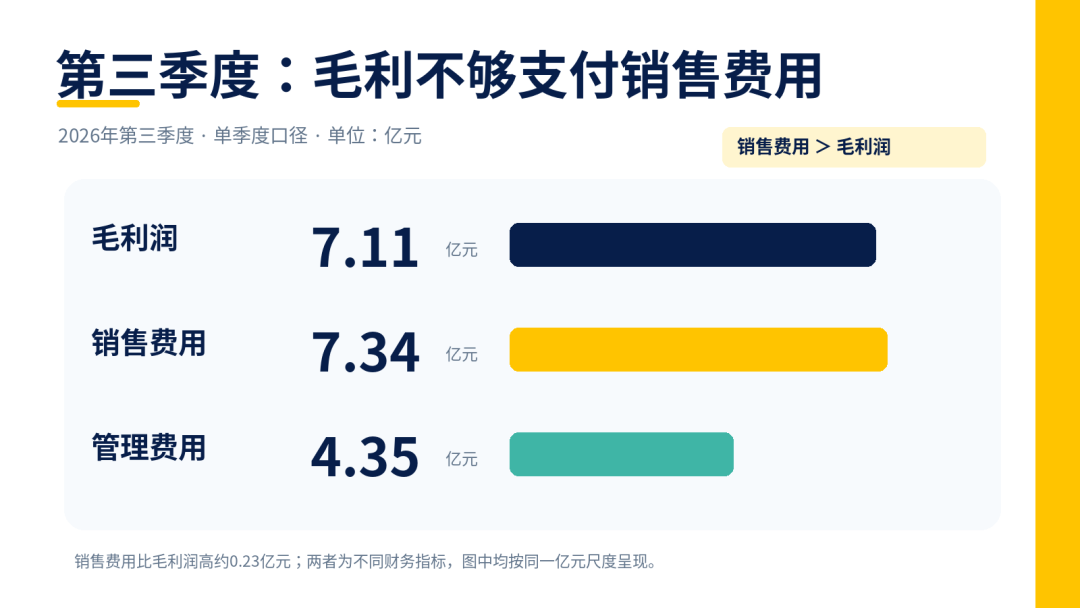
白酒企业历来高毛利,但洋河在这一季度出现了不常见的对比:按半年报和三季报推算,洋河第三季度的毛利润约为7.11亿元,销售费用却达到7.34亿元——卖酒产生的毛利,没能覆盖住销售费用。
除此之外,公司还有4.35亿元管理费用、税金及附加等其他支出。
洋河没有突然增加营销预算,第三季度,它的销售费用还同比下降了约四成。问题是收入减少得太快,第三季度,洋河的销售费用率升至57.3%,管理费用率34%。与去年同期相比,两项费用率分别上升了19.3、20.9个百分点。
销售规模收缩,遍布各地的销售人员、维持渠道运营所需的成本,没有同步减少。这套过去支撑洋河增长的销售体系,如今给利润表带来了沉重负担。
洋河收入下降,不完全意味着消费者少买了六成的酒。酒厂减少发货,会先影响财报收入,不一定与消费者的购买量同步变化。公司在主动压缩渠道供货,稳定产品价格。
终端需求情况不算好,中秋国庆期间,申万宏源的渠道调查估计,洋河终端动销同比下降约15%-20%,库存继续下降,主要产品批发价格总体稳定。招商证券此前的渠道样本更加悲观,指出部分产品动销降幅更大。
不同机构的调查区域和样本不一样,但共同指向了洋河眼下的处境:酒厂正减少供应,渠道库存有所改善,消费者购买还是疲弱。
这一轮调整是从什么时候开始的?业绩数据显示,洋河2023年收入创下历史纪录时,销量已经发生变化。
收入最高那年,酒卖得少了
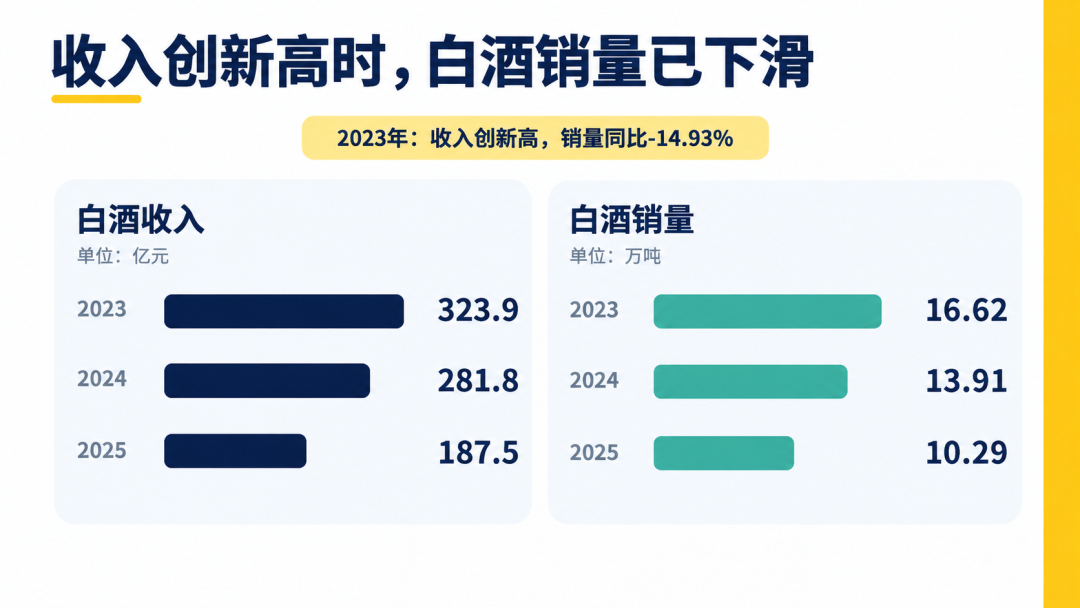
2023年,洋河营业收入331.26亿元,同比增长10.04%,是上市以来的最高点。
但同一年,洋河实际销售白酒16.62万吨,比2022年减少了14.93%。收入增长了,卖出去的酒却少了。产品结构升级,抵消了销量减少的影响。
压力隐现——2023年5月18日的业绩会上,有投资者向时任董事长张联东提问,说他接触到的老款梦之蓝M6营销活动不少,部分售价已经低于600元。
张联东回答:“自M6+导入市场以来,M6产品社会库存已逐步消化。”
投资者问的是老款M6,不是升级后的M6+。这一问一答的背后,是一些产品的折扣和库存问题,已经引起股东注意。
三个月后,在一场机构电话会议上,洋河已经谈到了渠道压力。公司的表述是:“在渠道端存在压力的情况下,核心发力消费端,围绕场景抓动销,围绕开瓶抢份额。”
同时,洋河表示,已根据市场变化对海之蓝、梦六+进行管控,认为整体渠道库存仍处于比较合理的水平。
3年后回头看,这段话值得注意。
那时洋河还在保持收入增长,管理层却已经开始强调开瓶率和终端动销,而不仅是经销商进货量。
2023年下半年,公司进一步减少了中高端产品的供应。这件事直到第二年5月的业绩会上,才被管理层明确地解释。
当时有投资者发现,2023年洋河中高端酒上半年收入还增长约17%,全年增幅却只有8.8%,询问原因。洋河回答:“下半年,为了控制中高端白酒的市场库存,收缩供给量所致。”
另有投资者注意到,洋河2023年下半年的白酒实物销量,比上年同期减少了近4万吨。公司同样把原因归结为控制库存、调整销售结构、减少供给。
也就是说,洋河在收入创纪录的那一年,已经开始限制产品向市场流动的数量。
但2024年,公司仍然希望维持增长。洋河提出2024年力争实现5%-10%的营业收入增长。2024年上半年,洋河收入同比增长4.58%。接下来的变化,比预期的猛烈。
2024年第三季度,洋河收入下降44.82%;全年收入降至288.76亿元,同比减少12.83%。酒厂收入的下滑,从少数产品和部分渠道,扩大到了整体。
价格上也留下了印记。国信证券2024年6月的报告记录,江苏省内梦之蓝M6+的批发价格,从2023年5月约580元,降至2024年5月的530-540元。水晶梦、天之蓝批发价格也有不同程度下降。
2025年,调整进一步加深。这一年,销量降至10.29万吨,比2024年又减少25.99%。产量下降得更快,降幅达到39.20%。
产量降幅明显大于销量,显示洋河已经不只是减少向渠道发货,还在压缩生产、消化自身的库存。
2025年5月,张联东在年度业绩说明会上,对经营问题作过一次集中解释。他承认,洋河存在品牌焕新不足、吸引力下降问题;产品价格更加透明,经销商利润空间受到挤压;此前连续多年较快增长,也积累了渠道库存。
张联东还谈到,公司从经营终端渠道转向经营消费者的速度,需要进一步加快。这些问题,与两年前投资者询问老款M6库存,形成了呼应。
两个月后,张联东卸任洋河董事长。2025年7月,长期在宿迁地方政府任职的顾宇接任董事长。
改造销售体系
我们向前追溯,来理解洋河如今的处境。
2003年,洋河推出蓝色经典。之后,海之蓝、天之蓝、梦之蓝一起构成产品系列,洋河从江苏走向全国。
与产品升级相伴的,是公司对销售渠道的持续投入。洋河建立了厂家深度参与终端开发、经销商承担市场销售与客户维护的营销体系。酒厂销售人员深入各地,协助经销商开拓客户。
这种组织方式在白酒需求增长时发挥了作用。洋河不仅能把产品铺得更广,也能对价格、促销、陈列进行管理。
2010年,洋河超过泸州老窖,成为行业第三。
但当需求增长结束,这套体系面临考验。经销商通常承担库存和资金压力,产品畅销时,经销商愿意多备货,酒厂持续发货、实现增长。
如果酒卖得慢,经销商手中的库存越来越多,会通过降价回笼资金。酒厂销售人员即使更加努力,也未必能增加订单。
2025年下半年,洋河启动营销组织改革。2026年1月,担任总裁多年的钟雨退休,顾宇一度兼任董事长和总裁;7月,陈军接任总裁。
陈军2024年进入洋河高管团队,在此之前,他长期在宿迁政府和地方国企任职。一年多的时间里,洋河完成了董事长、总裁两个关键岗位的交接。
与人事更替相比,更直接影响经营的是销售组织变化。
今年6月3日,洋河召开股东大会。面对股东关于营销体系改革的询问,公司承认,过去按品牌设立销售公司的模式,存在资源分散、内部协同不足、市场响应迟缓等问题。
随后披露的一组数字,显示改革的规模相当大:洋河原来有73个事业部,精简至47个;分公司和办事处,从575个减少到289个,接近减半。
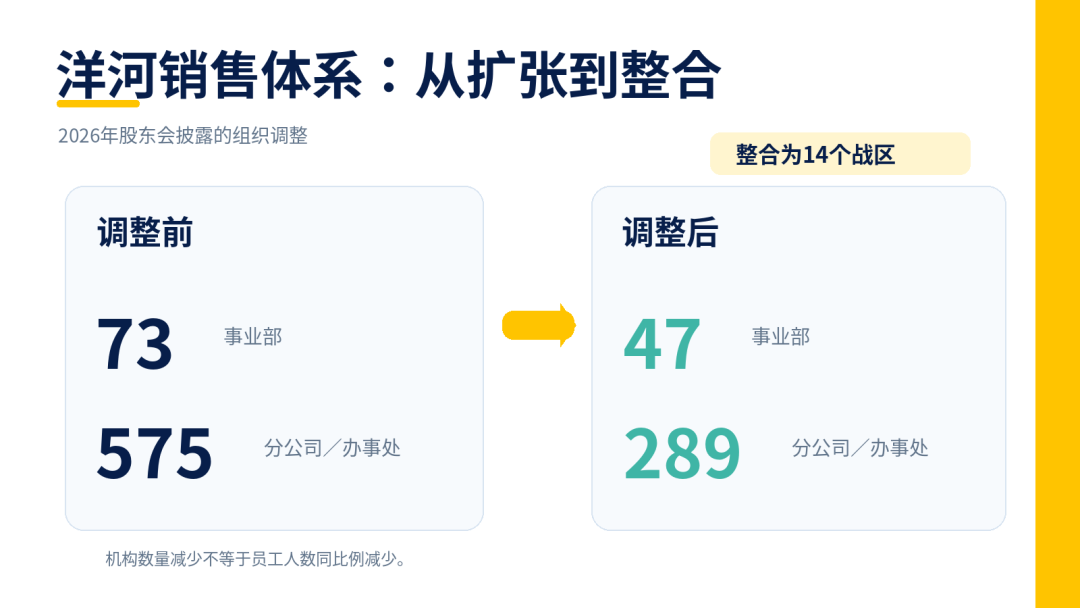
原本分开运作的洋河、双沟、名酒、贵酒销售体系,被整合为14个跨品牌战区。过去,不同品牌的销售在同一地区可能各自运行,调整后,区域统一协调多个品牌,减少人员和资源重复投入。
曾经帮助洋河走向全国的销售网络,有相当一部分被合并或撤销。改革也不只是节约费用,洋河开始改变销售人员考核方式。
在6月的股东会上,洋河提出,要优化考核导向,从“唯结果”转向“重过程、强动销”,引导销售团队关注真实消费。
过去,销售人员很重要的一项任务,是帮助公司完成开票、发货和回款。现在,洋河希望把消费者开瓶、渠道库存、产品价格等指标纳入考核,避免销售人员只顾着把酒卖给经销商。
公司给出了描述:“今年整体市场呈现出动销开瓶>经销商出库>厂方回款的基本走势。”
这句话的意思是,洋河希望终端消费能够快于经销商进货,经销商向终端销售的速度又快于向酒厂补货,以逐步消化此前积累的库存。
因此,洋河2026年的业绩下降,有行业需求疲弱的影响,也有主动调整渠道的因素。
问题是,改革未必能立刻改变消费者选择。今年上半年,洋河江苏省内白酒收入43.91亿元,同比下降38.34%。同期,江苏另一家上市酒企今世缘的省内酒类收入56.68亿元,同比下降9.36%。
今世缘同样受到行业调整影响,但两家公司的收入变化差距明显。洋河在江苏本土面临的竞争压力不容忽视。
洋河重新把更多资源投入海之蓝。2025年,公司在江苏省内停止供应旧版海之蓝,推动第七代产品上市。今年,新版海之蓝向省外推广。
2026年5月的业绩说明会上,有投资者向洋河提出了江苏市场竞争的问题。公司解释,江苏省内除了海之蓝,其他产品的开瓶率略有增长,同时提到海之蓝的新旧版本切换。
两年前,已有股东担心海之蓝的竞争力。如今,这款帮助洋河打下市场的产品,仍然是公司要重点调整的对象。
洋河的改革有进展,从中秋国庆期间的渠道调查看,部分核心产品批发价格趋于稳定,经销商库存有所下降,但销量尚未明显恢复。
这种情况下,洋河既要减少经销商库存,又不能停止品牌推广。公司可以精简销售机构,但很难让销售成本随着收入等比例下降。这也解释了第三季度那组不同寻常的财务数字——卖酒赚取的毛利润,不够支付销售费用。
当年,洋河凭借蓝色经典和强大的销售网络进入前三。一晃十多年,它要重新组织这张网络,把销售的重点,从经销商回款转向消费者购买。