

本文来自微信公众号: 防冷涂的蜡书斋 ,作者:防冷涂的蜡
10月28日,《经济学人》发表《中国股市是全球市场中的一个巨大例外》:全球资本追逐AI,中国参与竞赛,股市却明显掉队。中金10月26日报告显示,沪深300从高点回撤20.2%,创业板指回撤41.1%。
文章从两个方向解释反差:产业层面,中国模型进步很快,软件付费意愿却较弱,AI盈利难以兑现;宏观层面,出口增长支撑经济,财政刺激的紧迫性随之下降,内需和股市承压。两条解释指向同一结果:中国参与产业繁荣,股票市场却未分享红利。
这些现象确实存在:中美AI收入有差距,出口强劲与消费偏弱、财政支出放缓也同时发生。但事实之间仍有待验证的因果关系。AI收入差距能解释股票回报差距吗?出口如何影响财政决策?财政变化又怎样传导到股价?这三个问题决定了对中国股市的解释能否成立。
AI收入差距,为何解释不了股市差距?
商业化领先,不等于投资回报领先。Rhodium Group今年9月估计,中国模型企业合计年化经常性收入约107亿美元,明显低于美国头部企业。美国企业已有成熟的软件采购与云服务体系,AI更容易成为付费项目。
这项差距衡量了商业化进度,却无法直接衡量股东收益。因为商业化至少有三个环节:首先,客户愿意为服务支付多少;其次,扣除日常运营成本后,企业留下多少利润;最后,企业为获得这些利润投入的资本,能带来多高回报。只比较收入,相当于在第一环就宣布胜负。
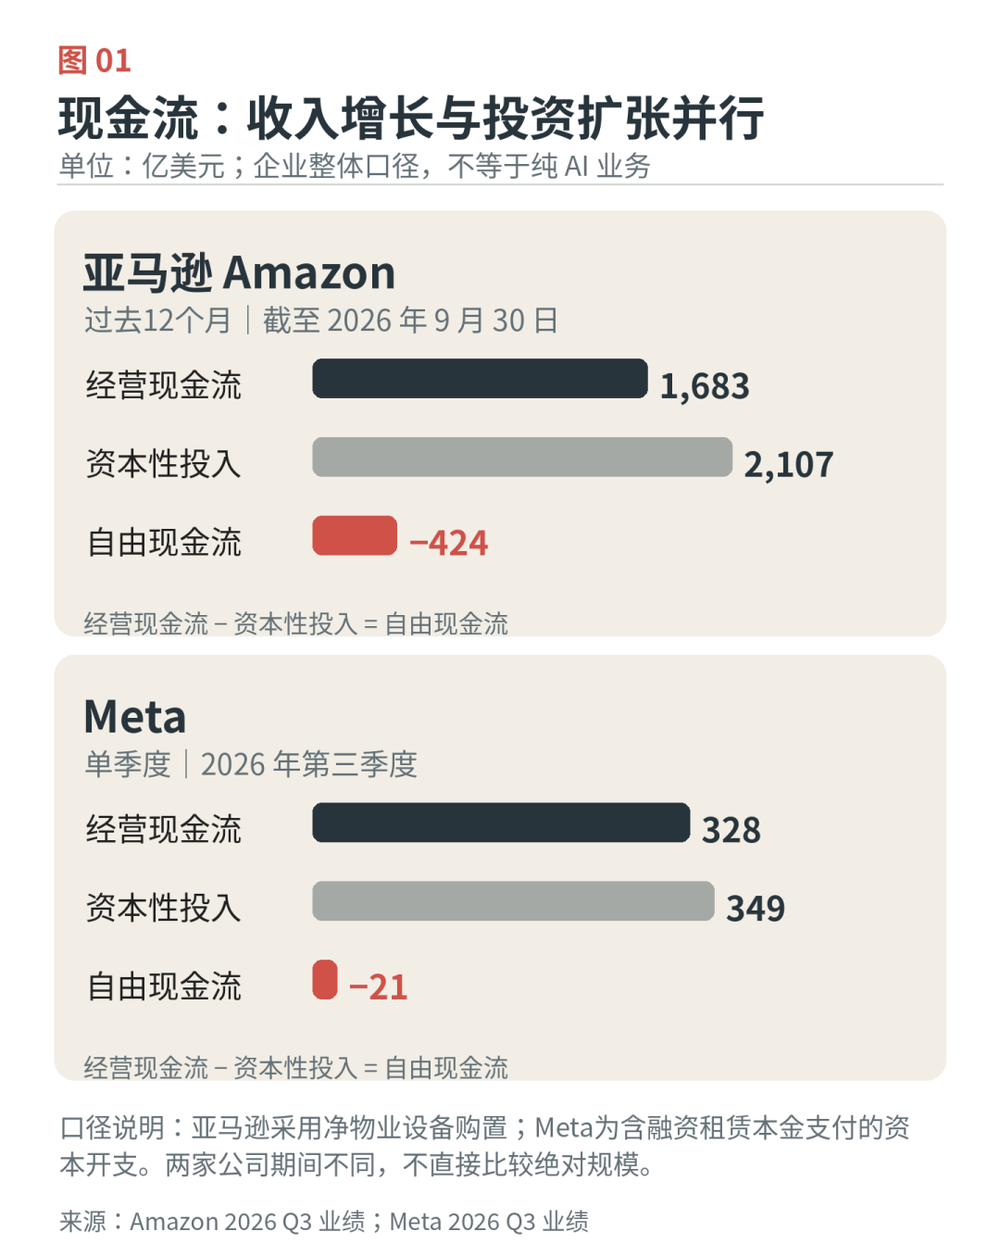
亚马逊最新财报提供了很有代表性的对照。2026年第三季度,AWS收入460亿美元,同比增长39%,营业利润178亿美元,云服务的盈利能力已经相当成熟。但截至9月底的过去12个月,亚马逊经营现金流达到1683亿美元,自由现金流却为负424亿美元。
这种反差来自投资。公司购买设备、建设数据中心的支出增加,经营现金再次投入未来产能。利润表衡量现有业务成果,自由现金流反映投资之后还能留下多少现金。两者关注的是不同的经营环节。
现有业务的利润,不能直接证明新增AI投资已经回本。AWS包含传统云业务,集团资本开支也覆盖其他项目。评价新建设施,需要观察新增投资与未来现金流,不能将成熟云业务的全部利润归入AI。
Meta的情况类似。第三季度经营现金流为328亿美元,自由现金流为负21亿美元,全年资本开支预计1350亿至1450亿美元。Meta已经通过改善广告推荐获得AI带来的增量收入,但设备投资的回收情况,还要放到未来多个经营周期中检验。
中美比较还要考虑投入规模。Rhodium预计,中国2026年AI资本开支约1390亿美元,规模仅为美国的15%至20%。美国获得更多收入,也投入更多资本。两者并存,不能仅根据收入总量判定哪一方为股东创造了更高的资本回报。
还有股票的买入价格。即使一家美国公司未来利润是中国同行的两倍,投资者若已经为它支付了三倍的估值,未来收益也未必更高。企业在商业竞争中领先,与投资者在股票市场上获得更高回报,中间还隔着资本投入和市场定价。
AI商业化越快,资本回报就有保障?
商业收入无法直接代表价值兑现,还涉及AI的成本结构。传统互联网软件在前期开发完成后,新增用户的直接服务成本通常较低。微信增加一位普通用户,或者一套软件再售出一个授权,并不要求平台按相同幅度增加服务器和研发人员。
第一层变化,是新增使用量对应持续的计算成本。大模型的每次推理都要消耗算力。用户提出简单问题,与让Agent反复检索资料、修改代码、执行多个步骤,消耗的计算资源可能相差很多。用户越活跃,收入有机会增加,服务成本也可能同步增加。
Bergemann等人在2025年的大模型定价研究中,将输入与输出Token的成本纳入分析。包月收费便于吸引用户,但高频、复杂任务会持续消耗计算资源;按量收费有利于控制成本,却要面对客户对价格的敏感。能否把增长转化为利润,取决于每类任务的收费与成本。
模型和芯片进步会降低单位推理成本,却未必让企业留住全部收益。当竞争者随之降价,客户也会要求更低的服务价格。技术进步能够扩大AI的使用范围,最终利润仍取决于竞争格局和客户愿意支付的金额。
第二层变化,是巨额资本投入面临技术更新周期。数据中心建筑可以使用较长时间,AI芯片却可能被新一代产品迅速改变经济价值。旧设备能否保持利用率、服务价格能否覆盖折旧,都影响投资回收。收入持续增长,不等于项目必然在设备更新前完成回本。
可以作一个简化测算:假设企业投入1000亿美元建设AI基础设施,经济使用期五年,要求10%年化回报,期末无残值,每年需要约264亿美元净现金流。如果现金贡献率只有30%,对应年度收入就接近880亿美元。这里计算的是投资回收门槛,并非真实企业的盈利预测。
衡量AI商业化,需要同时看服务价格、使用量、现金贡献率和新增投资。美国模型企业已经获得更广泛的付费客户,但高额基础设施投资能否持续创造超过资本成本的收益,仍取决于未来经营结果。
商业化差距可以改变企业盈利预期,却不足以单独解释两个股票市场的涨跌。若要判断中国科技股表现为何不同,还需要知道各自市场曾给予AI业务多高的增长预期,以及这些预期后来改变了多少。
出口增长,为何不能推导财政克制?
2026年前三季度,中国出口增长,财政支出增速缓慢,消费偏弱。容易由此推断:出口托住经济,政府便减少刺激。但财政政策受多个目标与约束影响,经济数据的同步变化不能代替政策决策证据。
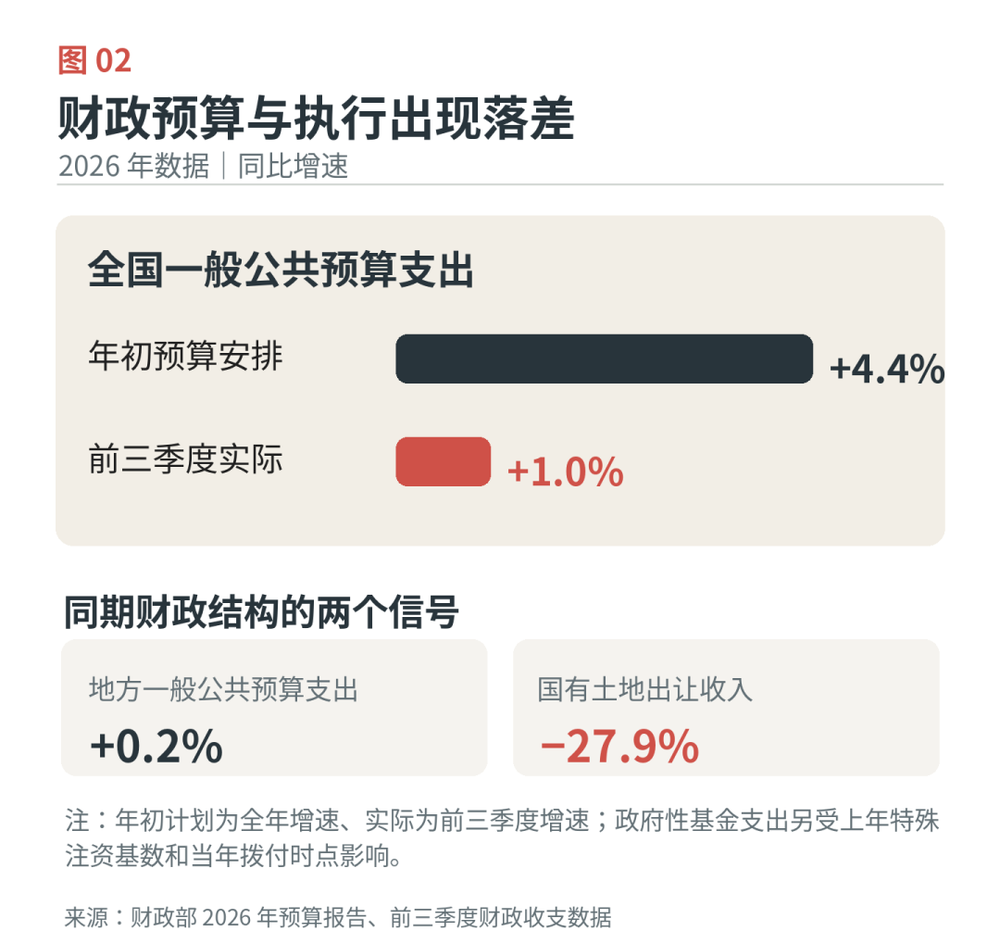
首先,财政安排要看时间顺序。今年3月公布的预算草案已安排全国一般公共预算支出30.01万亿元,同比增长4.4%,赤字率约4%,并明确了特别国债和地方专项债额度。年度预算早于后续季度的出口数据,不能用后来出现的出口增长直接解释年初安排。
财政力度还要区分预算与执行。财政部10月23日公布,前三季度一般公共预算收入增长5.1%,支出增长1%。其中中央本级支出增长5.8%,地方支出仅增长0.2%。如果将支出放缓归因于出口增长,就需要解释中央与地方为什么出现如此明显的差异。
其次,地方财政的实际约束有清晰的收入来源。前三季度,国有土地使用权出让收入下降27.9%,相关支出下降18.5%。土地收入减少,依赖这项资金安排的建设和公共项目自然受到影响。出口订单增加,也不能直接补足地方土地收入缺口。
政府性基金预算支出下降16.2%,还受到上年特殊支出基数和拨付时点影响。财政部解释,去年上半年有5000亿元特别国债资金用于向大型银行注资,今年安排的3000亿元计划在第四季度拨付。不同年度的资金入账节奏不同,会显著改变累计同比增速。
最后,出口只是宏观需求的一部分。国家统计局数据显示,前三季度出口增长16.4%,进口增长22.3%,社会消费品零售总额增长1.1%。外需支撑部分企业的订单,与国内消费疲弱可以同时发生。就业、投资、房地产、财政收入和债务约束,也都会影响政策选择。
经济学所说的财政政策反应函数,讨论的正是政府如何综合经济增长、物价、就业与财政约束,决定支出和融资安排。出口增长可能缓解短期增长压力,内需不足和地方财政困难却可能增加其他政策支持的需要。最终还取决于这些力量的共同作用。
因此,判断出口增长是否让财政刺激减少,需要检验具体政策过程:哪些原定措施被调整,哪些支出因此推迟,投资者此前形成的财政刺激预期又来自哪里。没有政策反应的证据,出口强劲和财政支出偏慢,只能说明两种现象并存,无法确认前者导致了后者。
财政支出放缓,不必然导致股票下跌
即使财政刺激低于预期,还要解释它怎样改变上市公司盈利与股价。财政支出影响企业订单、居民收入和市场信心,而股价对应的则是未来收益及其风险。中间缺少盈利预期与估值变化的分析,宏观解释就无法抵达市场结果。
第一,股票价格取决于现实与原有预期的差异。假设一家公司去年赚100亿元,今年利润增长20%,最终达到120亿元。但如果投资者原本预计它能赚150亿元,实际增长仍可能引发股价下跌。另一家公司利润下降10%,若市场此前预计下降30%,股价反而可能上涨。
财政政策也是如此。市场如果已经提前计入大规模补贴,最终政策低于预期,相关企业的盈利预测可能下调。若投资者从未计入这笔支出,同样的财政增速就未必形成新的价格冲击。影响股价的,是新信息与原有预期之间的落差。
第二,盈利变化与估值变化需要分别研究。股票价格可以近似理解为预期每股盈利乘以市盈率。即使盈利预测保持不变,投资者要求的回报率提高,愿意支付的估值倍数也可能下降。利率、风险偏好和增长预期变化,都可能影响这一过程。
资产定价学者John Cochrane在《Discount Rates》中讨论过折现率的重要性。投资者既判断企业未来能够创造多少现金,也判断承担这些风险、等待未来收入需要怎样的回报。对后一个问题的判断发生变化,股票价格就可能大幅调整。
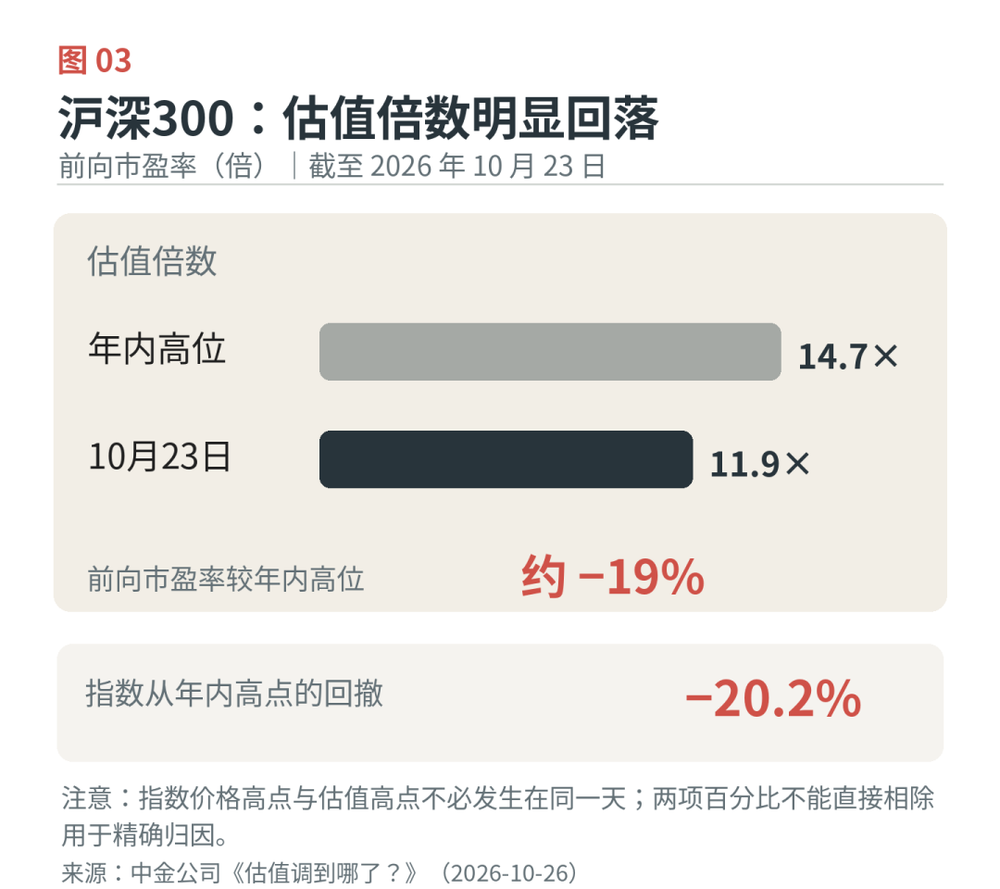
中金10月26日报告显示,沪深300从年内高点回撤20.2%;截至10月23日,前向市盈率由年内高位14.7倍降至11.9倍,下降约19%,股权风险溢价升至6.2%。这组数据至少表明,估值收缩是解释本轮市场表现时绕不开的因素。
假设一家企业预期每股盈利为10元,14.7倍市盈率对应147元,11.9倍则对应119元,股价下降约19%。这是简单的估值示例;指数价格高点与估值高点未必是同一天,不能由此直接得出本轮下跌的精确归因。
第三,财政政策对股市的作用还取决于市场如何理解政策。芝加哥联储研究日本2011至2020年的财政公告发现,部分刺激计划出台时,股市反而走弱,因为投资者将其视为经济前景不佳的信号。增加支出可以改善未来需求,也可能改变投资者对风险的判断。
同样的财政变化,传导到不同企业的结果也不同。出口设备企业依赖全球订单,消费企业受居民支出影响更大;沪深300、创业板指与恒生科技的行业构成也存在差异。要解释指数回撤,还需要检验不同企业的盈利预测和估值调整。
由此可以提出两项直接的研究要求:财政变化究竟影响了多少企业未来利润,投资者又在多大程度上调整了估值与风险定价。宏观政策能够影响股票市场,但无法省略企业盈利和资产定价两个环节,直接决定指数涨跌。
产业发展与股东回报之间,隔着什么?
中国制造业和AI产业能力持续进步,与股票市场阶段性调整完全可以同时发生。产业竞争力衡量一个经济体创造产品和服务的能力,企业盈利取决于竞争和资本使用效率,股东回报还受到资产价格与市场预期影响。这些因素彼此关联,却没有必然同步的关系。
还有一个经常被忽视的问题:产业进步创造的价值,不会自动、等比例地转化为原有股东的收益。技术进步可能让消费者获得更低价格,让企业扩大产能,也可能让部分公司形成更强的盈利能力;投资者最终能获得多少,还取决于企业如何配置资本,以及市场此前如何评价这些未来收益。
真正有解释力的财经研究,需要把产业增长、企业利润与资本市场回报放在各自准确的位置,再研究它们之间的传导关系。否则,只要经济中同时存在出口增长、财政放缓和股票下跌,就能事后拼出一个听起来完整的故事,却无法判断其中哪一环真正决定结果。
有解释力的经济分析,需要说明结果为何发生,也要说明结果在什么条件下会不同。对中国股市的理解尤其如此:它需要接受现实数据的检验,也需要超越用单一宏观变量解释整个资本市场的习惯。产业的成功和投资者的收益之间,仍有一段值得认真研究的距离。