本文来自微信公众号: 芯流智库 ,作者:禾水
将全景相机送上天空,影石筹备了近五年。
2025年7月28日,公司官宣联合第三方孵化无人机品牌影翎;同年12月4日,首款产品影翎A1全景无人机正式发售。它让用户戴上眼镜“坐进”航拍画面,也标志着影石正式切入无人机赛道。
十五个月过去,资本市场的成长预期已显著降温。截至2026年10月30日,影石总市值约348亿元,市值较高点蒸发超千亿元。影石在2026年三季报直言,无人机等新品类仍处市场教育期,尚未形成规模效应,对公司整体形成了负向影响。
影石的千亿回撤,包含市场对其多线扩张、盈利和估值的重新判断,不能全部归因于无人机。但一套影像技术究竟能支撑多少新品类,每拓展一条产品线要付出多少盈利与现金流代价,已然是影石绕不开的核心考题。
为何开炮?
影石进军无人机市场,背后有着现实的增长压力。在全景相机领域,影石已经占据了全球大半市场。2025年,影石实现营业收入97.41亿元,同比增长74.76%,当年影石全景相机全球出货量份额超过65%。
IDC 2026年第二季度全球全景相机市场报告显示,这一数字进一步升至72.5%,可2026年二季度全球全景相机出货量同比仅增长4%,影石在细分赛道已接近垄断天花板,迫切需要寻找新的增长点。
多年来,影石在全景拼接、隐形自拍杆和自由取景等技术上积累了丰富经验。这些技术可以延伸至无人机,让用户在飞行过程中记录周围的完整画面,再通过后期剪辑自由选择拍摄角度,降低航拍的操作门槛。
2025年7月28日,消费级无人机品牌「影翎Antigravity」及品牌标识官宣亮相,以“全景穿越机”的差异化定位切入消费级无人机市场。三天后大疆开启反击,2025年7月31日,大疆推出首款全景相机Osmo 360,正式进入影石长期占据优势的全景相机市场。不到两个月后,大疆又发布可穿戴相机Osmo Nano,将竞争延伸至影石的拇指相机领域。
这意味着,影石不仅要寻找新的增长空间,还要投入更多资源守住原有市场。双方的竞争已经很难局限在单一产品线上,演变为全品类的交叉攻防。
虽然影石创始人刘靖康表示,公司早在约五年前就决定布局无人机,当时甚至已经预想到,这一举动可能促使大疆反过来进入全景相机市场。但相机与无人机毕竟是两种不同的产品。飞行控制、避障、图传以及售后维修等环节,都需要影石重新建立能力。想要真正从大疆手中争夺市场,单靠影像技术还远远不够。
好一点,是不够的
全景沉浸式飞行的差异化体验,不足以撬动成熟无人机用户的品牌切换。影石向大疆发起挑战的影翎A1,是一款主打8K全景拍摄与沉浸式飞行的消费级无人机。
用户只需戴上Vision飞行眼镜,就能通过转动头部观察不同方向的空中画面;配合Grip体感遥控器,还可以通过手部动作控制飞行方向。即使无人机正在向前飞行,用户也能随时回头观察身后的景色,飞行方向与观看视角不再受到彼此限制。叠加标准电池配置下约249克的机身重量,对于旅行记录、户外拍摄等场景,这套方案确实有一定吸引力。
但问题在于,产品有新意,并不意味着消费者就愿意为它买单。
对于已经习惯传统航拍的用户来说,他们更关心的是能否稳定、便捷地拍出想要的画面。全景拍摄虽然增加了后期创作的自由度,但最终能否吸引消费者,还要看画质表现、成片效率以及日常使用习惯。
消费者对创新产品的接受阈值,远高于企业的普遍预期。哈佛商学院教授约翰·古维尔(John Gourville)曾提出著名的“9X”理论:企业会因创新者禀赋效应,高估新产品价值约3倍;用户会因损失厌恶与现状偏见,高估现有产品价值约3倍,两者叠加形成9倍的认知鸿沟——只有当新产品的综合体验达到旧产品的9倍以上,才能驱动用户主动完成品牌切换。这一规律在硬件消费领域尤为显著,局部功能的优化升级,很难击穿用户的使用惯性。
对于大疆的老用户来说,多年的使用习惯本身就是一种优势。从遥控器、飞行眼镜到电池、配件和维修服务,用户已经形成了相对成熟的使用体系。部分设备还可以在兼容机型之间继续使用,进一步降低了升级成本。
如果转向影翎,消费者不仅需要重新学习操作方式,还要考虑原有配件能否继续使用,以及新品牌的飞行可靠性、售后维修是否值得信赖,这些隐性成本都会直接影响最终购买决策。
然而,影翎还没来得及充分打开市场,大疆就迅速跟了进来。2026年3月26日,大疆正式发布Avata 360,同样将全景拍摄、后期自由取景与沉浸式飞行结合起来,直接切入全景无人机细分赛道,与影翎A1形成正面竞争。
根据发布时的官方定价,Avata 360包含N3飞行眼镜与穿越摇杆的体感畅飞套装,售价5488元。对于已经拥有部分兼容设备的用户,大疆还提供单独购买飞行器的选择,进一步降低了尝试新产品的门槛。
影石的应对方式是直接降价,3月27日,影翎全景无人机标准套装价格由6799元降至5499元,降幅达到1300元,但并未扭转其在竞争中的被动局面。影石无人机业务体量小、供应链成本更高,跟风降价会直接击穿产品毛利,进一步压缩研发、售后、渠道投入的空间。
当差异化卖点无法形成代差级体验优势,挑战者就会陷入“跟进即抹平”的被动局面。影翎A1的全景创新属于“加分项升级”,而非“核心痛点的十倍级解决”,一旦巨头跟进复刻,仅靠功能差异很难留住用户。这场产品端的攻防结果,最终会直接传导到公司的盈利表现与估值体系当中。
千亿市值蒸发的背后
影石上市初期的高估值,建立在「影像技术可跨品类复用」的成长预期之上。此前投资者的核心定价逻辑,是认可影石在全景相机领域的龙头壁垒,同时相信其能将影像算法、产品定义能力快速复制到云台相机、无人机等新品类,打开长期成长天花板。新品类的密集推出,曾持续放大市场对公司业务版图的想象空间,支撑了高成长股的估值溢价。
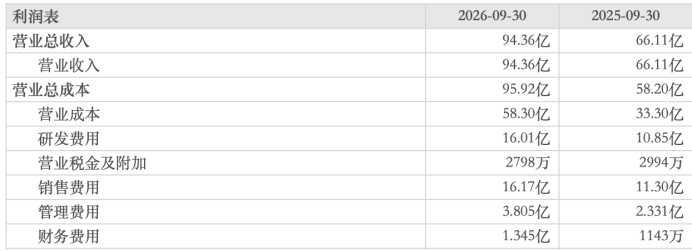
当扩张的代价开始体现在利润表上,高成长预期便迎来业绩验证的考验。前三季度,影石实现营业收入94.36亿元,同比增长明显,高于上年同期的66.11亿元。但同期营业成本也从33.30亿元升至58.30亿元,增幅更快,综合毛利率由上年同期的49.61%降至38.21%,同比下滑约11.4个百分点。
费用端的压力同样不小。前三季度,影石销售费用由11.30亿元增加至16.17亿元,研发费用由10.85亿元增加至16.01亿元,两项合计增加约10亿元。但在收入增长尚未充分转化为利润的阶段,费用扩张直接挤压了盈利缓冲垫,也让市场对新业务的投入产出比产生质疑。
影石2026年半年报披露,深圳影翎科技上半年实现营业收入约2.30亿元,净亏损约2.90亿元。对于刚刚进入无人机市场的影石来说,产品研发、渠道建设和市场推广都需要时间,短期内盈利承压并不意外。真正需要关注的是,这些投入何时能够换来持续的销售增长和盈利改善。
高库存与现金流承压,进一步压缩了估值的安全边际。截至2026年9月末,公司存货规模达71.54亿元,较年初的29.19亿元增长约145%;同期前三季度经营活动产生的现金流量净额为-42.64亿元。
对于快速扩张的消费电子企业而言,提前采购芯片和其他原材料、为新品上市备货,本身就是正常的经营行为。芯流认为,若终端需求不及预期或产品迭代加速,企业将同时面临库存贬值与现金流紧绷的双重压力,这也是市场下调估值的重要原因。
芯流观点:一场尚无赢家定论的消耗战
对影石而言,进攻大疆付出的代价远超预期。市值大幅回撤、利润近乎归零、经营现金流由正转负、高库存高悬头顶,原本健康的财务结构被多线扩张拖入紧绷状态。
对大疆而言,这同样不是一场零成本的防御战。为了应对影石的跨界,大疆不得不切入全景相机、拇指相机等影像赛道,新增研发与渠道投入,被动卷入自己并不擅长的品类竞争。
品类扩张不是简单的技术平移,用户心智也不是靠一款差异化产品就能撬动。跨界战事的本质,从来不是“谁取代谁”的零和博弈,而是一家细分赛道龙头在主业增长见顶后向外突破的必然试炼。当新鲜感逐渐退去,价格战不断深入,双方最终比拼的将是持续盈利的能力。影石想从大疆手中抢走市场,大疆则要守住自己的优势。打到最后,谁能留下更多利润,或许比谁抢下更多份额更重要。
*头图由AI生成