本文来自微信公众号: 和讯 ,作者:和讯财经研究
10月27日,国家统计局公布前三季度规模以上工业企业利润同比增长15.5%。四天后,A股三季报披露收官,4038家A股工业类上市公司合计归母净利润23478.5亿元,同比增长25.86%,增速高于规上工业企业。
两份数据都指向"增长"。但把镜头推近到单家公司,却是另一幅图景。
对4038家具有可比财务数据的A股工业类上市公司逐一拆解后发现,利润增长并没有均匀分布在公司之间。相反,少数公司、少数产业链环节贡献了绝大部分利润增量。
谁在推动工业利润增长?增长又有多少企业真正分享到呢?
01
25家公司占据全工业类利润增量的84.3%
2026年前三季,4,038家A股工业类上市公司合计实现归母净利润23478.5亿元,较上年同期的18654.5亿元增加4824.0亿元,同比增长25.86%。
但这4824亿元的新增利润,并不是由数千家公司共同推动的。
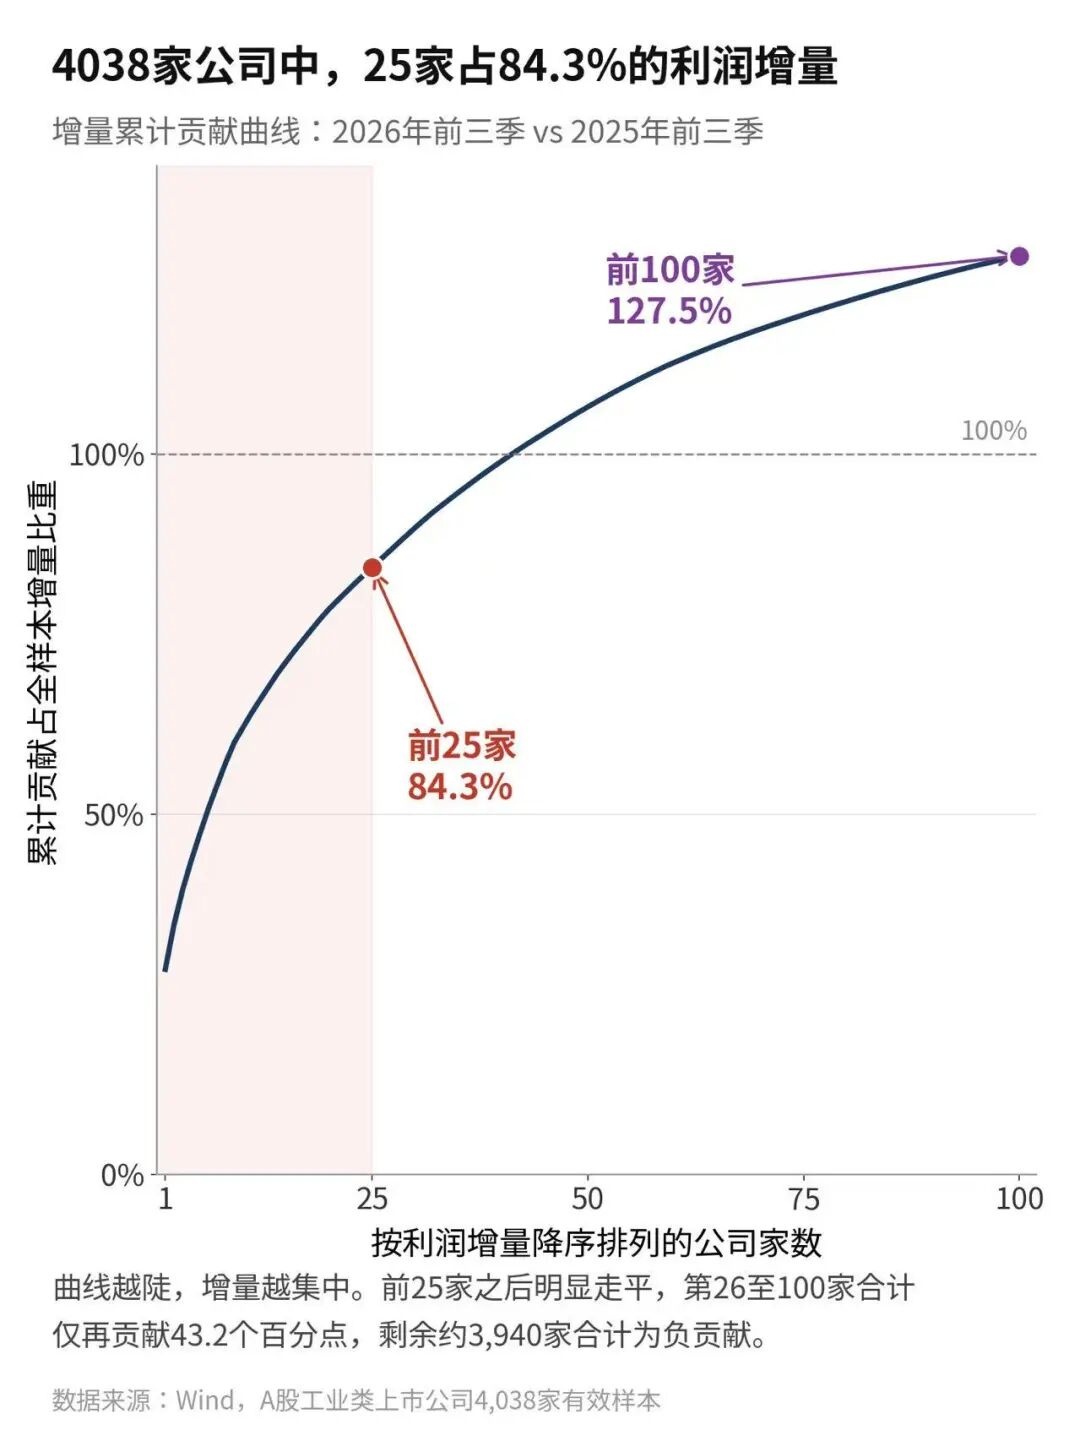
按照利润增量降序排列,排名第一的长鑫科技单家贡献增量1373.2亿元,占A股工业类增量的28.5%;前10家公司合计贡献62.0%,前25家公司合计贡献84.3%。
换句话说,4038家公司中,占比99.4%的其余4013家公司,合计仅贡献15.7%的利润增量。
如果继续扩大观察范围,集中度更加突出。前100家公司累计贡献达到127.5%,意味着剩余3938家公司合计为负贡献。整个样本中,利润同比减少的公司达到2,142家。
一边是利润总量快速增长,另一边却是大多数公司的利润增长并不明显,甚至出现下降。A股工业类公司的增长,首先呈现出的是一场高度集中的结构性增长。
02
利润增量从哪里来?AI算力链成重要推手
那么,推动这轮利润增长的究竟是哪些行业?
利润增量排名前25的公司给出了一个重要线索。
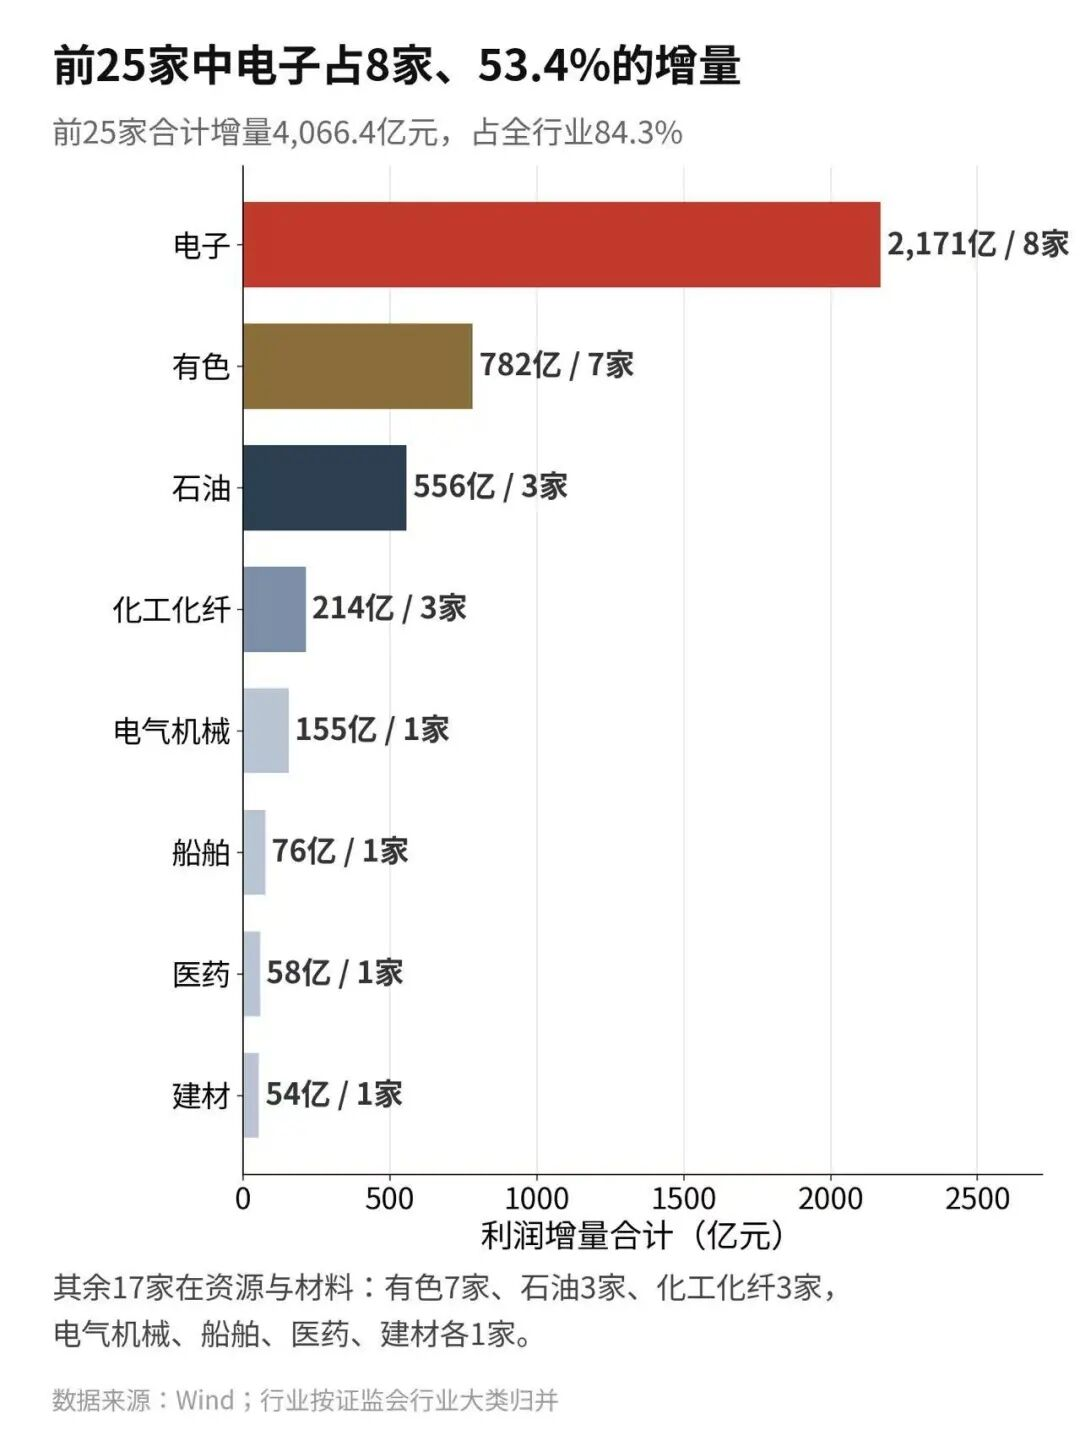
这25家公司合计贡献增量4066.4亿元,占A股全工业类84.3%。拆开看,电子行业占据8席、贡献其中53.4%的增量;其余17家分布在有色金属(7家)、石油(3家)、化工化纤(3家)、电气机械、船舶、医药、建材等行业。
如果把视线进一步聚焦到前10家公司,产业线索更加清晰。
长鑫科技位居首位,其后依次是中国石油、宏桥控股、紫金矿业、工业富联、中国海油、宁德时代、中际旭创、江波龙、兆易创新。
其中,AI算力链相关公司占据5席,合计贡献利润增量1939.1亿元;其余5家来自石油、有色金属和电池行业,合计贡献1052.6亿元。
传统能源和资源行业仍在贡献利润,但以AI算力为代表的新兴产业链,已成为本轮利润增量中不可忽视的力量。
进一步拆解AI算力链,存储环节的变化尤其值得关注。
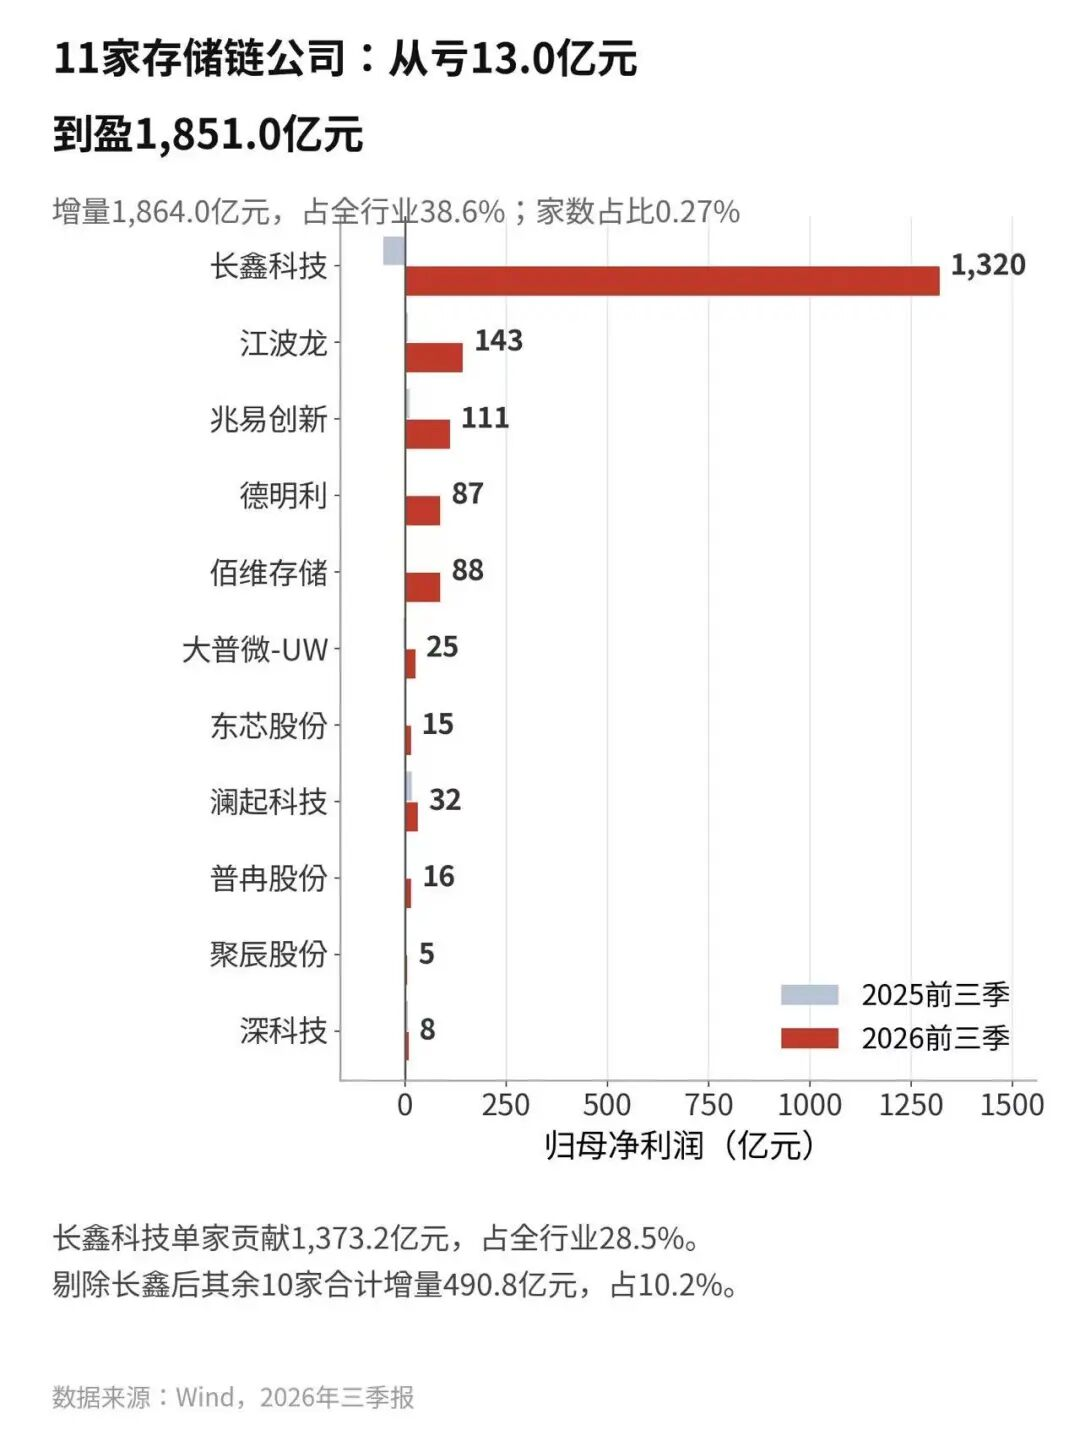
11家存储公司(长鑫科技、江波龙、兆易创新、德明利、佰维存储、东芯股份、普冉股份、澜起科技、聚辰股份、深科技、大普微)2025年前三季合计亏损13.0亿元,2026年前三季合计盈利1851.0亿元,,利润增量达到1864.0亿元。
仅仅一年时间,这一环节就从整体亏损转为利润增量的重要来源,贡献了A股工业类上市公司38.6%的利润增量。同期,11家公司营业收入从884.2亿元增长至4178.2亿元,增长372.5%。
不过,这轮增长同样存在明显的内部集中。
长鑫科技单家贡献1373.2亿元,占存储环节统计样本公司增量的73.7%。剔除长鑫科技后,其余10家存储公司增量合计490.8亿元,占全工业类统计样本的10.2%——规模仍然可观。
但需要注意的是,存储环节作为重资产、强周期行业,产能建设周期长、资本开支规模大。价格下行时,固定成本难以摊薄,亏损容易扩大;价格上行时,同等固定成本分摊至更高收入,新增收入则可能较大幅度转化为利润。2025年的全环节亏损与2026年的利润激增,是同一机制在两个方向上的体现。
这也意味着,该弹性具有双向性。
03
高科技产业贡献六成增量,但"新动能"内部并非齐头并进
利润增量的行业分布,也提供了观察新旧动能切换的另一个窗口。
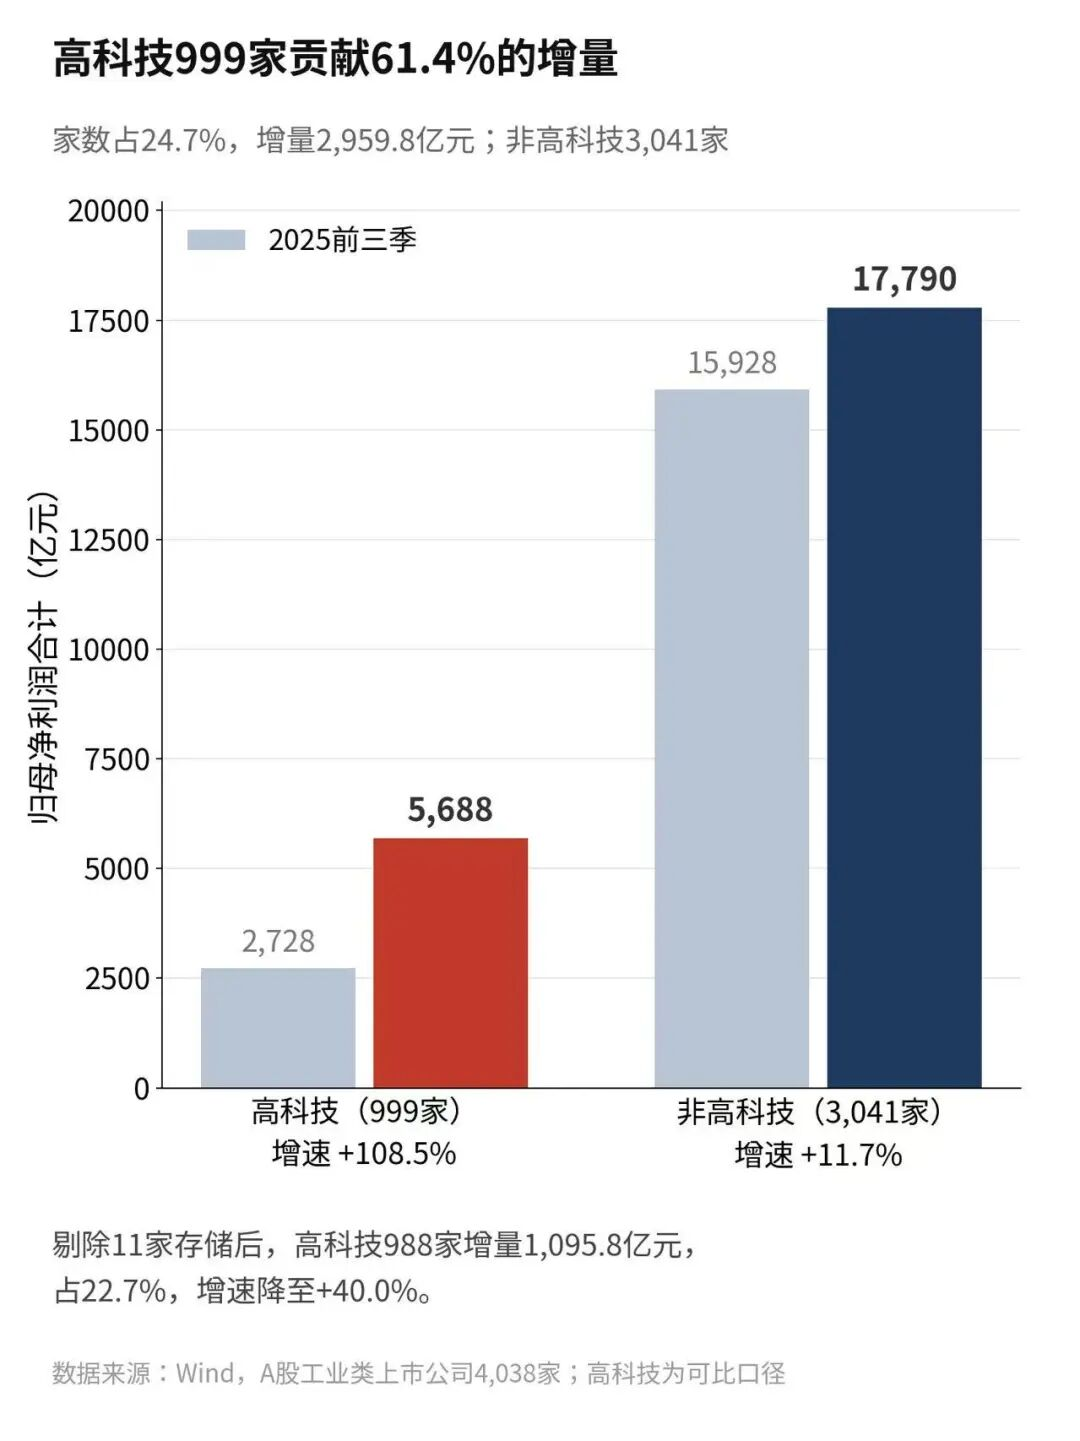
以证监会行业大类中的电子(计算机、通信和其他电子设备制造业,677家)与医药制造(325家)作为高科技产业的近似口径,这1,002家公司中有999家具备可比数据,占A股全工业类公司的24.7%,却贡献了2959.8亿元利润增量,占全工业类增量的61.4%,同比增长108.5%。
同期,其余3041家公司合计增量1864.2亿元,同比增长11.7%。高科技板块的增速是其余类型公司的9.3倍。
从这一组数据看,新动能正在成为工业利润增长的重要来源。
但新动能内部也有分化,将新动能的边界按市场通行理解扩大到包含电力设备与新能源汽车,画面立刻改变。前三季度,电气机械和器材制造业(363家,含电池、光伏、风电)利润同比仅增长3.9%,增量79.4亿元;汽车制造业(216家)利润同比下降24.6%,减少249.2亿元。两者合计579家,增量−169.7亿元,同比−5.6%。也就是说,新能源车与电力设备相关行业整体对工业利润增量形成一定拖累。
这一分化说明,"新旧动能切换"在当下并非一个整体推进的过程。同属市场叙述中的新动能,上游算力环节因价格周期与需求扩张获得超额利润,中游制造环节则在价格竞争中承受利润压缩。切换正在发生,但更多集中在部分产业链环节。
04
增长真实存在,但个体公司体感可能有反差
前面的行业拆解揭示了利润增量来自哪里,而进一步观察企业经营数据,则能看到这轮增长的覆盖面究竟有多广。
四项指标提供了更具体的答案。
其一,盈利公司的占比没有随整体利润增长而扩大。
2025年前三季,A股工业类公司中亏损的有800家(19.8%);2026年前三季,亏损公司增加至965家(23.9%),亏损面扩大4.1个百分点。
其二,营收增长,并不意味着利润同步增长。
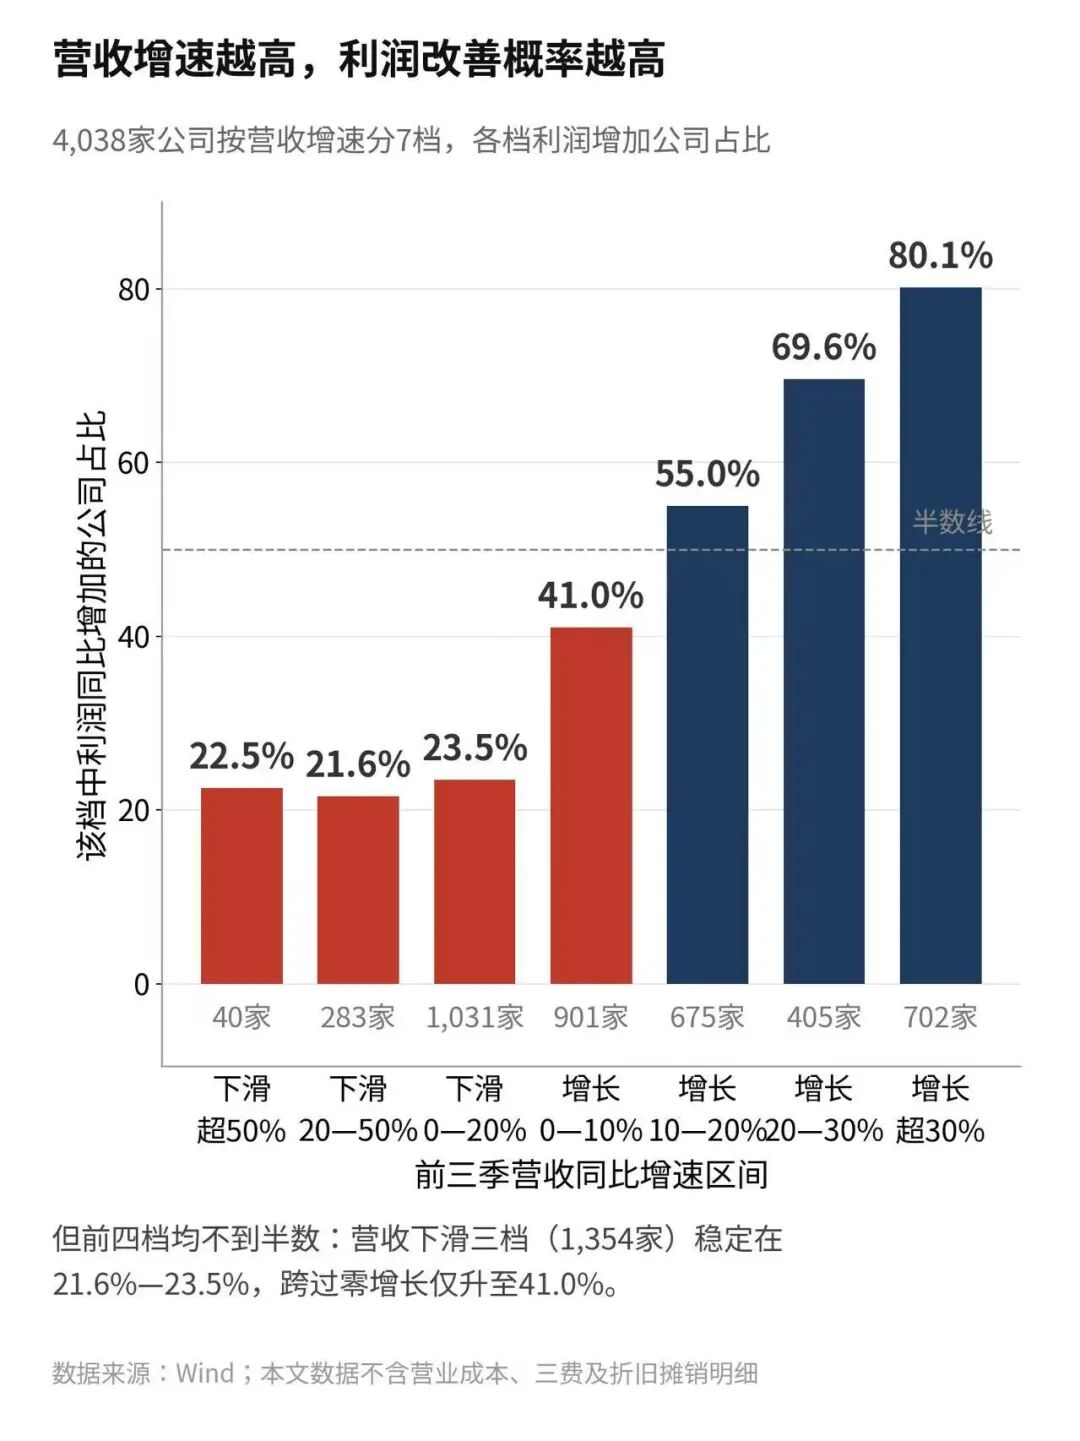
前三季度,统计样本中“营业收入同比增长+归母净利润绝对额下降”的公司共有1099家,占工业类上市公司全样本的27.2%,即营收增长的公司中超过四成利润出现缩水。
对于这些公司而言,收入规模仍在扩大,但收入增长并未充分转化为利润增长。
其三,部分公司的增长在三季度出现回撤。
前三季累计利润同比增长、但2026年三季度单季利润同比减少的工业类公司共460家。这意味着其增长主要由上半年形成,三季度已出现回撤。
从单季口径看,这种压力更加明显,4038家公司中有2239家(55.4%)三季度单季利润同比减少,1174家(29.1%)单季直接亏损。
另一项数据也呈现出类似特征。2026年三季度单季利润占前三季的比重为31.9%,低于上年同期的34.4%,呈前高后低特征。
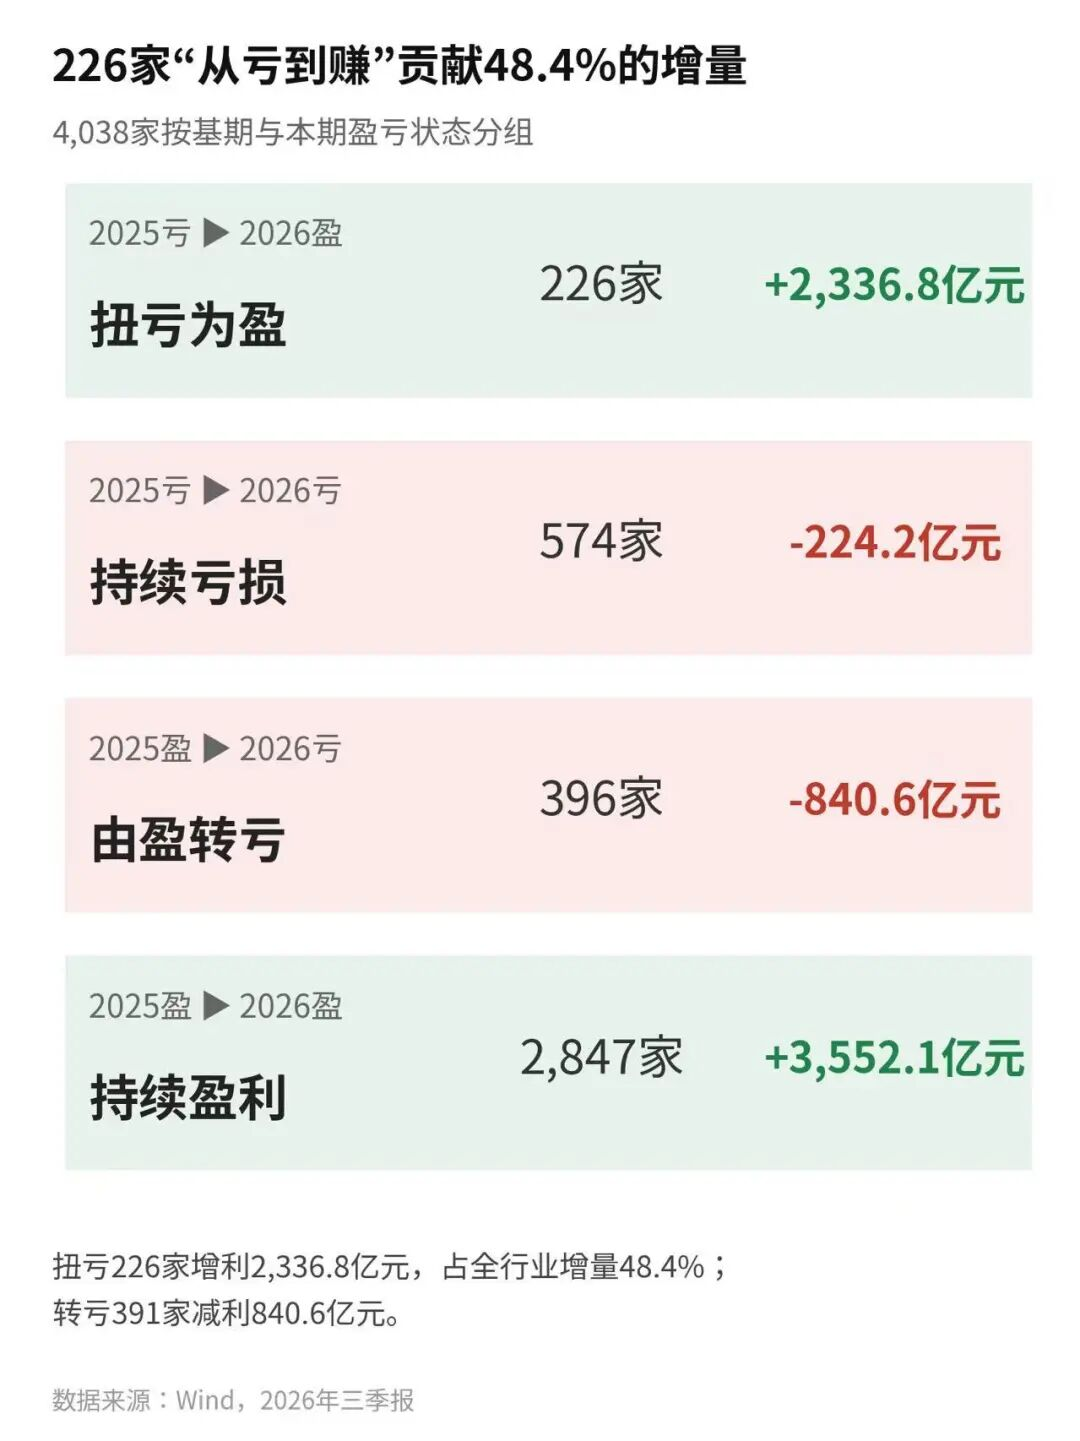
其四,利润规模居后的一半公司合计仍为亏损。
按2026年利润规模排序,A股工业类前一半公司合计盈利25062.6亿元,后一半合计亏损1584.2亿元,较上年同期的亏损345.3亿元进一步扩大。
从亏损面、利润增速,到单季度表现和利润规模分布,四项指标指向同一个现象——工业类上市公司整体利润增长的同时,企业之间的经营分化也在扩大。
05
结语:增长的背后,是产业结构的变化
A股工业类上市公司的利润增长,究竟意味着什么?
4824亿元的利润增量中,长鑫科技单家占28.5%,AI算力存储环节11家占38.6%。这些利润高度集中于少数公司、少数产业链环节。
与此同时,4038家工业类公司中,27.2%出现增收不增利,55.4%第三季度单季利润同比下降,利润规模靠后的一半公司合计亏损1584.2亿元。
这意味着,整体利润增长的背后,产业结构也在发生着深刻变化。
从新旧动能切换的视角看,高科技产业(电子与医药)以24.7%的家数贡献61.4%的利润增量,同比增长108.5%,这是"新动能接棒"最有力的证据。但切换的推进并不均衡,同属新动能的电气机械(含电力设备与家电)与汽车制造业合计为负贡献,增量−169.7亿元;真正承接增量的是以AI算力为代表的部分产业链环节。
从这份三季报来看,新旧动能切换已经体现在利润结构的变化之中,但距离各行业、各类企业普遍受益,仍有差距。