
本文来自微信公众号: 秦朔朋友圈 ,作者:战魔田默
一场涉及63亿美元加密资产的巨额盗窃,震动全球金融市场。
10月30日凌晨,全球最大的加密资产交易平台币安遭遇网络攻击。被盗资产折合人民币420多亿元。
币安承诺承担损失。恢复提现后的前九个半小时,平台披露资金净流出36.4亿美元。但一些机构投资者减少了存放在币安的资产,却没有停止通过币安交易。
他们希望降低集中托管风险,又难以轻易放弃头部交易所的流动性。
区块链分析机构Elliptic估算,此次盗窃涉及11条区块链,资产价值约64.3亿美元。币安称已补足约95%的受影响资产,Elliptic确认约28.5亿美元涉案资产被冻结或扣押。补足客户资产、冻结涉案资金与追回被盗资产,是三个不同的过程。
2008年,比特币白皮书提出一种不依赖可信第三方的电子现金方案。18年后,加密资产市场重新形成了管理巨额财富的中心化平台,而传统银行与支付机构又开始主动吸收相关数字技术。
63亿美元被盗,问题出在区块链吗?
区块链能够验证一笔交易是否符合协议规则,却无法单凭交易记录确认发起者是否获得资产所有人的合法授权。底层网络的安全与交易平台的经营安全,是两回事。
币安最初调查认为,攻击可能涉及一名开发运维人员的电脑遭到入侵,随后又发现其他入侵点。截至10月30日,其公告称尚未发现钱包私钥泄露的证据。完整攻击路径仍待确认,现有资料也不能证明区块链底层密码算法被破解。
攻击者一旦掌握足以发起资金转移的系统权限,就可能利用正常的链上流程盗走资产。传统银行长期设置分级授权、岗位分离、异常交易监测和内部审计,防范的正是集中保管巨额财富所带来的权限风险。
加密资产还可以跨网络快速流动,部分交易确认后难以撤销。攻击者转移资产的速度,可能远远快于机构识别风险、暂停操作及启动追索的速度。
币安事件首先暴露的,是资产控制与交易授权环节的治理难题。技术能够提高资金流转效率,却无法代替经营组织对权限和风险的管理。
去中心化为什么长出了中心化巨头?
比特币允许用户自行持有私钥、直接发起转账。但让资产形成一个活跃市场,还需要价格发现、交易撮合、法定货币兑换、流动性和账户服务。交易所由此成长起来。
买卖双方越集中,越容易形成有深度的订单簿和较低的交易价差。流动性吸引用户,更多用户又带来更大的交易量。规模与网络效应不断强化,头部平台因此具有后来者难以复制的市场优势。
商业上的便利也改变了控制权的分配。自行保管私钥,用户必须承担丢失密钥和操作失误的风险;将资产交给交易所,则通常由平台集中管理钱包、以内部账户记载用户权益。资产的法律归属、实际技术控制及日常操作权限,可能分别掌握在不同主体手中。
币安暂停提现时,相关区块链仍在运行,部分用户却无法绕过平台提取托管资产。一个原本希望减少中介依赖的市场,重新产生了不可忽视的中介权力。
交易所与商业银行在资产负债、经营许可和监管制度上存在重大区别,但集中保管他人财富的经营责任不会因此消失。去中心化能够改变底层交易方式,市场对流动性和便利性的需求,仍会推动专业化服务向优势机构集中。
30亿美元被冻结,谁掌握数字资产的控制权?
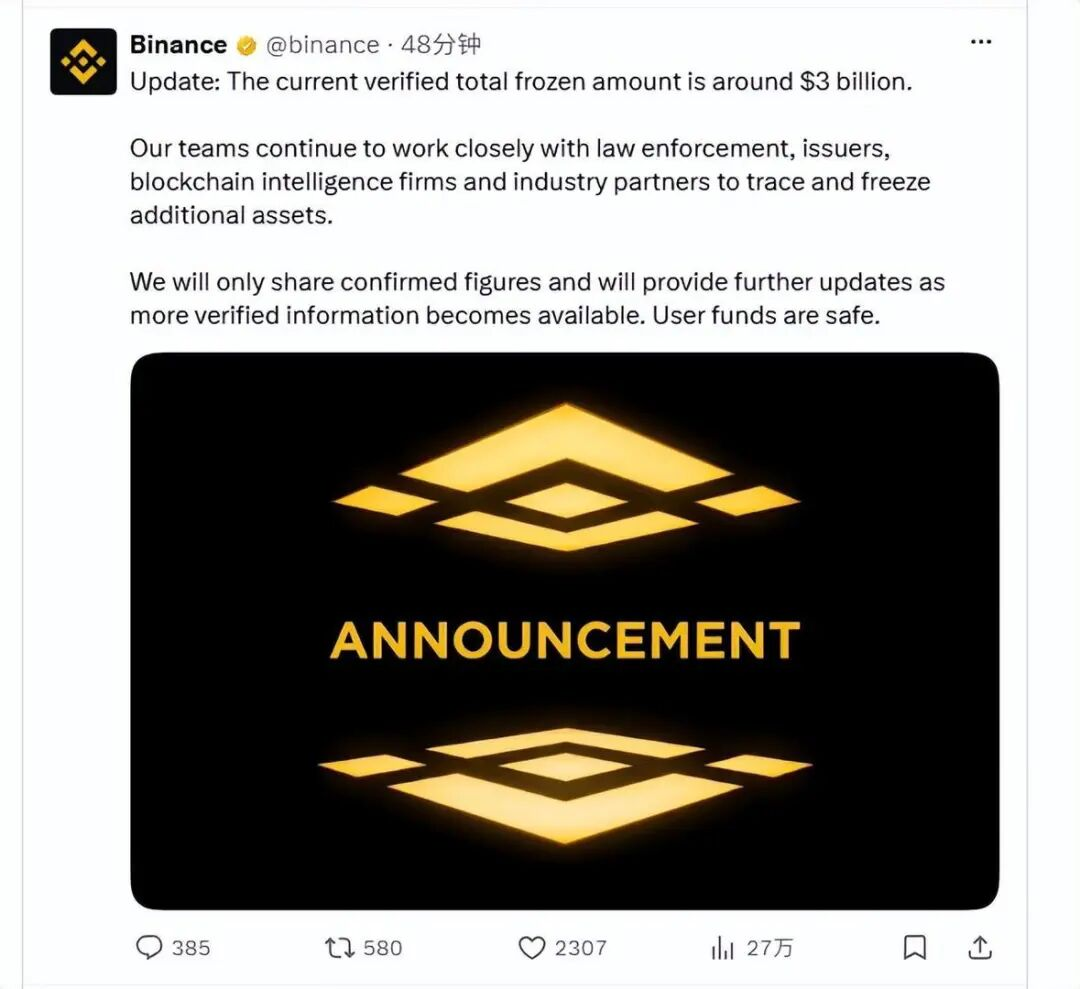
币安称约30亿美元涉案资产被冻结。Elliptic截至11月1日确认约28.5亿美元被冻结或扣押,其中约94%属于稳定币。为什么同样运行在区块链上的资产,会出现不同的处置结果?
比特币、以太坊原生资产没有能够统一冻结普通地址余额的中央发行方。USDT、USDC等稳定币则有明确发行主体,相关合约可以在特定条件下限制部分地址的代币流动。攻击者因而试图在冻结生效前,将部分稳定币兑换为不具备同样冻结机制的资产。
区块链记录能够帮助追踪去向,却不能直接完成资产追索。涉案资产即使被冻结,最终返还仍需经过权属认定、法律程序与跨境协作。10月31日,美国联邦调查局将此次攻击归因于朝鲜相关的TraderTraitor组织,并呼吁有关机构协助阻断涉案资金流动。
对持有人而言,自托管减少了交易所的控制,也可能缺乏便捷的纠错与救济渠道;机构托管提供交易便利,却引入经营风险;稳定币发行方拥有冻结权限,可以协助处理盗窃,也形成了新的管理权力。
资产由谁控制,发生争议后谁能够干预,最终损失由谁承担,构成数字金融服务的另一组竞争条件。对企业和普通用户而言,发生盗窃或错误转账后的救济能力,与转账速度同样重要。
币安承诺兜底,平台信用究竟值多少钱?
币安宣布安排超过63.4亿美元资源补足受影响资产,11月1日称已完成约95%。这是企业披露的回填进度,并非95%的赃款已追回,更不能替代对全部资产、负债与偿付能力的独立审计。
平台宣布承担损失之后,客户仍在重新作出选择。提现恢复后的前九个半小时,币安披露净流出36.4亿美元。公司称提现压力趋于稳定,第三方统计则给出不同估算。
另一些机构却没有停止使用币安。据彭博社报道,Kronos Research的首席投资官表示不会撤走资金,理由是币安仍拥有重要的交易流动性。SQS Trading原先约四分之一的交易资本存放在币安,计划将这部分资金削减约三分之一,但仍通过币安进行对冲交易。
机构既希望减少集中托管风险,又不愿失去头部市场的交易深度。撤离平台可能减少一种风险,也可能带来更大的成交价差、更高的执行成本以及更困难的风险对冲。
2025年,币安与机构托管合作方Ceffu推出MirrorRSV,允许符合条件的机构将资产留在场外托管架构中,同时使用币安的交易服务。2026年2月,币安又与富兰克林邓普顿合作,以第三方托管的代币化货币市场基金份额作为机构交易抵押品。
这些安排尝试保留交易网络的流动性价值,同时减少客户必须直接存放在交易所的资产规模。不过,第三方托管、抵押品估值、交易结算和对手方履约,仍然产生新的风险与成本。风险可以重新分配,却不会因组织形式改变而消失。
平台能够聚集多少财富,与它能够安全管理多少财富,是两种不同的经营能力。客户在平台上完成多少交易,也不必与存放多少资产始终同步增长。交易所未来的竞争,既要争夺流动性,也需要赢得客户对资产控制安排的信任。
系统安全和合规是持续支出,资本与流动性保障占用资源,极端事故一旦发生,可能造成一次性巨额损失。只计算交易手续费与撮合效率,无法反映完整的金融服务成本。
一次兜底可以缓解信任危机,不能证明所有极端损失都可承受。储备金证明能够提供部分透明度,也无法替代全面财务审计。
风险承担能力本身,就是一种经营能力。
传统金融为什么主动拥抱区块链?
与加密资产平台探索交易服务和资产托管分离不同,传统金融机构正在既有信用体系内改造支付、结算和资金调度,以缩短资金在途时间、降低跨机构协调成本。
Visa在10月27日的业绩电话会上披露,其稳定币结算业务年化规模已超过250亿美元,同比增长约10倍;Visa Direct稳定币预付资金服务也已由试点进入部分商业应用。年化规模并非已经完成的全年交易额,也不代表同等规模的终端商品和服务消费,但相关技术已进入支付机构的实际业务流程。
如果新的结算方式能够突破传统银行营业时间的限制,缩短资金在途时间,金融机构就有可能减少部分营运资金占用。但合规审查、兑换、流动性管理和风险处置成本,仍需纳入完整测算。
摩根大通10月19日宣布将JPM Coin扩展至以太坊主网,供符合条件的机构客户使用美元存款代币。Swift在7月宣布17家银行准备开展代币化存款跨境支付试点。8月,渣打银行与汇丰银行完成Swift区块链账本上的首笔跨境代币化存款互操作交易,相关账本负责协调和匹配两家银行的交易义务,最终结算仍通过现有系统完成。
JPM Coin的信用基础仍是商业银行存款,不能与比特币或者私人稳定币混为一谈。银行正在利用新技术改造原有业务,并未放弃存款信用和相应的制度保障。
2026年3月,一篇发表于IMF工作论文系列的研究,结合美国稳定币法案关键表决前后的股价反应,以及市场对法案通过概率的变化,估算相关立法对传统上市支付企业造成约18%、合计约3000亿美元的负面市值影响。这是研究者根据市场价格作出的模型估计,并非企业已经损失相应营业收入。
研究发现,跨境支付业务占比较高的企业受影响更大,具备网络效应或已开展加密相关业务的企业受影响较小。新技术可能冲击原有收费模式,也可能被拥有客户网络、资本实力与制度信用的企业吸收。
决定加密货币未来的三道门槛
数字技术带来的金融创新,并不必然转化为私人加密货币的增长。比特币等开放式加密资产依靠协议规则和市场供求,在投资及特定价值转移中寻找使用场景;法币支持型稳定币依赖发行机构、储备和赎回能力,在跨境支付与链上结算中探索应用;央行数字货币和代币化银行存款,则在既有货币信用体系内提高支付与结算效率。后者并非私人加密货币的延伸,也可能与其竞争。
不同路径的制度环境也在分化。美国2025年签署《GENIUS法案》,为支付稳定币建立监管框架;欧盟以MiCA实施统一监管。中国内地2026年2月发布八部门通知,继续严格禁止境内相关虚拟货币交易业务,同时推进数字人民币发展。
2026年1月,数字人民币2.0上线,符合条件的实名钱包余额开始计息;10月21日,央行端数字人民币系统和智能合约生态服务框架进一步升级。中国推进法定货币的数字化,与开放私人加密资产交易市场,具有不同的制度目标。
货币不仅承担支付功能,也涉及计价、信用、清偿与金融稳定。技术能够改变资金流转方式,却无法单独决定货币信用从哪里来、损失由谁承担。
一次巨额盗窃不足以否定整个行业的未来,持续扩大的市场规模也不能证明商业模式已经成熟。
加密货币行业首先要跨过真实需求这道门槛。开放式加密资产能否形成持续的使用场景,稳定币能否在真实支付与结算中证明自己的价值,将决定技术创新能够转化为多大的市场空间。
其次是信用与风险。发行机构和交易平台能否建立与资产规模相匹配的资产保障、风险管理和持续履约能力,决定了市场能够承载多大规模的财富。
第三道门槛来自竞争。当传统银行和支付机构开始吸收区块链与代币化技术,加密资产行业率先实践的部分技术与服务模式,未必始终由现有平台独享。技术先发优势能否转化为难以替代的竞争优势,将决定现有平台在金融体系变革中的长期地位。
改变财富流动的方式,是技术创新;重新组织财富背后的信用与风险,才可能真正改变金融。