本文来自微信公众号: 界面新闻 ,作者:李慎
正在清盘的“恒大帝国”资产中最优质的恒大物业,在经历超过160个潜在投资者的接触后,最终被“抄底王”单伟建拿下。
2026年11月4日,界面新闻记者在香港金管局主办的“国际金融领袖投资峰会”上,见到了太盟投资集团执行董事长兼联合创始人单伟建。由于这笔交易尚待监管批准,太盟谢绝对该交易做更多评论。
但一位接近太盟的人士向界面新闻记者表示:“太盟并不是抄底房地产。万达商管也好,恒大物业也好,实际上投的都不是房地产,而属于房地产相关的商场或住宅物业管理行业。这是一个非常稳定的、适应民生需要的行业,现金流稳定、增长前景广阔。”
市场此前盛传太盟会把万达商管装进恒大物业的港股壳里曲线上市,上述人士向界面新闻记者否认了这一说法:“没有这个意向,两家公司管理的业务完全不同,而且规模差别很大,合并的说法不符合逻辑。”他向界面新闻记者表示。
就在几天前的10月30日,恒大物业(06666.HK)在港交所发布公告,太盟投资集团(PAG)下属投资控股平台已与中国恒大集团及其子公司CEG Holdings(BVI)Limited签署关于恒大物业股份买卖的正式交易文件。
据公告,太盟已有条件同意收购恒大物业合共55.15亿股股份,占于购股协议日期已发行股份总数的约51.016%,为各卖方在公司的全部持股,总现金代价为40.26亿港元。
交易完成后,太盟将成为恒大物业的新控股股东,并向其他股东发起全面要约收购。需要注意的是,该交易为“有条件”协议,仍需获得国家市场监督管理总局的反垄断审批等多项要求。
“我们不是垃圾收集者,我们是资产的修复者。如果一个企业虽然母公司倒闭了,但它自身的业务每天开门就能收到现金,且社会无法缺少它,那它就是披着乞丐外衣的王子。”
“买下深陷危机的企业,不是因为我们喜欢危机,而是因为危机能带来绝佳的‘安全边际’。当别人因恐惧而退缩时,市场才会给出两三折的清算价。但前提是,你必须有能力把‘有毒的资产’和‘干净的现金流’做外科手术式的切割。”
单伟建在其著作《金钱博弈》中的话,透露了他的实战智慧和并购哲学,并贯穿于收购韩国第一银行和万达商管等经典案例中。
“太盟这笔交易相当于7折,买的很值。”上述债券市场人士向界面新闻记者表示。
所谓抄底价,体现在三个方面:第一,每股0.8359港元的要约价格,相较于恒大物业停牌前的最后交易日收盘价1.185港元,折价了近三成。
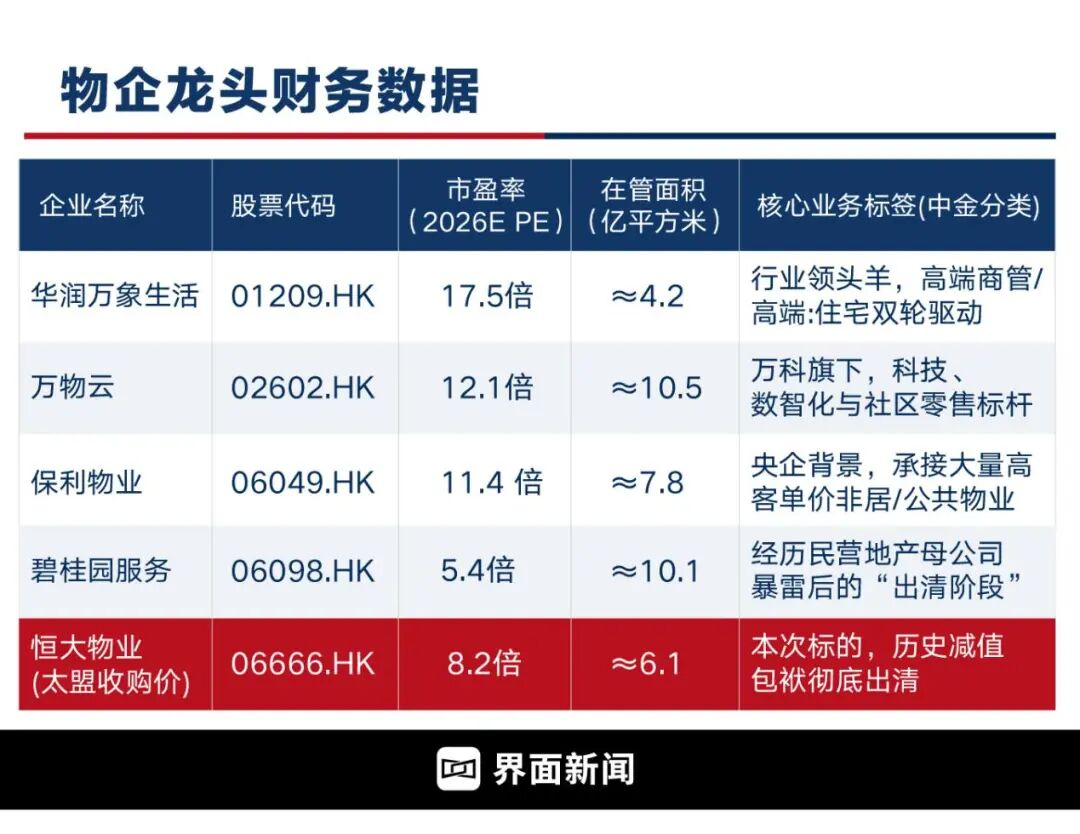
第二,太盟给出的价格对应的2026年恒大物业的年化市盈率(PE)仅为8倍左右,而行业龙头华润万象生活等则维持在15-18倍。
中金房地产行业张宇团队发表报告指出:太盟以8.2倍的市盈率切入,远低于保利物业和万物云的11-12倍。如果太盟在未来2-3年内通过大股东变更成功摘掉“恒大”的负面标签,仅靠估值向行业平均水平修复,就存在35%-45%的无风险估值套利空间。
第三,纵向纬度看,5年前恒大刚陷入流动性危机,合生创展宣布拟收购恒大物业54.16亿股股份,交易对价为200.4亿港元,对应整体估值约400亿港元。5年后,恒大物业的整体估值从400亿港元跌至约90亿港元,整体估值缩水了近80%。
上述报告显示,2025年8月起,恒大清盘人与超过160个意向收购恒大物业的投资者接触,签订了逾30份保密协议。市场传言的潜在购买方包括:民企合生创展、地方国企广东旅控、全球著名私募华平投资,中信资本旗下的私募股权投资部门信宸资本等。
那么最终为什么是单伟建胜出?
港大经管学院章逸飛博士向界面新闻记者表示:“我认为清盘人挑买家,头一条看能不能把钱痛快付到账。这场出售拖了很久,看的人多,真敢出价的少,清盘人身后大批债权人等着分钱,最怕交易黄掉。太盟全现金出价,融资早已备好,交割把握最大。它做困境资产多年,韩国第一银行、深发展、万达商管都是手笔,敢在别人不敢碰的地方报价。”
他认为,太盟的优势还体现在“没有开发商背景”,物业股估值崩塌的教训就在母公司风险传染,买家越干净,物业公司越安全。
中国企业资本联盟副理事长柏文喜向界面新闻记者表示:“清盘人核心诉求是确定性变现,不是最高价。160多家意向方里,国资(广东旅控等)卡在审批慢、保值增值硬约束。”
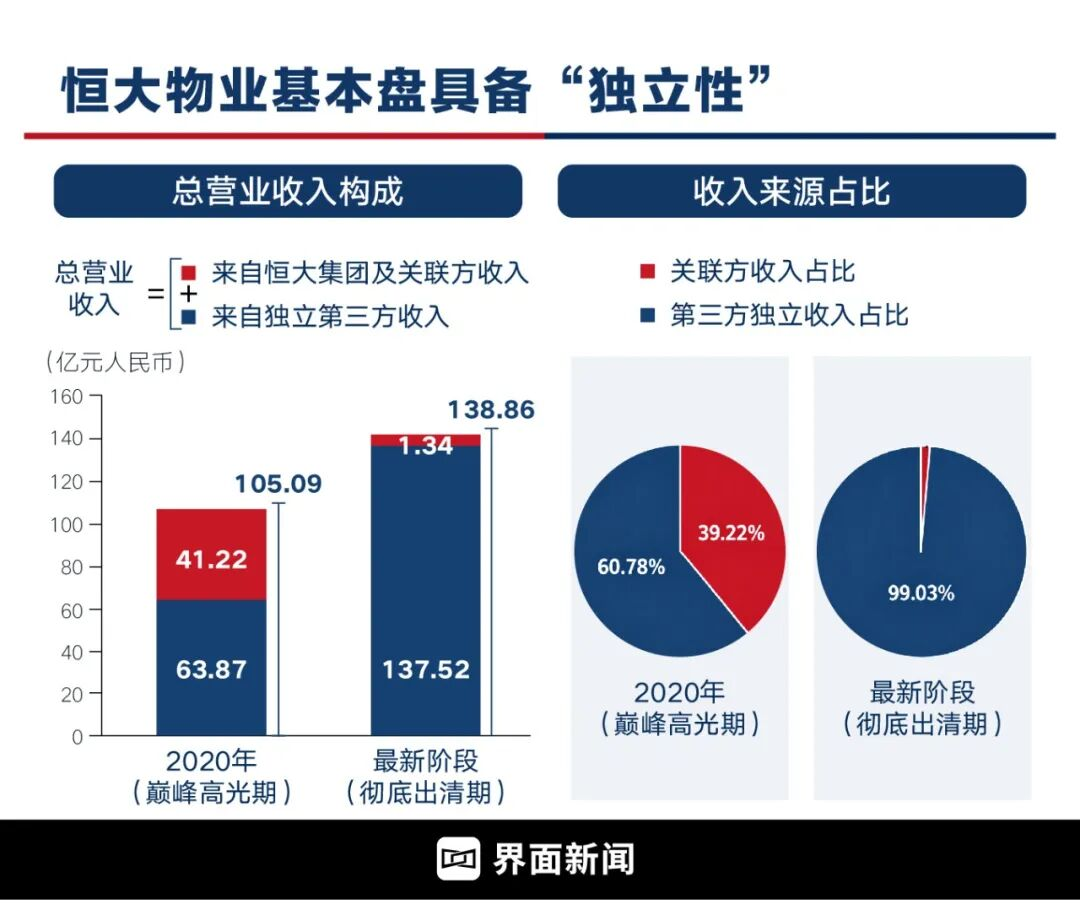
在他看来,太盟胜出靠四点:1.折价敢接:40.26亿港元拿51%控股权,隐含整体估值约79亿港元,仅为2021年合生报价的两折。2.独立造血已验证:2026上半年营收69.43亿、净利5.17亿,第三方收入占比近100%,关联方收入仅265万。3.清盘合规能力:懂港股收购守则、懂与清盘人/法院/监管多方对齐,双价结构(CEG层承担5亿税费负债)把卖方包袱拆干净。4.困境资产track record:韩国第一银行、万达商管已跑通“控盘—整改—重估”闭环。
这其中,万达商管“打样儿”无疑是重要因素。
2024年3月太盟牵头联合中信资本、阿布扎比投资局等机构,斥资600亿元人民币组建大连新达盟并拿下珠海万达商管60%的控制权后,将其推崇的“控制权改造与重组”手艺发挥到了极致。
公开数据显示,2025年万达商管录得营业收入284.9亿元人民币,净利润高达79.7亿元人民币;截至2026年,在全国零售与商业地产面临巨大波动的环境下,万达商管运营的500多家万达广场平均出租率保持在97%以上。
柏文喜向界面新闻记者表示:“万达商管的经验中,可以平移的包括治理重构、董事会控权、人效考核、租金/费率坪效逻辑。”
而太盟切向恒大物业的“第一刀”可能是中后台:切清历史关联往来、重立内控与资金隔离;数字化抄表/巡检/收费,抬收缴率、压冗余层级;增值服务(家政、社区经纪)变现,而不是涨物业费。市场最关心的品牌“去恒大化”,则应是软切换,先稳再换。
港大章逸飛则持不同观点,他向界面新闻记者表示:“第一刀我猜先割品牌,恒大二字在业主端就是负资产,改名几乎是必选项。往后还有两刀,一刀割亏损项目,一刀割治理漏洞,把资金关进制度的笼子。物管赚的是服务密度,快递员一趟送完一栋楼才划算,光有面积规模只是面子。”
截至2026年中期,恒大物业在管面积高达6.03亿平方米,高居行业前五,且拥有超42亿元的可用现金,是高防守性的“现金奶牛”。
然而,其操盘过程也不是没有“暗礁”。
太盟接盘后,需要防范“集体解约”的黑天鹅事件。还需要考虑如何安抚现有超6亿平米在管社区中可能存在的业主对立情绪,并在竞标新项目时处理“去恒大化”品牌更名与公关成本。
“太盟买的是6亿平米现金流+控盘改造权,不是追134亿旧账。赚的是治理折价修复的钱,暗礁不引爆、不扩散,就是成功。”柏文喜向界面新闻记者表示。
资金的终极目的无非退出。公告中明确不私有化、不提价要约,其实已经预告了退出路径。
“维持上市本身就是退出安排的一部分,而且是成本最低的一种。眼下股价里压着两重折价,一重来自清盘的不确定性,一重来自旧控股股东的信用创伤,等治理修好、恒大出清,这两重折价都会慢慢松开。市场其实也表了态,复牌后股价跌归跌,始终守在要约价上面,说明已有资金开始赌折价修复。留着上市这扇门,基金到期想走随时能走。”章逸飛向界面新闻记者表示。
单伟建曾在专栏文章中称:“中国的房地产开发周期或许已经见顶,但这并不意味着不动产运营的终结。相反,一个拥有巨大存量的轻资产管理时代(Light-asset Management Era)才刚刚拉开序幕。”
恒大物业这笔交易,正在香港这个国际化的舞台,向全球投资者演绎一个“房地产关联不良资产盘活”的样本,也为中国房地产向“高质量发展转型”提供了生动注脚。