
本文来自微信公众号: 盲牤 ,作者:盲牤
——安全岛下沉系列·上海篇(上)
2025年7月,上海二手房价首次跌入防线带(46,412元);9月跌破下沿4.5万(44,251元)。
之后15个月,上海二手房价在4.2万~4.5万之间徘徊,2026年9月为44,944元,没能收复4.5万。今年7月,上海二手房均价一度反抽至45,500元附近、收复带内;8月再次回落,9月收在44,900元一线,恰好贴在防线下沿。
支撑被跌穿之后,角色互换,防线变成了天花板:每一次反弹逼近成本带,都会遭遇解套盘的压制。
与此同时,市场上关于上海楼市"回暖""企稳"的声音越来越大。10月,上海二手住宅成交2.23万套,环比再增6%、同比大增34%,创近六年同期新高;国家统计局口径里,9月上海二手房价同比已经转正(+0.8%),是70城中唯一一个同比转正的城市。
似乎所有的指标都在指向同一个结论:上海楼市已经见底了。但笔者对这个结论持保留态度。
理由有三:
上海的价格回升是结构性的——成交高度集中在300万以下的刚需段,改善和豪宅段并未跟上;
这轮回稳没有信贷扩张的配合——居民中长期贷款的增长乏力,决定了购买力的修复缺乏杠杆支撑;
也是最容易被忽视的一点,上海楼市正面临一轮前所未有的解禁压力,被限售锁了五年的房源,从2026年起将陆续涌向市场。
上海的表现,更像是市场再次下跌时的"安全岛效应"重演。只不过这一次,安全岛城市数量所剩无几。
上篇先把上海防线的成色讲清楚,再算一算被套盘的规模;下一篇我们再来探讨限售房解禁和信贷两股力量如何决定接下来市场的走向。

图1|上海二手房价格与"盲牤防线"(16城跟踪口径)
一、经过三次承压检验的防线
"盲牤防线"是笔者提出的一个概念:一条有参考价值的价格区间,大致对应成交高峰期购房者的平均成本带。价格跌破这条防线,意味着高峰期的购房者从浮盈转入浮亏,持房心态和出售决策都会发生质变,市场由此进入一个新的阶段。
上海的防线是多少?笔者的答案是45,000~48,000元/平方米。这个区间来自2016年——上海上一轮成交高峰的年份。2016年全年,上海贝壳口径二手房成交均价约47,900元,中位价约44,700元;新房按成交量加权均价约46,700元。
2016年内部价格分布并不均匀:1月至8月,成交密集区集中在3.95万至5万元;9月之后受政策和地王刺激跳涨至5.3万元以上。因此防线不能按最高成交价定,而应当按成交密集的成本带定——这也是笔者最初用宽口径(45,000~50,000元)表述、后来收束到4.5万至4.8万的原因。
这个价格区间有2015年9月到2016年4月,2016年6月到2016年11月,2018年5月到2019年12月三个成交高峰作为基础。“盲牤防线”的抵御能力在2018年、2019年的下调中顶住了压力。
从2024年9月到2025年6月,十个月的时间内也一定程度的托住了下行的势头。2024年9月、2025年2月,价格两度从上沿上方逼近48,000元一线,均在防线的韧性面前反弹。这与2018年、2019年两次压力测试中的表现一致,也再次印证了这条防线的有效性。
直到2025年下半年才真正跌破防线上沿。2025年6月收于48,322元,7月跌入防线带内(46,412元),9月跌破下沿(44,251元),12月一度下探至41,566元。
2026年的小阳春把价格从3月的42,686元推回6月的44,510元,7月反抽至45,507元、短暂收复带内,但未能站稳,8月回落至44,312元,9月收于44,944元,贴着下沿拉锯至今。
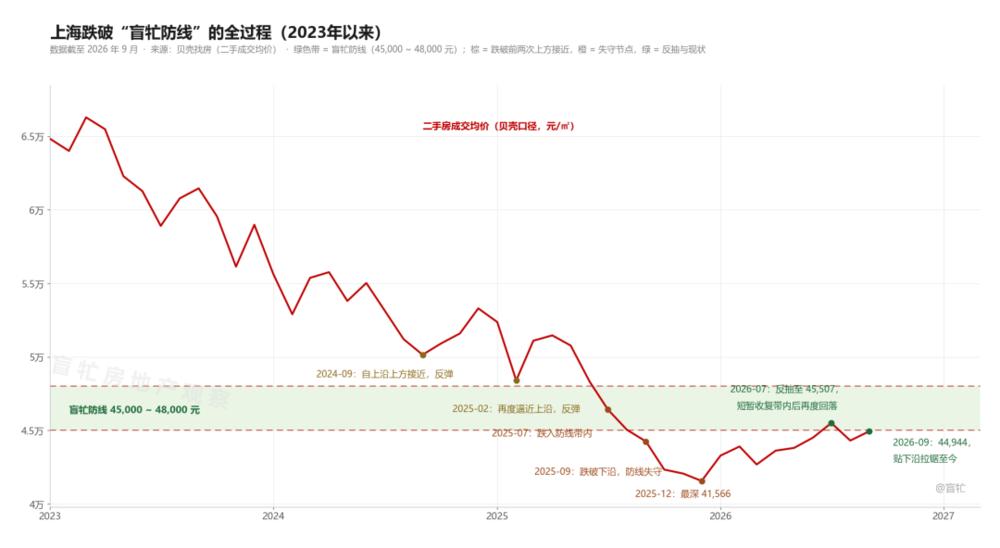
图2|上海跌破"盲牤防线"全过程
二、上海处于安全岛沉没临界期
根据对过去几年数据的跟踪和分析,笔者认为处于下行期中的安全岛生命周期可以划分为四个阶段:鼎盛期(全国下行、本城逆势上涨或不跌)→下沉期(跟随进入下行,价格持续回落但仍在防线上方)→临界期(跌破防线后,在下沿±10%范围内拉锯)→沉没期(失去安全岛属性,与市场整体走势一致)。
上海是全国市场中最典型的安全岛:2021年至2023年3月为鼎盛期,全国下行、上海逆势上涨至历史高点;2023年4月至2025年5月为下沉期,价格从高位持续回落,但始终守在防线上方;2025年6月跌入防线带内、9月跌破下沿(44,251元)至今处于临界期。
在笔者已经完成防线划定的城市中,上海也是目前唯一一个。
临界期之后连续6个月收于下沿下方、且随后3个月反抽失败,或跌破下沿超过10%且反抽不能收复,则进入沉没期。该城市失去安全岛的属性,与市场整体走势一致。
目前看来上海尚未触线。但如果10月价格继续收在45,000元下方,那么8、9、10三个月连阴,累计已经3个月。临界期才走了一半。
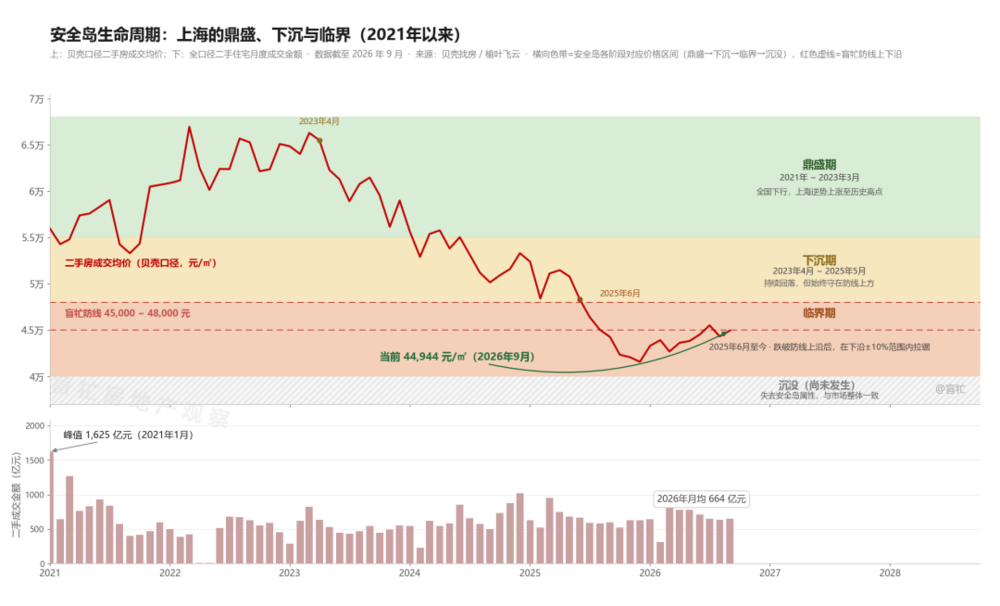
图3|安全岛生命周期四阶段(笔者划分)
造成上海房价如此反复拉锯的局面在于,作为全国的经济与金融中心,它的基本面依旧是全国最强的。因此每次有托举政策出现,对市场造成的脉冲往往也高于其他城市。
把上海放进16城的坐标系里,其对政策的敏感性更加清晰(图4)。
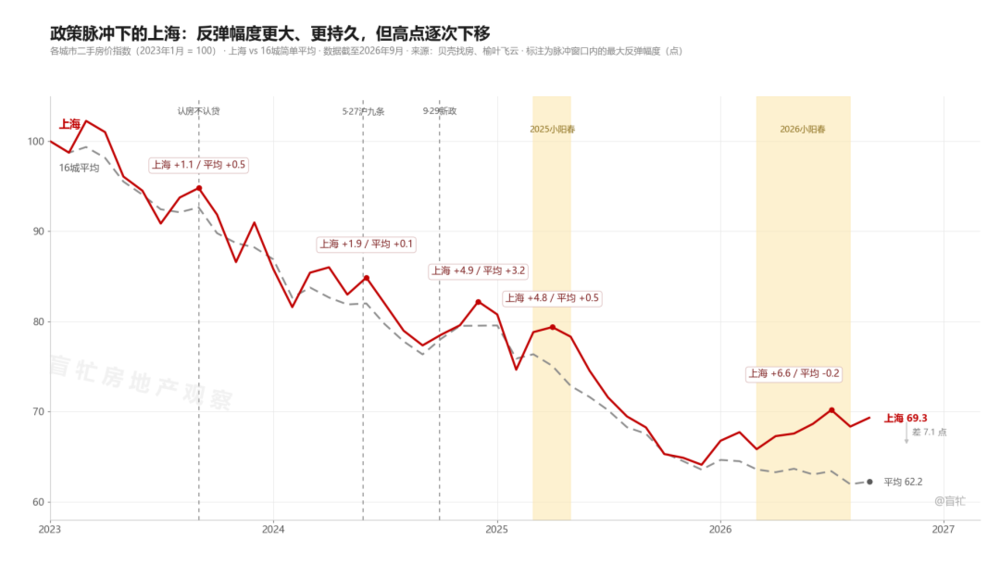
图4|政策脉冲:上海vs 16城平均(二手房价指数,2023年1月=100)
2023年以来几乎每一次政策脉冲,上海的反弹幅度都明显大于16城平均:
2024年“9·29新政”后,上海指数三个月反弹4.9个点(77.3→82.2),16城平均反弹3.2个点;2025年小阳春,上海反弹4.8个点(74.6→79.4),平均只有0.5个点。
2026年3月以来的这轮脉冲,上海已累计反弹6.6个点(65.8→70.2),平均不升反降。
但每次脉冲过后的高点都在下移(82.2→79.4→70.2),低点也在同步下移——政策脉冲改变的是下跌的节奏,而不是趋势的方向。
这也意味着,上海的下跌大概率不会一蹴而就,未来依然有拉锯的空间。
三、上海的成本分层
2017年至2023年,上海新建商品住宅成交合计约47.8万户——这批购房者按当年成交价计算的加权成本约为每平米5.8万元以上。以当前价格计算,平均浮亏约22%~23%。
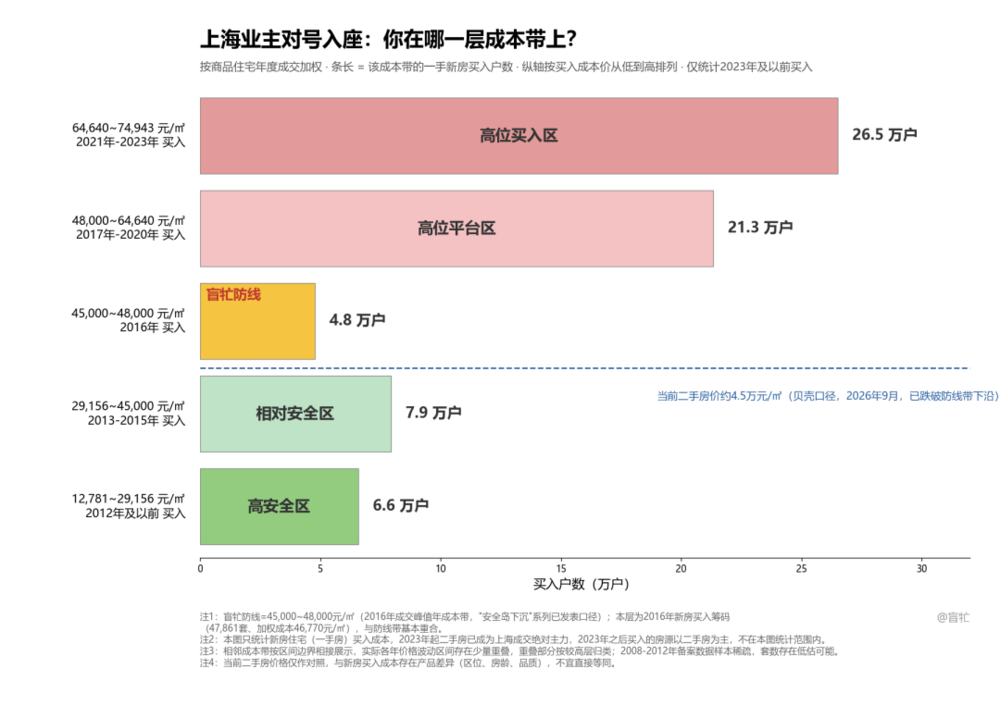
图5|上海成本分层(截至2023年)
需要说明的是,上面的成本分层只统计了截至2023年的新房成交;且新房买入成本与当前二手房价在产品上存在差异(区位、房龄、品质),测算结果应作大致参考。
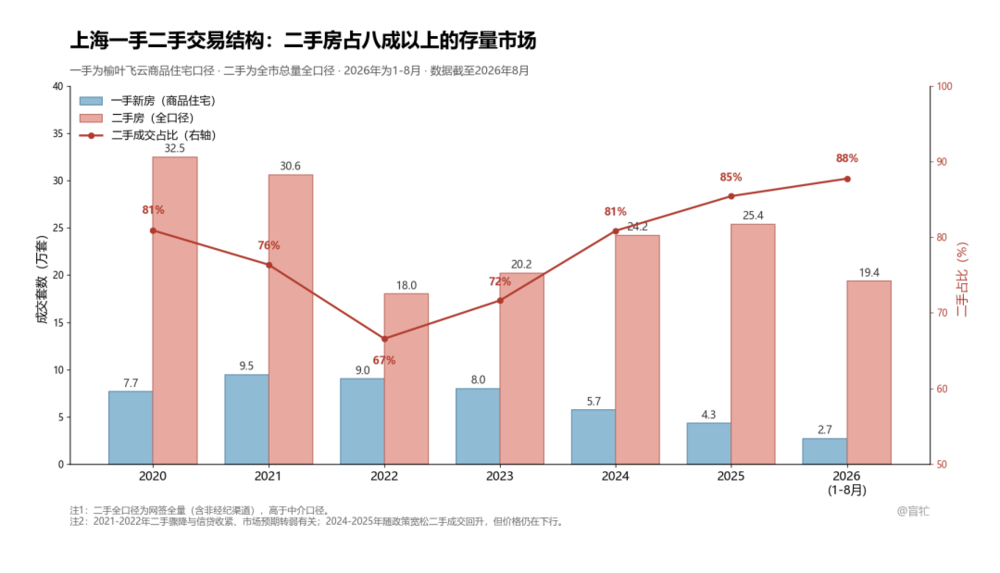
图6|上海一手二手年度成交结构
再看看上海的成交结构,上海早已是一个二手房占绝对主导的存量市场。
2021年二手房(全口径)成交约30.6万套,2022-2023年回落至约18万套,2024年起重新回到24万套以上(2025年约25.4万套);新建商品住宅年成交则从2021年的9.5万套一路萎缩到2025年的4.3万套,2026年1-8月仅2.7万套、月均不足3,400套。
二手房占全部住宅成交的比例,从2021年的76%回落后再度抬升,2025年达85%、2026年1-8月已达88%。这意味着上海房价的定价锚已经切换到二手房:决定价格方向的,不再是新房的限价与倒挂,而是二手房市场上每一笔边际成交。这也正是笔者始终用二手成交均价来跟踪防线的原因。
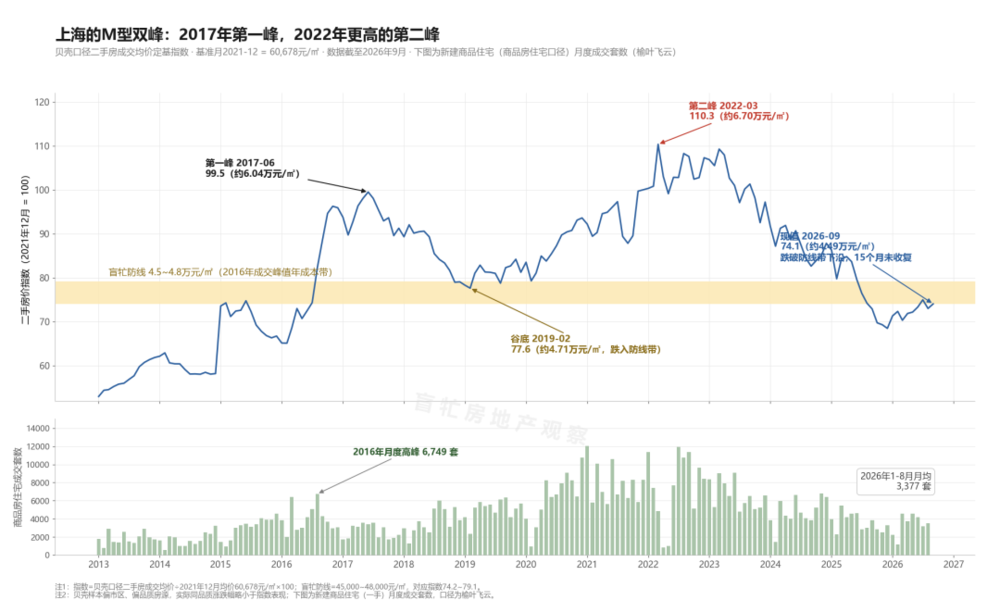
图7|上海房价的M型双峰与商品房住宅成交量
把视角从成本切回价格,上海房价本身呈一个清晰的M型双峰(图7):第一峰在2017年6月,约6.04万元/㎡;随后两年回调,2019年2月谷底约4.71万元/㎡,一度跌入防线带;之后重新走强,2022年3月冲上约6.70万元/㎡的第二峰,比第一峰高出约11%。
第一峰是2015-2016年去库存与信贷宽松推涨,随着2017年限价限售与金融去杠杆政策的推出,市场回落;第二峰则是2020-2021年流动性宽松、新房积分打新热潮与二手房补涨共同促成的,在2023年小阳春后才跟随大势回落。
衔接双峰的2020-2021年成交持续放量(见图7下方),构成了高位平台区与高位买入区筹码的主体。
价格的高峰往往也对应着成交量的高峰,他们共同构成了当前解禁压力与潜在抛压的主体。
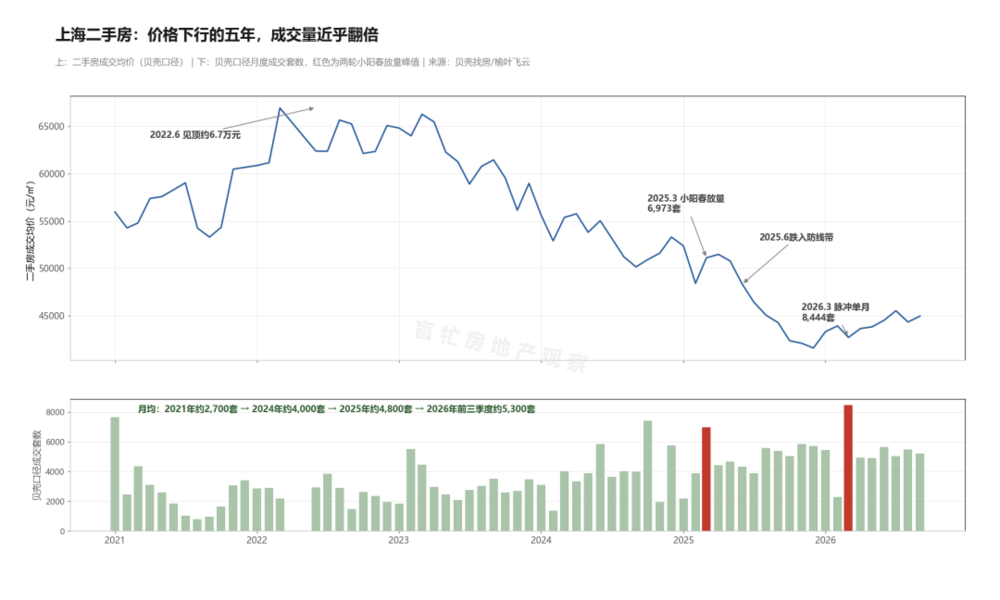
图8|上海二手房月度成交量与价格(贝壳口径)
上海本轮下跌是放量下跌吗?从图8看来,答案是否定的。过去三年成交量的放大几乎都与政策脉冲带来的反弹同步:
2024年“9·29新政”后四季度月均成交约4,800套(较前三季度放大约三成),价格同步反弹;2025年3月小阳春单月近7,000套,价格回到5.1万元上方;
2026年3月脉冲单月超8,400套,随后二季度价格修复至4.55万元。
而回落段反而缩量,2025年4—7月价格从约5.1万元跌至约4.8万元,月均成交回落至约4,300套。
但有两个特征值得注意。第一,跌破防线之后,成交量的整体中枢明显抬升:2021—2022年月均约2,700套,2024年起站上4,000套,2026年前三季度约5,300套。低位承接真实存在,这与上海的人口与资金底盘一致。
每一次政策脉冲本质上都是一次换手窗口:反弹吸引解套盘与止损盘挂牌释出(前文说过,套牢筹码只在反弹窗口择机释出),刚需在脉冲中接盘,市场风险在多次脉冲中被一轮轮分摊。
这同时解释了反弹为什么一次比一次短、高点一次比一次低。每一轮换手都在消耗买盘、下移持仓成本。
上海每轮换手后价格仍在缓慢下移,出清尚未完成——但路径不是恐慌抛售式出清,而是脉冲换手式出清:慢,而真实买盘确实在一轮轮接住。
这也是上海临界期格外漫长的微观基础。
小结一下。上海的防线成色十足:经过三次承压检验、七年横盘确认,它的跌破是本轮下行最重要的信号之一。
但防线失守不等于出清完成,三次政策脉冲带出的换手,只是让风险在一轮轮反弹中被分摊,价格仍在缓慢下移。
而接下来决定上海走向的两股力量是从2026年起陆续到期的限售解禁,和信贷扩张。解禁与信贷如何角力,咱们下篇细说。
(全文完!)