

本文来自微信公众号: 小饭桌 ,作者:关注科技的,编辑:张丽娟
一家燃气公司,意外成了一批核聚变创业公司的源头。
先看这波融资有多热。据不完全统计,2026年上半年国内聚变能一级市场融资约30笔,总额80亿元,同比增长超233倍。星核聚变首轮8.3亿,星环聚能A轮10亿,诺瓦聚变Pre-A系列12亿元……单笔融资的计量单位跳到了亿级、十亿级。
但顺着拿到钱的公司往上追溯,会发现一条不太寻常的线索:不少公司的源头都指向河北廊坊的一家企业。
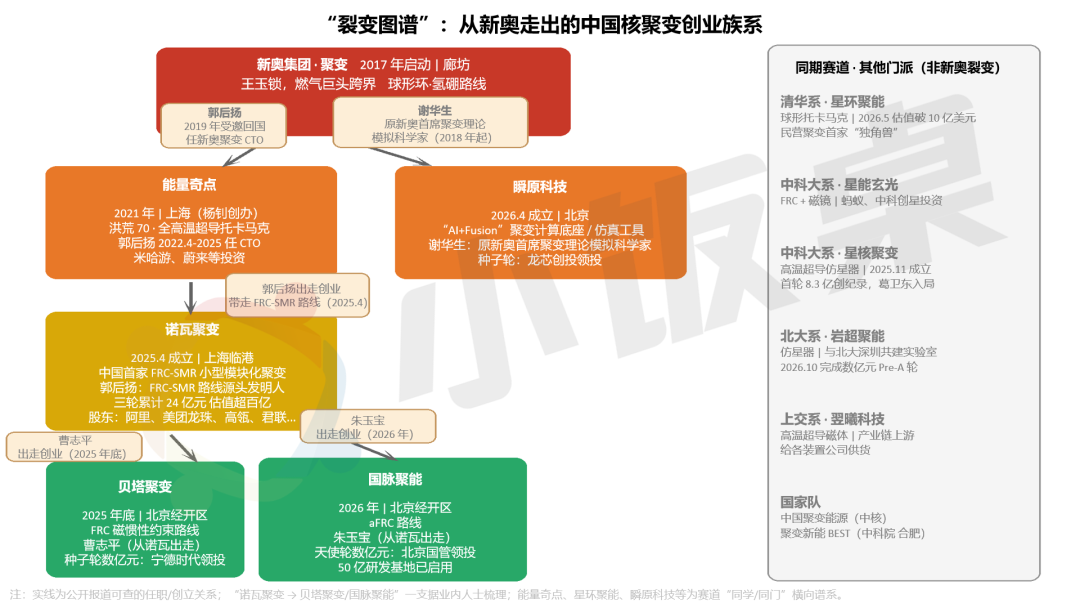
新奥集团创始人王玉锁在90年代做燃气起家,2017年启动聚变研发的时候,业内没几个人太当回事儿。八年之后,从新奥走出的人开始各自创业:谢华生创立了瞬原科技;郭后扬走出后创立了诺瓦聚变,这家公司又“裂变”出贝塔聚变和国脉聚能。
一个以燃气公司为起点的聚变创业族系随着人才外溢逐渐成形,这也是核聚变赛道值得拆解的一条暗线。
“核聚变创业,源头在廊坊”
新奥做聚变,起初更像一场豪赌。
2017年,王玉锁拍板启动聚变研发,选了球形环-氢硼聚变并结合AI的路线。两年后,其自主设计的国内首座中等规模球形托卡马克聚变实验装置“玄龙-50”建成并实现等离子体放电。同年,在海外做了二十多年核聚变研究的郭后扬回国,出任新奥集团副总裁、聚变研发CTO。
这件事的意义,不只是新奥自己做出了一个装置,关键是它把一批核聚变人才“聚”了起来,后来这些人又“散”进了聚变创业一线。
郭后扬是第一个。2022年,他离开新奥,加入杨钊创立的能量奇点,任联合创始人兼CTO。这家公司做的是高温超导托卡马克,2022年天使轮拿了近4亿,米哈游和蔚来资本领投;2023年Pre-A再拿近4亿,米哈游继续追加。
能量奇点成为“新奥系”人才外溢的第一站。2025年4月,郭后扬在上海临港创立诺瓦聚变,选择了一条更激进的路线:FRC-SMR(场反位形小型模块化反应堆),他本人就是这条路线在国内的源头发明人。
诺瓦聚变的融资节奏也不慢,2025年8月天使轮5亿,2026年4月天使+轮7亿,阿里巴巴加码,美团龙珠、高瓴入局;2026年8月Pre-A系列12亿,联想创投、国中资本作为新战略投资方加入,美团龙珠和高瓴继续追加。三轮累计24亿,估值超百亿。
从成立到百亿估值诺瓦聚变只用了不到一年半,这家公司也成了“新奥系”裂变中最大的那个节点。郭后扬的三次转身,串起了新奥、能量奇点、诺瓦聚变三个节点,也串起了国内民营聚变从“企业内部探索”到“独立创业”再到“高密度融资”的完整路径。
但这条裂变线没有停在诺瓦聚变。2025年底到2026年,诺瓦聚变又走出了两个人。曹志平在北京经开区创立贝塔聚变,做脉冲型FRC,2026年6月和8月连续完成种子轮和种子+轮,两轮都由宁德时代领投。朱玉宝也在北京经开区创立了国脉聚能,做aFRC(先进场反位形),天使轮由北京市绿色能源基金领投,京能国创基金战略入股。
除此之外,沿着“新奥系”的裂变还有一条线。原新奥聚变理论模拟首席科学家谢华生2026年4月创立瞬原科技,做“AI+Fusion”的聚变计算底座,这家公司6月初的种子轮由龙芯创投领投,8月和11月又各融了一轮。
谢华生2017年就加入新奥能源研究院,在新奥体系内待了将近九年,他做的主要是装置背后的计算工具,这也是“新奥系”裂变中一个差异化的切口。
把这几条线连起来看,“新奥系”的整条裂变路径就清楚了:新奥像是原点,诺瓦聚变是放大器,能量奇点、瞬原科技,贝塔聚变、国脉聚能是一级和二级分支。从这家公司走出的人撑起了这条赛道上最活跃的一批创业公司。新奥聚变在2026年7月完成了首轮融资,投后估值106亿,成为国内聚变领域估值最高的企业之一。
一家做燃气起家的公司就这样成了国内民营聚变创业的“隐形黄埔”。
学院派和国家队的平行叙事
不过“新奥系”并非这个赛道创业族系的全部,另一条平行族系的主角是“学院派”和“国家队”,这条路线的驱动逻辑不是产业资本和人才裂变,而是实验室成果转化。
清华系的“工程化速度”是最容易被感知的一极。星环聚能脱胎于清华大学聚变实验室,陈锐和谭熠是清华同窗,做球形托卡马克。2026年内连续完成10亿A轮、5亿A+轮和8.8亿A++轮,年内累计融资23.8亿,估值破10亿美元,是民营聚变企业里的第一家“独角兽”。
北大系的岩超聚能把“仿星器”和“AI加速”绑在一起,走的是一条更偏交叉学科的路径。创始人郝祥林本科毕业于北京大学,公司走仿星器路线,同时把AI用于聚变能源与超导应用开发,并与北大深圳共建联合实验室。2026年3月天使+轮亿元级,10月Pre-A数亿,岩山科技、鸿元投资等入局。
复旦系的东昇聚变走了一条差异化路径。这家公司2025年7月依托复旦大学成立,创始人许敏是复旦现代物理研究所教授,选的路线是氘-氦3(D-He3),由于不需要厚重的屏蔽层,装置可以做得更小、更靠近城市和数据中心。公司在2026年1月天使轮数亿,5月新一轮数亿,CMC资本旗下华文清能基金和多个市场化基金联合领投。
上交系的翌曦科技做的是高温超导磁体,属于产业链上游的“卖铲人”。2026年7月公司Pre-A轮融了数亿,金浦智能、通鼎集团联合领投。在核聚变赛道里,整堆公司赌的是“这条路线能跑出来”,卖铲人赌的是“不管哪条路线跑出来,磁体都得买”。
中科院系的超磁新能切的是“强场磁体”,这家公司由中科院院士丁洪领衔的上海海桐国际中心和北京海创产研院共同孵化,创始人王超毕业于中国科学院电工所。2026年1月公司天使轮数亿,鼎峰科创领投,中科创星、北极光创投、耀途资本等跟投。这家公司和翌曦科技类似,站的也是产业链上游的位置,但其强场磁体的切口更加聚焦。
中科大系有两条家。一家是星能玄光,由中国科学技术大学教授孙玄创立,做FRC+磁镜,2024年天使轮亿元级,2025年11月的Pre-A轮由蚂蚁集团领投,2026年6月A轮系列5亿,蚂蚁集团和中科创星持续追投。
另一家是星核聚变,2025年11月落地合肥科大硅谷,做高温超导+准等动力仿星器,首轮8.3亿,刷新国内商业核聚变领域首轮融资纪录,24家机构入局,投后估值近30亿。私募大佬葛卫东通过混沌投资参投,这也是他首次出手商业核聚变赛道。
“国家队”里面,中国聚变能源有限公司2025年7月在上海挂牌,中核牵头,联合24家央企和院所,在“中国环流三号”基础上推进氘氚燃烧实验;聚变新能(安徽)承建合肥BEST装置,目标2027年底基本建成、2030年前发电演示。
“学院派”和“国家队”构成了一张与“新奥系”源头不同、节奏不同、资本结构也不同的平行图谱:“新奥系”靠人才和产业资本裂变,“学院派”靠实验室和高校成果转化,“国家队”则在工程验证层面兜底。三条线并行,互有交叉,但底色截然不同。
路线还没收敛,资本先站队
前面看的是创业族系的一面,另一面则藏在各家公司的股东名单里。比“谁融了多少钱”更有信息量的是谁在反复出手、往哪里出手。
中科创星是出手最密的一个,投了至少5家公司,星环聚能、星能玄光、星核聚变、超磁新能、泽塔聚变等身后都有这家机构的身影。
与此同时,从托卡马克到仿星器,从FRC到Z箍缩混合堆,中科创星也几乎覆盖了所有主要路线。在技术路线远未收敛的阶段,这种“全路线覆盖”本身就是一种判断:不确定谁能跑出来,但确定有人肯定能跑出来。
地方国资的偏好则呈现出清晰的地理逻辑。
上海国投体系出现在星环聚能、东昇聚变、翌曦科技、中国聚变能源的资方或落地支持方名单里,覆盖整堆、磁体、AI4Fusion等多个环节;合肥的资本围绕星核聚变、星能玄光集中发力,与中科大系和科大硅谷的产业落点高度重合;北京绿色能源基金同时出现在国脉聚能天使轮和泽塔聚变天使轮的领投位。国资的逻辑是“把整条产业链的关键环节留在本地”。
市场化VC的偏好又不一样,更倾向于在头部项目上集中加注,而不是在整条赛道上撒网。
阿里巴巴、美团龙珠、高瓴在诺瓦聚变身上连续加码,从天使+轮跟到Pre-A系列,押注“跑得最快的那一个”。而诺瓦聚变融资节奏和估值爬升的速度本身也在筛选投资人,能连续跟下去的得对头部项目的确定性有足够强的判断。
宁德时代在贝塔聚变上两轮连续领投,这也是宁德时代首次投资核聚变赛道。动力电池巨头看核聚变,看的是下一代能源供给的底层基础设施,以及核聚变作为终极能源入口这个长期命题。
这些资本有的赌头部集中、有的赌战略卡位、有的赌赛道整体,不同背景的钱,在同一个赛道里找的是完全不同的东西。
技术路线远未收敛,不同企业和资本下注的结构已经露出了轮廓:“新奥系”的公司在场反位形这条线上反复加注,“学院派”在托卡马克、仿星器、FRC、混合堆上分散布局;国资在补产业链的关键环节,产业资本在赌下一个能源基础设施的入口。
把所有的这些线和点重新收拢,故事又回到了最初的起点。一家燃气公司裂变出一批创业公司,高校实验室转化出不同技术路线的团队,地方国资和产业资本各自在产业链上找位置。这些结构性的变化,比融资金额更能反映这个赛道走到了哪一步。