
本文来自微信公众号: 四生围 ,作者:四生围
义乌有家打印农场,3500台设备,一天吐出3万个玩具。听着像段子,可这是机构调研里的实数:截至2025年8月,全国3D打印农场的设备保有量约16万台,一年翻了一倍还多。
更反常的是价格。2024年全球出货410万台,均价不降反升,涨了19.5%,到512美元一台。按硬件行业的惯性,放量必然降价,这里偏偏倒了过来。
01·MARKET
市场的斜率
先看盘子。2025年全球消费级3D打印市场GMV约60亿美元,同比增长46.3%;灼识咨询给到2030年的预测是272亿。五年四倍半,复合增速35%上下,这个斜率放在整个消费硬件里都不多见。
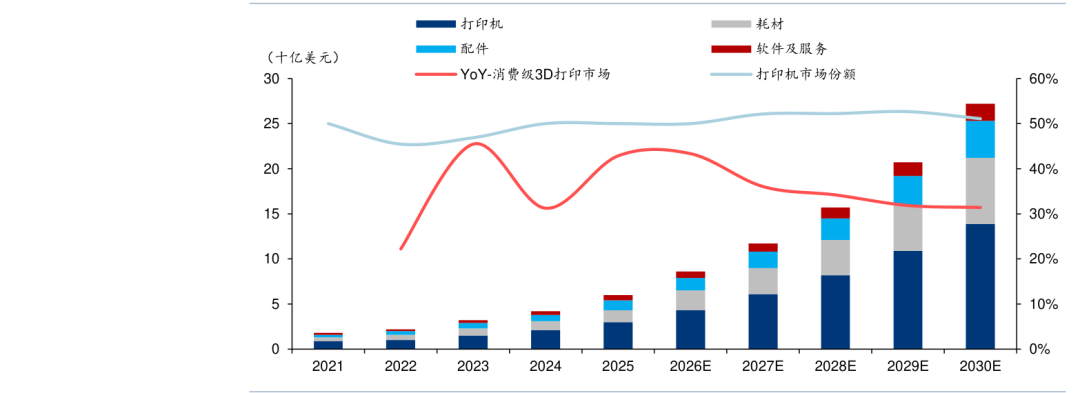
—市场规模及预测,2021至2030E|来源:灼识咨询,华泰证券
对比之下更有意思。同一年,工业端专业级市场整体收缩了15%,传统材料挤出技术跌了37%。同一个行业,冷热两重天。工业级绕不开单件成本与批量经济的算术题,消费级直接卖「我想做一个东西」,突破口在客厅和教室。
量在涨,价也在涨。设备均价2024年512美元,2029年预计657美元。多色系统、封闭机身、AI摄像头,这些新配置把客单价顶了上去。入门款当然还有199美元的,但真正走量的是2000到3000元的中端机。
保有量目前1580万台,折到全球21.9亿户家庭,渗透率0.7%。这个数字读作空间也行,读作风险也行:行业还在极早期,用户基数小,任何一次产品力倒退或价格战失控,曲线都可能被压平。
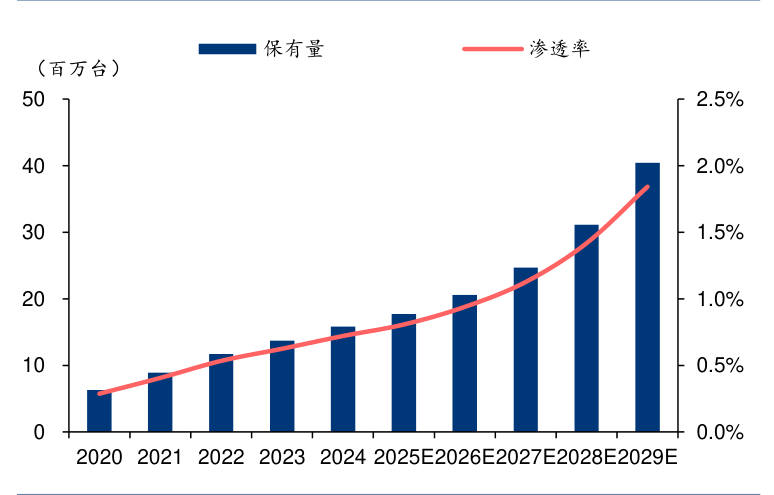
—设备保有量与家庭渗透率走势|来源:灼识咨询、Helgi Library
02·MADE IN CHINA
九成货是中国造
供给端几乎没有悬念。2024年中国消费级3D打印机出货占全球96%,前五大厂商清一色中国企业。2025年国内产量521.1万台,同比增长52.5%;出口503万台、113.6亿元。深圳一地就做了90.8亿元,算是这条赛道的「全球第一城」。
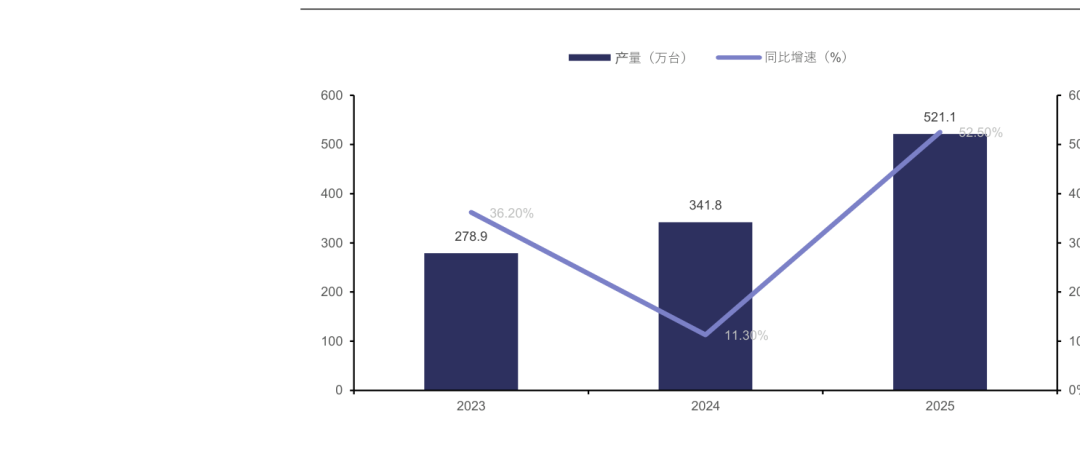
—中国3D打印设备产量及增速|来源:海关统计,广发证券
出口目的地高度集中:美国36.5%,德国18.6%,两家合计过半。2025年美国占比降到33.2%,欧洲升到39.1%。这个结构摆在这儿,贸易政策就是行业最大的外部变量。关税一动,渠道就得跟着动,对冲的手段,海外建厂、区域仓配,都需要时间。
竞争的底子也在这里。同规格产品,中国厂商的报价比海外品牌低30%到50%,这个差距在消费级市场几乎没法用品牌溢价弥补。Prusa们只能退守极客和专业市场,路能走,长不大。
03·USERS
谁在买,买来做什么
需求侧的结构比想象中正经。2025年终端用户里,家庭占41.3%,教育机构28.6%,医疗机构17.4%。应用场景排前三的是原型设计38.2%、功能零部件27.5%、教育23.8%。「打印玩具」只是表象,真正撑住出货量的是教学演示和零件替换。
用户画像偏年轻男性:拓竹的用户里72.4%是男性,25到34岁占35.6%。典型的早期采用者结构,和2013年前后的无人机很像。破圈的方向也清楚:女性用户、亲子场景、中老年手工爱好者,这三块目前都是空白。
潮玩是条暗线。中国潮玩市场2025年约825亿元,手办占四成半。传统手办靠开模,一款模具几万元起,产量不到千件就不划算;3D打印没有模具成本,单件也能做。长尾IP、二创造型这些原本不经济的需求,被解锁了。
AI又把门槛削掉一层。MakerWorld接入生成式建模后,3到5分钟就能出一个0.1毫米精度的可打印模型,官方称效率提升80倍。原先只有会CAD的人买机器,现在是想把照片变成摆件的人也买。得留一分清醒:AI出的模型在结构强度、公差配合上还有缺陷,工程件暂时离不开人工。
04·GAME
格局,与耗材的生意
竞争格局四个字:一超多强。按GMV算,拓竹一家42.7%,创想三维11.2%,智能派9.2%,纵维立方8.9%,前五名合计80.2%。第一名和第二名之间,隔着近四倍。
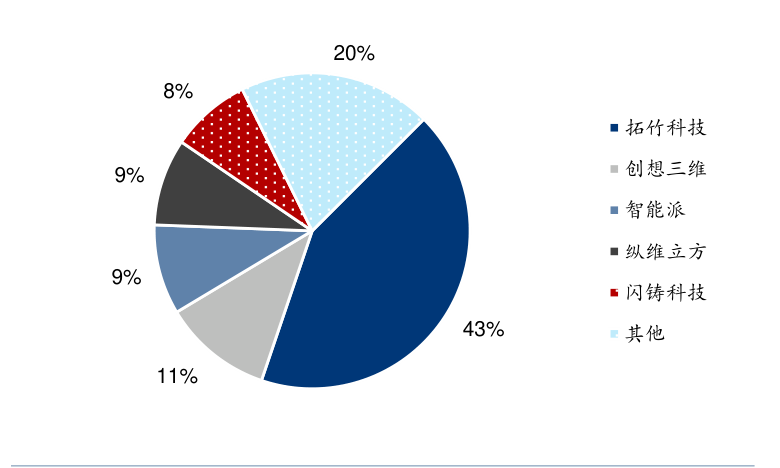
—2025年竞争格局,按GMV计|来源:创想三维招股书,灼识咨询
换成出货量口径,排序会变:2024年拓竹29%、创想16.9%。收入份额远高于台数份额,说明拓竹吃的是高端;创想和纵维走性价比,卖得多,赚得薄。
有意思的地方在这儿:创想三维2025年营收31.27亿元,归母净利润却是负1.83亿。规模做到第一梯队,钱没赚到。这是全行业共同的隐忧。
参数竞赛其实已经打完了。接下来拼什么?耗材体系、模型平台、DTC渠道。单机生意的天花板看得见,生态生意的还没看到。
整机是一次性收入,耗材是持续复购,这笔账谁都算得清。2025年耗材GMV 13亿美元,占行业22%;2030年预计73亿美元、占比27%,复合增速41%,比整机的36%还快。
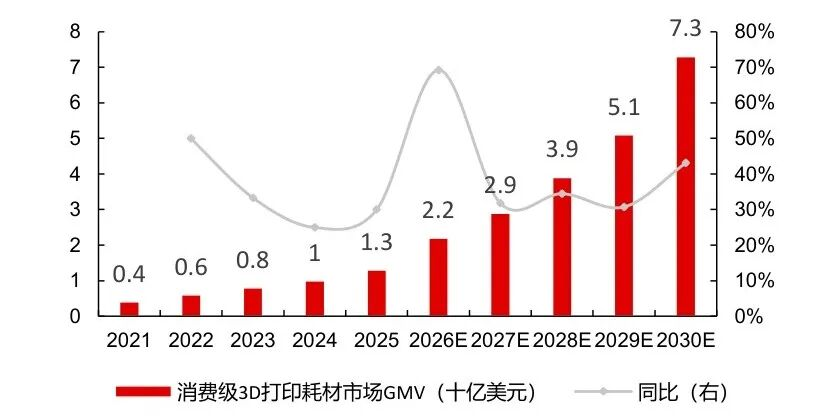
—耗材市场GMV走势,2021至2030E|来源:长江证券
利润分布更直白。上游PLA树脂最薄,海正生材坐拥12.5万吨产能,2025年归母净利润只有0.10亿元;整机31.2%(创想三维);耗材最舒服,三绿科技综合毛利率40.79%。
一台机器一年吃6到10千克料,按50元一千克算,年支出300到500元。不算多,但胜在年年都有。创想三维海外独立站复购率超过40%,耗材复购这件事,确实在发生。
B端还有个容易被低估的增量。全国打印农场16万台设备,单批次打印10件以上的订单占比,从2020年的36%升到76%。小批量、快交付的电商订单,恰好是消费级机器的舒适区。设备厂接下来得提供集群管理、远程监控这些功能,而不只是卖硬件。
若保有量升到3000万台、单机年用量提到8到10千克,耗材销量能比现在增长131%到188%。当然,这建立在用户真的越打越多的前提上。闲置的机器,是不吃料的。
∞·POSTSCRIPT
结语:数字终于配合叙事了
看完这些数字,判断可以收成三句话。需求是真的,家庭用户已占四成,教育、潮玩、轻生产三个场景都在放量;供给是中国队的,96%的出货份额摆在那儿;钱在往耗材和生态流,设备本身的利润反而薄。
但两件事得盯着。一是渗透率,0.7%到1.8%的路径靠设备降价与内容供给两个前提撑着,缺一个就走平。二是盈利质量,价格战一旦开打,「增收不增利」会从个案变成常态。
3D打印的故事讲了很多年,这一回,数字终于开始配合叙事了。至于能走多远,盯住耗材的复购率,比盯任何宏大叙事都管用。