
本文来自微信公众号: IT时报 ,作者:毛宇,原文标题:《具身智能“大降温”!从疯狂买入到想偷偷抛售》
初冬的北京,气温骤降。比气温更冷的,是具身智能投资人攒局的热情。CBD商圈的会议室里,话题悄然转向:半年前,大家还在盘算如何挤进明星项目的融资名单;如今,圈子里的谈资却变成是否要把当初好不容易抢到手的份额,悄悄卖掉。
资本开始犹豫了,身处研发一线的工程师也有自己的烦恼。
沈屿(化名)在一家中小型具身智能企业工作。他告诉《IT时报》记者,行业竞争越来越激烈,但一些企业的研发工作却陷入了频繁开会、反复“对齐”的循环。在他看来,管理层虽然急于看到成果,却又不愿给研发团队足够的自主权。即使花高薪请来技术人才,也很难做出真正的突破。
市场另一端,热闹的机器人租赁生意也开始冷清。曾经靠着春晚红利疯狂吸金的机器人租赁市场,正经历断崖式的降温:日租金从年初的上万元跌至3000元左右,个体户和小微公司加速离场。
为了节约成本,租赁公司开始在机器人表演动作上动起脑筋。《IT时报》记者发现,一台售价十余万元的人形机器人,在二手交易平台上,只需花100元左右就能买到一套舞蹈动作代码。但便宜的只是代码,如果买家不会部署,同样一套动作的服务报价会涨到4000元。
悬殊的价格背后,是一个很容易被忽略的现实:将实验室里的技术真正转化为稳定、可靠的机器人能力,仍需要昂贵的工程投入。
过去一年被资本和技术想象推着向前的具身智能行业,开始不得不面对一个现实问题:钱究竟从哪里赚回来?
宇树科技的最新财报,让这个问题变得更加具体。
11月初,顶着“人形机器人第一股”光环的宇树科技,市值仍在2600亿元以上,动态市盈率约500倍。但三季报显示,公司第三季度归母净利润为1.13亿元,同比下降17.37%,环比近乎腰斩。
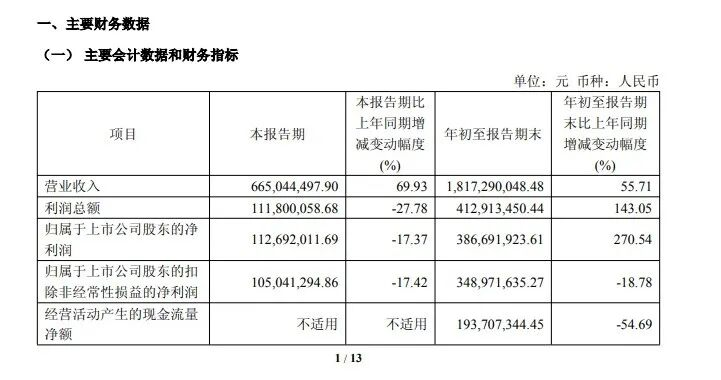
图源:宇树科技
一边是资本市场对未来的高昂定价,一边是企业眼下的盈利表现。即使已经跑在行业前面的宇树,也还需要用持续增长的业绩,证明市场给予它的期待。而对于更多尚未找到稳定客户的机器人企业来说,这道题只会更难。
资本端撤退
从“抢额度”到
“等待GPT-7时刻”
陈姜(化名)所在的百亿规模PE(私募股权公司),曾是这波具身智能热潮中最积极的买单方之一。
他向《IT时报》记者复盘了这短短半年里发生的剧烈反转。半年前,投资人还在四处抢项目,“像抢白菜一样”,明星企业“10个亿10个亿地找我们要”,顶级企业的份额根本挤不进去,大家只能退而求其次,去争抢二三线企业的额度,那时,挑选投资人的主动权牢牢握在创业者手中。
如今,风向骤变,融资困难的企业开始“小步快跑”,有钱进来就融,不再执着于估值和融资规模。而陈姜所在机构的投委会,在最近一次讨论后,决定暂时搁置具身智能赛道的投资。
“我们团队在等一个时刻,等GPT-7出来。”陈姜说。等待的背后,是投资逻辑发生了变化。他身边的同行们已经不再急着寻找新项目,而是开始考虑如何退出此前的投资,转向其他赛道。
资本为何在此时果断地抽身?理由很简单:叙事破灭。
半年前,大家还在为“通用机器人”买单,但如今“我们不再相信这种通用叙事,转向垂直领域”。陈姜告诉记者,现在机构内部唯一的硬性指标,是商业化,尤其是“有法律效力的订单、合同或者预付款”。至于创始人的名校背景或大厂光环,“都是小变量”。
此外,横亘在所有初创公司面前的,还有宇树科技投下的巨大阴影。陈姜感慨,现在所有具身创始人去融资,都绕不开一个灵魂拷问:“你的成本和供应链整合能力,能打过宇树吗?”宇树已经在制造成本和供应链上建立起一定优势,但它自身同样面临估值与业绩之间的考验。
从宇树刚刚交出的财报来看,它仍有鲜明的先进制造企业特征,资本市场给予的却是500倍市盈率的估值。陈姜认为,市场实际上是按照未来可能出现的“具身界Windows”为它定价,而不是仅仅为当下的机器人制造业务买单。在不少业内人士看来,这个估值已经提前透支了通用机器人的长期想象空间,和当前盈利水平存在明显错位。
资本并非没有钱,只是不再轻易为尚未有真实变现能力的“Demo”买单了。
当然,投资人也没有集体离场。红杉中国等头部机构仍在寻找投资机会,只是投资方向开始发生变化。10月28日,红杉中国联合宇树科技宣布启动“杉宇·创计划”,面向具身智能上下游及垂直应用领域发掘早期项目,并尝试以“工程师+投资人”的模式筛选团队。对项目的订单交付、落地可行性要求明显提高。
研发端空转
算力被拿走
“只有会议对齐”
如果说资本撤退是行业降温的外部信号,那么沈屿所描述的研发日常,则暴露出一些企业内部的低效运转。在他看来,很多时候,“不是技术太难攻克,而是决策链条与资源配置之间落差太大”。
“管理层很久不做研发工作,离一线较远,却能直接敲定技术方案。”沈屿直言,融资环境收紧后,一些企业的管理层更倾向于购买成熟的技术方案,不愿承担自主研发的风险,留给研发人员的自由度越来越小。
但机器人研发很难靠现成方案简单拼装。“零部件非标太多”,不同硬件之间的适配、集成和定制开发,往往需要投入大量时间和工程资源。这种“拿来主义”看似省去了前期研发,后续却可能付出更高的成本,研发团队也被困在不断的方案拼接和调整中。
类似的情况并非个案。
陈姜在调研部分明星具身智能企业时也发现,一些前沿探索部门的新人,日常工作主要是浏览GitHub、微调π0.5等开源模型,真正形成的技术成果却不多。尽管不少企业在商业计划书中写下了自研VLA(视觉语言动作模型)、世界模型等目标,但要把这些规划变成现实并不容易。“光是让企业平稳运转下去,就已经消耗了大量精力。”
除了管理和研发之间的脱节,算力也是一道绕不过去的门槛。
沈屿向记者透露,云端推理优化、多机器人相似场景复用等具备实际落地前景的技术方向,在公司内部很难推进,“GPU资源大部分被具备商业化变现能力的模型厂买走了”,而缺乏规模化出货效应的中小具身智能公司,自建算力中心的成本极高。
算力成本居高不下,模型研发又需要持续投入,中小企业与头部厂商之间的差距可能进一步拉大。沈屿甚至判断,“未来模型厂有可能会吃掉具身底座”。陈姜也认为,缺乏硬件支撑、单纯依赖模型能力的公司,未来的生存空间可能越来越小。
不过,即使是宇树这样的头部企业,也需要回答如何平衡高估值与盈利的问题。至于沈屿所在的百人规模企业,或许只能在更细的产业分工中寻找机会。
“中小规模企业如果积累起一定的研发流程,或许能站在模型厂的肩膀上,去探索更多具体的真实场景。”沈屿说。
只是,新的产业分工尚未形成,眼前的研发工作仍要继续。沈屿和他的同事们,还要在“对齐会”里继续熬过这个冬天。
前端市场退潮
三千元日租金
与“纸面出货”的错位
在各种商业化尝试中,机器人租赁是最早赚到钱的生意之一。不过,这门生意的热度正在退去。
“年初一天能租上万元,现在3000元左右已经很常见了。”从业者周景洋(化名)告诉《IT时报》记者,这个价格通常还包含操作员,“配一个人还是两个人,价格都一样,但一个人干会非常辛苦”。
租金下降的同时,入行门槛也在降低。如今不必自己买机器人,从同行手中转租,一天只要千元上下,二手平台上甚至出现了数百元的报价。周景洋认为,与其花大价钱囤设备,不如先靠人脉和客户资源做轻资产生意。
只是,客户也没那么好找了。一线城市对机器人跳舞、搏击的新鲜感正在消退,二线城市虽然还有一定市场空间,但商演需求远不及北上广深。
更大的压力来自厂家。今年9月,智元与长隆集团合作,在横琴长隆飞船乐园投放超过300台机器人,覆盖导览、科普、零售等场景。当上游厂商直接与大型客户合作时,中小租赁商的生存空间进一步受到挤压。
周景洋透露,市面上可租赁的机器人,其原生动作库中能用于商演的内容有限,为了让表演更有新意,一些租赁商开始购买第三方动作代码。“一个舞蹈99元,可以适配一台机器人。”虽便宜但有风险,非官方动作可能导致机器人摔倒、失去平衡,出了问题也没有保障。
《IT时报》记者在二手平台上发现,大量卖家提供宇树等主流机器人的动作定制服务。基础的舞蹈仿真训练、动作重定向标价仅为100元起步。即便是包含运控模型二次开发、强化学习(PPO算法)应用等更为复杂的定制服务,参考价也仅为千元起。
“一套舞蹈动作100元,但前提是你自己会部署。”一位卖家向记者透露,是否有部署能力,差价惊人,如果卖家代为部署,“一套动作是4000元,比较贵,但没办法。”如果指定动作定制开发,报价更是直接飙升至1万元。
在另一位卖家提供的数套动作中,单段时长多在40秒左右,但动作略显缓慢;部分基于基础23个自由度的快速舞蹈,稳定性稍显不足。卖家坦言,如果动作幅度过大,很可能会摔倒。
看似百元的廉价外衣下,软硬结合的工程落地能力依然昂贵且稀缺。
租赁市场的降温,与行业不断攀升的出货预期形成反差。
高盛此前预测,2027年全球人形机器人出货量将达到7.6万台,2032年升至50.2万台。IDC数据显示,2026年上半年全球人形机器人出货接近2.5万台,同比增长432.1%,但科研教育、表演展示和政府数采中心仍占69%。换句话说,大部分机器人还没有真正进入日常生产。
库存也在增加。宇树科技三季报显示,截至三季度末,存货从2025年末的3.68亿元增至10.19亿元,增长约177%。尽管其中包含原材料、在制品等,并非单一的成品机器人,但至少部分说明,终端消化的节奏尚未跟上。
人形机器人从“出厂”到“在真实场景中持续运转”,仍需时间的验证。
商业化瓶颈
应用场景的缺位
必须经历的阵痛期
资本开始变得谨慎,研发迟迟等不到突破,曾经热闹的机器人市场也渐渐冷静下来。几个看似独立的变化,实际都指向同一个问题:人形机器人究竟有什么用?
周景洋以智驾的发展路径来类比具身智能。2018至2019年,智能驾驶进入产业寒冬,但到了2020年至2022年,随着大算力芯片上车、辅助驾驶功能逐渐成熟,行业又重新热闹起来。
不过,他认为,人形机器人与智能驾驶有一个很大的不同。汽车再怎么智能,首先还是一辆车。消费者买车是为了代步,这个需求从来没有变过。智能驾驶要做的,是让车开得更安全、更轻松,技术成熟了、价格合适了,自然有人愿意买单。
人形机器人却还没有找到这样一个明确的需求。即使将来价格降下来,普通家庭为什么要买一台机器人?买回来做什么?这些问题至今没有得到令人信服的答案。
“大家现在对机器人的认知只停留在跳舞表演上,这对于家庭生活并没有实质性意义。”周景洋说。
当然,今天卖不出去,并不意味着明天就没有市场。沈屿认为,具身智能行业的冷暖,很大程度上取决于整个产业的发展阶段。周景洋也不认为眼下的降温是坏事。在他看来,新兴产业往往要经历这样的过程:资本先把市场炒热,大量企业涌入,随后发现技术、供应链和应用场景都还没有准备好,热潮退去后,行业重新寻找方向。等配套逐渐完善、成本慢慢降下来,市场才有可能真正打开。
中国信通院10月发布的报告,将当前具身智能产业定位于“期望膨胀期”,预计未来两至三年,行业可能在市场竞争中迎来第一轮出清。
在从“观赏展示”跨越到“生产力工具”的漫长周期里,如何验证并建立真实的市场需求,是整个行业必须共同经历的阶段。
排版/季嘉颖
图片/宇树科技IT时报
来源/《IT时报》公众号vittimes