
本文来自微信公众号: 电厂 ,编辑:高宇雷,作者:董温淑,原文标题:《逃离具身数采:40元接单20元雇人、合格率50%、利润为负 | 电厂》
短短几个月间,具身智能从一个生涩、遥远的名词变成了数百支团队赖以维生的核心。
当你来到河南、宁夏、四川、内蒙……在某个地级县市,可能会看到许多人头戴摄像头、录下自己的一举一动,再将这些视频数据回传给具身企业、用作训练机器人的养料。
这背后是技术推动下的资本爆发。据IT桔子调研数据,仅2026年上半年,国内具身智能赛道融资322笔、总额达935亿元。其中,有25家具身智能数据创业公司合计拿到了超过170亿元。
资本的重心正从硬件本体转向机器人“大脑”与数据训练,一条数据生产的流水线迅速成型,继而吸引背景迥异的人加入这场庞大的数据生产试验。
「电厂」尝试沟通了多位具身数采二次转包服务商。他们中,有的人曾从事传统的AI语音数据采集、自动驾驶数据标注业务;另一些人则来自婚恋交友、食品加工等与具身智能毫不相干的行业。
有人在短暂尝试后退场,也有人逐渐摸清了这门生意的规则,希望抓住有限的时间窗口奋力掘金。
他们足够灵活,能够寻找到具身企业五花八门的需求场景;他们也足够下沉,因此能够在劳动密集的数据采集环节中挤出利润空间。
但灵活并不意味着能够掌握主动权。随着上游具身企业不断调整技术路线、采集标准和需求场景,这些身处产业链最末端的“二包”,也成为最先感受到市场变化的一群人。
对于他们而言,一场关于订单、成本与利润的争夺,才刚刚开始。
机器人缺数据,催生百家“二包”
6月,李星浩为自己雇佣的所有众包员工结算好佣金,又给每位众包点了一杯奶茶,就此终止了历时数月的具身数采创业。
如果用一句话粗略描述前具身数采创业者李星浩的故事,或许是——最早下场的人,也最早决定抽身退场。
「电厂」接触了十余个具身数采二包,他们大多在五月、六月集中下场,也有人到9月才入局。而李星浩在2月就已经梳理出一个“分布式数据生产系统”的创业idea,是其中最早的一个。
故事的背景是2026年2月,NVIDIA发布EgoScale和DreamDojo两篇重磅论文,分享了用人类第一视角(Ego)数据训练具身模型的成果。
有从业者这样向「电厂」表述它的意义:“它让‘给人带上Sensor,用回收的数据训练机器人’成为市场的共识。”
这种认知再从机器人/具身大小脑公司传导到下游环节,本还需要一段时间。但彼时,李星浩从华盛顿大学计算机工程系毕业回国刚满一年,但已有多段AI原生产品创业经历,他敏锐地抓住了这个消息,投身其中。
几乎同一段时间,具身模型训练存在“千万小时级的数据缺口”开始成为许多具身企业对外发声时的常见口径。
人类数据的贫矿,也可以是数采创业者的富矿。机器人公司需要数据,可要链接到Ego数采员并不能只靠摄像头和算法,还要越过地域距离、设备调配、层层递增的信息差,以及将个体组织起来的现实难题。
“李星浩”们很快意识到,填补这些缝隙,也是一门生意。机器人公司通常会将数据采集任务发布给分包商。后者再将订单转包给更下沉的团队,由他们组织人员、设备和具体场景完成采集——这一流程称为“放单”。
整个2月,手搓自研双目原型机、验证供应链、沟通客户这几件事,在李星浩手头同时进行;到4月,他创办的杭州莫劳劳科技有限公司,已如愿进入了国内某头部具身智能企业的供应商名单中,开始推进一个校园场景下的数采项目。
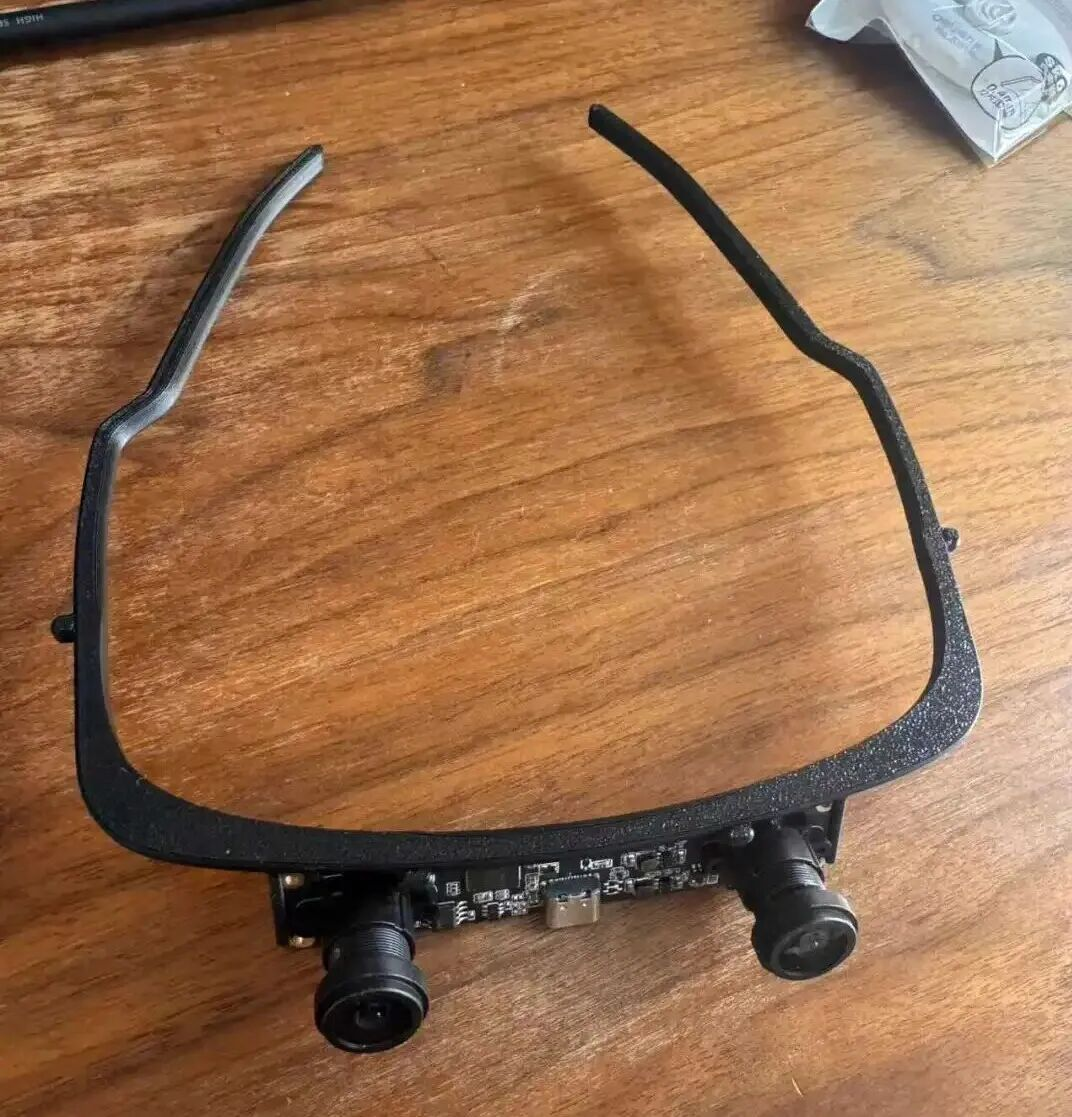
李星浩“手搓”的双目原型机/受访者供图
李星浩告诉「电厂」,据其了解:“上半年,国内其实只有一家具身公司在大规模采集Ego数据,也就是我们服务的那家终端客户。而我们和它之间只隔了一层,通过某大厂对接。”
像李星浩这样从上游手里接单、组织采集的人员常被统称为“二包(二次转包服务商)”。
现在看来,他的下场时机,几乎踏着压中了国内具身数采大爆发的前奏。企查查数据显示,截至9月9日,国内现存具身智能相关企业3855家,其中413家相关企业为2026年新增注册,前8月注册量达404家、同比增长25.08%。
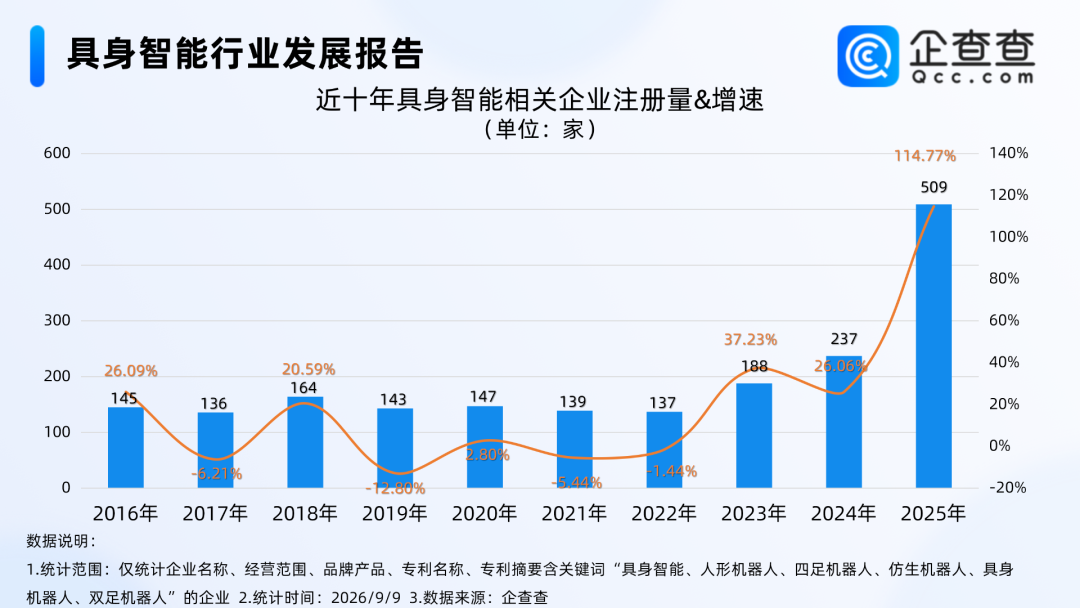
近十年具身智能相关企业注册量及增速数据,图/企查查
越来越多机器人企业开始积极地向下游释放需求,也迅速吸引着“二包”加入。
据《中国证券报》援引行业人士消息称,到10月,“国内能获得一手数据采集订单的公司约几十家,而遍布各城市的数据采集下游分包商达到了数百家”。
这也符合从业者的预计,二包之间常常互相转介资源。一位河北二包称,到11月,他已经接触过大概200多个同行,因此粗略估算出市场目前起码容纳着300支二包团队。
数采需要的数据形形色色,自然引来了背景各异的人员投身其中。
在「电厂」接触的二包中,有人曾经从事过方言采集等较为传统的ASR(自动语音识别)数采业务,还有人的背景与“具身”原本相距甚远。
比如,北京的一位二包服务商负责人称,在8月正式开始具身数采业务之前,“我们是做劳务派遣的,就是输送工人进厂。”而河北某地级市的一位二包服务商,在7月布局数采业务前,在当地运营着婚恋交友服务;陕西的一家二包商则将数采形容为“二次创业”,他的主业是经营食品加工厂。
数据还没采够,二包先陷入价格内卷
在这场以为“具身智能”为名的大规模数据生产实验里,二包和他们所负责组织的采集者构成了体量最为庞大的一环。
深入这个行业就会发现具身智能市场企业的数据需求在持续增长,但强劲的需求并未等比例转化为中间服务商的利润。
就像李星浩的经历,首个采集任务开始没多久,他就发现自己不仅难以盈利,甚至无法按设想打平收支。
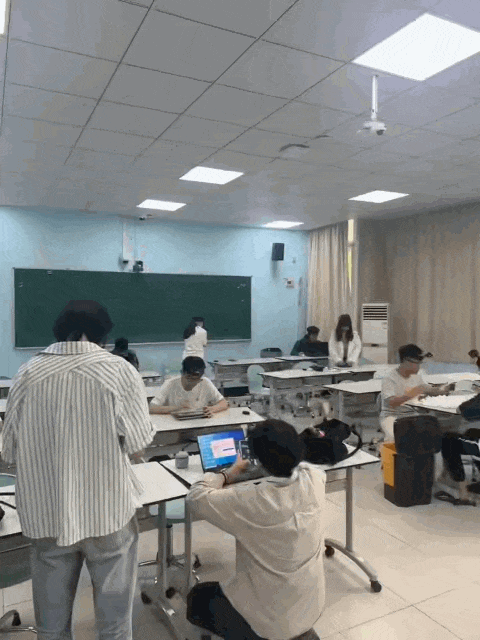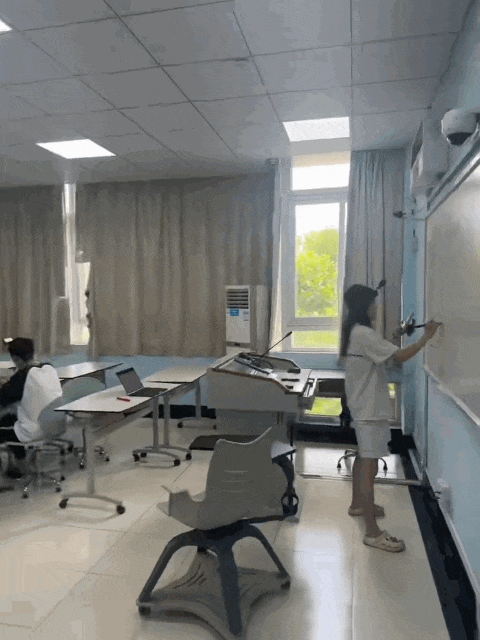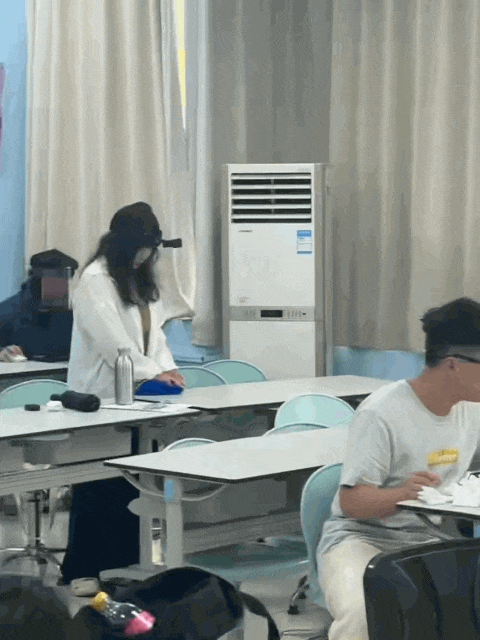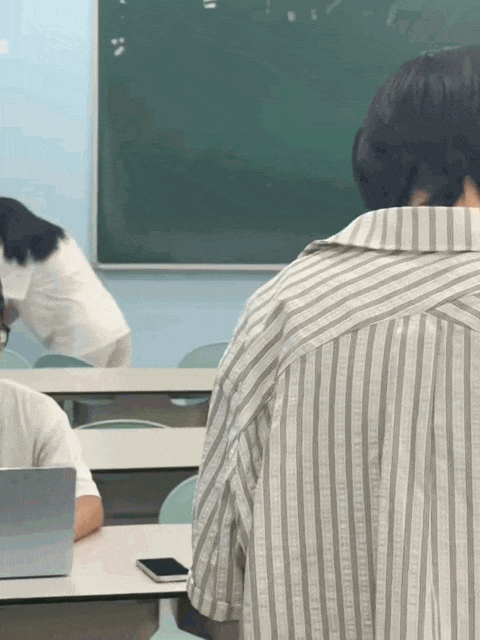
李星浩校园数采项目执行场景/受访者供图
作为一级分包商的大厂初步给李星浩开出了每小时40多元的价格,最终会按机器人公司判定的有效时长结算;他则向参与采集的校园学生众包承诺每小时20元的佣金,基本持平最低小时收入标准,按后者在场地内的实际时长结算——每个学生的日兼职时长一般为3小时。中间的价差将成为李星浩的利润:
以单日来看,单日有效小时数*40元-学生人数*3小时*20元=利润。
但很快,现实让他意识到游戏规则比想象的残酷。
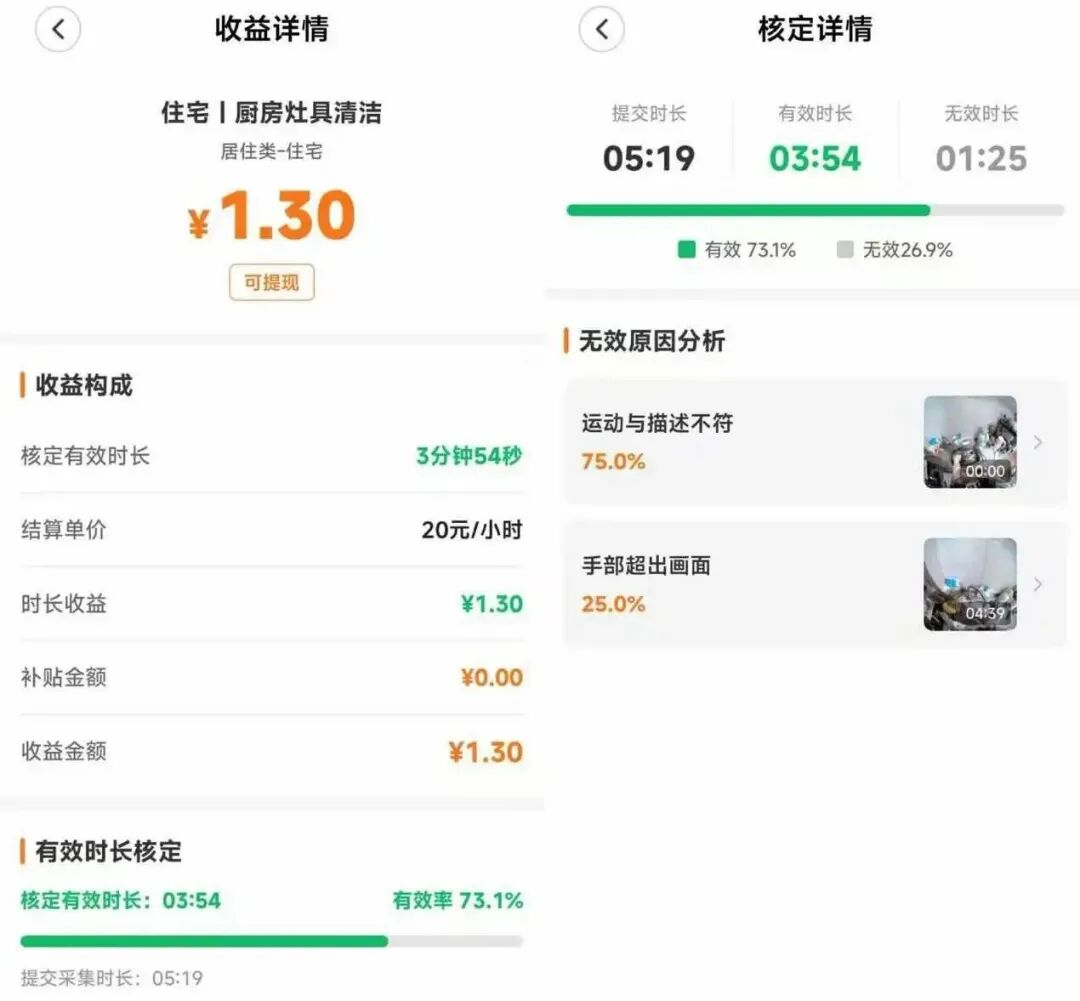
在校园项目完成首轮采集并提交数据后,机器人公司甲方仅为李星浩团队提交的数据开出了50%的有效率。这意味着单单支付学生的的佣金就已经吞噬了他预留的所有利润空间,甚至不足以覆盖前期付出的组织和流程成本。
李星浩的创业设想被打破:用起码持平麦当劳时薪的佣金来吸引用户采集,最终发展出一个遍布全球的去中心化团队。这也成为了他终止项目的直接原因。
在2026年,麦当劳的时薪是20.5元。曾有“懂行”的分包商向李星浩直白指出,这是一个一定会赔本的价格:
“他和我说,(按照录制时长结算)最好就给众包五六块、十块钱的时薪,哪怕给到十五都会赚不到钱,因为你最后还要交税的。”
而在后来与其他二包的沟通中,我们意识到,这背后隐藏着一套利润公式:由一级分包商主导的价值链条框定了二包的盈利上限;而另一方面,越来越多的二包的涌入和竞争,又让采集价格不断下探。
一级分包商在拿到机器人公司的数据需求后,通常会将采集任务按照不同场景“拆”出发包给二包,并给二包提供采集设备;接下来,他们会回收二包采集的合规数据、完成清洗和标注;最终形成一套高质量成品数据,交付给终端机器人客户。
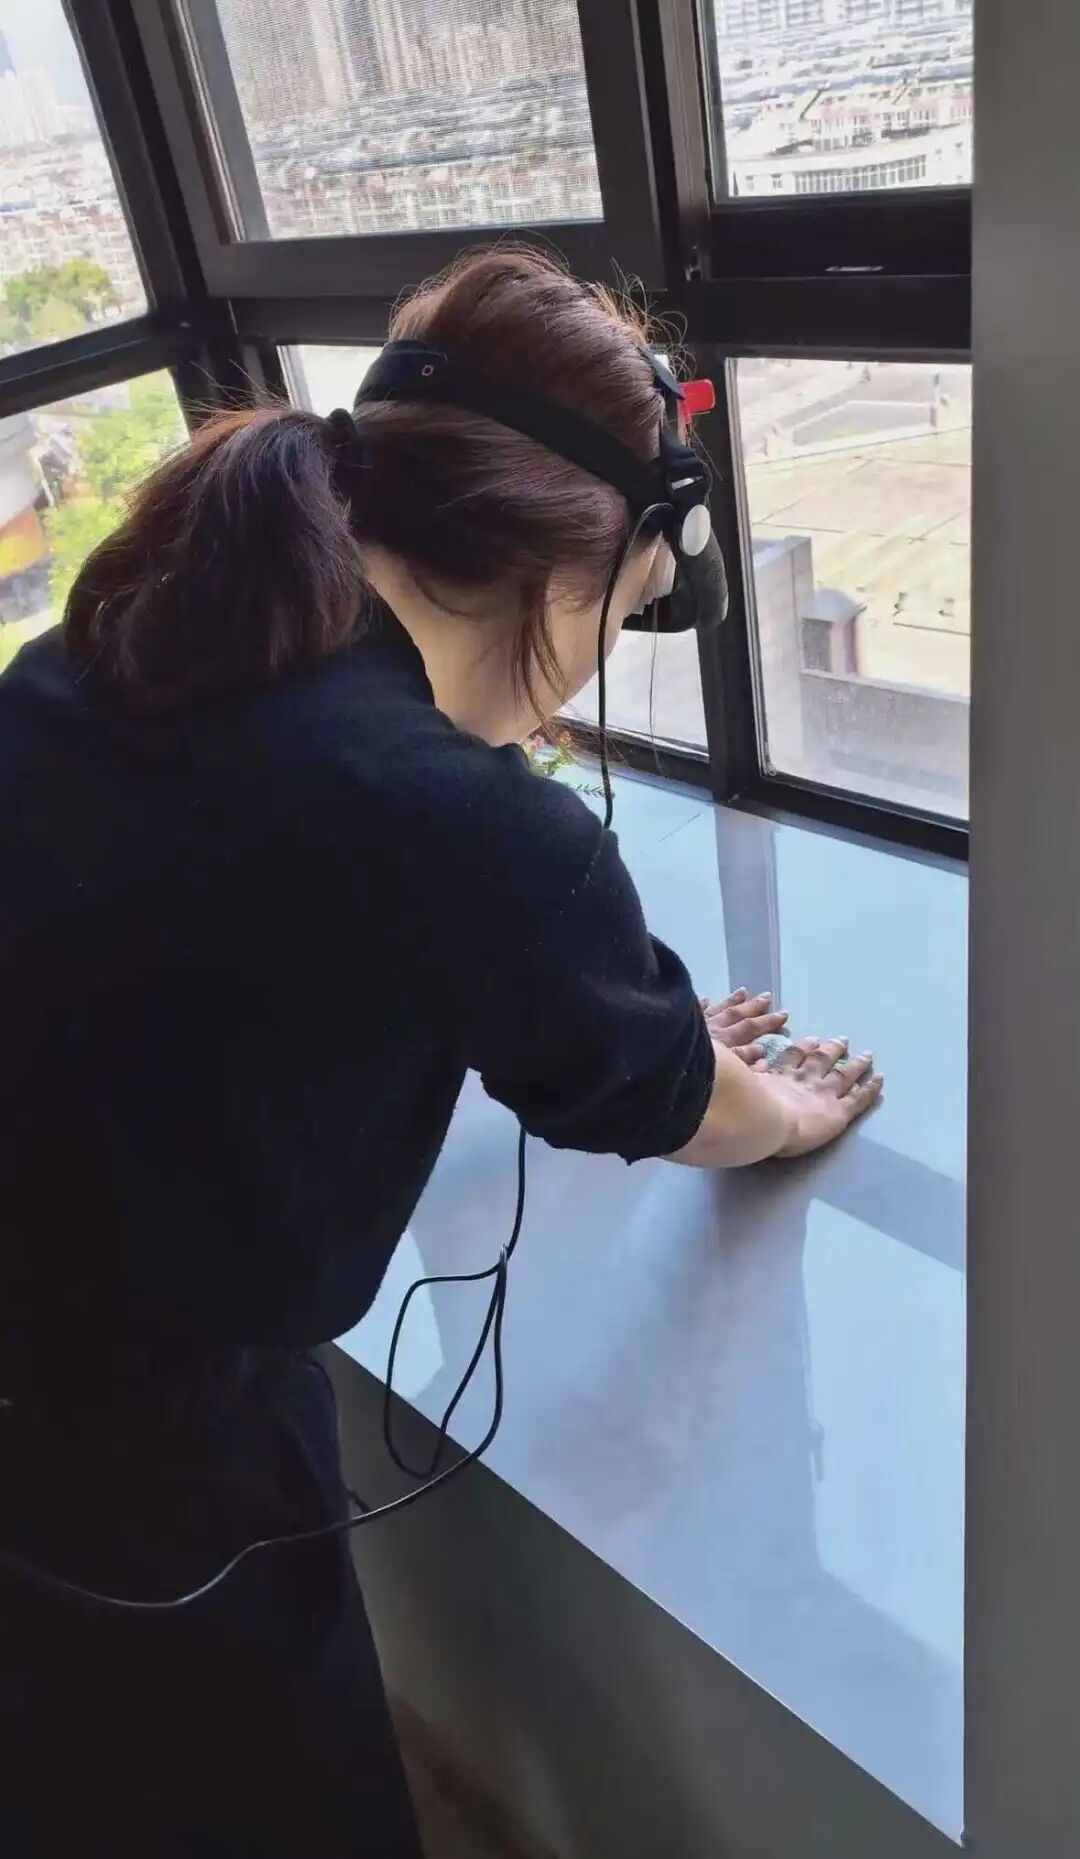
居家Ego数据采集,图/网络
清洗和标注多以自动化流程进行,不止一个人告诉「电厂」,这是这个链条中利润更优厚的那部分,会在终端客户的预算中拿到过半甚至更高份额;而采集环节本就劳动密集,数月以来,还因为入场的人越来越多而日益陷入了“卷成本”“价格战”的情节。
河南纳斯熊得合伙人Ray在五月底进入了数采市场,主打覆盖工业、酒旅等全场景的真实场景采集。他告诉「电厂」,依据采集场景与要求不同,他接触到的采集任务报价大多集中在每小时30-60元,相较之下,标注的成本更加稳定:
“采集取个中间值,成本大概40元一小时,标注成本我们也算它40一小时,总成本大概80。但最终卖给机器人公司的话,一小时120元是我见过最便宜的,大多数集中在每小时200-300元。”
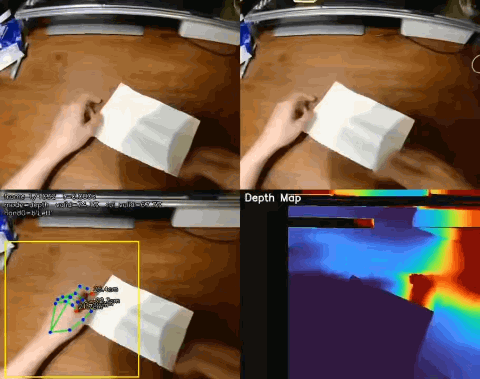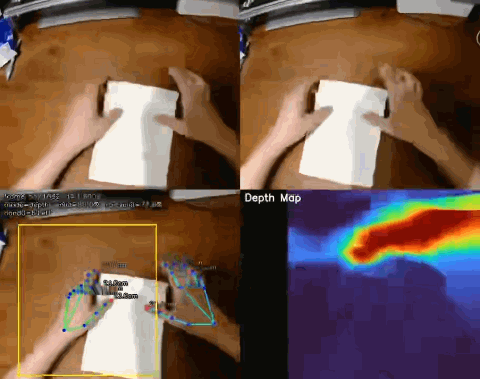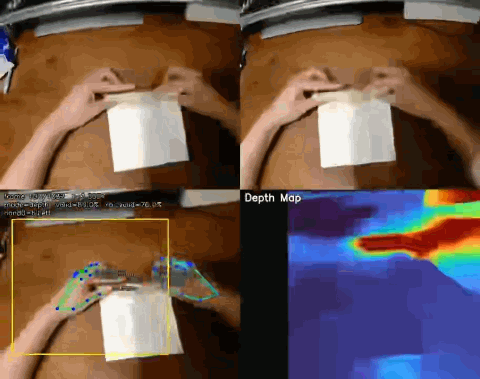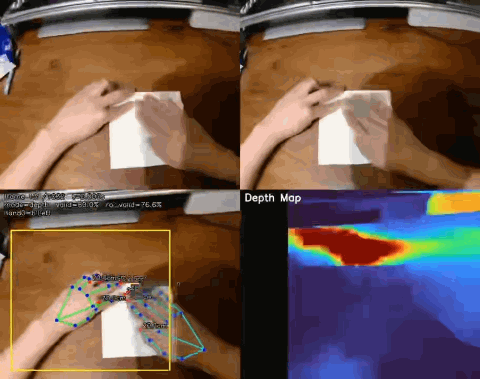
Ego视频经算法处理后生成手部关键点与场景深度信息/受访者供图
这基本符合的李星浩的感知,据他了解,那家终端机器人公司给一级分包商开出的每小时成品数据收购价在80-100元区间,远超过向自己报价的40元。但作为二包,向上游并没有议价权。
多位二包都向「电厂」提及,由于入场的人越来越多,以及数采设备覆盖率提升,数采价格在逐渐下滑。
Ray回顾道:“我们做四目数据比较多,五月底刚开始时我有见过每小时120元的发包价,到8月就基本稳定在30-60元的区间范围。整体出现下滑,比如原本每小时60元的,就下滑到50、55元的报价。”
墨然在自动驾驶数据标注行业有多年从业经验,并在9月转向具身数采。他提供了更长时间跨度的观察:“数采报价整体是在往下降,比如今年初,光轮智能的报价曾经给到过约100元每小时。但现在市面上这样的价格很少见了。”
「电厂」获得了多个一级分包商发布的“放单”文件,发现情况确如他所言:
用手机、Go Pro等单目设备采集的发包价普遍集中在每小时20-30元;采用奥比中光等厂商双目设备方案的发报价上升到了40-50元,这也是较为常见的价格带。而只有部分厂商的六目采集设备方案,或是针对特定工业场景采集的报价才有进一步上升空间。
在10份放单文件里,「电厂」看到报价最低的是每小时25元,要求用iPhone 12以上版本的手机设备拍摄;纯Ego数据的报价最高为50元,要求用安卓手机拍摄;而报价最高的是每小时65元,但这一任务要求同步采集厂商自研的Ego+UMI(夹爪)数据。
也曾有从业者在社交平台发文称,有的甲方会拿着同一个具身数采任务,同时接触不同的二包,根据后者报价“择低录取”。
涌进数采二包的人,与不确定性“共振”
对二包而言,付给众包数采员的佣金几乎是他们唯一可以控制的成本项。
Ray告诉「电厂」,自从开始数采创业,他进入了一种奔波但规律的生活,他的第一轮目的地往往在深圳、杭州、上海,在这里和甲方对接好需求后,他会飞往人力成本更低的河南、宁夏、辽宁、广东、四川等地。
在后面这些地方,他会找到机器人客户企业所要求的对应场景——可能是工厂、酒店、商超,“这些区域的人力成本,相比江浙沿海地区可以低出大概一半。”
数据的供需双方在初步达成合作意向后,会启动试采流程。“上游客户一般比如说先给个2-5台设备、指定两个场景把流程跑通,然后再去寄送越来越多的设备。最后统一按照有效采集时长(给二包)计费结算。”Ray分享到。
二包们会结合上游的报价和试采有效率,再根据经验留出利润空间后,给试采员开出佣金。
但实际采集过程中难免遇到各种问题,一不小心也可能将预设的利润赔进去。
一位河南二包透露,他在10月接手了一个数采项目,在所属的地级市找了一些众包做手工活采集。但在提交采集成果后的次周,得知数采有效率仅有30%。这将项目拉至亏损状态,“我直接让他们(众包)都停了,现在不知道怎么回事,我越干越赔啊。这些天我一直在找(同行业的)人、找上游聊,想找个解法。”他讲道。
有效率的波动并不罕见,具身模型的技术路线尚未收敛,对于不同的数据类型、采集设备和任务场景,行业也还没有形成统一的最优解。机器人公司普遍需要一边采购数据、训练模型,一边根据训练效果调整下一阶段的采集需求。
反向来说,根据具身模型的反馈,机器人公司的验收算法也在不断微调,这也会直接影响采集者的有效时长判定规则。
某种意义上,二包们不仅在为机器人公司生产训练数据,也在承担其技术路线、数据策略尚未确定时产生的试错成本。
为了对抗不确定性,有些人开始尝试在二包之间建立新的分工与转包关系,以期形成更灵活和更规模化的交付能力;也有人试图主动向行业上游“跨越”,寻求更大的利润空间。
河北二包汪琦分享到,除了自行承包采集任务,几个月以来他逐渐“链接”到了跨越多个省份、城市的一百多家二包商,他们所拥有的采集资源各不相同:“有的团队擅长手工业,有的能进医院采集,有的汇总了一批理发店、美甲店、房产中介的乡镇门店。”
这让他在应对甲方的需求时更加灵活,不需要每次都经历寻找新场景、培训新人的流程。同时也意味着,曾经草莽生长、高度分散的数采二包可能也会形成某种整合。
Ray则在尝试建立资源撮合之外的核心竞争力:“比如说怎么把一些稀有的高价值场景采集攻克下来,比如尽量建立一些训练数据的壁垒,像是清洗标注、模型评测、打磨出自己的Benchmark。”到8月,他的企业纳斯熊得已经开发出了一个数据标注的管道。
结语:具身数采有愿景,也有悬念
2026,Ego数采是具身智能市场最火热的概念之一。IT桔子数据显示,仅2026年上半年,国内具身智能赛道融资322笔、总额935亿元、大概相当于全国创投市场融资总额的14%,较2025年同期暴涨5倍。其中不少“子弹”流向了Ego数采或与之相关的模型研发领域。
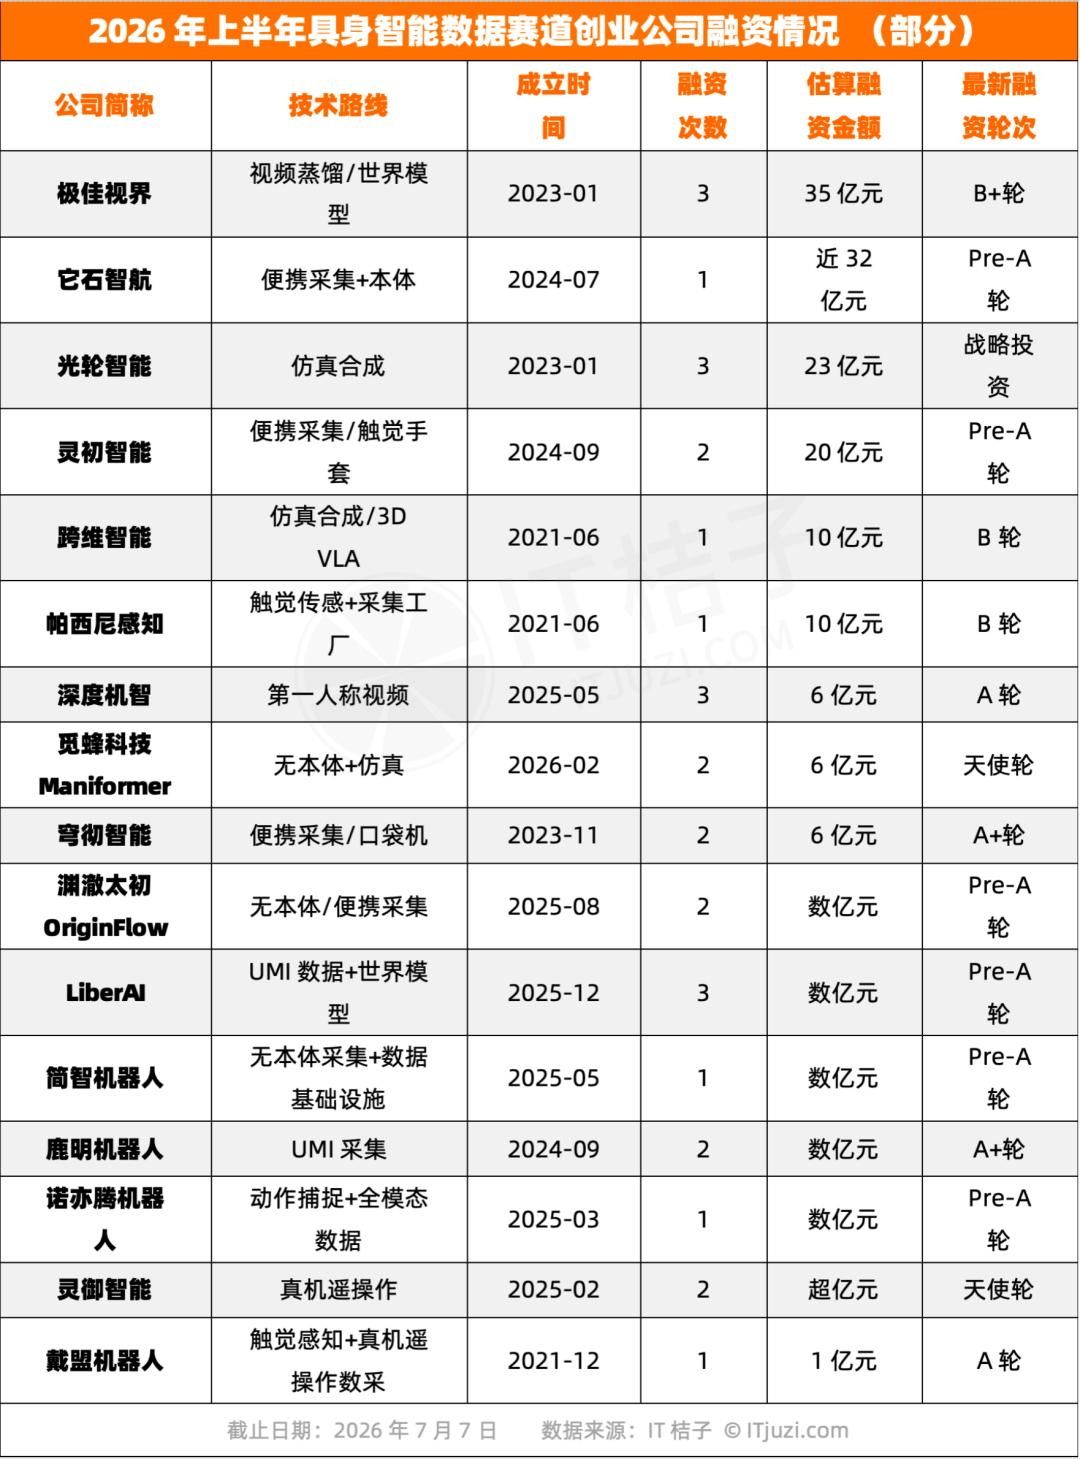
图/IT桔子
但不止一位从业者在强调,数据采集会是一门时间差的生意。
“全中国今天真正能做到规模化交付、被头部客户验收的团队,不超过5家。”今年7月,Ego数据服务商“EgoScale”的创始人袁日正曾在接受采访时讲道。
墨然和我们说,“也就这一两年有机会”。但Ray的判断是时间窗口可能会更短,“经过数月的整合,市场可能会聚焦到10家主要的数采供应商。”
这也是海天瑞声、数据堂等上一代AI数据服务公司曾走过的路。目前,智元等头部具身独角兽也已开始下场,构建属于自己的数据网络。
智元旗下数采平台觅蜂派,图/觅蜂派App
想要留下的人,正在争分夺秒地获取订单、积累场景资源、扩大合作网络。
而当我们上溯这场产业变革的源头,尽管接连有Dyna-2、Zeva-Ego、WING等Ego数据训练的相关成果发布,市场对大规模数据采集必要性的思考其实从未停止。
2025年5月,清华大学具身智能实验室负责人交叉信息研究院助理教授许华哲撰文写道:“具身智能如果一定要有ImageNet(计算机视觉标准数据集)时刻,其实不一定是一个数据集,而(有可能)是一款本体?”这代表着另一种思路。
在刚刚过去的11月,他再次强调了这个观点:“依靠反复采数据、调模型模式,无法规模化走进千家万户。我们的理想是,只要硬件本体达标,用户下达一句自然语言指令,机器人就可以零样本完成任务,不再耗费大量人力采集数据。”他创办的破壳机器人在2026年也获得了多轮融资。
资本在全产业链、多头下注。未来这条产业链究竟会形成怎样的分工、留下哪些参与者,尚无定论。但在答案揭晓之前,二包们还要继续在变化的需求、有限的利润和激烈的竞争中寻找自己的位置。
(墨然、汪琦为化名;无特殊标注,文中图源视觉中国。)