本文来自微信公众号: 财联社 ,作者:潇湘
伦敦金属交易所(LME)的铝市场目前正面临数十年来最严峻的逼仓局面——因为支撑合约的库存急剧下降,而剩余的大部分库存仅由两家交易商掌控。
周三,这一关键工业金属的现货价格飙升,较该交易所基准三个月期期货价格每吨高出147美元,创下逾30年来的最高水平。直到10月中旬,该价差还曾处于贴水状态,但随着LME仓库的铝库存暴跌至1990年以来的最低水平,该价差已呈螺旋式急剧上升。
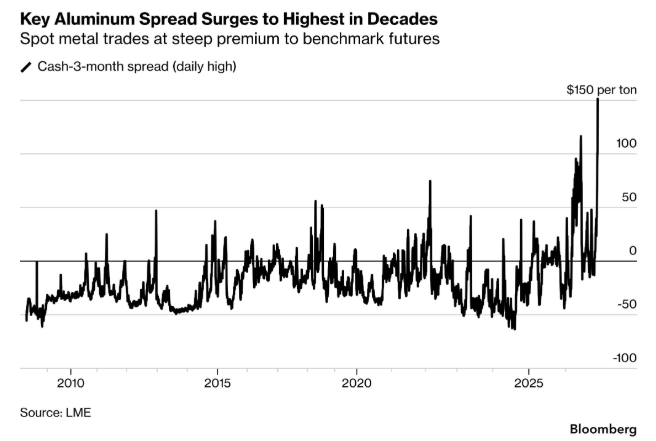
这种被称为现货升水的现象,是自20世纪80年代末以来LME铝合约中最陡峭的一次——当年Marc Rich公司对市场进行逼仓,曾将现货与三个月期期货的价差推高至每吨1000美元以上。自那以后,LME出台了强制持有庞大头寸的交易商借出头寸的规则,实际上为现货溢价的规模设定了上限。
如此巨幅的现货溢价正给空头头寸持有者带来重大的商业挑战——他们在合约到期时要么须买回合约,要么必须交割实物金属来履约。
被称为“Tom/next”的单日价差——实际上代表将交割金属的义务推迟一天的成本——也在周三创下了2021年以来的最高溢价水平,这表明围绕交易所仓库中仅剩且不断萎缩的金属库存,争夺正日益白热化。
同时,那些需要金属的买家所能够求助的卖家数量正越来越少。交易所数据显示,截至周一,有两家实体在仓单和现货合约中累积的多头头寸,相当于LME仓储网络中现有可用库存的60%至80%。
铝市场缘何如此紧张?
目前,LME库存的严重短缺已令更广泛的铝行业的交易商和制造商措手不及。
虽然买家们正等待印度尼西亚产量的激增,这预计将在未来几年推动全球市场进入过剩状态——这一前景在过去几个月里沉重打压了价格,但对于急需现货金属的买家来说,现实情况是,在新一批货物运抵之前,供应受限的局面可能还会进一步恶化。
中东战争扰乱了该地区的航运,尽管波斯湾的供应商此后找到了物流变通方案,但出口路线现在的成本更高、风险更大、耗时更长。该地区的一些电解铝厂也仍在从袭击造成的损毁中恢复。
与此同时,加剧美欧市场供应紧张的贸易壁垒以及中国的铝产能监管上限,使现货市场缺乏补充供应的主要替代来源。
虽然印尼的供应已经开始激增——有助于推动现货市场转向过剩——但其金属尚未在LME注册可供交割。短期内的关键问题是,现货溢价还需要扩大到什么程度,才能促使库存和现货合约的持有者将头寸展期。
由于剩余的大部分LME库存受到严密控制,如果多头头寸的主导持有者所持头寸占剩余库存的比例进一步扩大,交易所强制其以限价向市场借出头寸的规则可能会触发生效。
“LME设有多项安排,以防范庞大或主导头寸带来的任何不当影响,”该交易所在回应提问时表示。“LME还会例行要求市场参与者提供进一步的头寸管理信息,并有权要求其视情况妥善管理头寸。”