本文来自微信公众号: 青眼商评 ,作者:啸清,编辑:封飚
华灿光电这次定向增发,最多只能发97,939,156股,方案正处于监管问询后的审核阶段。
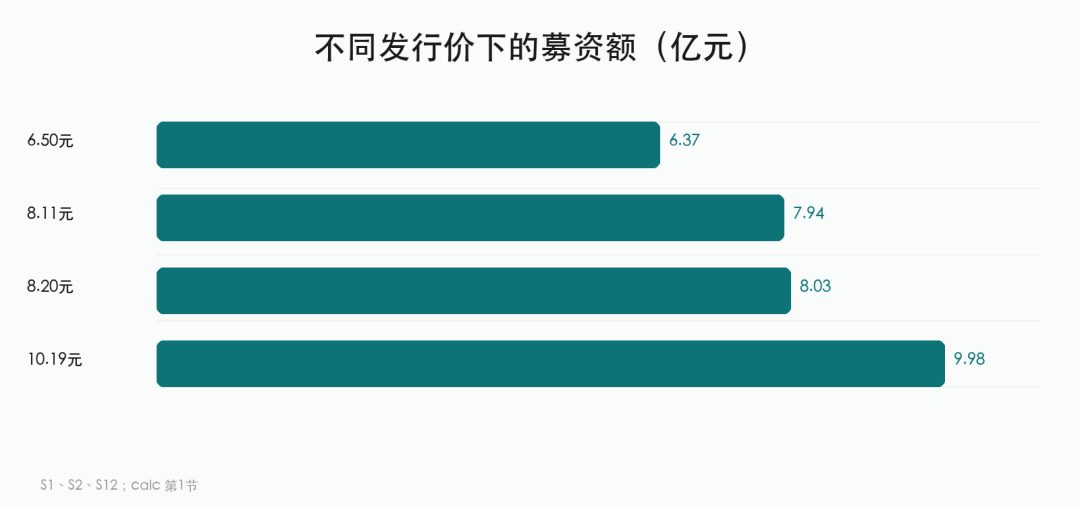
公司对外说的募资额是不超过9.98亿元,由控股股东京东方全额认购,全部用来补充流动资金。
两个数一除,每股正好十块一毛九。募资上限是按这个价格发满股数才拿得到的钱。而这个价格,今年7月已经从方案里拿掉了。
公开报道里常见的说法是京东方全额认购近十亿元。但是募集说明书里写的是「不超过」,而这三个字眼下分量不轻。
方案在上半年过了股东会,三季度末获深交所受理,随后收到交易所的监管问询函(审核函〔2026〕020095号)。11月10日,公司披露了问询回复和更新后的募集说明书。
9.98亿是封顶数
这次定增最早的版本是锁价发行。
今年4月董事会通过的预案里,定价基准日是那次董事会的决议公告日,发行价直接写成每股十块一毛九。
7月15日,第六届董事会第二十三次会议改了两处:定价基准日换成发行期首日,发行价换成不低于发行期首日前二十个交易日均价的八折。
通俗讲,价格不再提前约定,等到开始发行那天,再按当时的市价打折来定。发行数量上限却一股没动,还是那个九千七百多万股。问询回复第7页记录了这次调整。
价格浮动、股数封顶,两条规则叠在一起,结果很直接:发行价只要低于这个数,募到的钱就按比例缩水。
拿问询回复披露次日的收盘价做一次情景测算,同样的股数能募到的钱大约是上限的八成。这只是推演,不是发行价,最终价格要等监管放行之后、发行期首日才知道。
京东方的承诺也是照这个逻辑写的。
问询回复里,它的最低认购数量是股数上限与「募资上限除以发行价」两者中较低的那个,最低认购金额等于这个股数乘以发行价。
京东方保证的是把股数买满,没有保证把9.98亿元掏足。
2023年京东方入主华灿,走的也是定增,那一次从头到尾锁价,每股价格在方案阶段就定好,募资额随之确定。
这一次中途改成市价发行,京东方两次入股,用的是两套定价机制。钱能到多少,这回要看发行前那二十个交易日的股价。
六百多亿现金与七成借款
钱由谁出,问询回复给了一张结构表。
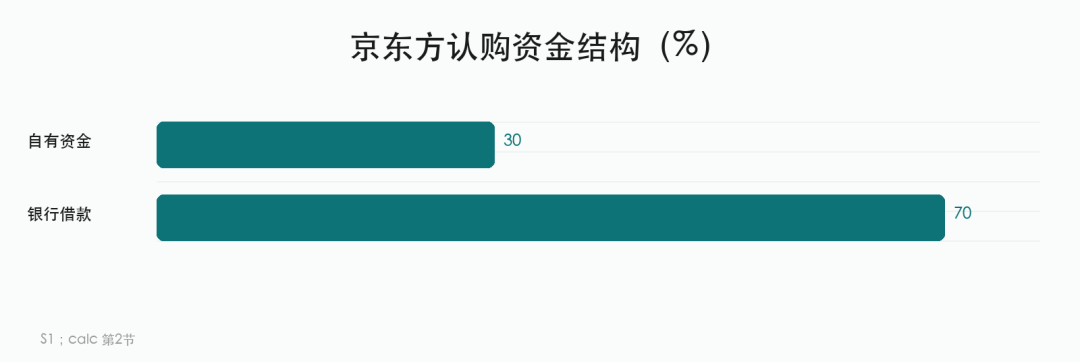
以认购上限测算,京东方预计自有资金占30%,另外70%是自筹,也就是银行贷款。问询回复第5页列出了这笔认购款的来源结构。
所谓「只掏三成」,指的就是这笔认购款的内部构成,和华灿自己的资本结构无关。
贷款来自建设银行和平安银行。两家银行拟提供的额度专门用于认购华灿的定增股份,期限最长十年,利率按LPR加减点浮动。
这笔贷款还没落地。问询回复写明,贷款仍需银行内部程序审核批准;自筹资金若批不下来或者不够,差额由京东方用自有资金补足。
所以银行点不点头对认购本身不起决定作用,银行决定的只是京东方最后动用多少自己的现金。
京东方并不缺这点钱。
截至今年9月末,它合并报表里的货币资金有633.83亿元,认购上限不到这个数的六十分之一。
手握这么多现金,仍然安排七成认购款走长期贷款,问询回复对动机没有展开,只在还款安排里写了一句:结合自有资金、经营回款、融资资金和股权投资分红收益等多渠道统筹。
用银行的长钱买华灿的股份,自己账上的现金少动。
约束也有写,京东方承诺,这次认购的股份自发行结束起三十六个月不转让,定价基准日前六个月没有减持,发行完成后六个月内也不减持。贷款最长十年,股份锁三年,这笔钱进去之后短期出不来。
程序上,这次发行构成关联交易,董事会和股东会的审议已经走完。
发行完成后,华灿的控股股东仍是京东方,实际控制人仍是北京电子控股有限责任公司,变的只是京东方手里的股数。
负的可支配资金,和没花完的五亿
深交所在问询函里追问的是融资必要性:账上有钱,上一轮募资也没用完,为什么还要再融一笔,而且全部补流。
华灿的回答是一道减法。
9月末账面上的货币资金,绝大部分是受限资金,也就是票据保证金这类公司不能随意动用的钱。
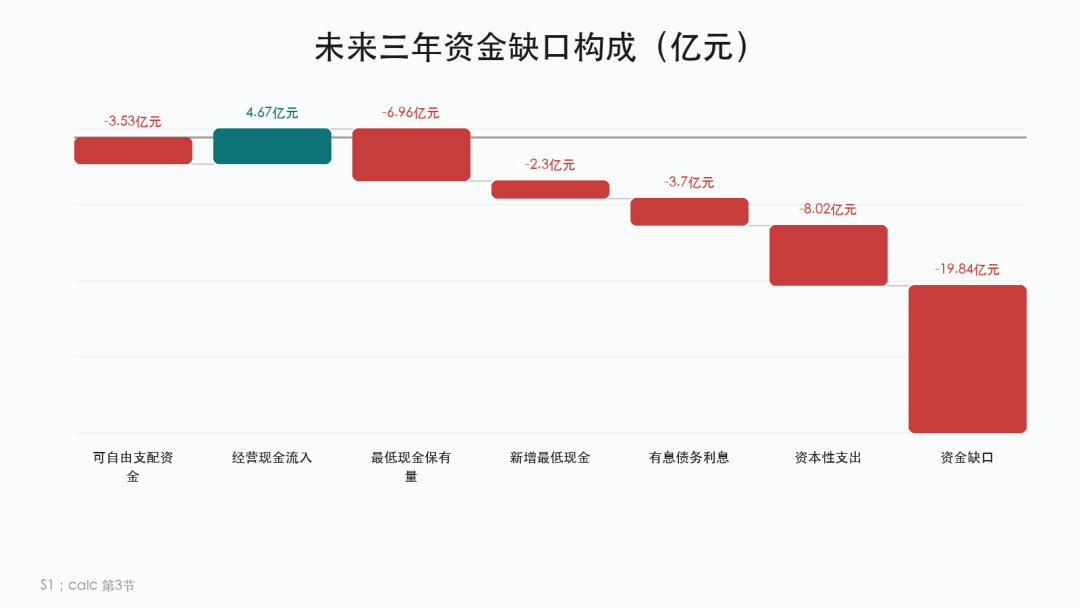
再减掉前次募资里还没用掉的部分,这部分只能投向指定项目。几项扣完,公司自己算出来的可自由支配资金是负3.53亿元,意思是日常能随手调度的现金已经是个负数。
没用掉的前次募资,截至今年7月末还有5.21亿元。
这笔钱来自三年前那次定增,当时募到二十亿元出头,到那时用掉了大约四分之三。
剩下的几乎全部对应同一个项目:珠海的Micro LED晶圆制造和封装测试基地。
按募集说明书,这个项目要到2027年5月才达到预定可使用状态,前次募资也没有变更过用途。
募集说明书还披露,有一部分闲置的前次募资正被临时用于补充流动资金。专户里的钱是项目的,救不了日常周转的急。
缺口有多大,公司也给了测算。
问询回复第10页把未来三年要花的钱拆成四块:账上必须留的最低现金、业务变大后要多留的现金、存量借款的利息、重大资本性支出。
把这四块加总,减去未来三年预计能从经营里收回来的现金,再补上那个负的可支配资金,公司算出的三年总缺口是19.84亿元。
这是公司按自己对收入增长和资本开支的假设推出来的数,没有经过审计。
利息这一块是硬支出。
三季报里,华灿前三季度的利息费用接近一亿元,短期借款、一年内到期的长期借款和长期借款合计超过五十亿元。
不管定增发不发得出去,这些利息都得按期付。
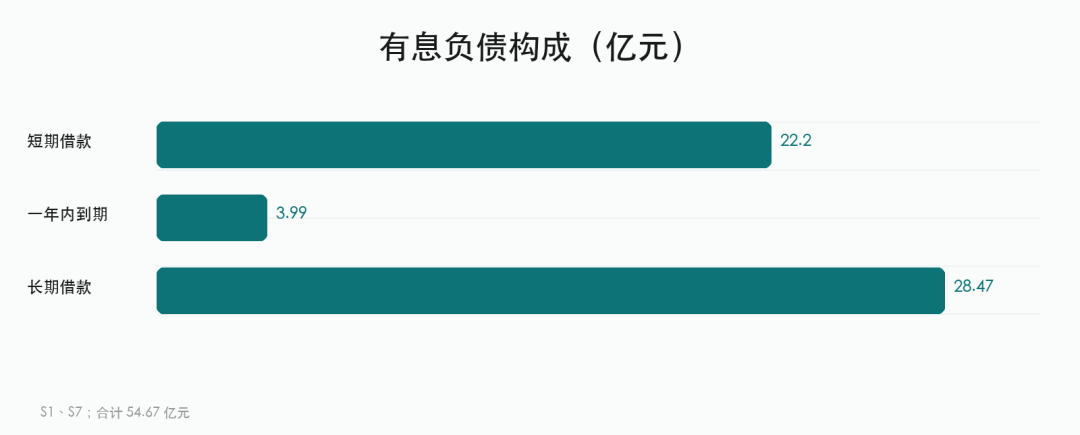
拿这个缺口去对前面的募资上限,结论不复杂:即便发行价回到满额对应的水平、一分不少募足,这次定增也只填得上大约一半。发行价越低,填上的比例越小。
剩下的部分只能靠别的渠道。10月末公司刚发了一期三年期的科技创新中期票据,这属于债务融资的背景,和定增谈不上谁替代谁。
三季度又亏在哪里?
缺口的另一半要靠自己挣。
可华灿今年的利润表,先给了一个好看的半年报,又给了一个难看的三季报。
上半年归母净利润是正的,金额只有两百万元出头;到了前三季度,这个数变成亏损1.21亿元。
上半年那点盈利靠的是补助。
问询回复和会计师回复里拆分的很清楚。扣掉非经常性损益,上半年是亏的,亏损过亿元;把它托成正数的是政府补助,补助金额比扣非亏损还大。
非经常性损益,按定义就是和日常经营关系不大、不一定年年有的进项。
第三季度的问题出在收入结构上。前三季度,华灿的营业收入里有57.36%记在「其他业务」名下,主要是贵金属回收,体量比LED芯片和衬底片两项主业加起来还大。
从三季度起,公司把这项业务从对外销售改成了委托加工。原来对外销售的贵金属按全额记收入,改成委托加工后,这块收入在账上大幅变小。
三季度单季营收同比掉了三成多,公司把原因指向这次口径切换。
LED主业的工厂并没有停。募集说明书第41页披露,前三季度芯片和衬底片的产能利用率都在九成五以上,芯片产销率超过100%,生产多少卖多少。
按募集说明书的说法,2025年华灿在大陆LED芯片环节的产能排行业第二。
利润表上还有两项明显的拖累。一是存货跌价,前三季度计提了1.29亿元,占了资产减值损失的全部;二是投资收益为负。
把时间拉长,亏损是连续的。从2023年到今年前三季度,华灿的归母净利润累计亏掉了大约二十亿元,没有一个完整年度是盈利的。
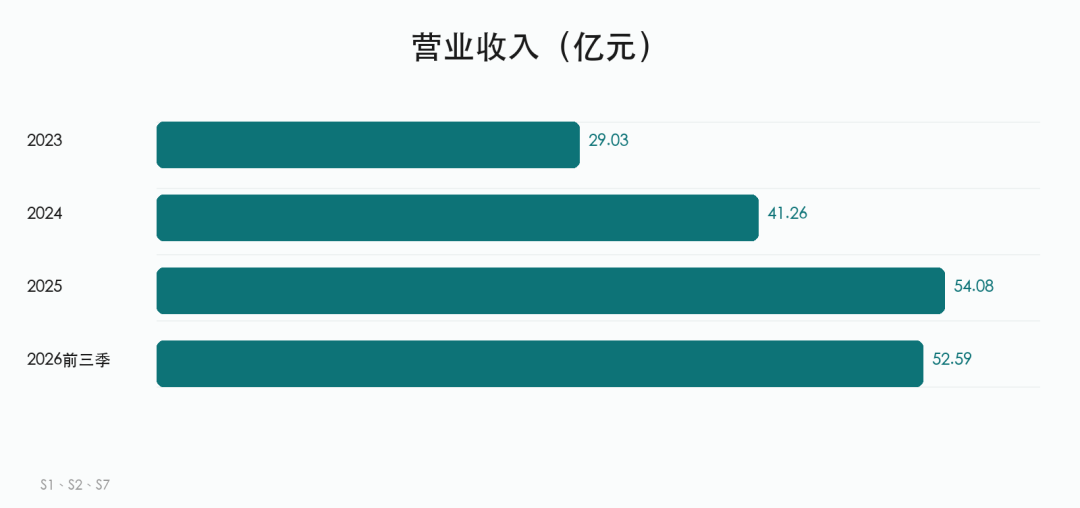
这几年的方向是在变好的。毛利率从2023年的负数一路修到2025年转正,前三季度的亏损比去年同期收窄,经营活动现金流净额也转为正数。
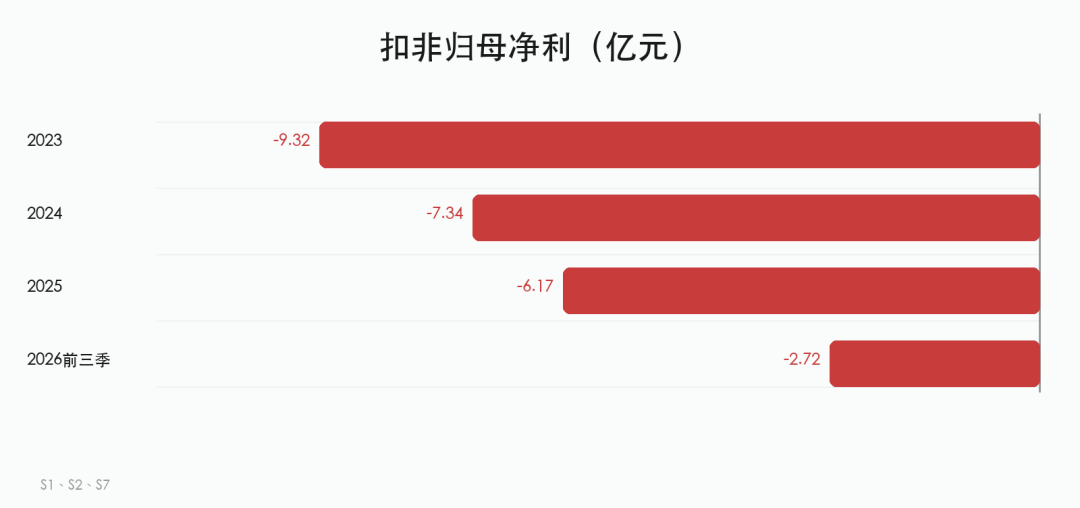
只是改善的幅度和缺口的尺寸不在一个量级。公司自己预计,未来三年经营上能收回来的现金,付完那份测算里的借款利息就所剩不多,扛不起资本开支。
发行之前的暂停
这笔定增现在停在审核环节。深交所审核通过、证监会同意注册,两关都过了才谈得上发行,能不能做成、什么时候做成,公司自己也写明存在不确定性。
过关之后的第一件事是定价。发行期首日前二十个交易日的均价打八折,是发行价的下限,这个数离满额对应的价格有多远,直接决定华灿到手多少钱。
之后需要等两家银行的内部审批。批下来,京东方按三成自有、七成贷款出资;批不下来,京东方承诺用自有资金补上。对华灿来说钱数不变,变的是京东方为这笔股权付出的资金成本。
最后落在华灿身上。贵金属回收改成委托加工之后,账面收入少了一大块,往后要看LED主业的毛利率能不能接着修补。
珠海的Micro LED基地按计划2027年5月才达到预定可使用状态,在那之前,定增填不上的那部分缺口得靠主业和借款去补。
还有一处不对称。按三季度末的总股本测算,只要把股数上限发满,京东方的直接持股比例就升到27.31%,发行价是高是低都一样。11月初公司有一批股权激励股份归属上市,总股本略有增加,实际比例会比这个数稍低一点。京东方拿到的股权增幅是固定的,华灿拿到的现金却跟着发行窗口的股价走。
如果到发行那天股价仍在满额价之下,华灿会不会回头去调高股数上限,把少募的钱补回来?目前披露的方案里,股数上限没有变。