本文来自微信公众号: 过客财经 ,作者:DBS路人甲
先看一组不算陌生的数字。2006年末,公募基金权益类资产规模约7353.37亿元;到2026年三季末,股混基金规模合计约8.91万亿元,二季末一度到过9.72万亿元。二十年,十倍增长,没人能否认公募基金在权益上取得的成绩。
但规模是规模,结构是结构。权益基金当年占全部基金资产净值的85.86%,2007年末更冲到89.80%;如今,债券基金约12.67万亿元、货币基金约15.80万亿元,固收合计占公募总规模39.30万亿元的七成以上,权益占比已经不足四分之一。路修长了,走的人反而少了。
/规模涨了十倍,占比却退回四分之一/
如果只站在公募行业内部看,这个变化已经足够刺眼。再站到居民配置的角度看,落差更大。国内居民理财的一个特色是大量持有银行理财产品,银行理财子的体量只是比公募基金稍微小一点。
截至2026年三季度末,32家银行理财公司的产品余额约32.9万亿元,固收类产品占比行业整体在97%左右,不少单家公司甚至超过99%。因此,公募视角下权益和固收接近二八,居民配置视角下接近一九。
对比美国,截至2024年末,美国共同基金总规模约28.5万亿美元,权益类占53%,固收类占42%,混合类占6%。半壁江山还是权益。这不是说美国投资者天生更爱波动,大概是他们过去从权益里拿到的回报,撑得住长期持有。
所以,问题未必是我国投资者偏保守。2013年股混基金占比还过半,之后固收走出一条强劲增长曲线,大概不是风险偏好突然变了,而是权益市场回报出了问题。
/鱼塘里有多少鱼/
网红博主李维刚多次承包鱼塘屡次亏损,被戏称为“李赔光”。他亏损的真正原因,肯定不是拉网团队不够专业,而是鱼塘里究竟有多少鱼。公募基金也是资本市场生态的一部分,它可以把网拉得更好,却很难决定鱼塘的产出。
A股鱼塘的产出,数据摆在那里。市场上最有代表性的沪深300ETF,成立以来年化4.63%(2012年5月4日至2026年10月9日)。同期中国综合债券的10年年化是4.1%。权益相对固收的风险溢价,薄得几乎可以忽略。投资者承担了股市的高波动,却没有拿到对这份波动的像样补偿。
从过去十年年化回报看,A股大盘价值8%,大盘成长4.7%,小盘成长仅0.5%。风格分化剧烈,整体回报中枢并不高。标普500按长周期看,1990年至2025年年化约10.3%,近十年更强,年化14%到15%。美股是全球流动性最强的市场之一,直接对标未必合理,但它说明一个朴素事实:回报才是投资者愿意长期持有权益资产的最核心理由。
/风险溢价,薄得撑不起长期持有/
更痛苦的是,投资者往往顺周期进入市场。2007、2015、2020都是基金发行大年,沪深300在2007年10月一度到过5891点。买在高点,进一步降低了盈利投资者的占比。
最近几年被动投资大行其道,撑起了权益基金规模增长的大头。本质上只是让公募基金避免了部分因果,但国内ETF的回报真的高于主动基金了吗?这个问题并不好回答。从2—3年的维度来看,主动基金有过跑输的经历,但时间周期拉长到5、10、20年,国内主动基金相对市场主流指数仍有明显的优势。
叠加投资者行为因素,赚钱变得更加困难。以华泰柏瑞沪深300ETF和华安创业板50ETF为例,主要盈利都来自“9.24”之后的两年。
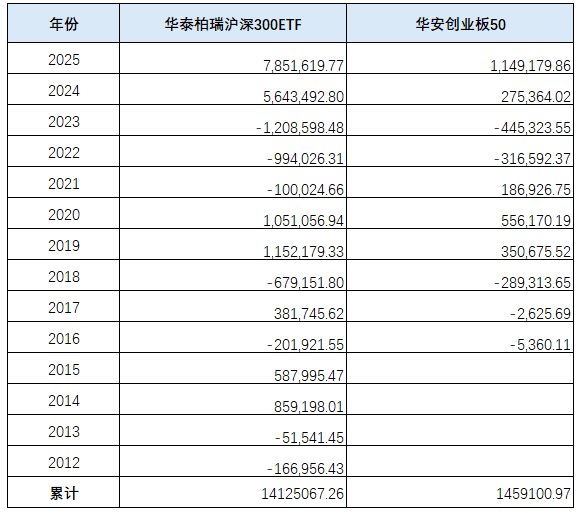
数据来源:基金年报DBS路人甲整理
从长期来看,ETF的持有人是否真的有赚钱效应,也是冷暖自知。至少从恒生科技ETF和部分主题ETF的情况来看,并不乐观。
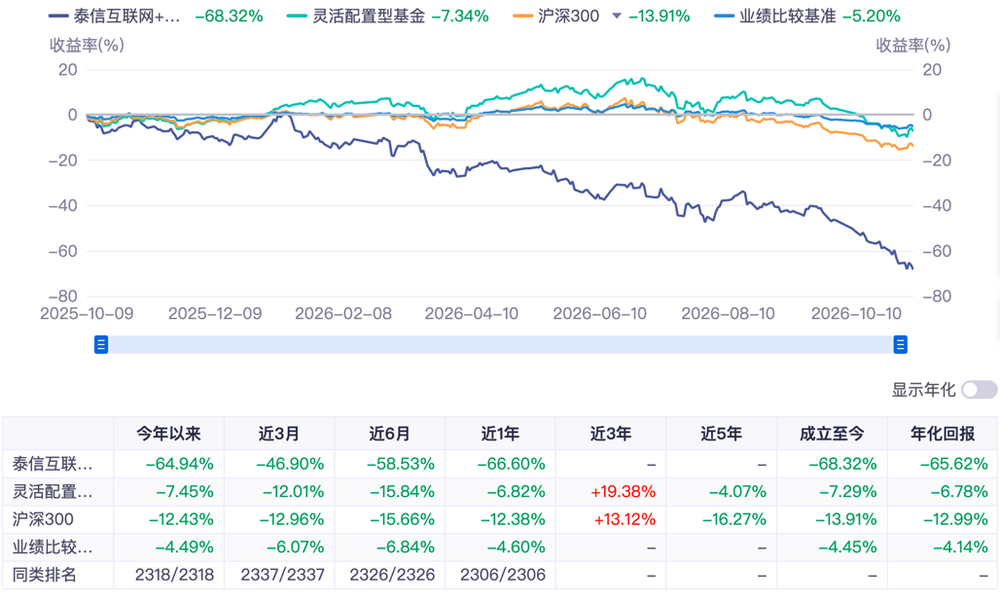
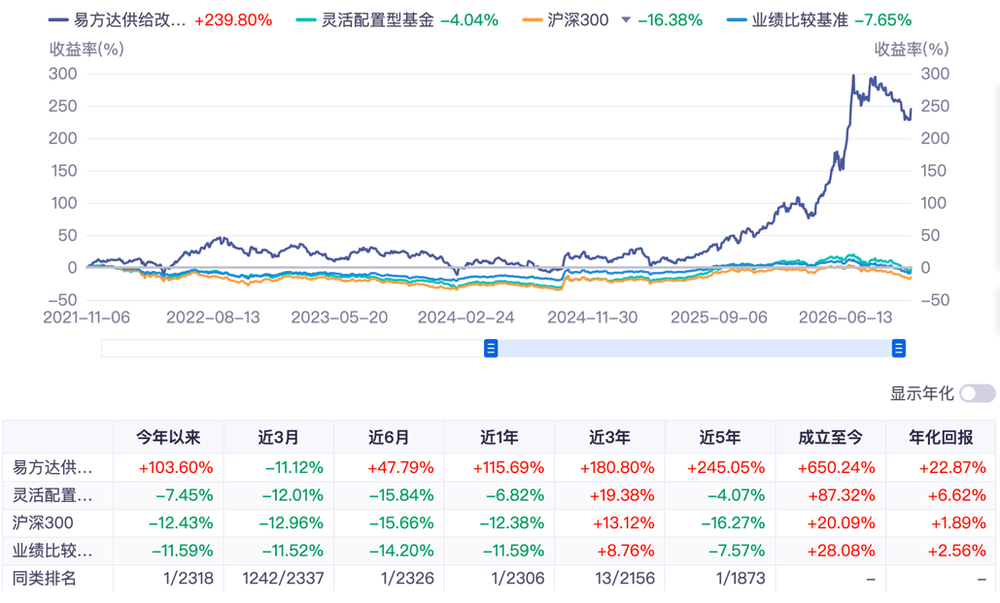
投资者选择主动基金还有几个隐含条件:长期要跑赢业绩比较基准;相比同风格被动基金要有超额收益,至少能覆盖费率;风格稳定;长期持有有绝对收益。看下面两张图,分别展示了2026年内年内业绩最好和业绩最差的基金的业绩曲线。会不会感觉这两位活在不同的次元?
数据来源:同花顺iFind
然而,两位基金经理采取了类似的投资手法,只是踩中节奏的拿到了大结果,而踩错节奏的翻了车。从医药切换到AI,这种心态不只是普通投资者有,机构投资者也会有。如果不是这只基金的持有人,倒是能理解这位基金经理的心态——实在是赚钱太难了,都怕错过每一次浪潮。
路人甲认为,公募基金服务的最广大群体,是非专业投资者。大部分投资者买入基金的原因,是不用太过焦虑,把做决策的部分交给基金经理。如果买基金和买股票一样焦虑,为啥要买基金呢?
值得注意的是,即便是在ETF最为发达的市场,被动权益规模也是在2024年底才首次超越主动权益类基金,目前仍是五五开的格局。纯粹靠被动投资来推动权益市场的发展,未必有持续性。
不能把投资者都逼成专业投资者。如果长期回报不佳,游戏规则就变成了饥饿游戏:投资者手里的工具就只剩下了追涨杀跌,希望跑得比其他投资者快。
虽然我们有时候可以在资本市场上看到某些投资者的离谱操作。但从长期看,大部分投资者还是理性的,能分辨出自己的荷包鼓了还是瘪了。基金份额增长中以固定收益为主,无非是因为权益市场实在很难赚钱。并非全然因为忌惮波动——如果长期收益能补偿波动,持有权益的行为便会变得合理。
/拉网人决定不了鱼塘/
近年来,监管对公募基金有一系列调整:降低费率、调整考核方式、狠抓风格漂移,总体方向都有益于持有人。这些事该做,也值得做。但同样不应该高估公募基金本身的能力。基金公司在资本市场的生态位并非处于支配地位,它们无法决定权益市场的总体收益。再出色的基金经理,只能期望自己比同业跑得快一点点;从资本市场的角度来看,大家都无法摆脱地心引力。
资本市场也是市场,其核心规律跟菜场买菜并无本质区别。菜市场里买到的菜有好有坏,买家肯定会归咎于小贩,但一个市场价格总体的质量,摊主们并不能决定。那是一个更大的生态和叙事。公募基金能做的,是在给定的鱼塘里尽量把网拉好,但鱼塘里有多少鱼,不是拉网人说了算的。
权益之路要越走越宽,最终得靠鱼塘里的鱼多起来——让长期回报配得上波动,让风险溢价真正存在。否则,十倍的增长也只是池子变大了,鱼的种群并没有成长。