本文来自微信公众号: 未来加电站 ,作者:未来加电站
2026年11月12日,英伟达盘前跌超13%,收盘跌4.34%,一天蒸发1820亿美元。
37天前,它的股价还是243.37美元。
跌的理由写在公告里:黄仁勋辞去总裁、首席执行官和董事职务,即刻生效。公告还有一行字,容易被跳过:董事会同时任命了公司33年来第一位董事会主席。
01六票
英伟达董事会一共11个人。章程里没有给创始人留任何特殊位置:只有一类普通股,没有AB股,没有超级投票权,任何高管"无论有无理由"都可以被免职,只需要在任董事过半数投赞成票。11个人,6票就够。
黄仁勋持有3.58%的股份,比贝莱德少,比先锋领航少。从法律文本上看,他的身份是一名随时可能被扫地出门的职业经理人。这个事实成立了很多年却一直没有人当真,因为那6票从来没有被投出去过。
撑着这6票不投的,是三样没写进任何制度文件的东西。
业绩摆在最前面。1993年他参与创立英伟达,1999年公司上市,此后一路把一家做图形芯片的公司带到4万亿美元,股东在董事选举中给他的赞成票长期停在99%以上。董事会当然可以换他,但换掉他的风险被所有人默认为大于留下他的风险。
信息排在第二。英伟达没有COO,没有明确的二号人物,一度有60名高管直接向他汇报。董事会要想制衡他,先得有能力理解他在管什么,而理解的前提是信息,信息在他手里。于是治理结构出现了一道裂缝:制衡的权力写在章程里,制衡的能力不在。
接班是第三样,也是最别扭的一样。英伟达2025年股东大会的材料里没有任何正式的CEO接班人框架,据《华尔街日报》报道,黄仁勋从来不相信接班人计划。一个本该削弱他的缺陷,在危机时刻反而成了保护他的理由——换掉他,没有人接得住。
11月8日,他在官网发布致全员公开信,承认"对妻子不忠";11月10日,独立董事聘请前纽约南区代理联邦检察官和顶级律所主持独立调查;11月12日,辞职。从10月29日首曝算起,14天。
董事会同时做了三件事:设主席,把10名成员全部换成独立董事,启动外部遴选。换一个CEO不需要设主席,也不需要清空内部董事。董事会做的是一次结构改造,交接只是副产品。
但那天市场定价的只是一个人。附注里那些数字没有参与定价,它们加起来比蒸发的市值大得多。
02附注里的5305亿
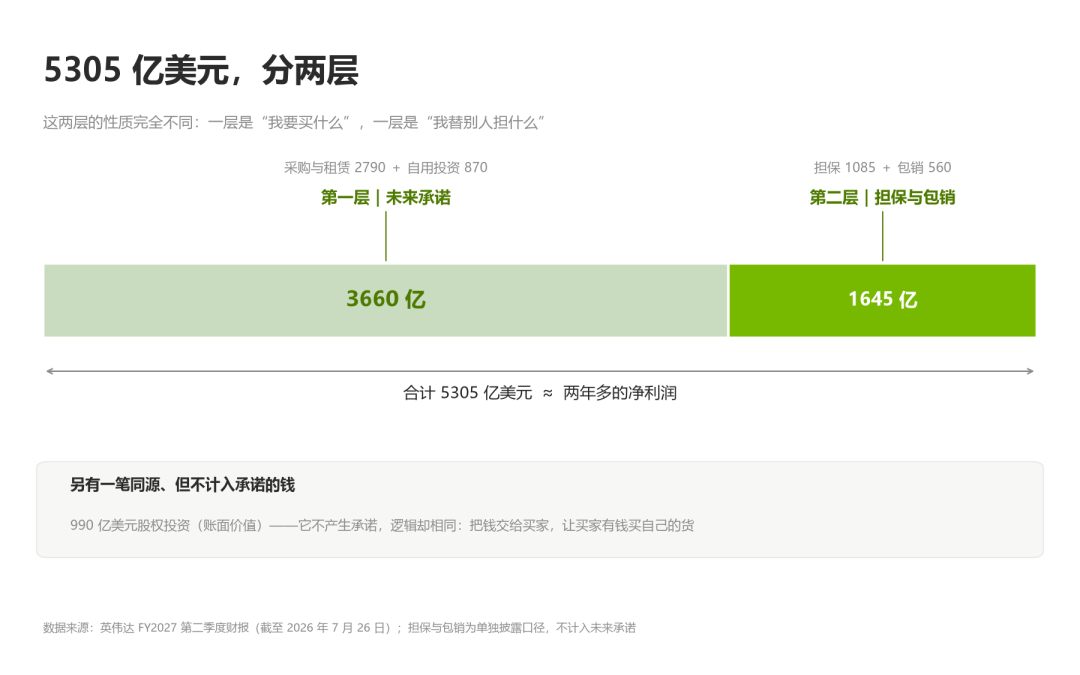
截至2026年7月26日,英伟达在10-Q里披露的合同义务、担保和各类承诺,合计5305亿美元。同一天,它的季度营收是962亿美元,净利润596亿,毛利率75%,按这个速度一年赚两千多亿。
5305亿,是两年多的净利润。
这些承诺可以拆成两层,性质完全不同。
第一层是3660亿美元,写在财报的未来承诺表里。最大的一项是供应与产能承诺,2790亿,比上一季度的1190亿翻了一倍多,用途是提前锁定存储、代工和封装;剩下870亿是自用和投资,包括290亿云服务协议、250亿尚未起租的数据中心租约、80亿资本开支,以及250亿股权投资承诺。
这一层的性质是"我要买什么"。它衡量的是英伟达对未来的信心,买多少产能、租多少机房、投多少公司都是主动选择,亏了认栽;这一层再加一倍也只是投资失败,不是信用事件。
第二层是1645亿美元,在财报里用两张表单独披露,不计入上面那3660亿。这一层的性质完全不同,是"我替别人担什么",别人还不上,我要还。
其中最大的一项是担保,1085亿。1050亿给的是SB Energy在俄亥俄州的PORTS Technology Campus项目,这个园区租给OpenAI,20年租约,4.25吉瓦IT负载,分九个阶段建设;如果OpenAI付不出租金,英伟达最多承担1050亿。这笔担保按九个阶段分批生效,第一阶段预计要到2029财年,上限随OpenAI按期付款逐步下降,也会在OpenAI拿到满意的信用评级后终止;作为交换,这个园区独家部署英伟达的AI基础设施。
在2026年8月之前,英伟达为AI云厂商的土地、电力和厂房租赁提供的担保一共只有35亿。一个季度从35亿变成1085亿,这个斜率说明它不是在年度预算里长出来的,是被一笔交易顶上去的。
剩下的560亿是包销。云厂商买英伟达的设备,英伟达承诺向对方买一定规模的算力,通常六年;如果云厂商找到出价更高的第三方,可以单方面把算力转卖出去,英伟达的承诺相应减少,如果找不到,英伟达按约接盘。截至7月26日这类承诺360亿,另有200亿是拟转交第三方的数据中心租赁承诺。
两层加起来,5305亿。这个数来自10-Q附注的三张表——未来承诺3660亿、附加承诺560亿、担保1085亿——SemiAnalysis和XenoSpectrum各自算过一遍,都是同一个结果。
另有一笔同源、但不计入承诺的钱:990亿美元股权投资,按账面价值计。投资对象从基础模型公司、基础设施融资机构到算力运营商,名单几乎覆盖了整个AI产业链的中游。它不产生承诺,逻辑和上面两层一样:把钱交给买家,让买家有钱买自己的货。
这份合约的形状很特别。需求旺盛的时候,云厂商把算力卖给出价更高的客户,英伟达的承诺自动缩小;需求转弱的时候,云厂商找不到买家,英伟达按约接盘。用衍生品的语言说,这是一份卖出看跌期权:行情好的时候收权利金,行情差的时候接下全部标的,而它收取的权利金,是GPU的销量和定价权。
问题在于它的会计位置。
资产负债表上,英伟达是一家毛利率75%、手上现金充沛、一个季度回购分红260亿美元的芯片公司;附注里,它是全球AI基础设施最大的承保人之一。表内是负债,表外是承诺,市盈率只认得利润,分不清这两样东西的质地。
规则允许这么处理:或有事项只要在附注里说清楚,就不必进表。风险不会因为没进表就消失。
这5305亿里,会同时到期的部分有多少?没有人算得清。1050亿的担保随OpenAI付款递减,560亿的包销随云厂商转售递减,990亿的投资随被投企业估值波动;它们分散在不同年份、不同主体身上,触发条件却是同一个:算力的租金不能停。
03钱怎么转回来
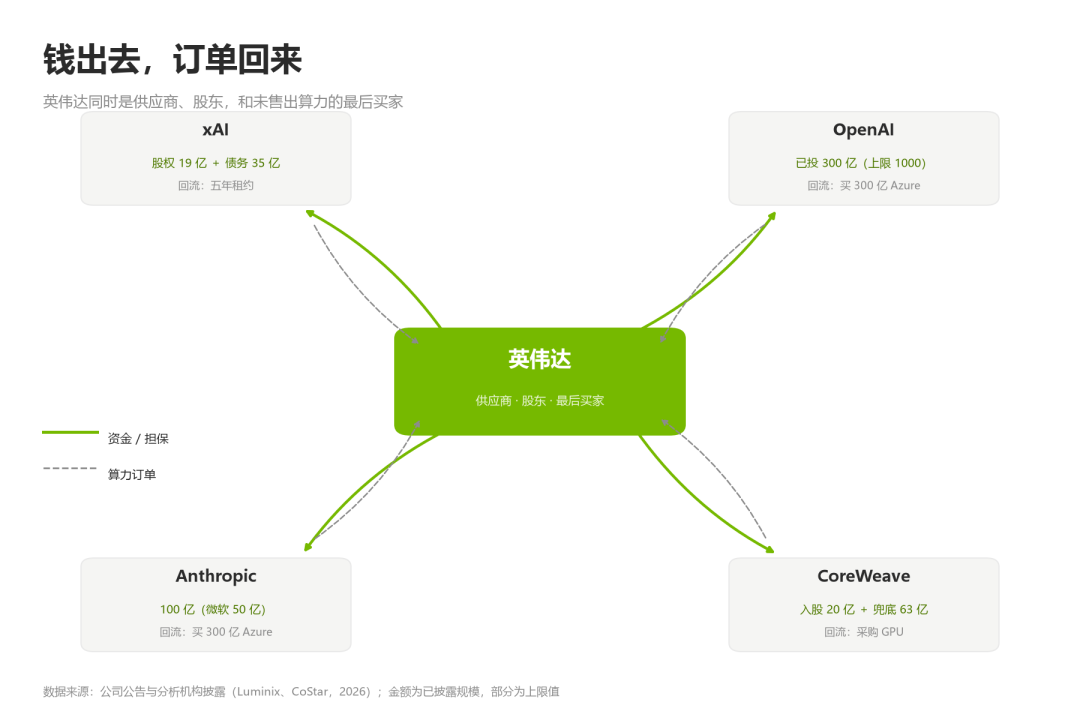
第一条链是xAI。
2026年1月,Valor Equity Partners设立了一个SPV,叫Valor Compute Infrastructure。这个实体募了54亿美元,其中35亿是债务,来自Apollo管理的基金,最终通过Athene保险的资产负债表出账;19亿是股权,英伟达在里面做锚定LP。钱拿去买了10万张GB200和配套设备,再以三重净租赁的方式租给xAI的子公司,用在孟菲斯的Colossus,租约五年,设备维护由承租方负责,债务以GPU而非xAI的公司资产作抵押。
据对这笔交易的分析,这54亿在英伟达账上全额计为收入。
这种结构之所以流行,是因为它同时解决了三个人的问题:xAI不想在自己的报表上放一堆重资产,Apollo想要一个能算出现金流的资产包,英伟达想把芯片卖出去;三方各取所需,代价是把风险挪到了一个不合并报表的实体里。
做空过安然的Jim Chanos把这一层点得很清楚:"把大量信贷和极其晦涩的金融结构,叠加在这些持续亏损的实体上,我认为这才是AI科技市场真正的阿喀琉斯之踵。"
第二条链是OpenAI。2025年9月双方宣布意向:OpenAI部署至少10吉瓦英伟达系统,英伟达随部署逐步投资,上限1000亿美元。这是一份意向书,不是一个已经到账的数字;2026年2月实际落地的是300亿,同一个月OpenAI完成了1220亿美元承诺资本的融资安排,亚马逊投500亿,条件是OpenAI把与AWS的合同从380亿扩到1380亿,软银投300亿。
英伟达的钱、亚马逊的钱、软银的钱在同一个月进入同一家公司,而这笔钱的一部分会变成买算力的订单。
第三条链是Anthropic。2025年11月英伟达计划投资最多100亿,微软最多50亿,Anthropic承诺购买300亿美元Azure算力,并额外签约最高1吉瓦算力,初期采用英伟达系统。资金关系可以理解成一句话:英伟达和微软支持模型公司,模型公司购买微软云,微软云提供英伟达算力;合同上的承诺并不证明同一笔现金已经逐美元流回英伟达,但这个循环的每一环都在让下一环的订单看起来更确定。
第四条链是CoreWeave,这一条最完整。2025年9月英伟达承诺购买最多63亿美元的CoreWeave未售出算力,合同到2032年4月;2026年1月它按每股87.20美元买入约2290万股,到6月底持股4720万股,占8.7%到11%;CoreWeave随后公开的几笔融资额度由银行和私募信贷机构组织,部分以设备和客户合同支持。
英伟达在这条链里同时是供应商、股东,和未售出算力的最后买家。
四条链拼在一起,指向同一件事:英伟达的收入里有一部分来自它自己提供的资金。
这件事在它自己的现金流量表上留着痕迹。2026年第二季度,它确认了596.88亿美元净利润,经营活动只流进240.77亿;缺口主要压在应收账款上,一个季度增加了223.46亿美元,半年增幅64%,期末应收净额630.59亿。公司的解释是与特定投资级客户的融资安排、包括大型多季度协议下的延长付款条款,影响了现金回流的节奏。卖得越多,越是把芯片赊给大客户。
每一笔都有合同、有发票、有交付,收入确认在会计上站得住。变的只是需求的成色:买家付的钱,有一部分是卖家给的。
这件事在历史上有过一个更粗暴的版本。2002年破产的世界通信和Global Crossing互相购买对方的网络容量,两家公司都把交易记成营收增长,投资者看到的是强劲需求,实际上只是两家公司互相开发票,后来监管层明令禁止把这类交换交易计入营收;英伟达这四条链比它精致得多,有真实的设备、机房和租金,但有一层逻辑是共通的:需求的一部分,由供给方自己创造。
英伟达的回应有三条:不要求被投企业用这笔钱买自己的芯片;自己的现金流和1990年代的电信设备商不一样;5000亿美元的融资平台,目的就是用第三方资本替代供应商融资。
第三条要说细一点。2026年8月,英伟达与Apollo、贝莱德、黑石、布鲁克菲尔德、高盛、KKR宣布合作,为AI基础设施动员超过5000亿美元第三方资本,这句话翻译过来是:它知道自己在干银行的事,它想把银行的事交还给银行。
但交还的前提是有人愿意接。愿意接的人要看抵押物的残值,而残值取决于英伟达下一代芯片什么时候把这一代打成废铁。
收入是真的,循环也是真的。
04签字的人
四条链能转起来,靠的不只是合同条款。每一环都要有人判断:钱借出去,两年后收不收得回来。这种判断力,要从2006年说起。
那一年,黄仁勋做了一个几乎所有人都反对的决定:在GeForce游戏显卡里强行植入CUDA,让GPU不只渲染画面,还能做通用计算。单卡制造成本上涨50%,毛利率从行业领先的60%掉到35%,公司市值一度只剩15亿美元。华尔街分析师的问题是同一个:游戏玩家为什么要为一个编程功能付钱?
这个问题他扛了十年。2008年为了在GPU里增加CUDA相关的逻辑电路,核心产品出现过热故障,英伟达赔了将近2亿美元的一次性支出,股价从61美元跌到5.2美元。一家公司连续两次跌掉九成还能把同一件事做下去,靠的是一个人在所有的反对意见面前不松口。这种不松口写不进战略文件,也传不下去。
2012年,多伦多大学的Hinton团队用英伟达GPU训练出AlexNet,深度学习革命从此有了硬件底座,而那个底座是六年前铺的。这是他第一个身份:一个愿意为十年看不到回报的判断下注的工程师。
第二个身份是供应链。HBM4的采购价英伟达拿得比其他一级客户低,SemiAnalysis把价差背后的原因写得很清楚:用稀缺产能换确定订单。今年年初它分别向Coherent和Lumentum各投20亿美元,5月又向康宁投了最高32亿美元,全是为了提前锁定光学制造产能;2025年Computex上他说Grace Blackwell系统重近两吨,不可能轻易装进口袋或背包。
第三个身份最不像芯片公司,却让5305亿得以成立:承保人。一个愿意为十年下注的工程师,会相信算力需求一直涨;一个能把HBM产能提前锁死的供应链操盘手,知道货在哪里。这两样加起来,才够资格给客户的租金做担保,因为担保靠的不是掏钱,是判断:两年后这台机器还值不值钱,这个客户还付不付得起。
工程师的身份可以继承,CUDA的代码库还在,写代码的人还在,软件栈的预算还在花;供应链的身份也可以继承,合同还在,产能还在,两吨重的机柜还在。
他传记的作者斯蒂芬·威特说过一句话:"如果黄仁勋不在了,英伟达会变成什么样?没有人能回答。他们甚至不愿去想、无法想象,因为黄仁勋几乎就是这家公司的全部。"这话在11月12日之前是恭维,之后是一份风险评估。
可签字这件事,继承不了。董事会已经启动外部遴选,候选人名单不长:CFO出身的克雷斯懂财务不懂技术,CUDA奠基人伊恩·巴克懂技术但没管过资本叙事,联合创始人马拉乔夫斯基长期隐身幕后。特朗普点名蒂姆·库克,说这是"一位传奇接替另一位传奇"。
05朗讯的影子
1999年,朗讯的市值约2500亿美元。它从贝尔实验室分拆出来,握着当时最顶尖的通信技术和专利,是全美国最像"不可战胜"三个字的公司之一。
它做了一件事:借钱给那些没有信用记录的初创电信运营商,运营商用这笔钱买朗讯的设备,朗讯把设备销售记为收入,把贷款记为应收账款;1999财年末,它给客户承诺的融资总额是71亿美元,实际动用16亿,占当年营收的4.2%;到2001年,实际动用升到29.6亿,占营收13.9%。当时的CEO理查德·麦金以激进销售著称,连续超预期的财报把市场情绪推到顶点,也把这家公司的信用一点点抵押了出去。
一个比利润更早说话的指标先动了:应收账款周转天数从1998年的48天涨到2000年的64天。
2000年泡沫破裂。运营商批量破产,朗讯计提87亿美元坏账,股价从80多美元跌到不足1美元,跌幅超过95%;2006年它被阿尔卡特收购,品牌消失,阿尔卡特后来又被诺基亚收购,朗讯的印记在资本市场里越来越淡。
思科的故事更克制,也更长久。它给ISP提供了24亿美元信贷额度,47家ISP接连破产,股价最大跌幅89%,此后25年思科的利润涨了7倍,市值再没回到2000年3月的高点。生意没有垮,估值垮了,而且一垮就是二十多年。
英伟达和朗讯至少有三处不一样:毛利率75%,朗讯最好的一年净利率只有12.5%;客户是微软、Meta、OpenAI、Anthropic这些名字,不是名不见经传的CLEC;英伟达一个季度的净利润接近600亿美元,朗讯巅峰时期一整年的净利润是48亿。
但有一处是一样的:它们的收入里,都有一部分来自自己提供的资金。
所以问题不是英伟达会不会变成朗讯,而是当增长停下来的时候,这些承诺由谁来兑现。
朗讯的供应商融资是二十多年前的事。卖方出钱、买方下单、收入当期确认,这套零件今天一个没少。
06债券市场先开口
股票市场在看英伟达,债券市场在看CoreWeave。
标普给CoreWeave的主体信用评级是B+,穆迪是B1,两家都把它放在垃圾债的区间里。它2032年到期的无担保债券票面利率是9.625%,10月中旬的收益率却冲到了15%,价格跌到面值的七成多。这个收益率说明,买它的人已经按债权而不是股权在定价。五年期CDS的价格,隐含的未来五年违约概率超过60%。
一年前,这个隐含概率是30%。
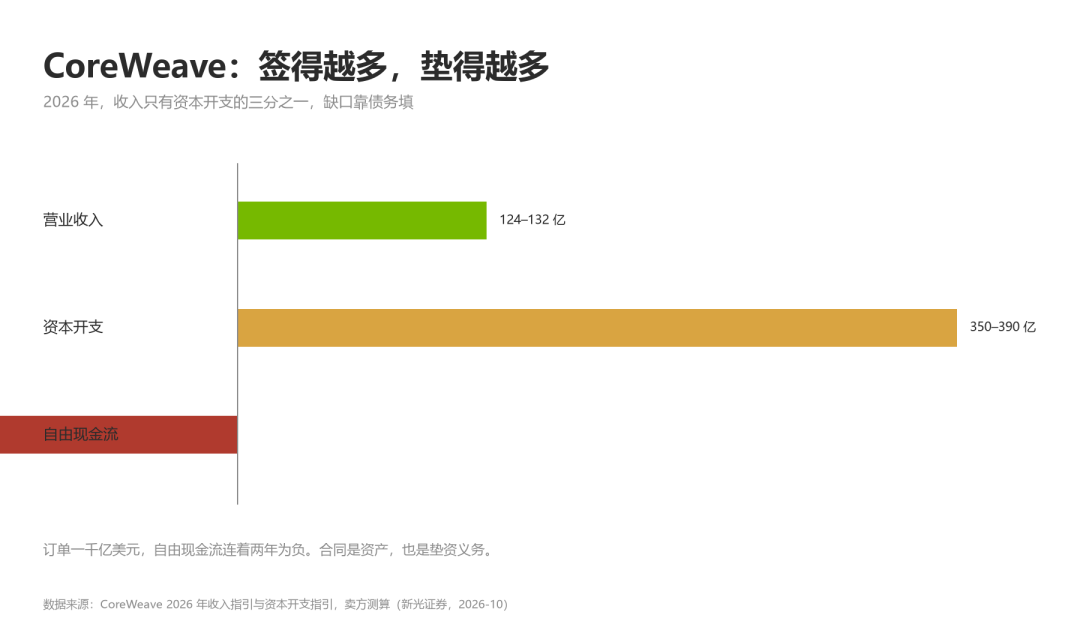
债务规模在半年里从216亿美元涨到355亿,平均每月新增超过23亿,而2026年底要还的是44亿、2027年是62亿,也就是说它每个月借新钱的速度,大约是还旧债的两倍半。它的收入指引是一百二三十亿美元,资本开支却是三百五十亿到三百九十亿,接近收入的三倍,自由现金流2026年预计负270亿、2027年负320亿,积压订单则超过1000亿美元。订单和现金流朝两个方向走。合同签得越多,前期垫的钱越多,这是这门生意最不舒服的地方。
这里有一处期限错配。GPU抵押贷款的常见结构是三年合同配五年债务,客户签三年,钱借五年,前三年租金覆盖利息,后两年要靠续租或者卖掉设备还本;续租顺利一切成立,续租不顺,剩下的本金就要靠残值来填。
标普全球市场情报的Gavan Nolan说得很客气:"CoreWeave的资本支出水平几乎达到了超大规模云服务商的水平,但却没有超大规模云服务商那样的资产负债表。"
资产负债表上的差距,在债市上是有价格的。据XenoSpectrum的测算,CoreWeave这类公司自己发债,实际成本在10%上下;英伟达自己借钱,只要4.6%。五个多百分点的利差,就是一张担保函能省下来的利息。省下的钱变成建设资金,也变成英伟达的订单。而租户付不出租金的风险,从此挂在英伟达自己身上。
CEO Mike Intrator的回应是市场反应"不理性",在手订单足以覆盖全部债务偿付;联合创始人Brannin McBee给出的方案是,把单个数据中心项目切出来,用项目自己的融资去拿投资级评级,绕开垃圾级的母公司。
10月14日CoreWeave股价单日跌15.46%,报65.78美元,同一天甲骨文跌8.83%,戴尔跌11.27%,Nebius跌10%,费城半导体指数跌4.3%,整条产业链在同一个理由下跌;9fin的融资业务负责人给CoreWeave起了个外号,矿井里的金丝雀。
股票持有人关心这家公司未来能赚多少,债券持有人关心它还得起钱吗。前者盯营收增速、订单、市场空间,后者盯现金流、负债水位、再融资窗口。一家营收高速增长但自由现金流为负的公司,在股票市场可以被给出很高的估值,在债券市场会被要求很高的利率;两个市场给出相反的答案,说明成长和偿债之间出现了一道缝。
2026年10月,这道缝在CoreWeave的债券价格上露了出来。
金丝雀的笼子是英伟达焊的。兜底到2032年4月,但2026年底要还的44亿,兜底救不了。
兜底保的是算力租不租得出去,不是债还不还得上。
07 4.34%
现在回到11月12日那1820亿美元。
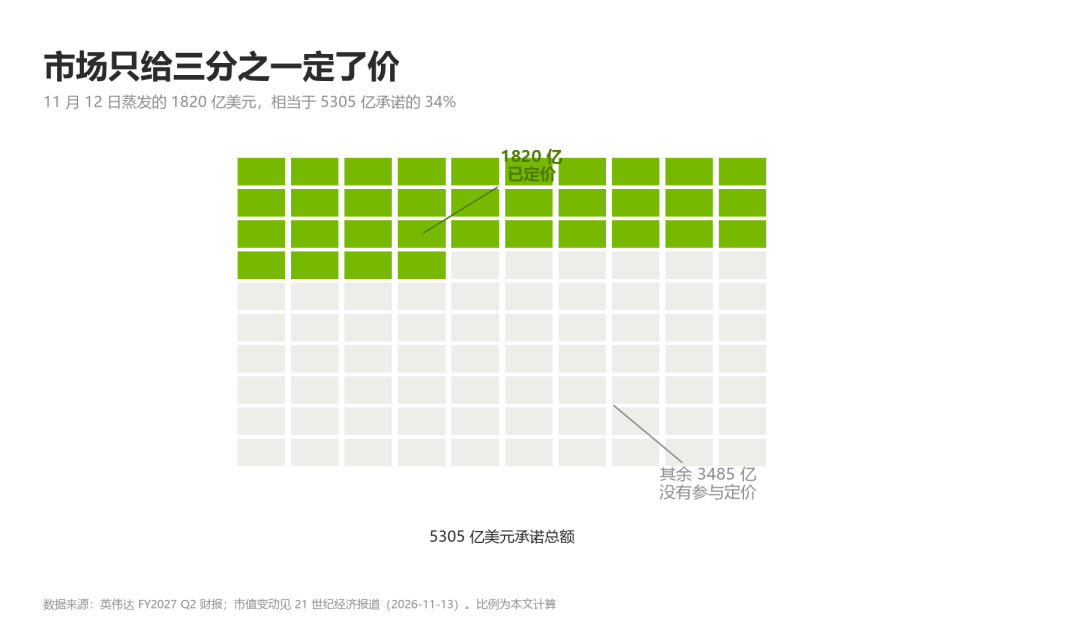
1820除以5305,是34%。市场用三分之一个承诺总额的折扣,给"黄仁勋走了"这件事定了价。
它没有给这些承诺定价。这些承诺在11月12日之前已经被定过一次价:从10月6日的高点243.37美元到11月12日盘中最深的148.8美元,跌去近40%;从10月29日首曝算起,市值蒸发约1万亿美元。
但这两件事是同一件事。5305亿承诺的质量取决于签字人的判断,而签字的人是黄仁勋。
数字基础设施并购咨询机构Origin Partners的合伙人阿迪尔·马利克说,大约三个月前英伟达对兜底担保的审核标准变了。以前承购方出一份非约束性意向书就够了,不需要知名成熟企业也不需要AAA评级,现在,"仅仅意向书通常已经不够。必须要有一定程度的算力承购承诺,要么是具备约束力的意向书,最理想的是已经签署生效的承购合同。而即便是具备约束力的意向书,现在也极难拿到。"
这条信息的分量超过任何一份财报。它说明在黄仁勋离开之前,这台机器已经在自己收紧,而收紧的方向恰好是"不再相信意向书"。
如果这个标准继续收紧,链条会怎么断?CoreWeave这类公司拿不到英伟达的兜底,银行就不肯给它放贷,放不出贷就买不了卡,买不了卡英伟达的订单就少一块。这个推演不用假设,2026年10月已经演示过一遍:CoreWeave的债券收益率涨到15%的同一个月,它公开的融资方案就要转向保险资金,因为银行不肯接了。
金丝雀不止一只。甲骨文截至2026年8月底,有2880亿美元尚未起租的数据中心租赁承诺,而它表内的债务是1250亿;高盛测算,2027年云巨头的资本开支里至少35%要靠发债,市场要吞下超过4000亿美元的科技企业债。这4000亿能不能发出去、以什么价格发出去,取决于买家信不信"算力永远有人租"这句话。
英伟达的担保是这句话最硬的背书。现在,背书的人走了。
11月17日,克雷斯要发布她作为临时CEO的第一份财报。市场一致预期营收1090.1亿美元,同比增长九成,净利润606.5亿美元,毛利率74%。这份财报里还有一个容易被忽略的细节:英伟达给下一季度的指引,不假设来自中国的任何数据中心计算收入。
财报大概率会很好看。四天不够订单消失,也不够客户换供应商。但财报证明的是过去一个季度的交付,证明不了下一笔1050亿的担保该不该签。
瑞穗的Jordan Klein说英伟达的远期市盈率已经逼近10倍,"这种情况通常出现在结构性损伤、业务长期衰退的公司身上,而英伟达不属于这种情况。"10倍市盈率配九成的营收增速。同一个价格,股票市场和债券市场读出了两个意思。
11月12日那天,散户在开盘后半小时净买入1.11亿美元英伟达股票,创下该股有记录以来最大的开盘买入额,Fidelity平台上的买入订单接近卖出订单的五倍。机构在卖"黄仁勋的英伟达",散户在买"跌下来的英伟达";同一天AMD和博通各涨超5%,Nebius跌16.84%,CoreWeave跌6.86%。钱还在AI里,只是绕开了那个需要人签字的环节。
段永平在雪球上写了一句:"大概这是董事会最后的决定了。短期对英伟达的生意不会有影响,几年后就要看他们能不能找到好的CEO了。"这话的乐观之处是,它假设生意和CEO可以分开。
对一家卖芯片的公司这句话成立,对一家同时承担了5305亿美元承诺的准金融机构,未必。
尾声
2006年,英伟达市值跌到15亿美元的时候,黄仁勋在做一件所有人都反对的事。那年他43岁,公司刚因为赌CUDA把毛利率压到35%,他跟团队说,我们要造一个没人需要的东西。
二十年后,这家公司的市值是4万亿美元。它身上挂着5305亿美元它可能永远不需要兑现、也可能在某一天同时需要兑现的承诺。
承诺还在,签字的人不在了。