本文来自微信公众号: 海豚研究 ,作者:海豚君
11月12日,黄仁勋辞去英伟达总裁、CEO和董事职务,CFO Colette Kress兼任临时CEO。
当天英伟达低开高走,最终收跌4.3%,但阿里跌7.1%、万国数据跌11.4%、Nebius跌16.8%,比正主跌得还狠。
除了换帅的风格差异(激进的老黄vs保守的CFO),可能会导致AI投资扩张放缓。
更严重的预期演绎是,围剿老黄只是发令枪,可能的真正目的是在为一部在参议院躺了快一年的法案《远程访问安全法案》(Remote Access Security Act,下称RASA)重新推进而扫清障碍。
这里面看空资金算的不仅仅是英伟达会丢失多少中国收入,而是整个开源生态的蛋糕缩小。
一、RASA是什么?
先来了解下RASA,具体限制的是哪里。
现行出口管制管的是“芯片能不能运进中国”,是实体设备的采购限制。
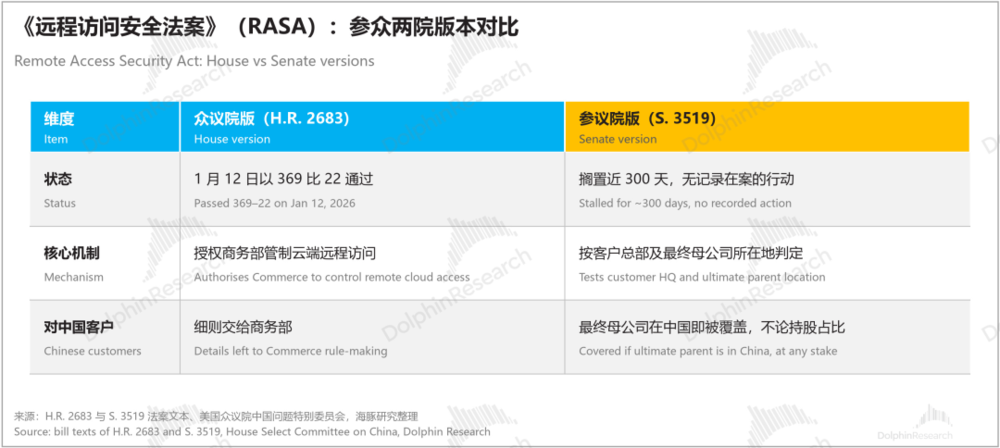
但漏洞在于,芯片可以留在海外机房,而中国客户通过云服务、裸机服务租赁“远程使用”。因此RASA要做的,是把这种远程访问也算作出口,交给商务部去管,视作同等限制。
截至目前RASA法案仍处于被搁置状态,参、众两院的版本存在差异,参议院版本的限制更狠:
虽然RASA不是因为这次老黄的丑闻才有的,但明显这次给了它新的政治推力。因此,很难不怀疑项庄舞剑意在沛公:先有RASA的推动意愿,再有老黄丑闻曝光。
而在老黄丑闻曝光的同时,更多的政治力量也在试探:
1)不止于RASA,限制细节已经推进。据The Information,白宫10月下旬要求在《AI Overwatch Act》里加一条,责成商务部堵住远程访问漏洞;这部法案已写进参议院版国防授权法,预计明年1月前过关。
海豚君捋一下,也就是说:
a.《RASA》赋予了商务部监管海外远程云算力的法定权限(授权性立法);
b.《AI Overwatch Act》则更进一步要求国会直接责成商务部制定具体的限制规则(规定监管必要性和监管细节)并执行起来。
2)英伟达让步已有苗头。11月初,英伟达被媒体爆出,要求云服务商客户中,非中国客户至少占51%。虽然,这是英伟达自己制定的供应商条款,并非来源于直接的法律约束,但说明公司已经在为最坏情形做准备。
在同一时期,Oracle也被媒体报道,取消了来自腾讯的70亿AI芯片租赁订单。
3)老黄作为最大的反对者离场。商务部官员曾称,英伟达在RASA上的劝诫游说上“尤其用力”,而国会在限制对华芯片上的共识正在增强。因此老黄的卸任,是推进远程算力监管路径上重要障碍的消除。
二、中国IDC、中国云大厂、英伟达都会很受伤?
1.短期业绩的小账:对英伟达收入影响不小
最新财报显示,中国(含香港)占英伟达收入的比重已从高点28%降到8%(只剩合法收入)。但这次发难得关键是,中国客户使用的东南亚,甚至台湾、日本等地的“远程”AI算力:
(1)英伟达出票给新加坡的收入曾从23年10%的份额,在25年一度跳到20%–22%,而同期中国(含香港地区)收入份额下降到5%。
FY3Q26(2025年二季度)口径调整后(从“按客户开票所在地”改为“按终端客户所在地和发货所在地”),新加坡小到并入其他地区。
当时英伟达解释是,客户只是用新加坡集中开票,产品几乎都运往别处(99%来自美国客户的订单)。
(2)最新的FY2Q27(2026年二季度)财报披露,中国台湾地区的收入269.85亿美元,占比28%,而上一季只有14.7%,又跳升了14pct。
公司批注为更多的整机交易是通过台湾ODM(鸿海、广大、纬创等)结算,而不是云厂直接向英伟达采购,86%的台湾收入来自欧美地区的终端客户。
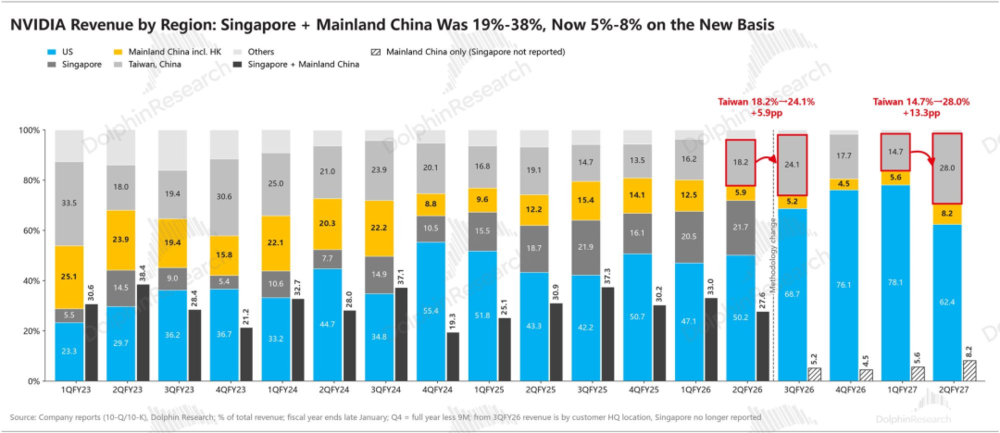
海豚君来粗算一下:在2Q26FY改口径之前,新加坡和中国(含香港)两地区合计份额基本在20-30%波动。
而中国限售之后,虽然丢了一部分收入,但中国地区从20%下降到6%,这里面14%份额的大部分,大约10%从新加坡渠道收回来了。
除此之外,就是改口径之后,台湾地区份额的“间歇性”跳升了,3Q26FY跳高了6pp,随后恢复,然后2Q27FY又跳高了13pp。
这里纽约时报认为,Megaspeed正是通过英伟达服务器合作伙伴渠道,才获得采购近50亿美元芯片(从FY25 Q2至FY26 Q4一年半时间采购了48亿美元),早年比如直接在新加坡开票,后来在台湾的ODM。
据New Street预测,如果远程云算力需求被切断,对英伟达的收入影响就不只是Megaspeed获取的年化不到30亿美元(这只占0.1%的收入),而是高至400亿、占比10%的收入需求。
市场预期2027财年10-30%的渠道收入损失,以中位数20%计,假设新需求能够立即补上其中的一半,这其实和海豚君上面粗算的10个点中国份额预计得差不多。
这比RASA通过之前,追查并切断东南亚租卡等商业行为的假设下,预计60多亿收入减少,影响要明显严重得多(New Street预估芯片硬件转运+离岸租用占比4%,即160亿收入中,60%被云厂接走,剩下40%缺口,即1.6%)。
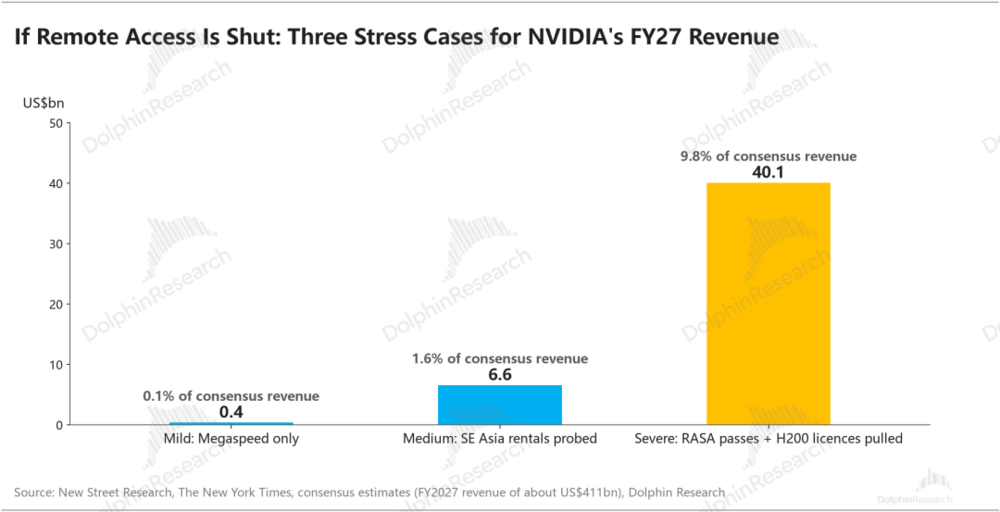
海豚君认为,最差的第三档假设下:在目前CoWoS仍然紧张、算力需求爆棚的时候,缺口似乎能被其他需求填补,但这势必会影响未来需求的趋势,也就是英伟达的增速指引:
英伟达Q3财报发布在即,明年70%的增速是否会调整?就算27年能满足,但是否是28年之后的需求前置带来?
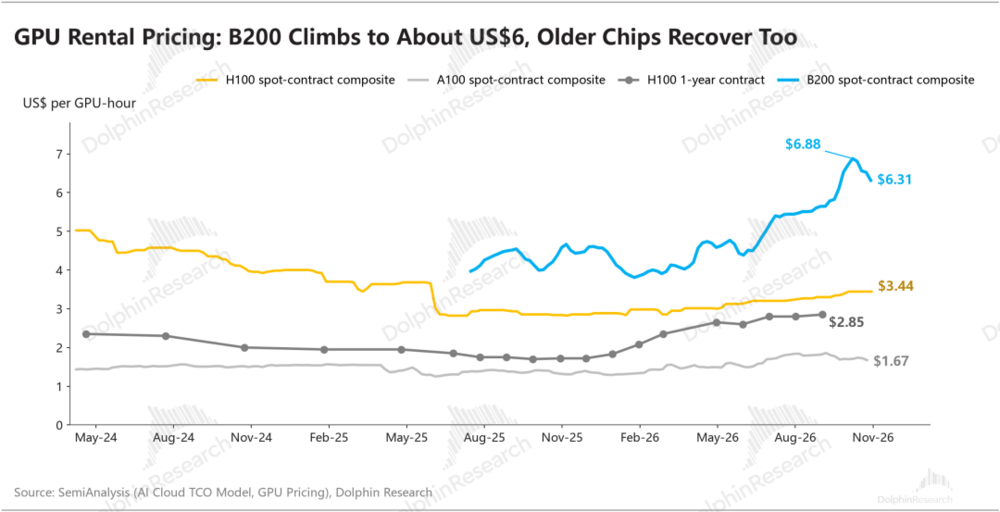
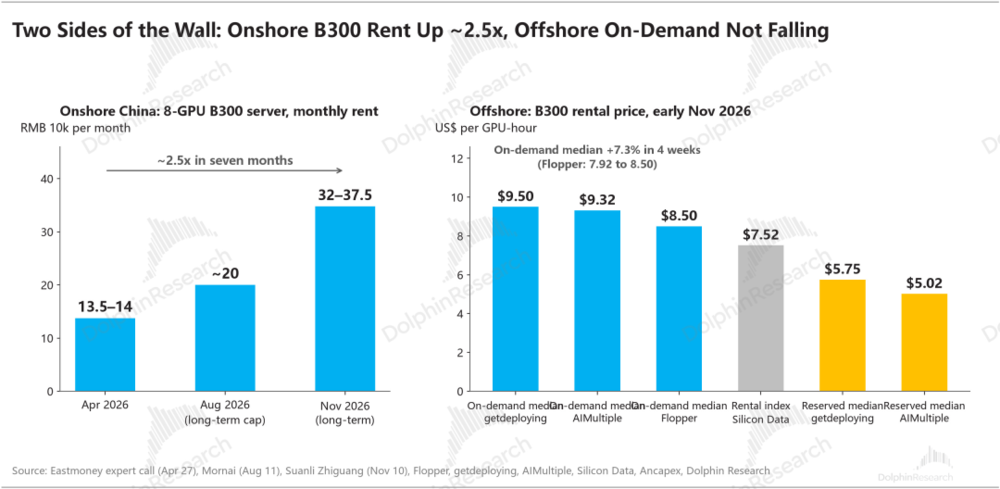
目前SemiAnalysis追踪的GPU服务器租赁价格上,B200自10月底开始转跌,不过B300的租金依旧坚挺,尤其是在受限的中国地区,半年时间涨了2.5倍。
三、开源生态的大账:“盗版养用户”的逻辑破灭
用海外远程云平台来提供高端算力的服务,是英伟达所讲述的开源生态逻辑关键核心。
这一年,中国大模型所领导下的开源生态繁荣,老黄多次力挺站台、并且身体力行的为开源生态添砖加瓦,尤其是在2026年的相关动作相当紧凑:
a.7月发x帖公开支持开源;
b.8月被爆正在开发万亿参数的开源模型Nemotron 4;
c.9月宣布收购Hugging Face;
d.最近的10月在新加坡某论坛上,赞扬DeepSeek、Kimi、GLM等中国开源模型表现出色。
推开源而非闭源,是长期有利于英伟达的。开源“把稀缺品做成白菜价”,模型越便宜、客户越多,GPU需求越大。
而且,相比于闭源龙头主导生态,开源模型能让中小企业和主权项目自己训练、自己部署模型,把英伟达客户结构打散,这样英伟达能保持相对话语权。
因此,开源生态会大幅缓解英伟达的大客户集中度情况,从而减少客户自研芯片带来的长期风险。
其实老黄的战略思路,本质上有点类似微软当年的“盗版养用户”逻辑——中国用户反正要用盗版,不如让他们用Windows,习惯养成了再慢慢收钱。因此护城河不是那个正版的Windows光盘,而是习惯和生态。
而英伟达的对应物是GPU和CUDA:主流和明面上,高端GPU是被禁了,但通过“远程云服务”又给中国的客户们开了一道“不可明说”的口子,让前沿训练还是留在英伟达的芯片体系内。而且通过这道口子,也能看清楚中国开源模型的研发进度。
老黄这几年反复讲的一句话就是:与其把中国开发者逼进华为生态,不如让他们继续用美国技术栈。海外机房的远程算力,客观上就是在“养开发者习惯”。
不过进一步对比,其实还是有差异,这也导致了中国在AI芯片上推进国产化的意愿会更强、动作也会更快:
(1)微软的盗版Windows,大部分中国客户没有付费,因此依赖性更强。但英伟达的远程云算力,中国客户仍然要付一笔昂贵的费用,有成本动机去做国产化的开发。
(2)微软当时采取该策略,没有合规风险,只有短期商业收款能力和长期赚钱潜力的业务选择;而英伟达直接面对的是美国国安压力,承担政治和法律风险;
(3)微软的Windows在文件格式和软件兼容上锁定较强,但AI芯片端,开发者写的是PyTorch,用PyTorch来调用Cuda,因此换硬件的门槛在下降,中国客户无论是在监管还是行业内部,都有意在持续推动国产替换。
因此“养用户”这套打法,在AI时代的半衰期远比Windows时代短。而美国政府推动RASA,对这套打法更是精准一击。
四、短期利好闭源,但开源可能裂成两套硬件栈
如果连“远程使用”都不行了,那么头部中国开源模型只能更快地优先适配国产芯片。虽然这已经在发生,但不得不承认,中国AI芯片无论是在性能还是产能上都不足以满足前沿模型的训推:
(1)智谱GLM-5从第一天起适配7款国产加速器;
(2)DeepSeek为V4 Pro开源了昇腾上的推理内核;
(3)美团称LongCat 2.0完全在昇腾910B上预训练。
分开看,性能就算开始追赶、缩小差距,但最紧急的“量”上,国产卡短期完全接不住:
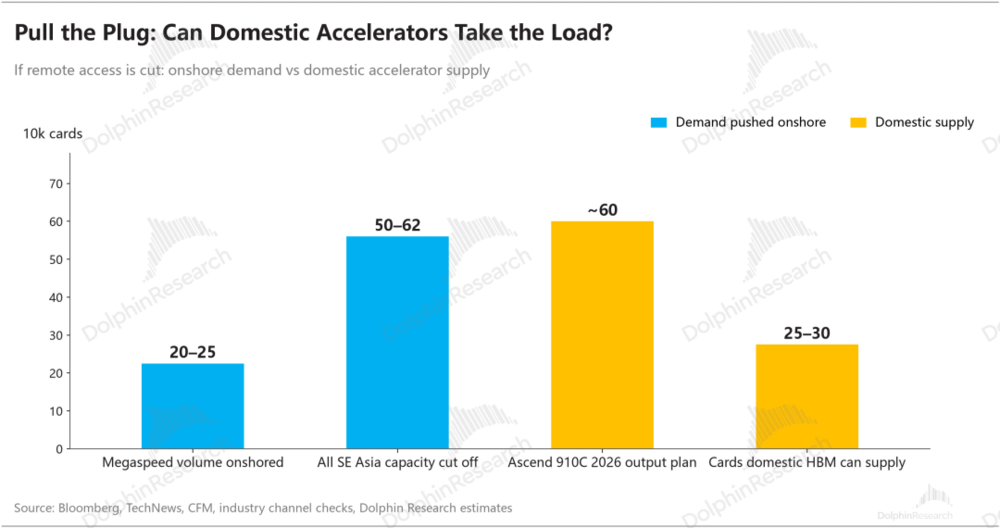
东南亚79万张H100按2.8倍的B300/H100折算后,等同于28万张的B300卡。如果全部断供,那么同等算力下,回流到华为昇腾910C的需求约50万–62万张,接近昇腾910C今年约60万颗的规划产量;
但更严重的瓶颈是HBM上,中国存储厂的HBM今年大约只够做25万–30万张成品卡。也就是说这里面的30万张成品卡所需HBM缺口,大概率靠之前锁定或其他渠道获得的海外HBM来供应。
小结:中国CSP+模型短期可能“很受伤”;英伟达远期“地位走弱”
老黄卸任+RASA推进,短期效果不是“中国只能用国产卡”,而是“中国用不了卡”——存量照跑、增量被掐、灰色渠道更贵。
海外通道被政策锁住,需求被挤回国内,等同于国产算力被政策圈定了确定性需求。但对于中国:
a.对中国的云厂商(如阿里而言),以及上游的IDC中心来说——产能建不出来,云业务收入,海外路径没了,客户训练服务压力走大;国内的卡甚至连推理需求都满足不了。
这对阿里影响尤其大,全部转向国内采购的时候,不说产能,华为到底有多大的意愿给阿里提供多少芯片都不好说。
b.模型厂来说,叙事也跟着转向——中国前沿模型厂不能再把CUDA算子优化当卖点,甚至要进一步否认自己有英伟达卡,而是改口讲国产栈原生,其中还得承担性能差带来的额外成本。
最终结局就是开源世界被分成中美两套硬件栈:一套围绕CUDA,一套围绕昇腾等中国算力平台。
而对英伟达而言:
a.RASA真正的损失在长期:英伟达靠开源对冲大客户自研,而开源里最活跃的一支力量在中国。网线一拔,这条反馈回路断掉,受益的是昇腾,也是AMD以及那些自研芯片的大客户(Google、Amazon、Meta等)。
b.换帅进一步放大了风险。开源是典型的创始人式长期押注,不赚钱、难量化,只有老黄这种拥有绝对话语权和长期战略眼光的统帅才能多年推进,正如当初的Cuda。
但CFO往往保守,以及未来从外部引进的职业经理人CEO,又有多大动力去推进开源生态?首当其冲就是自家的开源模型Nemotron,目前不仅技术落后而且还不赚钱,可能被第一刀砍下。
失去了黄仁勋的英伟达,好比失去了最重要的灵魂,风险和价值损失根本无法准确评估:不仅仅是海豚君在这篇文章中所写的开源生态下的长期增长愿景,还包括短中期视角下,产业链端CEO to CEO的特殊合作(比如核心关键的HBM、CoWos产能锁定等)。