
本文来自微信公众号: 北极星太阳能光伏网 ,作者:燕七,原文标题:《2027风光机制电价竞价,别只盯价格!》
2025年9月,山东完成全国首次新能源机制电价竞价:光伏出清0.225元/kWh,风电0.319元/kWh,高出41.8%;94.67亿千瓦时的机制电量竞价规模中,风电81.73亿千瓦时,光伏仅12.94亿千瓦时。风光分化,从第一场竞价就已写明。
如今,136号文已落地一年多,各省2027年批次陆续出清,各地风光价格有何新变化?
风电普涨,光伏“分道扬镳”
据北极星太阳能光伏网不完全统计,截至2026年11月11日,已有广东、广西、江西、辽宁、天津、云南、新疆、甘肃、黑龙江、北京等10省市公布最新批次竞价结果。其中黑龙江本批次仅组织风电竞价,广东仅组织分布式光伏竞价,天津、北京风光统一竞价但入选项目均为光伏;另有海南、福建、河北南网、冀北电网、浙江、湖南、青海、湖北、重庆、上海、山西等地已启动竞价工作。
最直观的电价变化来自风电。在已公布的10个省市中,目前共7个省份公布风电竞价结果,(广东、北京、天津仅光伏项目入围)以涨跌幅1%为界,甘肃、黑龙江、新疆、江西、广西五地上行,辽宁下行,云南基本持平。
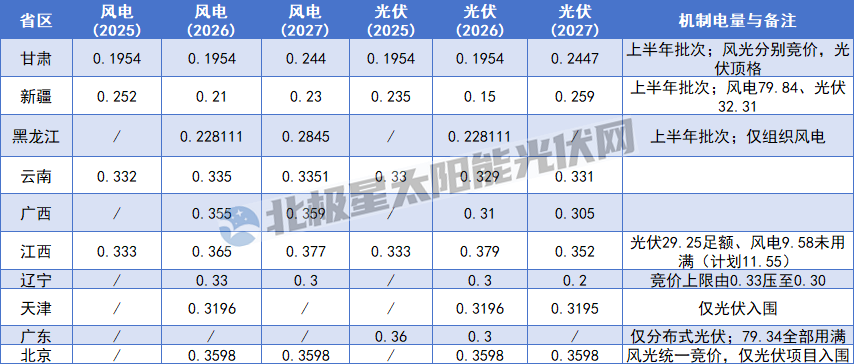
甘肃风电0.2440元/kWh,较2025年—2026年的0.1954元上涨24.87%;黑龙江风电0.2845元/kWh,较0.2281元提高24.72%;新疆风电0.230元/kWh,同比上涨9.52%;江西风电0.377元/kWh,逼近0.379元的竞价上限;广西风电0.359元/kWh,距0.36元上限仅一步之遥。
辽宁是唯一下行样本:辽宁省发展改革委把新一批风光竞价上限由0.3300统一压到0.3000,风电按新上限顶格出清,跌幅9.1%。
风电价格凭什么上涨?从底层逻辑来看,一层是申报主体结构:广西风电入选57个项目(集中式52个),光伏8775个;江西风电仅6个项目、机制电量9.58亿千瓦时未用满,光伏却有26965个项目。主体稀疏、竞争不充分,报价自然贴近上限;主体海量,价格被压向下限。另一层是报价行为本身——经历两轮贴近下限的出清后,收益模型倒逼业主从“以价换量”转向兼顾收益。甘肃光伏911个项目、风电34个项目,风光同在上限附近出清、价差收敛至0.0007元,正是这一转向的结果。
反观光伏,分化更加明显。
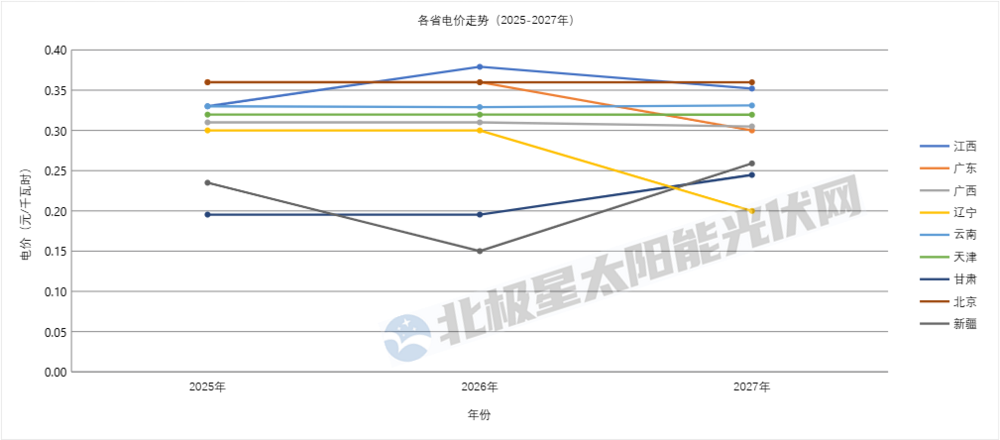
甘肃光伏0.2447元/kWh顶格出清,较此前两轮的0.1954元上涨25.23%;新疆上半年光伏从“地板价”反弹至0.259元/kWh,较2026年的0.150元大涨72.67%,距0.262元上限仅差0.003元,三批次更是走出了“V”形曲线。
云南2027光伏机制电价0.331元/kWh,三年最大波幅不超过0.002元,堪称“量价双稳”的样本。
广东2027年分布式光伏出清价0.300元/kWh,较2026年的0.36元下降16.7%,这是供给涌入速度远超额度释放速度的结果。据广东电力交易中心统计,本次竞价共有76589个具备交易资格竞价项目参与,总容量15241.598MW,初始竞价电量规模7934000MWh,总体申报电量11235907.548MWh,实际竞争系数达1.42。
辽宁光伏0.200元/kWh,直接击穿2026年0.30元/kwh的水平,降幅超三成;据悉,辽宁本轮规则为分布式自然人光伏增设优先遴选入围选项,执行“价格优先、时间优先”。据竞价公示数据,分布式光伏参与数量较上年增长近6倍、入选机制电量规模增长超7倍。
江西光伏0.3520元,较上一批次0.3790元微降7.1%;连同2025年的0.3300元,形成0.330→0.379→0.352的“倒V”曲线。
机制电量扩容与缩量并存
价格之外,机制电量规模更能反映各地竞价的冷暖。据广东电力交易中心公示,本批次机制电量79.34亿千瓦时,在多数省份缩量的背景下逆势扩容近六成,且全部投向分布式光伏。
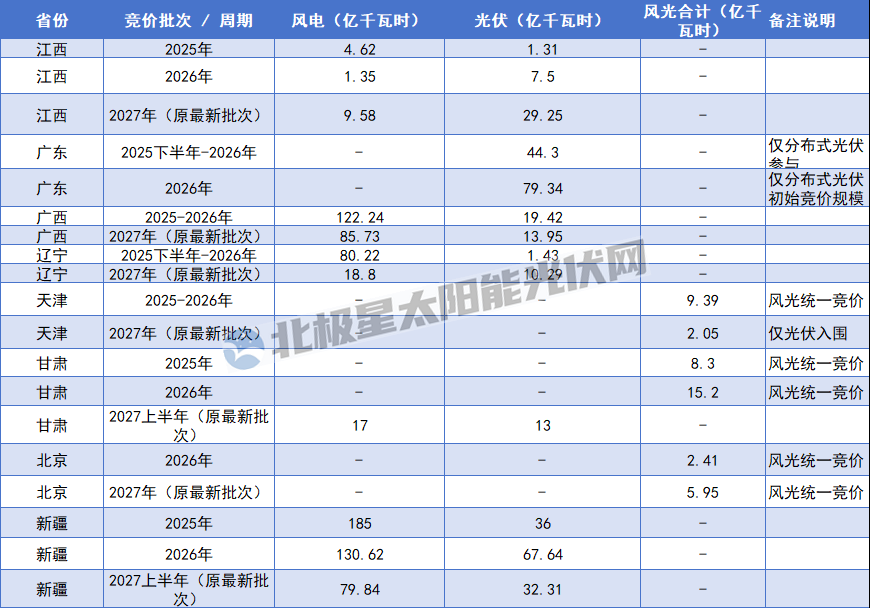
江西入围的26965个光伏项目中,集中式仅6个,合计机制电量约2.15亿千瓦时,占本批次光伏机制电量29.25亿千瓦时的约7%;其余26959个分布式项目几乎承包了剩余九成以上电量。
更多的省份则在缩量。广西风电机制电量由122.24亿千瓦时降至85.73亿千瓦时,缩水约30%,光伏由19.42亿千瓦时降至13.95亿千瓦时。
新疆和黑龙江则是典型的“价升量缩”。新疆2027年上半年风电机制电量由130.62亿千瓦时降至79.84亿千瓦时,光伏由67.64亿千瓦时降至32.31亿千瓦时,单个项目机制电量申报上限比例由80%下调至50%;黑龙江把这一比例由85%砍到60%。这意味着,价格向上修复的同时,被价格保护的电量正在变少。
需要提示的是,新疆、甘肃、云南、黑龙江本批次均为2027年上半年(首轮)批次,全年是扩是缩,要等后续批次公示后才能下结论。
最极端的是天津,国网新能源云2026年10月公示,天津2027批次风光统一出清0.3195元/kWh,与2025—2026年的0.3196元几乎一致,离0.32元上限只差0.0005元;机制电量却只有2.05亿千瓦时,约为计划40亿千瓦时的5%。按“申报总电量未达50亿千瓦时则按申报量80%调减”的规则倒推,本轮申报总电量约2.56亿千瓦时。入围的1729个项目几乎全是分布式光伏,集中式仅2个,近半数2025年就已并网。
分布式海量入围,集中式冰火两重天
入围项目结构的变化,同样值得关注。
广东本轮76589个项目申报,58962个项目入选,约23%的项目出局;另有约1.4亿千瓦时报价0.300元/kWh的项目,因填报时间靠后未能入选。
广西8775个光伏项目中,分布式多达8761个,集中式仅14个;57个风电项目则以集中式为主,申报主体少、竞争烈度低,形成“光伏低、风电高”的价格结构;天津1729个入围项目中,集中式光伏项目仅2个。
江西的结构更耐人寻味:26965个光伏项目入围,集中式光伏项目仅6个,机制电量占比约7%,分布式几乎承包了全部机制电量。
但“分布式海量入围”并不等于“分布式获得充分保障”。反观新疆,上半年入围风电项目仅30个、光伏66个,风电却拿走79.84亿千瓦时机制电量;甘肃34个风电项目对应约17亿千瓦时。项目越少,单个项目分到的保障电量越厚。
另一方面,分布式光伏的机制托底通道,正在收紧。
截至2026年11月,把一般工商业和大型工商业分布式光伏全面排除出机制电价执行范围的,有山东、河南、广西三省;河北、宁夏、湖南、安徽、海南则将大型工商业项目排除。山东在2026年4月发布的关于公开征求《山东省新能源机制电价竞价实施细则(修订稿)》意见的公告提出,2026年6月1日(含)以后投产的户用非自然人光伏不再纳入机制电价执行范围。
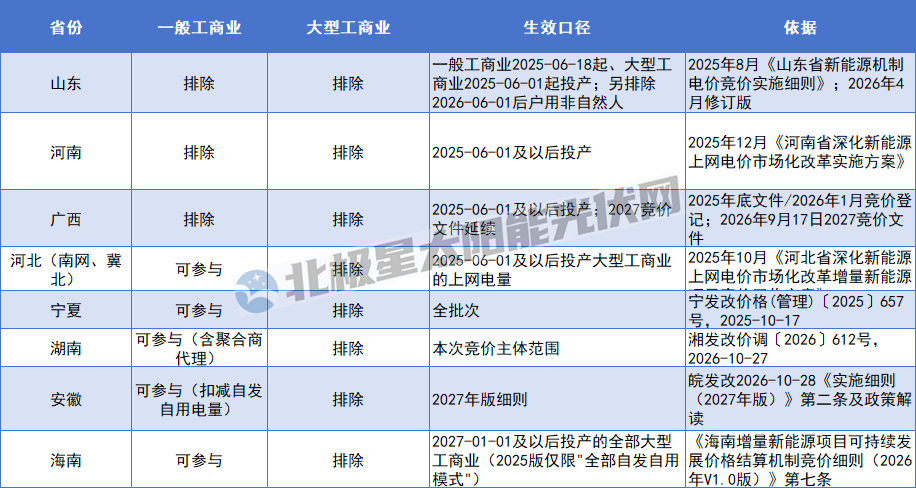
整体来看,2027年的竞价,价格、电量、资格,三条线已不在同一张表上:价格由申报主体密度、竞价上限与报价理性共同决定,电量由批次安排与单项目申报比例决定,资格则先于报价生效。用单一价格信号解释全局,越来越不够了。