本文来自微信公众号: 青眼商评 ,作者:啸清
两家共用同一块老字号招牌、曾因商标字号纠葛多年的京津药企,自此启动上市公司层面的股权整合。
2026年11月13日晚,北京同仁堂股份有限公司抛出一份全现金关联收购预案:拟以自有或自筹资金244,380.00万元,即24.438亿元,买下控股股东同仁堂集团所持有的天津同仁堂60%股份。
面对中小股东最敏感的关联交易定价问题,同仁堂在预案中写下了一句核心背书:“标的股份作价未高于同仁堂集团购入价格,同仁堂集团未在本交易中取得股份转让溢价收益。”
字面意思很清楚,大股东只是原价转手,未在本次倒手中赚取一分钱差价。
把这笔股权流转拆成前后两棒,定价背书的盲区就露了出来。
所谓作价未高于集团购入价,只约束了从2024年12月同仁堂集团场外拿下控股权、到如今转卖给上市公司的第二棒。
至于第一棒交易里,集团当初从前手股东手里买下这六成股份究竟花了多少钱、按多高估值成交、采用了什么交易安排,无论是集团入主当月披露的承诺函公告,还是次月发布的补充公告,全都只字未提。
据媒体报道,外界向同仁堂董秘办询问收购价格,得到的答复也是并不知情。
前手底价留在暗处,“未高于购入价”这句话在公开市场上便无法独立验算。
倘若大股东在前一棒买进时已经给足了高溢价,上市公司如今哪怕平价接手,接过来的依然是一副高价担子。
要看清这笔收购到底贵不贵,只能翻开过往公开文书,回到天津同仁堂上一次有据可查的股权交易里找坐标。
丽珠五年前入股留下的估值坐标
天津同仁堂目前只有两名股东,同仁堂集团持股六成,另一家A股药企丽珠集团持有其余四成股份。
2021年一季度,丽珠集团与天津天士力签署股份转让协议,按全国股转系统协议转让规则出资7.24亿元受让这四成股份。
以此成交价按比例反推,当时买卖双方用真金白银敲定的天津同仁堂全部股权估值为18.10亿元。
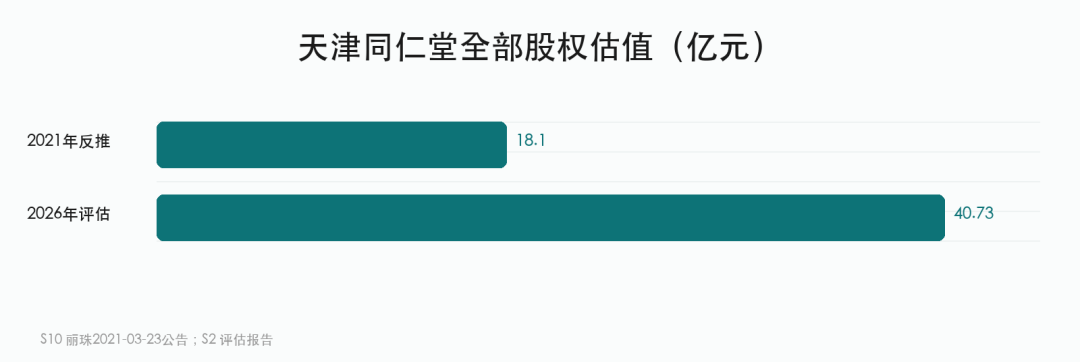
对照本次交易的评估结论,五年多时间里,天津同仁堂的整体估值直接放大到了当年的2.25倍。
坐在一旁的二股东丽珠集团成了这场估值跃升最直观的参照系:其当年买下的那四成股权若按最新评估值折算,账面浮盈高达9.05亿元,相当于持股五年半一股未动,便在账面上多赚出一笔超过原始本金的收益。
估值翻了一倍多,标的公司的赚钱能力却远未跑出同等增速。
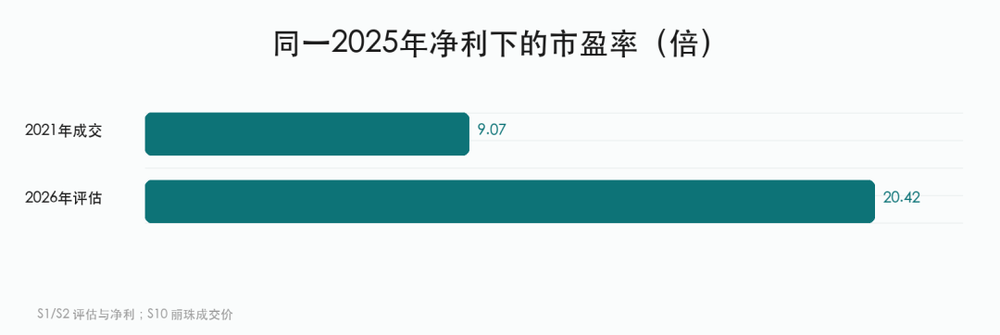
为了排除不同年份利润基数的干扰,用同一把盈利尺子去量两笔价格最能看清估值水位的变化:统一以经审计的2025年全年净利润1.9947亿元作为共同分母,来算两笔交易对应的静态市盈率,丽珠当年入股估值对应市盈率仅为9.07倍,而同仁堂此次接盘的评估值则将市盈率推高到了20.42倍,同口径估值倍数翻了一倍有余。
两笔跨期交易在股份属性与经营阶段上固然存在差异:丽珠当年受让的是新三板挂牌期间的少数股权,协议转让带有流动性折价,本次交易则是拿走六成表决权的控股权收购,且天津同仁堂去年净利润同比增长18.48%,今年上半年实现的净利也已达到去年全年的六成半,盈利增长能消化一部分静态倍数,近年中药板块的估值环境同样有过波动。
可即便把控股权溢价和业绩增长的合理份额都算进去,只要大股东“未高于购入价”的说法属实,就说明市盈率翻倍的估值重估早在前年年底集团场外拿货时便已一次性打满。
大股东或许没在转手环节加价,前手交易拔高的溢价水位却要由上市公司用全现金来承接。
评估报告同时给出两个增值率
支撑本次定价的直接依据,是资产评估机构以今年6月30日为基准日出具的评估报告。
评估师同时用两套模型给天津同仁堂称了重:按未来预期收益折现的收益法评估值为40.30亿元,比本次最终采用的市场法评估结论低了4,300.00万元。
报告选用了数值更高的市场法作为定价基准,解释称近年医药行业受政策调整影响较大,未来收益预测主观性较强,市场法更能反映市场公允价值。
定价锚定市场法,外部股东自然要看评估师拿谁做了参照物。
报告说明本次采用上市公司比较法,核心乘数为企业价值倍数(EV/EBITDA)。
但翻遍整份评估报告正文,既查不到具体选了哪几家A股中药公司进入可比样本池,也看不到具体倍数与非上市股权流动性折扣率。
决定二十多亿元现金流向的关键参数留白,中小股东在投票前很难自行复核这一估值所处的行业分位。
在账面净资产增值率的呈现上,收购公告与评估报告底稿之间还藏着一处口径选择。
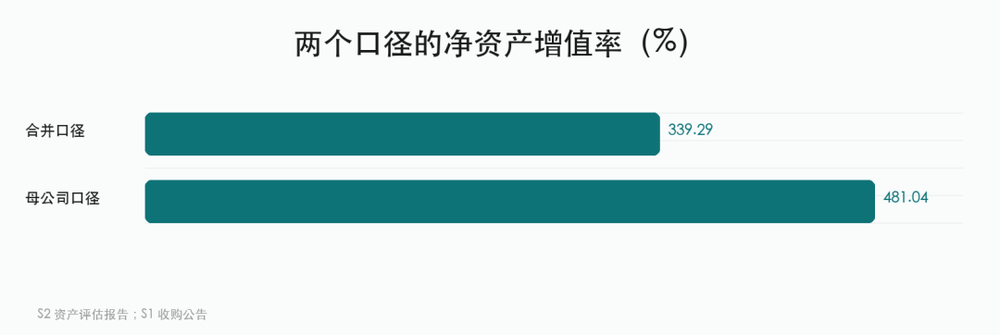
收购公告正文只引用了合并口径归母净资产92,717.54万元,算出增值率为339.29%。
而翻开同日披露的评估报告正文,里面同时列着母公司单体口径净资产70,098.17万元,按此计算的评估增值率高达481.04%,意味着母公司账面净资产足足增值了近五倍。
此外,评估特别事项还载明,天津同仁堂名下仍有部分房产未办妥权属证书,另有一处宏仁堂房产虽已收款却未完成过户。
公告正文展示了相对温和的合并增值率,把近五倍的母公司口径增值率与房产证瑕疵留在了评估报告里。
主业连降时掏出四分之一现金
这笔大额现金并购落地的时点,正值同仁堂自身主业增长失速、利润连续两年收缩的窗口期。
去年全年,同仁堂归母净利润同比下降22.07%;今年前三季度,公司实现归母净利润8.66亿元,同比降幅进一步扩大至26.48%,核心盈利能力的承压态势尚未见底。
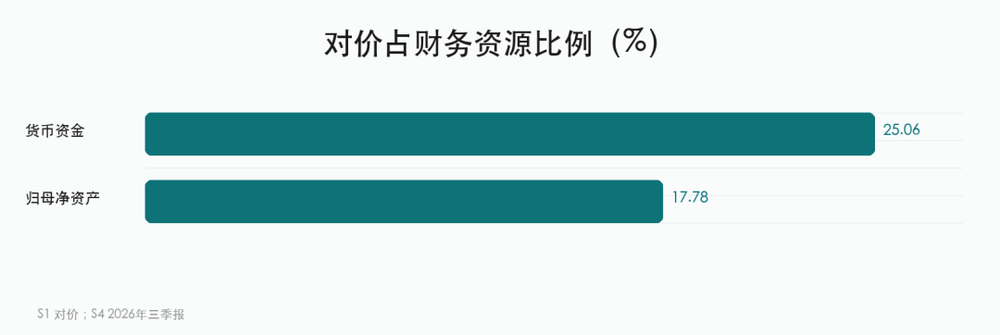
截至今年三季度末,同仁堂账面货币资金余额为97.52亿元。
本次全现金对价直接占去公司账面货币资金的25.06%,相当于公司归母净资产的近两成,更超过今年前九个月全部归母净利润的两倍。
对于向来依靠充沛账面现金维持稳健经营与分红传统的老字号药企而言,在盈利下行期一次性划走四分之一的现金储备,无疑显著收紧了自有资金的腾挪余地。
为缓冲一次性付现对流动性的抽血效应,协议将付款拆成两期:协议生效后上市公司先付六成首付款;余下四成尾款共计97,752.00万元,延至明年一季度末前付清。
这段宽限期并非免息账期,条款要求上市公司按LPR向同仁堂集团计息并提供担保。
若按年化三个百分点、展期约八个月作单一基准情景测算,仅尾款利息一项就要向大股东多付约1,955万元。
唯一能替买方垫回一部分资金成本的,是过渡期期间损益归属安排。
协议约定,标的公司截至基准日的滚存未分配利润以及过渡期损益均由上市公司享有或承担。
这意味着天津同仁堂今年下半年赚到的净利润有六成归入上市公司,可冲抵部分尾款利息。
只是目前股东会尚未召开,交割时点与标的下半年真实利润均未落定,名义上的“平价转让”,落到买方账上实则是本金加尾款利息、再扣减未知过渡期利润的现金硬支出。
从暂不收购到现金接盘,考题留给股东会
上市公司在不到两年里的态度急转弯同样耐人寻味。
前年年底同仁堂集团刚拿下天津同仁堂控股权、并签下五年内解决个别非主要产品同业竞争的承诺函时,同仁堂曾公告称现阶段暂无收购计划。
次月初,公司又发补充公告详述暂缓理由,直言天津同仁堂当年经营业绩有所下滑、发展趋势尚不明确,现阶段收购面临较高的投后整合风险。
如今五年承诺期才过不到两年,上市公司便转向全现金接盘,控股股东在提前约三年兑现同业竞争承诺的同时,也顺势回笼了二十多亿元现金。
天眼查显示,天津同仁堂成立于1981年。核心品种肾炎康复片、血府逐瘀胶囊和脉管复康片主攻公立医疗机构销售。
对于高度依赖院外零售药店与自有门店的北京同仁堂而言,这笔并购确实能补上一块院内处方药渠道拼图;但公立医院端恰恰直接暴露在集采降价与医保控费的政策压力下,而这正是评估报告解释放弃收益法时点明的核心经营变数。
这笔关联交易尚未最终落槌。根据会议通知,收购议案将于11月30日提交第三次临时股东会审议,届时持有上市公司52.45%股份的控股股东同仁堂集团须回避表决,议案还将对中小投资者单独计票。
在集团前手收购底价未曾公开、市场法可比公司参数无从查验的前提下,这四分之一账面现金花得值不值,最终的赞成票或反对票握在非关联股东手里。