本文来自微信公众号: 硅基观察Pro ,作者:硅基君,原文标题:《硅谷风向变了!最前沿的AI公司,开始抢传统生意了》
谁能想到,最前沿的AI创业公司,开始抢着干最传统的生意。
最近一两年,硅谷有一个明显趋势,一批AI创业公司不再满足于向企业出售软件,而是直接下场,收购律所、会计事务所、保险代理机构,甚至物业管理公司。
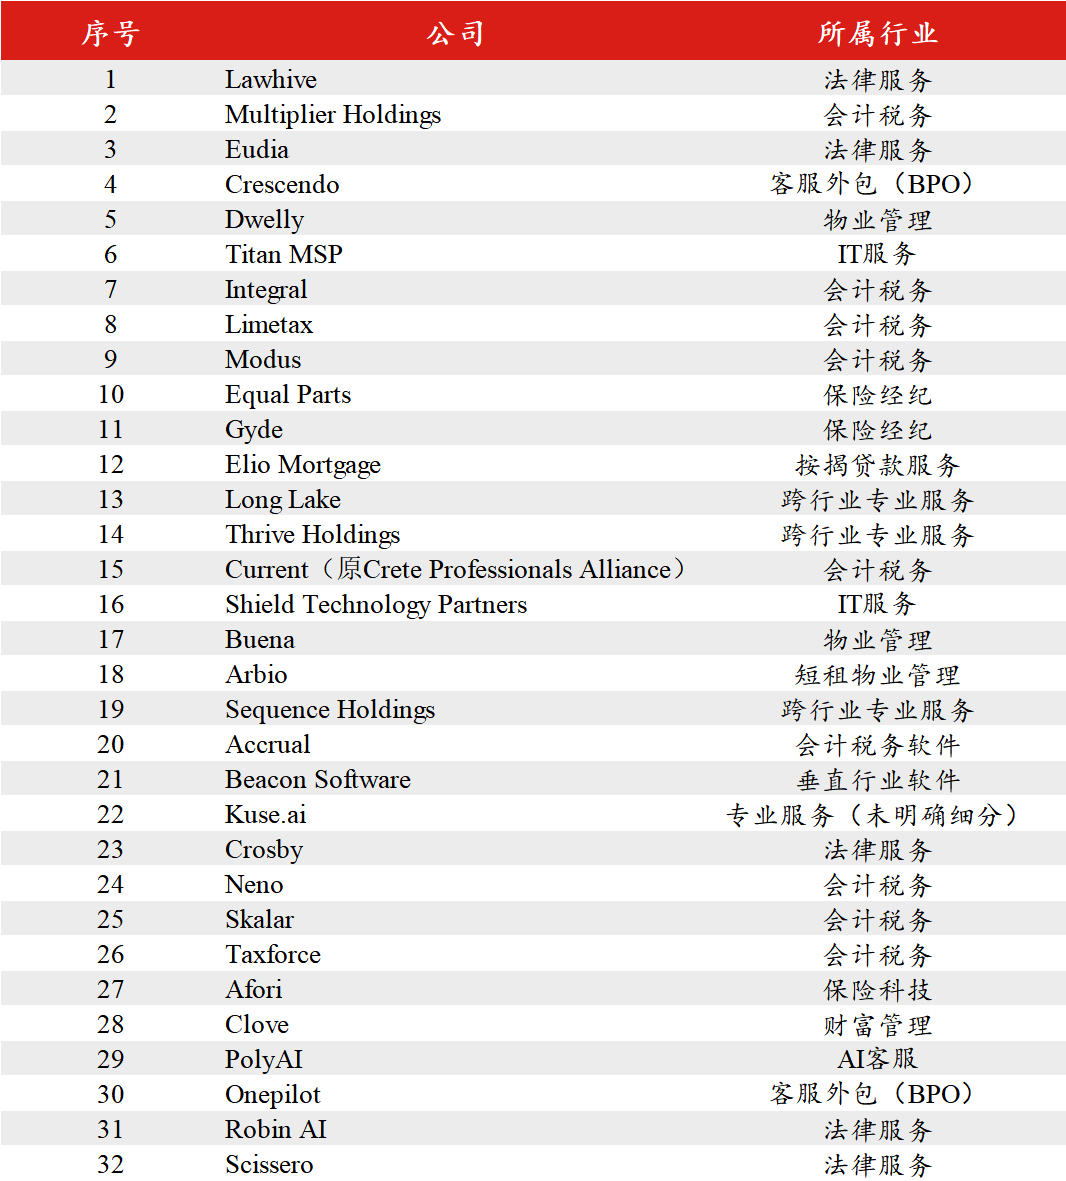
据不完全统计,全球已经有32家AI相关企业收购或直接经营传统服务业务。其中,会计税务领域最多,达到9家;法律服务5家;保险、客服和物业管理各3家。
这件事情很有意思。
过去二十年,软件行业最成功的商业模式之一,就是向传统企业出售工具,通过提高客户的经营效率赚取订阅费。
但现在,一些AI公司发现,光卖工具似乎已经不够了。
一方面,传统服务业的市场规模远比软件市场大。另一方面,随着通用模型越来越强,单纯依靠AI功能建立的竞争优势,也越来越难维持。
于是,一种新的商业模式开始流行:与其帮助传统公司提高效率,不如直接把它们买下来,自己经营。
不过,问题也随之而来。AI能够替代大量重复劳动,却替代不了客户关系、员工管理和市场竞争。技术让一门生意变得更高效,但也不代表它就能变得更赚钱。
对于这批AI创业公司而言,真正的考验,可能才刚刚开始。
/01/
AI公司,开始抢传统服务业的钱
过去几年,越来越多原生AI公司开始将目光投向传统行业。
例如,美国AI法律公司Eudia,原本主要通过AI帮助企业审查合同、处理合规事务。2025年,公司先后收购了爱尔兰法律服务商Johnson Hana和美国Out-House。
AI会计领域也有类似趋势。
Multiplier最初计划开发AI税务软件,帮助会计师处理报税、记账等工作。但今年4月,它收购了新西兰财税咨询公司Oxygen Advisors,9月又拿下美国外包会计服务商Rooled。
保险领域的Equal Parts累计收购10家保险代理机构;客服领域的Crescendo收购了客服外包商PartnerHero;英国物业管理平台Dwelly今年也已完成13笔收购。
这些企业虽然分布在不同行业,但商业逻辑基本一致:从出售AI工具,转向直接经营传统服务业务。
背后的原因也很简单,争夺更大的市场和利润空间。
今年3月,红杉资本在研究文章中提到,企业每花1美元购买软件,大约还会花6美元购买人力服务。换句话说,AI软件公司过去争夺的,只是企业整体服务支出的一小部分。
但如果直接经营法律服务业务,AI公司就有机会获得原本属于律所的服务收入,同时把节省下来的人工成本转化为自己的利润。
Eudia就是一个例子。2025年初,这家公司的年度经常性收入(ARR)只有200万美元。在陆续收购两家法律服务企业之后,到当年12月,ARR已经突破2000万美元,一年扩大10倍。
当然,这部分增长有相当比例来自并购,但也说明直接经营传统服务业务,能够迅速扩大AI公司的收入规模。
更值得关注的是利润率。
客服公司Crescendo收购PartnerHero后,将AI引入原有客服业务,使需要转交人工处理的咨询减少了70%以上。
公司管理层披露,部分完成AI改造的业务,毛利率已经超过60%。相比之下,传统客服外包行业毛利率通常只有15%—25%。
这意味着,AI不仅能够扩大收入规模,还有机会显著提高传统服务业的盈利水平。
不过,除了争夺利润,AI公司收购传统企业还有另一个目的:建立新的竞争壁垒。
随着通用模型能力不断提升,越来越多原本需要专门开发的AI功能,开始被基础模型直接覆盖。对于AI应用公司而言,今天领先的功能,明天就可能成为所有产品的标配。
相比之下,真实业务中的客户关系、行业数据和工作流程,反而更难复制。
英国物业管理平台Dwelly就是一个例子。截至今年10月,Dwelly通过连续收购,已经管理约1.61万套房产。
这些收购不仅带来了客户,还让Dwelly获得了大量真实的物业管理数据,包括租客沟通、房东偏好、维修记录等。
更重要的是,直接经营业务,让Dwelly能够不断利用真实场景改进AI系统。
2026年8月,Dwelly的AI系统处理了1000多笔维修任务。每当AI需要人工介入,团队就会分析原因,再反过来优化系统。
根据公司披露,经过AI改造,单笔维修任务所需的人工处理时间,已经从约3小时缩短至15—20分钟,降幅接近90%。
这就形成了一种潜在的数据飞轮:收购带来客户和数据,数据帮助优化AI,AI又进一步降低经营成本。当模型能力越来越容易被复制,真实业务经验和客户关系,反而可能成为AI公司更重要的护城河。
说到底,这轮收购潮既是为了争夺传统服务业的利润,也是AI应用公司寻找新竞争优势的一次尝试。
/02/
买下了生意,也买来了麻烦
不过,传统生意并没有那么好接手。
在硅基君梳理的32家相关企业中,至少有7家在收购后出现客户投诉,另有5家出现员工对内部管理的不满。这些反馈背后,暴露出两个现实问题。
首先,是收购后的经营整合。
不同于软件产品可以低成本复制,法律、会计、保险等专业服务,高度依赖具体的人。客户信任的可能是合作多年的律师、会计师,而不是新接手的AI公司。
一旦原有员工离职、服务流程调整,企业不仅可能流失客户,还需要承担额外的管理成本。
AI法律公司Lawhive就是一个例子。2025年9月,Lawhive收购Woodstock后不久,就有客户投诉,原本承诺7—14天完成的沟通,25天过去仍没有结果。
内部员工也有不满。一位Woodstock法律助理在Glassdoor上抱怨,公司被收购后缺乏统一培训,内部管理混乱,甚至新员工刚入职不久,就得教其他新人怎么工作。
这说明,AI能够优化具体工作流程,却无法自动解决组织管理的问题。AI可以买下一家公司的客户和业务,却无法直接复制它多年积累的经营能力。
其次,也是更关键的问题,AI节省下来的钱,未必全部属于AI服务商。
AI虽然降低了服务成本,但效率红利还需要在服务公司、专业人员和客户之间重新分配。
以Lawhive为例,公司创始人曾披露,引入AI后,平台律师的平均收入提高约2.8倍,但消费者支付的法律服务价格也下降了约30%。
客服领域也是如此。Crescendo不再单纯按照客服人数收费,而是改为按实际解决的问题收费。其CEO也明确表示,AI降低成本后,部分收益会让利给客户。
而且,客户正在变得越来越强势。
今年9月,《金融时报》报道,花旗、摩根士丹利和高盛等大型投行,已经开始要求外部律所披露AI节省的成本,并通过竞标、固定收费等方式压低法律服务开支。
HFS Research对304家大型企业的调查也显示,74%的受访采购方认为,采用AI交付的专业服务应该更便宜,其中34%预期降价幅度超过30%。
这背后,其实是AI正在动摇传统专业服务业的收费基础。原因很简单,AI将原本需要几小时完成的工作压缩到几分钟,客户自然会质疑,为什么还要支付原来的费用?
更重要的是,随着AI技术逐渐普及,竞争对手也能获得类似的效率提升。当所有服务商的成本都开始下降,降价就可能成为争夺客户的新武器。
最终,AI创造的效率收益,很可能通过价格竞争,不断向客户转移。
这意味着,AI公司可能面临一个尴尬的局面:通过AI大幅减少了人工投入,却又不得不为了争夺客户持续降低服务价格。
AI能够降低一家公司的成本,但决定它能赚多少钱的,仍然是市场竞争的结果。
/03/
AI收购潮,真正的考验才刚刚开始
说到底,这轮AI收购潮,本质上是一场用技术改造传统服务业的商业实验。
AI创业公司试图通过并购和技术改造,将高度依赖人力的传统服务企业,变成利润率更高、能够规模化扩张的科技服务商。
但问题在于,效率提升不等于利润增长,更不意味着商业模式发生了根本改变。
即使AI大幅降低人工成本,企业仍然要面对客户管理、业务整合和市场竞争。更何况,AI带来的效率红利,也未必能全部留在自己手里。
这个故事究竟能创造多大的价值,仍然需要更多时间的检验。