本文来自微信公众号: 嬉笑创客 ,作者:CB
高盛每年都会有一两篇非常惊艳的关于中国的报告。
什么样的报告能称之为惊艳呢?一定不能有外宾感,要扎实地落在本土,理解这个系统独特的运作规律。但又同时不能太过于本土化,要有一定的从系统外视角看当局者的旁观感。
这种既要又要并不容易达成。既需要大量时间浸淫在这个市场本身,理解这个经济体系的运行规律,又要有系统化的训练,能够抽丝剥茧看问题。
2024年符合这个标准的一篇报告传播甚广,是关于中国产能过剩的。就发表在当年的8月份。
高盛分析了七个产业产能过剩的背景成因,并分析了行业集中度提升、供需关系修复的难易度。
七个行业中有五个行业的中国产能超过全球总需求;五个行业有超过50%的产能处于零或负现金利润率状态;多数行业产品价格较2023年初下跌10%—55%。
这篇影响力甚广的报告,我不确认它跟之后的924豹变是否有一定关联,但我认为,它至少是后来政策讨论逐渐转向正视产能过剩、推动行业整合、治理无序价格竞争这一过程中的重要研究声音。
最近的一篇报告让我有了同样的感觉。这篇报告更小巧,但地道不减当年。(报告已经第一时间上传星球)
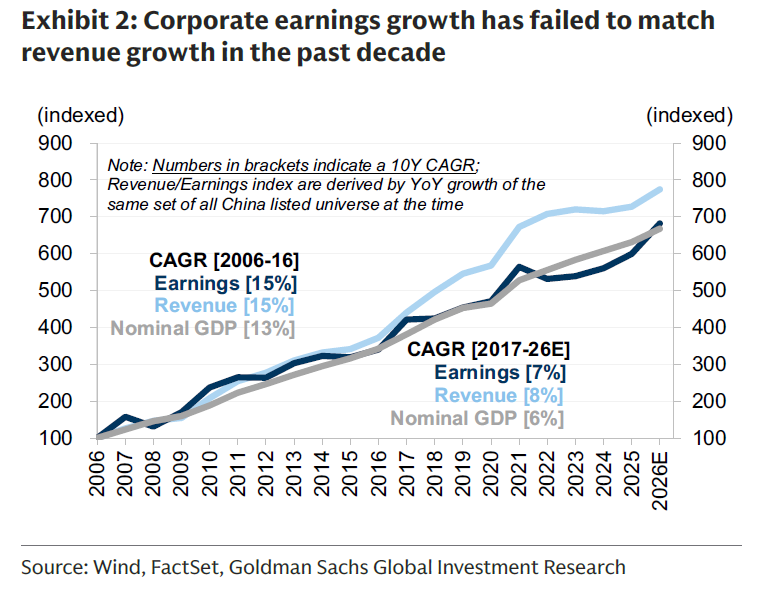
它想解释的是,为什么疫情之后,中国以美元计价的经济总量增长了约5万亿美元,但企业盈利的状况却越来越差。盈利增长长期跟不上经济增长,导致上市公司的盈利和股东回报不尽如人意,进一步压制了市场表现。
这也是我常思考的一个问题的前置问题。我常在想,中国企业如此内卷,大家都赚不到钱,最后究竟是谁受益?如果说是消费者,但企业盈利疲弱是否也会通过经济循环反噬消费者?在出口强盛、顺差规模不断扩大的时候,这种普遍低盈利的状态,最终福利增进最大的会不会反而是海外消费者?
这篇报告很有意思,先讨论了企业不盈利的原因,有几个观点我觉得可圈可点。
我最喜欢的是这个:
当企业认为利润率存在监管或社会接受度上的上限,其经营目标可能由利润最大化,转向销量、市场份额和规模扩张,进一步加剧竞争。
这一看就是个懂中国的老手写的,也是我在工作中所观察到的。
中国的监管和市场似乎对高利润率有一种天然的排斥感。
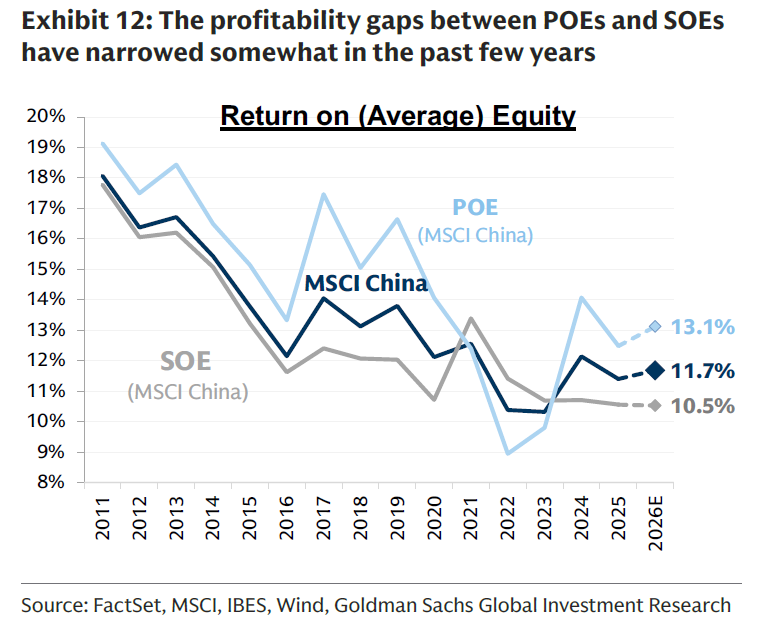
除了尖端科技以外,大家很难容忍一个企业长期拥有显著高于社会平均水平的利润率。
但一个国家哪有那么多的尖端高科技?而且中国制造业一旦入局,高科技就很容易变成大众福利。
中国的尖端科技往往还有着超长的投入期,反而更不容易做成高利润率的产品。
什么东西最容易做出高利润率呢?往往是跟成瘾性或者高用户黏性的产品挂钩的,比如游戏、短剧、短视频、购物平台等。所以这类企业都非常小心翼翼。
市场上一直有种说法,认为某游戏龙头会主动平滑利润,并通过各种方式承担更多社会责任,包括巨额捐赠。拼多多每逢业绩沟通,也都异常地喜欢自损三千。投资者都免不了扼腕叹息。前一段字节时间的争论中,真正的APP王者更是害怕称王。大家已经逃避很久“首富”这个称号了。
大家似乎都喜欢自设天花板。
这和海外上市公司巴不得华尔街高看自己一眼的心态截然不同。
这种自我约束背后,高盛提出了一个很有意思的假设:当监管倾向于让民企与国企的利润率向某种被认为合理的水平靠拢时,企业对利润最大化的追求也可能发生改变。相反,企业更愿意通过扩大资本开支追求更高的市占率和营收规模。
这也是满招损、谦受益,枪打出头鸟的具象体现。
但带来的后果就是,对股东并不友好。
也许经济规律最终会把企业拉回到平均利润率,但大家投的不就是阿尔法?不就是高于平均的利润水平吗?
记住,这里有个细微的差别:大家可能容忍一个企业利润规模庞大,但很难容忍它的利润率长期过高。
所以顺着这个逻辑就是,可以把企业收入规模做得很大,但保持一个相对温和的净利率。
对大部分龙头来说,即使具有很强的品牌优势和盈利能力,一旦利润率过高,也容易成为舆论关注的对象。大家宁可通过扩大收入,把利润的规模给做上来。
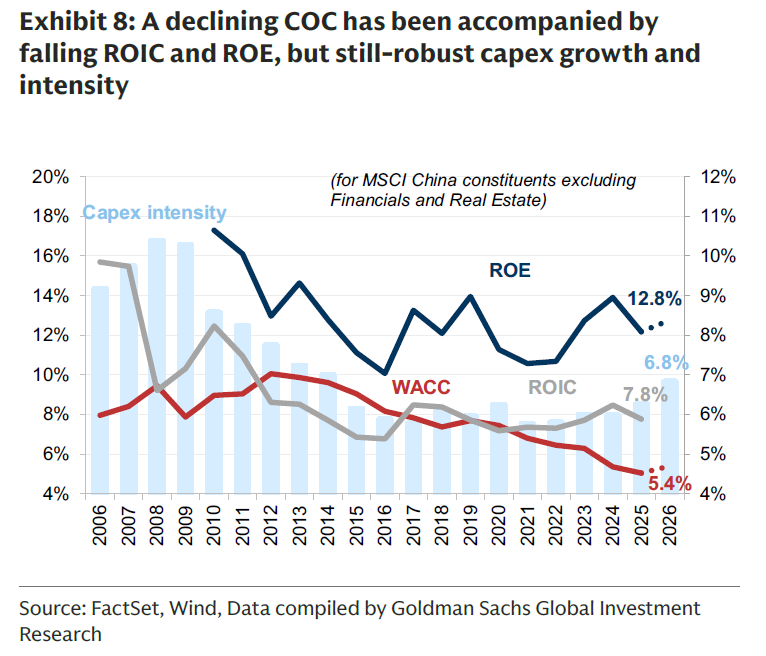
这也是高盛报告里一个值得思考的推论:当利润率存在潜在天花板时,企业可能宁可把资本投入扩大营收规模、扩大产能之上,以市场份额而非利润率为第一目标。
下图:下滑的资本成本伴随着资本回报率和股权回报率下降,但资本开支仍然生机勃勃。
我们会在日本、欧洲乃至美国的很多行业里面看到高利润率的细分企业。大家似乎相安无事,对此习以为常。甚至普通人只要勤奋,也能赚取还不错的利润。大家会嘲笑他们不再扩张、日薄西山,但不能否认他们对利润率的重视。不赚钱的事宁可退出不做。
你很少在其他地方能像在中国见到这么多挣扎在盈利边缘的隐形冠军。份额节节攀升,利润迟迟不来。也不知是喜是忧。很多人认为这是称霸全球市场的代价,我不否认其合理性。
当然,高盛说的对潜在高利润率约束的担忧固然是一方面,另一方面也确实因为市场竞争太激烈。
社会上还有很多不想躺平的企业家,觉得你可以做到,为什么我不能?从而往里插一脚,大家宁可打个头破血流,也不愿意把心思放到寻找新的方向、赚取新的超额利润之上。
向心力太强,有一个高度统一的大市场,可能也是原因之一。
大家很难守住一个细分的高毛利市场,而言必称天下。宁可砸钱进去,想象着钢铁洪流平推全国市场的快感。
在以上市场结构、观念和潜在监管天花板等多重因素作用下,中国不少行业的利润率被不断压低。
因此,在这个市场里,当个消费者也许是快乐的,但当个股东可能就要遭些罪了。
在上述分析的基础上,我还想提出一个补充论点。
那就是对于企业家,特别是具有控制权的创始人来说,扩大市场份额、牺牲利润率、建立商业帝国,未必是一笔吃亏的买卖。甚至可能利大于弊。
在一个愿意为想象空间估值的市场里,更高的市场份额意味着更高的市值天花板。(邹老师叙事经济学又回来了!)即便当前利润率不高,企业家也可能从更高的股票价值中获利。
除此之外,企业家还可能从更大的营收和资产规模中,获得更多的控制权收益。
其中有正当的薪酬、资源调配能力、社会地位和商业影响力,也可能存在通过关联交易等方式获取私人收益的空间。
在一些企业里,后者甚至可能比账面利润更具吸引力。
这是经典的委托—代理问题,也是控制权私人收益的问题。
当企业家的个人收益与公司利润不再高度一致时,他就未必会以外部股东的利益最大化作为经营目标。
当无法或者不愿意通过利润分配来获取更高收益时,把盘子做大,再通过控制权获得自己的利益,就可能成为另一种选择。
一个100亿的盘子,肯定比10亿的盘子有更多方式让企业家个人成功获利。
至于股东能否获得利润,那是另外一回事。
所以,在分析中国企业的内卷时,我认为还需要把企业家和股东之间的激励差异考虑进去。
企业不赚钱,不代表企业控制人没有获得收益。企业不断扩张,也不代表普通股东能够分享扩张带来的价值。
除了以上论点,高盛还提出了一些从经典经济学理论中衍生出来的观察。
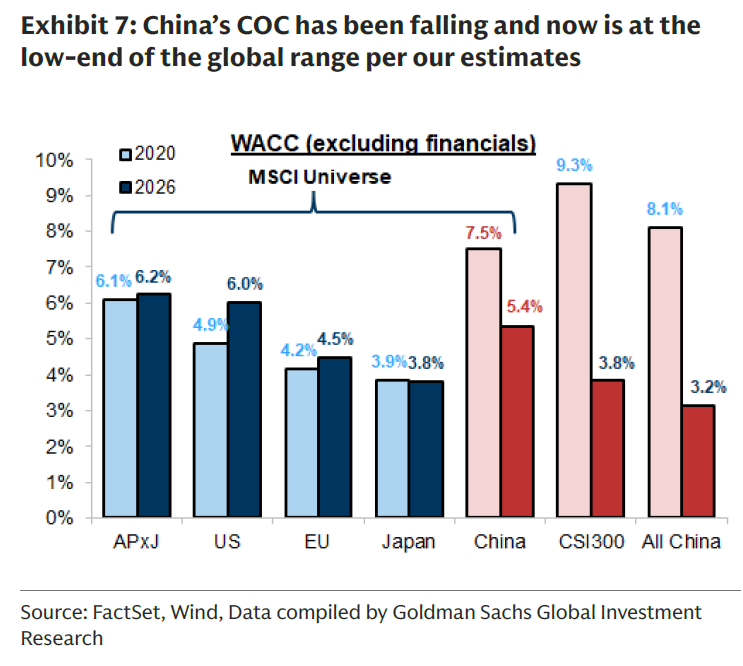
比如,低利率、补贴、优惠土地和隐性担保,降低了企业投资项目的门槛。
原本回报不够高、不值得建的产能,现在也能建;甚至亏损企业仍能融资、继续扩产。
如果做过深入研究,就会发现中国上市公司往往拥有近似免死金牌的融资能力。
有时候同样的企业,先上市就能获得更多的资源,跑得更快,并且不断砸钱进入新的行业、新的项目。
只因为上市公司的身份地位,让它有机会获得成本更低、渠道更多的资金。
而在软预算约束之下,低效产能也难以快速退出市场。
还有的观点包括,技术普及通过降低成本、替代部分劳动和压低产品价格,可能带来通胀下行压力;中国成熟的制造和物流体系,会加快这种传导。
政府更喜欢规模和扩张,毕竟增值税和GDP计算的特性所致。
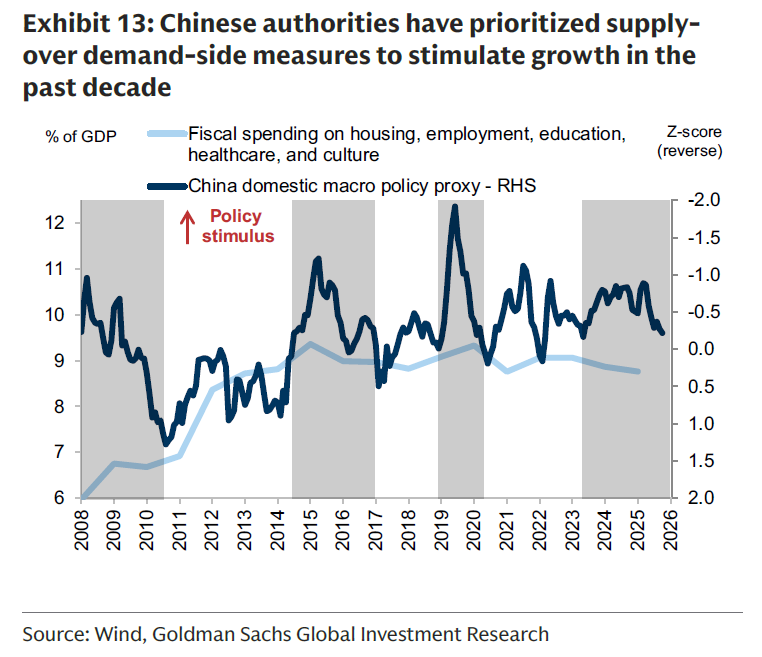
以及,中国不是没有增长,而是盈利增长越来越集中。
按照报告中的统计口径:
上市公司中的中位数公司,2021年以来每股收益年复合增长约3%,2025年增长约4%。
实现每股收益正增长的公司比例,从十年前约60%降至近年来的40%左右。
盈利增速上、下四分位之间的平均差距,由2011—2015年的66个百分点,扩大至2021—2025年的90个百分点。
也就是说,宏观经济仍然增长,少数优势企业也可能赚得越来越多,但大量普通企业并没有同步分享到增长的成果。
我觉得这也是理解中国资本市场长期表现的一个重要角度。
一个经济体可以拥有强大的制造能力、不断增长的产出和全球市场份额,但如果不能把这些优势转化为持续、可分配的企业利润,那么它给消费者创造的价值,未必能够同样转化为股东的回报。
在今天,AI分析和解读越来越普及的情况下,我每天也会用AI来挖掘,找出自己值得从头到尾阅读的报告。
这一篇就是如此。