本文来自微信公众号: 好望角view ,作者:好望角出海编辑部
今年2月,韩国首尔铜雀区的一位上班族金先生,准备卖掉自己居住的一套46平方米公寓,挂牌价14亿韩元。
房子刚挂出去,买家便接连找上门。从星期一到星期六,连续六天都有人来看房。金先生每天下班后都要接待买家,手里已有三位潜在购买者。有人甚至还没看房,就急着向他索要收款账户,准备支付定金。
金先生却开始犹豫。
他原本打算卖掉这套小公寓,换一套面积更大的住宅,为今后的家庭生活作准备。但看过周边房价后,他发现,只要面积稍微增加,住宅总价就可能超过15亿韩元,能够申请的抵押贷款额度反而会下降。
金先生向韩国《文化日报》表示,自己已经在考虑撤回挂牌。
一套价值14亿韩元的公寓,有人抢着买,业主却担心卖掉之后买不起下一套房子。
11月10日,韩国房地产平台Dabang公布,今年第三季度,首尔成交的公寓中,47.2%是专用面积60平方米以下的小户型。两年前,这个比例还是39.8%。
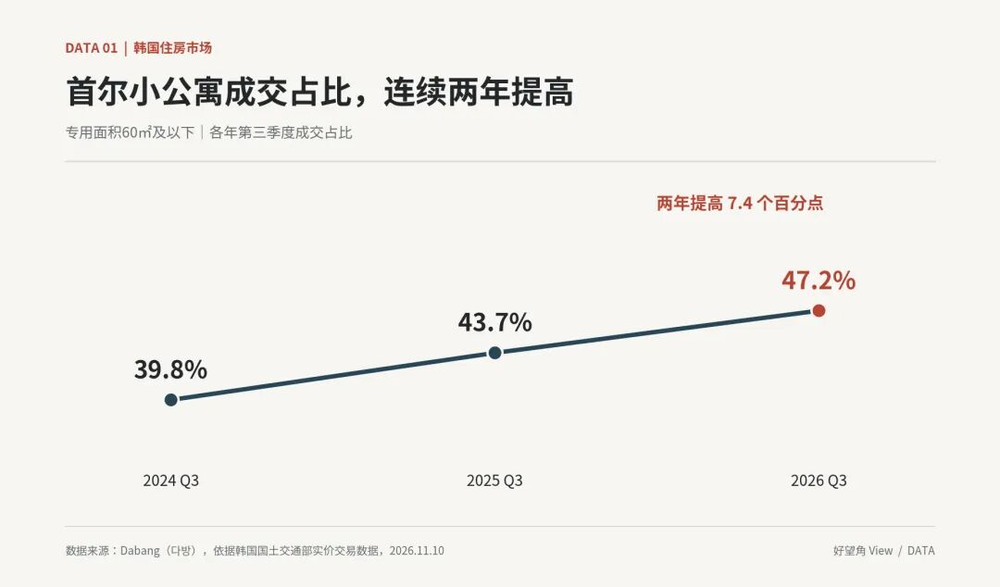
同期,首尔整体公寓成交量同比下降27.7%,小户型在交易中的比重却连续两年提高。
过去,韩国中产阶层努力购买84平方米的标准家庭住宅。如今,越来越多购房者把目标降到59平方米,甚至40平方米。
一些已经拥有小公寓的家庭还发现,即使房子升值,想换一套更大的住宅,依然十分困难。
01|韩国中产的84平方米,正在变成奢侈品
在韩国,专用面积84平方米的公寓,长期被称为“国民面积”。这类住宅通常拥有三间卧室,是韩国开发商的主力户型,也是许多中产家庭结婚、生育后改善居住条件的目标。
今年5月,韩国《Etoday》采访了一位32岁的年轻人。结婚一年的他,原本计划为将来生育孩子申请84平方米新房,后来发现,京畿道外围地区的同类公寓,售价也达到8亿至9亿韩元。
考虑到家庭收入和贷款利息,这对夫妻最终把目标改为59平方米。
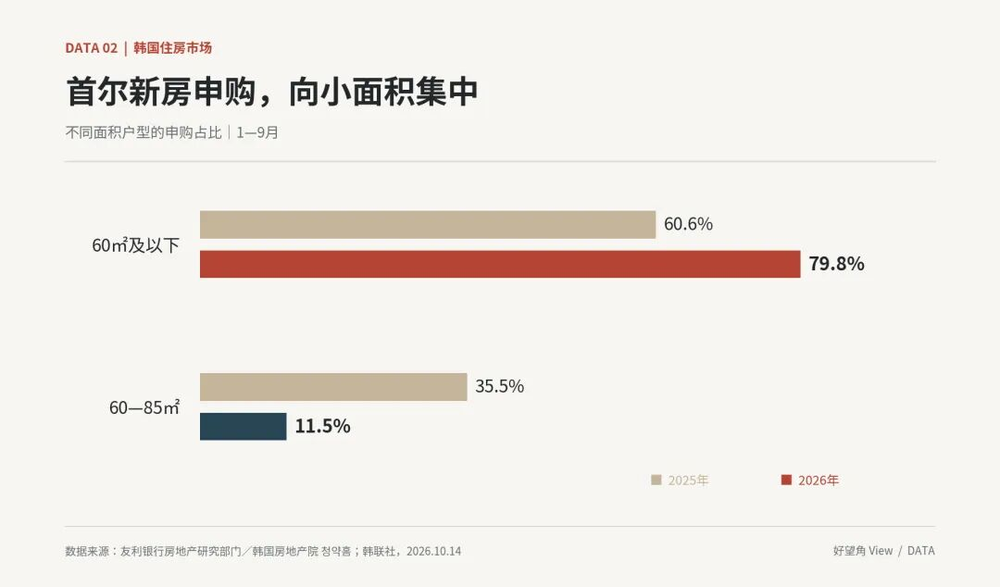
今年前九个月,首尔60平方米以下新房的申购占比达到79.8%,去年同期为60.6%;包含传统84平方米户型的60至85平方米住宅,申购占比则从35.5%下降到11.5%。
今年9月,首尔84平方米公寓平均成交价约13.01亿韩元,59平方米约11.32亿韩元。新建住宅更贵,8月份首尔59平方米新公寓的平均销售价格达到约15.93亿韩元。
对依靠工资积累首付的年轻夫妻,即使购买小户型,也需要承担很高的资金压力。
OECD在今年7月发布的《2026年韩国经济调查》中,公布了一组值得关注的数据。
2012年,首尔约32%的住宅处于收入中位数家庭能够负担的范围。到了2025年,这一比例只剩下7%。
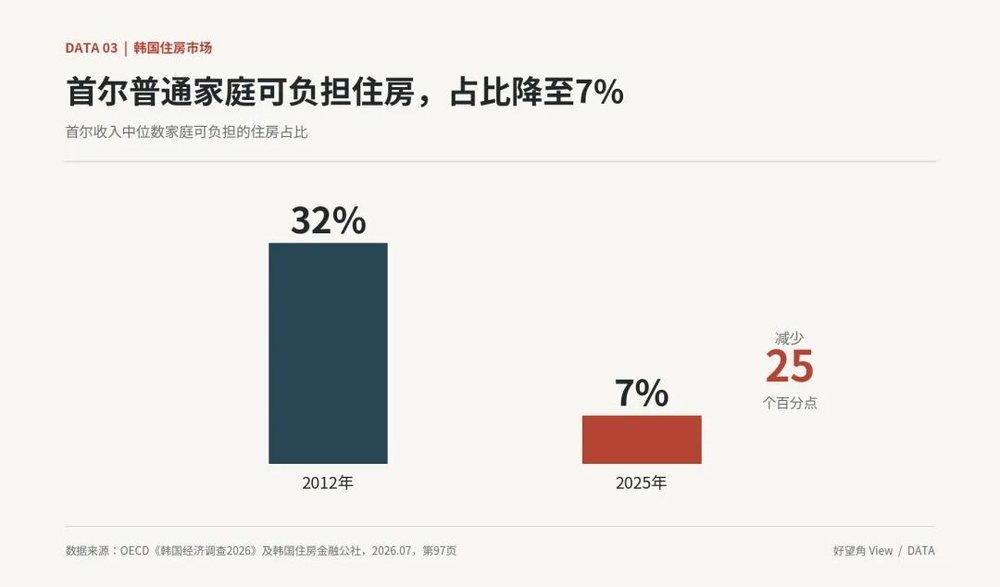
十三年间,首尔普通家庭能够负担的住房范围大幅收缩。
在韩国,拥有一套首尔公寓,长期被视为家庭财富积累的重要一步。年轻夫妻购买第一套小住宅,随着收入增加、贷款逐渐偿还,再换一套能够满足孩子成长需要的三居室,是过去常见的住房改善路径。
如今,越来越多家庭在首次置业时就要降低面积要求。原本想买84平方米的夫妻,开始寻找59平方米;一些希望住在工作地点附近的年轻人,则把目光投向40平方米左右的公寓。
但随着购房需求向小户型集中,原本总价较低的住宅,价格也开始上涨。
02|首尔的小户型,卖出了大户型的价格
今年8月,首尔铜雀区本洞三星来美安公寓,出现了两笔相隔一天的交易。
8月12日,一套84平方米住宅以15亿韩元成交。第二天,同一小区、同一楼层,一套只有59平方米的住宅卖出了15.3亿韩元。
面积少了25平方米,成交价格却高出3000万韩元。
韩国房地产研究机构RealToday在11月公布,今年9月,首尔59平方米与84平方米公寓的平均成交价差只有1.69亿韩元。一年前,这个差额还有2.40亿韩元。
一年间,两种户型的平均价差缩小29.7%。在金泉区、冠岳区和九老区,这一差额已经降到9550万韩元。
小户型相对价格上涨,与韩国近年来收紧房地产信贷有关。
2025年10月,韩国政府进一步限制首都圈住房抵押贷款,按照住宅价格设置不同的贷款上限。
购买15亿韩元及以下住宅,抵押贷款上限为6亿韩元;购买超过15亿至25亿韩元的住宅,上限降到4亿韩元;超过25亿韩元,则只有2亿韩元。
首尔等调控地区还执行更严格的贷款价值比和家庭偿债能力审查。
15亿韩元成为购房者需要考虑的一道资金分界线。
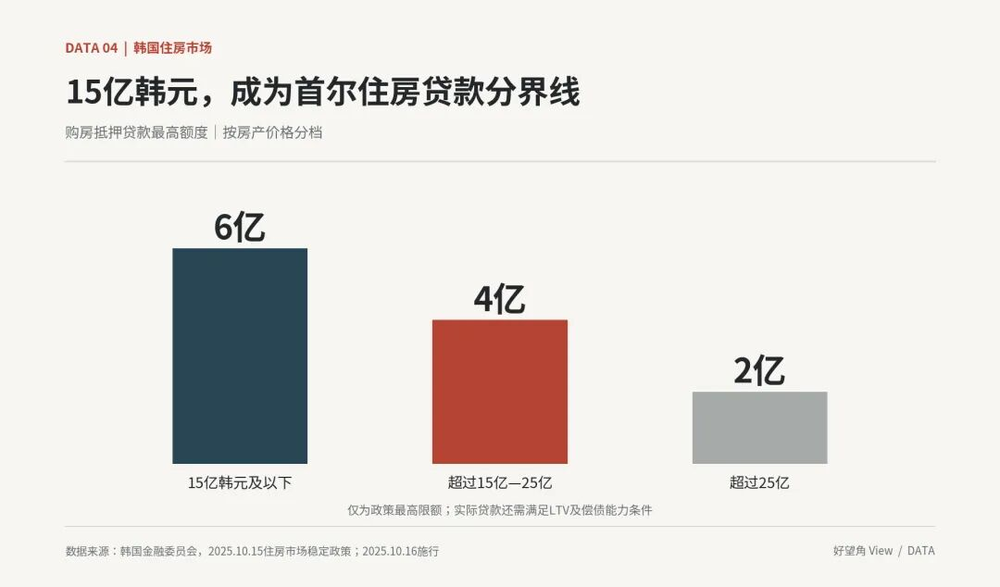
以售价14亿和16亿韩元的两套住宅为例,在符合贷款条件、按照40%的贷款价值比计算时,14亿韩元住宅最多可以申请5.6亿韩元贷款,需要准备8.4亿韩元自有资金。
16亿韩元住宅则受到4亿韩元贷款上限约束,需要准备12亿韩元。
房屋总价只增加2亿韩元,购房者需要额外筹集的现金却达到3.6亿韩元。
部分购房者原本打算购买更大的住宅,却因为总价超过15亿韩元、贷款额度下降,转而寻找价格相对较低的小户型。更多家庭进入同一个价格区间,也加剧了小公寓之间的竞争。
开发商开始调整产品。
房地产平台Zigbang的数据显示,2020年,首尔新公寓供应中,84平方米占32.4%,59平方米占25.2%。
到了2026年上半年,59平方米的供应占比升至48.6%,84平方米降到22.5%。
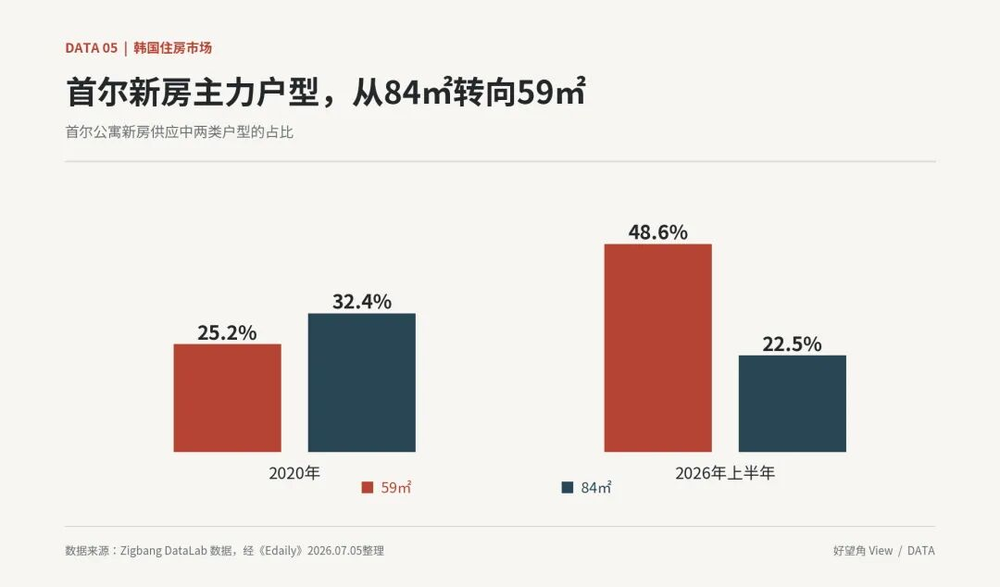
六年间,首尔新房的主力面积发生了明显变化。
对开发商来说,增加小户型能够降低单套住宅的销售总价,覆盖更多具有一定购买力的家庭。今年前三季度,首尔60平方米以下新房的单位面积售价,已经高于60至85平方米住宅。
购房者为了降低总价,接受更高的每平方米价格;开发商则把越来越多的房子设计成59平方米。
首尔新公寓的供应结构,已经开始跟着购房者的支付能力改变。
03|搬到京畿道,换一套大房子
今年8月,韩国iNews24采访了一对30多岁的双职工夫妻。
丈夫在首尔新村附近工作,妻子在景福宫附近上班。今年1月,他们迎来了第一个孩子。
夫妻俩最初看中首尔麻浦区上岩洞的一套59平方米公寓。孩子出生后,他们开始重新考虑居住地点。
双方父母分别住在京畿道军浦、安养和义王一带。如果孩子突然生病,或者托育机构临时通知接送,住在老人附近会方便许多。
夫妻俩于是把目光转向京畿道。
他们手中有2亿至3亿韩元现金,还持有一套正在推进再开发的别墅住宅,希望出售后增加购房资金。但很快发现,京畿道的热门住宅区同样昂贵。
军浦金井站附近一套84平方米公寓,今年5月以13亿韩元成交。安养坪村同面积住宅,价格也已达到14亿至15亿韩元。
夫妻俩即使筹集约10亿韩元,也很难同时满足住房面积、工作通勤和老人照顾孩子的需要。
从整个市场看,京畿道的房价仍然比首尔低得多。
Dabang的数据显示,今年第三季度,首尔60平方米以下公寓平均成交价约8.01亿韩元,60至85平方米约12.41亿韩元。
扩大居住面积,平均需要多花4.40亿韩元。
京畿道相应两类户型的平均成交价分别约为4.51亿和6.04亿韩元,价差只有1.53亿韩元。
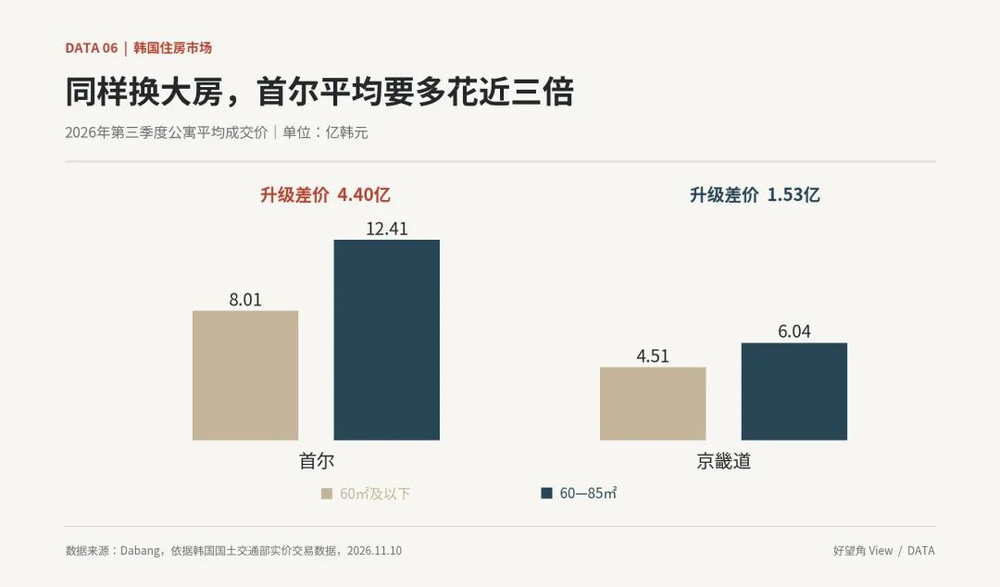
同样增加二三十平方米的居住面积,首尔需要多支付的资金接近京畿道的三倍。
购房者的选择已经出现分化。第三季度,首尔公寓成交中,60平方米以下户型占47.2%;京畿道成交最多的则是60至85平方米户型,占49%。
同期,首尔公寓成交量同比下降27.7%,京畿道增长11.9%。
但韩国大量金融、互联网、专业服务岗位和大企业总部集中在首尔,搬到周边城市,往往意味着更长的通勤距离。
今年10月,韩国国会议员姜得求公布的一项调查显示,在京畿道11个毗邻首尔的城市,57.3%的受访通勤者单程需要一小时以上,74.3%感到明显的疲劳和压力。
对于在新村和景福宫附近工作的这对夫妻,留在首尔意味着接受较小的居住面积;搬到父母附近,能够方便照顾孩子,却可能增加通勤负担。
同样一笔购房预算,在首尔可以换取更便利的工作和生活位置,到了京畿道,则有机会买到面积更大的住宅。
对一些已经拥有首尔公寓的家庭,还有另一层考虑。
离开首尔意味着出售现有住宅。如果几年之后想再搬回来,他们可能需要面对更高的房价和首付要求。
因此,即使京畿道拥有更多大户型,仍然有人愿意留在首尔,购买面积较小、价格更高的公寓。
04|买了首尔的房子,为什么还是换不起房?
今年10月,首尔铜雀区舍堂洞极东公寓,先后发生了两笔交易。
10月23日,一套46.75平方米住宅以14.1亿韩元成交。八天后,同一小区一套84.32平方米住宅,以16.25亿韩元成交。
面积相差约38平方米,房价相差2.15亿韩元。
对于已经拥有小公寓的业主,这样一次换房,究竟需要准备多少钱?
可以拿这两笔真实成交做一笔测算。
在符合贷款条件的情况下,14.1亿韩元住宅按照40%的贷款价值比计算,最多可以申请5.64亿韩元抵押贷款。
16.25亿韩元住宅虽然更大,但因为总价超过15亿韩元,贷款上限降到4亿韩元。
假设小公寓业主仍有5.64亿韩元房贷尚未偿还。出售旧房、还清银行贷款后,他能够拿回8.46亿韩元。
购买16.25亿韩元的大公寓,即使获得4亿韩元新贷款,也需要再准备3.79亿韩元现金。
两套房子的成交价只差2.15亿韩元,这次换房需要额外筹集的现金,却接近3.8亿韩元。交易税费、中介费和搬家费用还没有计算在内。
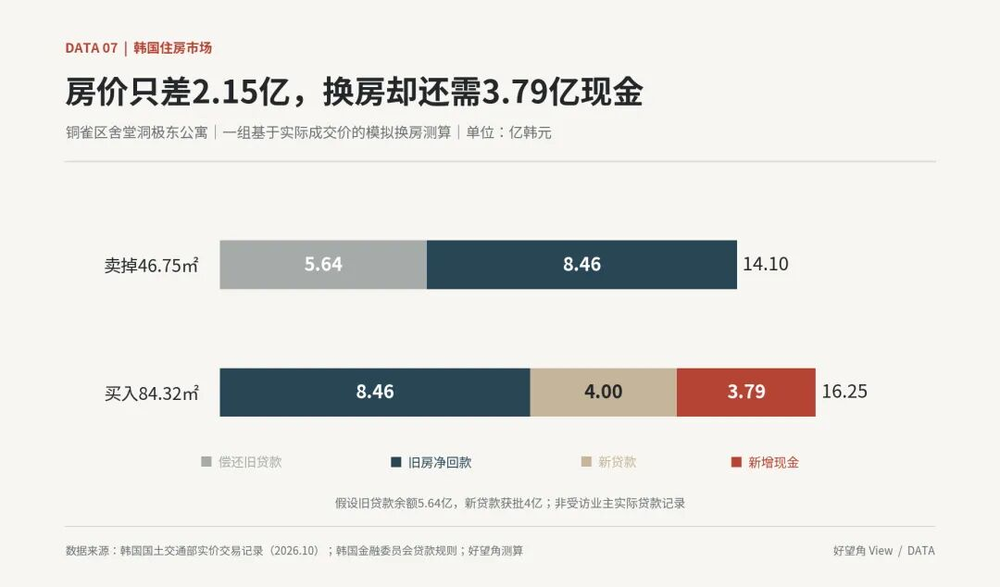
已经偿还部分旧贷款的家庭,情况会好一些。但对收入和储蓄增长有限、仍背负较高房贷的年轻家庭,额外筹集几亿韩元并不容易。
这正是首尔部分小户型业主面临的困难。
他们的房子在升值,出售旧房却未必能获得足够资金,购买面积更大的住宅。房屋总价超过15亿韩元之后,银行能够提供的贷款额度还可能下降。
今年9月,首尔59平方米与84平方米住宅的平均成交价差已经缩小到1.69亿韩元,但家庭实际需要准备多少现金,还取决于旧房贷款余额和新房的融资额度。
对于准备结婚、生育的年轻人,住房升级仍然是未来需要面对的一道难题。
一套40平方米公寓,可以满足单身生活;59平方米适合许多年轻夫妻。等到孩子出生、长大,家庭可能需要增加一间卧室。
过去,韩国中产家庭经常通过收入增长、偿还房贷和出售旧房,逐步改善居住条件。
现在,首尔越来越高的住宅总价,加上贷款额度限制,让换房所需的现金成为更大的障碍。
回到今年2月铜雀区金先生的经历。
他的46平方米公寓挂牌14亿韩元,连续六天有人上门看房,三位潜在买家等待成交。
他已经在首尔拥有一套自己的住宅,房子也有人愿意接手。金先生想做的,只是卖掉旧房,为未来的家庭生活增加一些居住空间。
但目标住宅价格一旦超过15亿韩元,贷款额度随之下降。即使顺利出售旧房,他仍然需要筹集更多现金。
最终,金先生开始考虑撤回挂牌。
对首尔越来越多的小公寓业主来说,房子卖得出去,价格也越来越高。
等到结婚、生育,想再多买一间卧室时,他们才发现,下一套房子可能比第一套更难买。