本文来自微信公众号: 智宇起源 ,作者:易芙宇
前两天有人打电话问我要不要买英伟达的卡。黄仁勋辞职才过去没几天,销售机器好像什么事都没发生。这个错位感,和新闻里“市值蒸发”“鹰派得势”的画面放在一起很有趣。
事件的基本轮廓并不复杂:2025年10月《纽约时报》首次触及黄乐关系,2026年11月3日中期选举后国会监督权易手,11月第一周前后卢比奥备忘录曝光后黄仁勋向总法律顾问坦白,11月8日道歉信与董事会调查同日启动,11月12日辞职,11月13日两大股东公开呼吁将“回归可能性”纳入考量。真正值得展开的,不是这串日期本身,而是它留下的几个问题:为什么是“此时”,被抽走的到底是什么,以及开源与闭源之争是否真的能解释这一切。
目前的分析流派,各自抓住了真实的一面
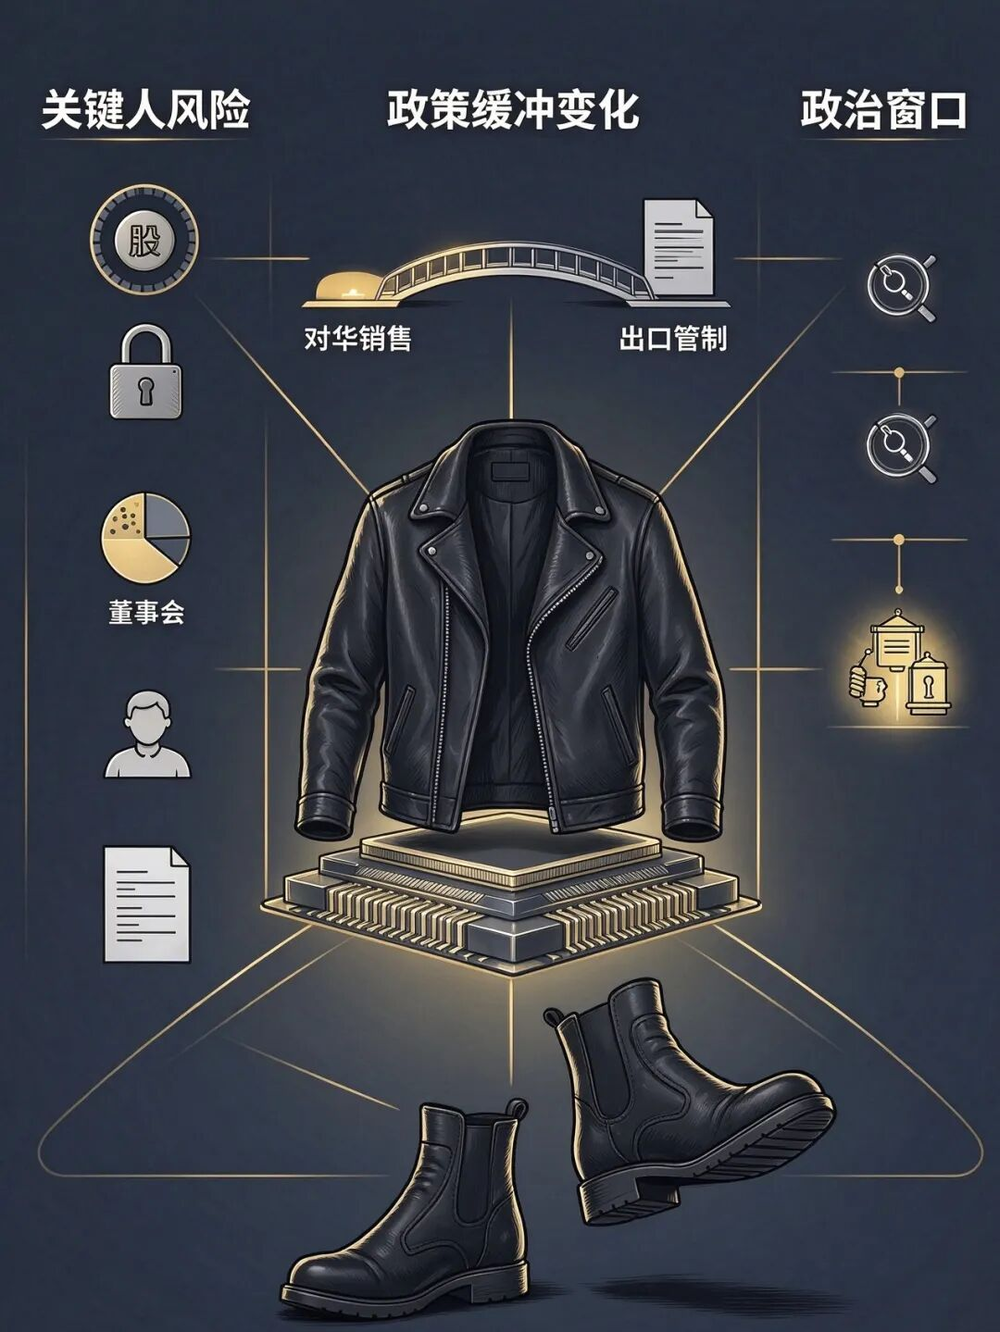
“关键人风险”派抓住了英伟达治理结构的一个事实:黄仁勋仅持股3.58%,没有超级投票权,董事会过半数即可将CEO免职,公司没有二号人物,也没有披露过书面继任计划。最容易换掉CEO的结构,和最无法换掉CEO的运营现实,是同一个人。
“对华鹰派移除缓冲器”派指向出口管制辩论中的力量消长。黄仁勋长期反对一刀切切断对华芯片销售,曾公开称对华鹰派是“耻辱徽章”。他的离场使英伟达在对华政策上从“主动的缓冲者”退化为“被动的合规者”。
“政治窗口”派追问的是时机:2025年10月《纽约时报》就已触及秘密,情报简报已经存在,但真正的坍塌发生在中期选举之后。没有公开证据证明丑闻是“策划”的,但国会监督权的归属变化——从共和党控制下的“不构成实质威胁”变为民主党控制下的“可以传唤、可以立法”——构成了时机选择的条件。
这些流派各有依据,但它们共享一个隐含假设:这件事的核心是一次“人的更替”或“政治力量的胜负”。而真正被改变的东西,可能比人的来去更深。
为什么是“此时”,以及被抽走的到底是什么
时间线里最值得停留的,不是11月8日到12日那四天,而是2025年10月到2026年11月3日之间那13个月。秘密早已被媒体触及,情报简报早已存在,但一切真正的坍塌发生在中期选举之后。政治工具的归属变化,确实为同一组事实赋予了截然不同的后果。
英伟达过去三年扮演的角色,远不止芯片供应商。据《澳大利亚金融评论》整理,其供应链采购、投资及客户支持安排涉及的承诺合计约5305亿美元,实质上是把自身财务信用转化为芯片需求。这套机制的润滑剂,在相当程度上是黄仁勋个人的判断力和“他看过了”的信号价值。客户买的不仅是算力,更是一层隐含的信用背书。但问题在于,这种人格化信用在英伟达的治理结构里没有制度性容器——黄仁勋仅持股3.58%,无超级投票权,公司没有二号人物,也没有披露过书面继任计划。丑闻和政治窗口可能是扣动扳机的力量,但枪本身或许早就顶在头上:一个以个人判断为支点的信用系统,在五千亿美元级别的表外承诺面前,本身就难以长期持续。
克雷斯在黄仁勋任内曾将OpenAI俄亥俄州项目初步商定的2500亿美元担保规模削减逾半至最高1050亿美元,并在担保快速扩张期间反复追问如何为担保定价。从公司治理角度,这更稳健。但从AI生态的融资条件来看,一个愿意用个人判断为全行业兜底的“准私人银行家”,可能正在被一个按规则逐笔定价风险的“风控官”取代。过渡期的代价未必是“GPU没人买了”,而更可能是“买GPU的钱变贵了、变慢了、变难了”。
开源与闭源之争:利润沉淀在哪一层
有一种流行的定性来自FT:黄仁勋离任“令开发开源AI模型的公司蒙上了阴影,并将权力平衡重新推回至包括Anthropic和OpenAI在内的闭源AI实验室”。SemiAnalysis的Dylan Patel给出了机制层面的解释:英伟达在黄仁勋主导下用资金和算力深度资助开源权重模型初创公司,“美国的开源生态系与许多初创公司仰赖中国AI模型。随着黄仁勋离任、对华鹰派占上风,这套生态将受到重大冲击。”。
短期方向是清楚的:开源阵营少了一个最有力的产业赞助人。但把这件事定性为“闭源路线胜利”,会被三组数据同时反驳。
第一组来自Menlo Ventures截至2026年9月的企业调研:开源模型处理了19%的企业Token用量,却只拿走了4%的模型支出,支出份额不仅没有上升,反而从前一年的6%进一步下滑。更反直觉的是,美国企业用于开源模型的支出中,中国模型合计占89%——Kimi 61%、DeepSeek 15%、GLM 11%、Qwen 3%;而在西方模型中,最受欢迎的Meta Llama也只剩7%。开源在“跑量”上早就赢了,在“收钱”上从来没有。
第二组来自Meta自身的转向。Llama后续开发已基本叫停,转入维护模式,战略重心移向闭源模型Muse Spark,仅支持云端调用,不开放权重下载。Meta的重心已从旗舰级开源(Llama)转向闭源旗舰(Muse Spark),开源只保留在边缘产品上。这说明“开源旗手”本身也不可靠——开源是手段,不是信仰。Meta押注开源是为了追赶OpenAI的先发优势,当这条路走不通,换边是商业理性。
第三组来自价格与用量之间的张力。开源模型的均价从每百万Token 0.45美元降至0.13美元,跌去约七成;闭源模型混合均价从0.92美元降至0.70美元,跌24%。开源用降价换来了用量增速接近闭源的两倍,但代价是支出份额被进一步压缩。用量与营收的剪刀差,在黄仁勋辞职之前就已经稳定存在。
FT引述的一位硅谷高管点破了这层窗户纸:“从某种意义上说,黄仁勋是前沿实验室的敌人,因为他希望模型商品化,这样他就能在价值链中保留最核心的主导地位”。黄仁勋资助开源模型公司、反对全面封锁、支持新型云服务商,底层动机未必是信仰开源,而更可能是让模型层保持竞争性,防止智能的溢价沉淀为少数闭源实验室的定价权。模型层越分散、越便宜,价值就越难被截留在模型层,就越刚性地下沉到算力层——也就是英伟达所在的位置。反过来,闭源前沿实验室推动算力入口收紧和开源生态压制,也不是因为“闭源技术更先进”,而是因为只有模型层保持稀缺,它们才能把智能的溢价留在自己的损益表上。
所以开源与闭源之争,本质上可能不是“哪种技术路线对”,而是“利润最终沉淀在哪一层”。开源/闭源的选择,是不同层级的玩家为回答这个问题而采取的站队策略。黄仁勋的离场改变了这个站队博弈中一个关键参与者的权重,但没有改变博弈本身的结构。
估值压缩已经发生,压缩的是“叙事价格”
辞职当日英伟达收盘跌幅收窄至4.34%,表面看是一次可控的修正。但高盛提供了一个比单日涨跌更重要的历史坐标系:2011年初乔布斯长期休假后,苹果远期市盈率在18个月内从约17倍压缩至约12倍,2013年一度跌破9倍,直到市场确认产品机器没有停转,估值才回升。高盛对英伟达2027年每股收益的预期是16.70美元,高于华尔街普遍预期的15.91美元,但按当时股价计算的预期市盈率仅约9.6倍。盈利预测没有恶化,被压缩的可能是市场愿意为“算力叙事”支付的价格。
背后的机制,可能是信用定价权的转移。黄仁勋时代的AI扩张在相当程度上依赖关系型信用:基于对客户、技术路线和创始团队的判断,快速、灵活,敢于在信息不完美时下注。克雷斯所代表的合约型信用,要求每一笔风险都有对应的价格、抵押和回收条款。香港经济日报的判断是:变局的核心不是AI融资全面退潮,而是“财务担保”要被重新定价。资金没有离开AI,只是在要求更高的风险补偿。
三个正在同时移动的变量
真正决定未来走势的,可能不是谁接任CEO,而是三个正在同时移动的变量。
变量一:推理经济崛起,削弱的是“训练垄断”的定价权,而非英伟达的全部价值。摩根大通的数据显示,在前沿AI实验室未来拟确保的算力基础设施中,英伟达GPU占比已从2023—2025年的83%降至39%(两个不同池子的结构变化),博通定制芯片以24%位居次席,谷歌TPU占16%,AMD GPU占15%。这个数字需要精确解读:它衡量的是“合约份额”,而非“存量装机份额”,且定制ASIC的统计口径天然偏向超大规模云厂商的自研需求。但方向是清楚的:AI产业的重心正在从训练走向推理和规模化部署,而推理侧对成本、能效和场景适配的敏感度,给了多元化架构切入的缝隙。英伟达自己在GTC 2026上把“推理时代已到来”作为核心叙事,并推出Groq 3 LPU作为Vera Rubin平台的第七颗核心芯片,恰恰说明它比任何人都更早意识到训练垄断不可持续,正在用推理性能来重新定义护城河。问题在于,新管理层能否在Rubin和Feynman的路线图执行上保持同样的节奏——产品路线图是公开的,但执行路线图的人可能要换了。
变量二:CUDA的迁移壁垒正在从“年”缩短到“天”,但生态锁定的惯性远未消失。Anthropic的IPO路演材料披露,其Claude Mythos模型仅用3天就摸索出如何让一个模型提示词处理(prompt processing)达到可用性能,近100%kernel由AI编写或移植,而传统适配周期是6到12个月。摩根大通据此判断,CUDA生态带来的切换成本优势正在弱化。但这不等于CUDA护城河已经干涸。CUDA背后是近二十年的开发者生态、函数库和经过持续优化的工具链,NCCL与NVLink、InfiniBand的深度结合仍然构成实质性的迁移摩擦。更准确的判断可能是:“要不要迁移”的决策门槛在下降,“迁移之后性能能不能达到预期”的工程门槛仍然存在。竞争首先发生在“备份选项的必要性”层面——当英伟达的战略连续性存疑,Google TPU、Amazon Trainium、Meta MTIA的优先级会被重新排序,而不是在性能层面立即替代。
变量三:地缘政治将全球AI算力市场推向“双轨化”,但国产替代的瓶颈不在“意愿”而在“全栈效率”。黄仁勋离场后,美国商务部迅速推进远程访问新规,将印尼、马来西亚、新加坡、泰国、巴西五国纳入许可制度,覆盖中国企业通过境外数据中心远程调用先进计算物项(3A090/4A090)的行为。众议院议长在黄仁勋辞职当日即表示,国会对进一步限制对华芯片出口“逐渐形成共识”。英伟达在对华政策上从“主动的缓冲者”退化为“被动的合规者”,这个转变的方向是确定的。
但中国市场的结构变化提供了另一面。IDC数据显示,2026上半年英伟达在中国数据中心AI芯片的份额降至34%,出货量同比下降44%;华为昇腾以28%、57.2万颗紧随其后,差距从31个百分点收窄至6个百分点。一个被忽略的结构性变化是:中国接收的非GPU加速器出货量增长了近80%,首次超过GPU出货量,华为、平头哥、昆仑芯和寒武纪合计占据非GPU市场95%的份额。市场的增长引擎可能正在从英伟达占据主导的通用GPU赛道,转向国产厂商更占优势的专用推理赛道。国产算力内部也已经分化出两条路径:独立商用GPU面向市场化竞标,云厂商自研ASIC优先服务集团内部算力池。
但这并不意味着国产替代可以线性外推。昇腾910C的良率至今仍是产能天花板,字节和阿里已经扫光现有库存,腾讯、百度在后面排队等货。份额提升目前更多发生在推理集群和中等规模训练场景,超高规格的大训练集群验证周期更长,CUDA向CANN的迁移仍然面临代码重写和重新优化的实质成本。替代的瓶颈可能不在“意愿”,而在全栈效率:制程、HBM供应、互联能力,以及最冷冰冰的那个算式——每产出一个token的全口径TCO,国产方案是否真的更低。外部信用环境的收紧会把国产替代从“性价比选项”进一步推向“供应链安全的刚性支出”,但“必须用自己的”和“用自己的更划算”之间,仍然隔着良率、HBM供应和互联能力这几道需要用工程时间填平的沟。
三个变量叠加之后,未来走势的核心逻辑或许可以收敛为一句话:AI产业的利润分配,正在从“模型层是否足够分散以支撑算力层的定价权”这个由黄仁勋个人施加影响的问题,变成一个由推理经济效率、架构迁移成本和地缘供给约束共同决定的、去人格化的结构问题。黄仁勋在任时,英伟达用资金和生态投资实质性地补贴了模型层的竞争性,让价值持续向下沉。他的离场移除了这个补贴机制中最有决断力的执行者,开源阵营短期受挫是真实的。但Menlo Ventures的数据说明,模型层的“商品化”进程并不完全依赖某一个人的赞助——中国开源模型以89%的份额定义了美国企业开源支出的能力前沿,这个结构不是英伟达的投资决策能够轻易逆转的。
另一只靴子,可能还没有落地
回到11月13日那封股东信。Altimeter和Atreides的原话是:黄仁勋“理应享有经过深思熟虑的流程,避免在事实真相大白之前仓促更换人选”。他们没有要求立即复职,但“回归的可能性”被正式摆上了董事会的桌面。黄仁勋本人至今没有发表任何“永久退出”的声明,临时CEO的任命用的是“临时”二字。
他辞职的时机、方式和后续的沉默,与其说像一个彻底退场的人,不如说更像在等一个窗口。而在他等待的这段时间里,AI产业正在被迫回答一个被他的个人信用延缓了太久的问题:当信用不再由一个人的人格化判断来担保,每一张GPU、每一座数据中心、每一份合约,到底值多少钱,将由谁、以什么频率、按什么标准来重新定价。这个问题的答案,不会因为一个人的回归或离去而消失。
♾️
封面漫画