本文来自微信公众号: Odaily ,作者:Azuma,原文标题:《被杠杆干趴后,「AI股神」换了个赌法》
他仍然是那个最坚定的多头。
今年夏天,曾被华尔街奉为新一代投资神话的“AI股神”Leopold Aschenbrenner及其旗下基金Situational Awareness LP,经历了一场足以写入投资史册的大起大落。
在Q1与Q2的13F追踪报道中,我们曾见证他如何凭借对AI基础设施(存储、电力、算力)的极致押注,将基金公开持仓推向逾200亿美元的峰值。然而,Q2报告期结束后不久,7月AI板块的剧烈回调叠加上过高的杠杆率,让Situational Awareness遭受重创,Leopold最终被迫挥泪斩仓,将绝大部分公开市场股票组合折价打包出售给了Ken Griffin旗下的Citadel。
故事并未就此终结。今年9月,知情人士透露,Leopold已经重回投资战场,而在美股近期的剧烈回调中,市场甚至一度传出Leopold“二次爆仓”的流言——传闻未证实,许多细节系基于已失去参考价值的Q2持仓报告推测而来——但由于Q3的13F迟迟未到披露窗口,外界始终无法窥探这位昔日神话在经历7月大劫后的真实底牌。
北京时间11月17日,Situational Awareness终于向美国证券交易委员会(SEC)提交了截至2026年9月30日的13F持仓报告。这份迟来的成绩单,终于为我们揭开了他如今的布局。
“AI股神”,何许人也?(熟悉可跳过)
今年3月,我们在《SBF的小弟,一年时间把2.25亿变成了55亿》(https://www.odaily.news/zh-CN/post/5209583)这篇文章中第一次介绍了Leopold。
Leopold曾于2022就职于FTX旗下的Future Fund,并一直在该团队工作至FTX暴雷。2024年,Leopold写了一篇165页的超级论文《情境感知:未来十年》(Situational Awareness:The Decade Ahead),并在同年创立了该论文的同名基金Situational Awareness,其本人担任首席投资官。
Situational Awareness聚焦于AI产业链的投资机会,该基金在2024年Q4的公开持仓规模还“仅”有2.25亿美元;而在今年2月公布的2025年Q4持仓披露中,这一数字便飞速增长到了55亿美元;而到了今年5月披露Q1持仓时,该数字则已上升至137亿美元;Q2披露中更是达到了202亿美元的峰值……但如今这些数字都已没有了意义。
Odaily注:需要注意的是,美股13F文件的统计口径中,期权资产显示的市值通常为其对应的底层股票“名义价值(Notional Value)”,而非基金实际支付的期权权利金(Premium)成本。
凭借着爆炸级的投资回报表现,Leopold和Situational Awareness的名声大振,一度成为了全网最受关注的AI投资风向之一,Leopold也被热衷于造神的市场冠以了“AI股神”的称号。
仓位缩水92%:从202亿直线斩至15.8亿
从基金体量来看,在经历了7月份的“折价大甩卖”后,Situational Awareness的持仓规模已大幅缩减。
根据最新披露的Q3 13F文件,截至2026年9月30日,Situational Awareness的13F披露持仓价值已从二季度末的约202.4亿美元骤降至约15.8亿美元,单季缩水幅度高达92.2%。
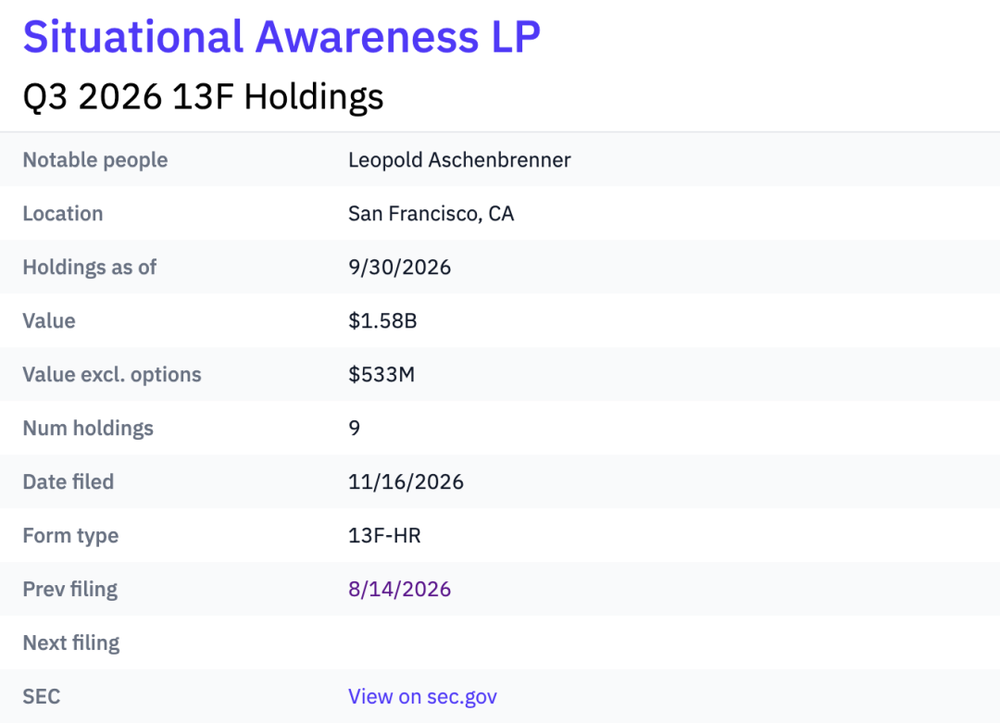
如果进一步拆解持仓结构,这种变化显得更加明显:
剔除期权仓位后,正股价值极致缩水:二季度末该基金持有高达201.7亿美元的正股;而到了三季度末,其正股持仓总价值仅剩5.33亿美元,正股规模缩水97.4%。
持仓标的极度精简:持仓标的数量从Q1的42项、Q2的26项,直接砍到了Q3的9项。
前五大重仓集中度高达94.2%:15.8亿美元的名义总敞口中,前五大头寸合计贡献了约14.85亿美元,占整个投资组合的94.2%。
简而言之,抗过了7月的清盘危机后,Situational Awareness在二级市场已经不再是一艘依靠庞大体量覆盖多条赛道、数十个标的的百亿级巨舰,而是大幅收缩了基金体量,将剩余筹码高度集中在了少数几个核心标的上。
核心持仓拆解:全面转向期权,SHAZ成为唯一重仓正股
在15.8亿美元的名义总持仓中,Leopold究竟买回了什么?
答案依然是他最熟悉的配方——AI算力云、数据中心电力、以及AI存储;于此同时,Leopold的具体交易模式却发生了明显变化——从“重金囤积正股”全面转向了“布局看涨期权”。
在Q2报告中,Situational Awareness的202.4亿美元持仓里高达99.6%(201.7亿美元)是实打实的股票现货,仅闪迪(SNDK,28.0%)和美光(MU,27.5%)两只存储巨头正股就占了半壁江山。而在Q3报告中,正股比例被压缩到了仅占33.7%(约5.33亿美元),其余66.3%(约10.47亿美元)的名义敞口全部由看涨期权构成。
以下为Situational Awareness截至2026年Q3末的核心持仓明细。
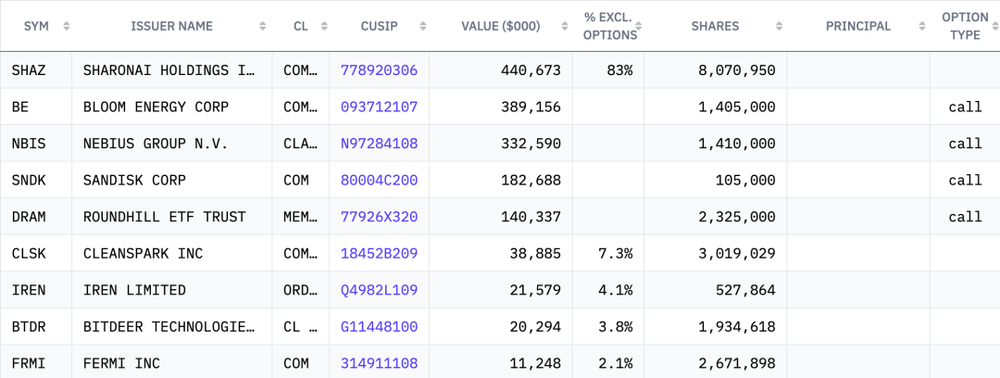
具体来看Q3的前五大重仓标的(合计占比达94.2%):
第一大重仓:SharonAI(SHAZ)正股,持仓市值约4.41亿美元,占比27.9%。这是该基金目前唯一重仓的正股标的,如今,Situational Awareness已持有这家澳大利亚AI算力云服务商超过21%的流通股。
第二大重仓:Bloom Energy(BE)看涨期权,名义价值约3.89亿美元,占比24.7%。押注数据中心供电瓶颈的逻辑得以延续,但持仓方式已从Q2的正股替换为了看涨期权。
第三大重仓:Nebius Group(NBIS)看涨期权,名义价值约3.33亿美元,占比21.1%。同样是Leopold长期看好的新兴算力云(Neocloud)代表,Q3改用看涨期权继续维持高额敞口。
第四、五大重仓:SanDisk(SNDK)看涨期权,名义价值约1.83亿美元,占比11.6%;Roundhill Memory ETF(DRAM)看涨期权,名义价值约1.40亿美元,占比8.9%。在最核心的存储赛道上,Leopold清空了Q2的美光(MU)和闪迪(SNDK)正股,转而用SNDK的看涨期权搭配内存行业ETF(DRAM)的看涨期权,继续博弈存储周期的上涨。
除去前五大之外,Situational Awareness还持有CleanSpark(CLSK)、Iren(IREN)、Bitdeer(BTDR)以及Fermi(FRMI)的少量普通股。其中,前三者均遭到大幅减仓,FRMI则是本季度新建仓位。
杠杆降下来了吗?
经历7月的巨额亏损后,Leopold是否降低了杠杆?
虽然13F文件并不直接披露基金向主经纪商借入的保证金债务(Margin Debt),但通过持仓工具的切换,我们依然能清晰看出其杠杆形态的改变——用期权自带的“隐性杠杆”,替代了会触发强平的“显性融资杠杆”。
换句话说,13F并会披露Situational Awareness的实际杠杆率,但市场至少看到了,该基金的持仓风险结构已经发生变化。
7月遭遇巨额亏损后,Leopold曾在致投资者信中表示,基金已经解除组合中的杠杆。9月重新进入市场时,相关知情人士也透露,他已改用全额支付权利金的期权交易方式,以避免此前依赖融资、容易触发追加保证金的风险结构。
带入Q3 13F,报告中披露的四项看涨期权(BE、NBIS、SNDK和DRAM)对应的标的名义价值合计约10.45亿美元,持仓总价值占比高达约三分之二。需要注意的是,这10.45亿美元并非实际支付的权利金,而是对应标的股票的名义价值(由于13F没有披露期权的具体行权价、到期日和买入成本,我们无法准确计算基金为这些仓位支付了多少本金)。如果这些仓位是以自有资金全额买入的看涨期权,那么标的下跌通常不会像融资买股一样直接触发追加保证金,最大亏损也基本被限制在已支付的权利金之内。
这并不意味着风险消失了。看涨期权仍然要面对标的价格下跌、时间价值衰减和隐含波动率变化,但至少不会将Leopold再次逼入7月的窘境。此前Situational Awareness之所以被迫向Citadel折价甩卖,正是因为借钱买正股在暴跌中会触发券商的追加保证金通知与连环强平。而改用直接买入看涨期权后,这种结构不存在追加保证金的强平机制,最大亏损上限在买入那一刻就被锁定为投入的权利金——考虑到市场近期再次大幅下挫,这或许能够帮助Leopold躲开再次袭来的一颗子弹。
Leopold仍然看多AI,只是换了一种玩法
综合这份Q3 13F,可以看到Leopold的信仰未变,但投资风格已发生了明显变化——Leopold仍然是那个坚定的AI多头,只是经历了7月的惨败之后,他开始尝试给自己的激进投资风格增加一道安全垫。
不过,这份13F记录的只是9月30日的持仓情况,无法反映过去一个半月的交易变化。近期市场再次走弱后,Leopold是否已经减仓、止损,甚至遭遇新的流动性压力,仍有待后续信息验证。
7月,Leopold输给了杠杆;如今,他试图用期权重新拿回主动权。但这一次,他能否在AI投资逻辑兑现之前活下来,仍然是一个未知数。