

本文来自微信公众号: 科工力量 ,作者:科工力量,原文标题:《毛利率75%!英伟达最赚钱的时刻,黄仁勋却被拒之门外》
11月18日,英伟达公布了黄仁勋担任CEO期间的最后一份季度成绩单,业绩依旧好得疯狂。
2027财年第三季度,英伟达营收达到1158亿美元,同比增长103%;其中,超过九成来自数据中心业务,达1076亿美元,同比增长110%。净利润达到653亿美元,毛利率接近75%。按照英伟达的预测,下一季度营收还将进一步攀升至1300亿美元。
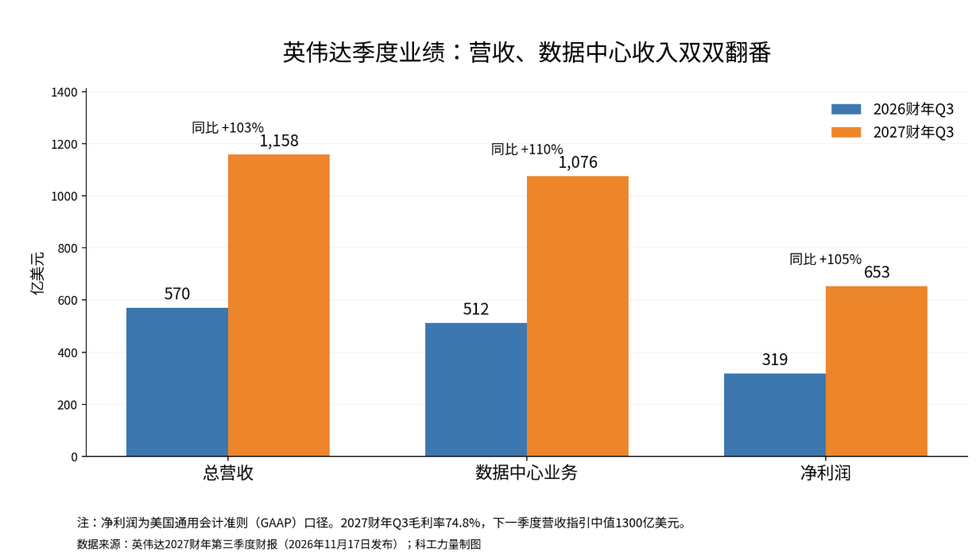
英伟达三季度业绩翻倍
仅仅两年前,2025财年英伟达全年的营收也不过1305亿美元。借助AI浪潮,英伟达当下一个季度的收入就几乎追平两年前的全年水平。
但把这家公司带到历史上最赚钱时刻的领头人,却被明确拒之门外。
11月11日,黄仁勋辞去了英伟达首席执行官、总裁及董事职务。但他本人显然还没准备真正离开。就在财报公布前5个小时,他在社交媒体X上发布了辞职以来的首份公开声明,承认自己在私人生活中犯下了严重错误,并诚恳道歉。但随即话锋一转,表示如果董事会认为他的回归符合股东、员工、公司和美国的最佳利益,他将很荣幸重新担任CEO。
但英伟达董事会没有给他这个机会。几个小时后的财报电话会上,新任董事长哈维·琼斯没有留下任何余地。他当场宣布,董事会已一致接受黄仁勋的辞呈,不打算重新聘请他担任CEO。
属于黄仁勋的时代基本过去了,他为英伟达精雕细琢的商业路线也在摇摇欲坠。
过去几年,黄仁勋反复奔走华盛顿,希望说服美国政府放宽对华芯片出口限制。这并非因为黄仁勋对中国市场抱有特殊情结,而是因为英伟达的优势不仅在于芯片性能,更在于全球数以百万计的开发者都在使用它的计算平台。放弃中国市场,意味着失去一大批客户,还可能亲手培育出未来的竞争对手。
英伟达经营逻辑的转变在黄仁勋卸任6天后,就已显露出苗头。11月17日,英伟达宣布成立国家安全与出口管制监督委员会,负责监督公司的出口管制合规、国家安全政策和全球贸易风险。就在前一天,美国商务部刚刚出台新规,要进一步限制中国企业通过海外数据中心远程使用美国先进AI算力。
在最新季报里,英伟达也在收窄对中国市场的预期。第三季度,公司仍向中国市场销售了24亿美元获得出口许可的Hopper架构数据中心产品,但目前已停止交付。下一季度预计高达1300亿美元的营收中,也没有计入中国数据中心计算业务的收入。
这场争议,表面上是黄仁勋的私人风波,水面之下,则是美国AI产业内部围绕未来发展方向的利益博弈。以黄仁勋为代表的扩张路线,正在失去最有影响力的推动者。而那些希望将先进算力和模型能力牢牢掌握在美国手中的力量,例如Anthropic,则获得新的政策空间。
谁推动了黄仁勋离场?
不少人猜测,黄仁勋的下台,其中有Anthropic的手笔。
11月10日,《纽约时报》记者特里普·米克尔在播客节目《The Daily》中透露,早在2025年8月,他与同事就收到一位科技行业联系人的消息。对方建议他们放下手头的工作,仔细调查Megaspeed。
黄仁勋辞职后,有人在社交媒体上推测,最初向记者提供线索的人可能与Anthropic有关,甚至将怀疑指向Anthropic联合创始人杰克·克拉克(Jack Clark)。
另一条线索,是Anthropic旗下政治行动委员会AnthroPAC曾向部分参与质询黄仁勋的议员提供政治捐款。
今年4月,Anthropic成立AnthroPAC,开始通过员工自愿捐款支持参与AI政策制定的美国国会议员。一些要求黄仁勋辞职的议员,也曾获得来自AnthroPAC或Anthropic员工的政治捐款。
当然,这些都还只是传言。相比之下,双方的矛盾确实由来已久。
11月17日,《商业内幕》发表了一篇报道,标题颇为直白:《黄仁勋正在打造Anthropic的噩梦,然后他出局了》。报道援引一名美国AI创业公司CEO的话称,英伟达与头部大模型实验室之间正在发生一场激烈的商业竞争。
这场美国AI企业内部竞争的核心,是谁能掌握AI产业的利润。Anthropic依靠Claude等闭源大模型,通过API调用、企业订阅等方式向客户收费。黄仁勋则希望更多企业能够拥有自己的AI模型,不必长期向少数模型公司付费。
在当下AI的两条发展路径中,开放模型带来的利润更多流向英伟达这样的软硬件厂商,闭源模型的利润则更多流向Anthropic、OpenAI等大模型企业。
于是出现了一种微妙的关系:英伟达希望整个AI产业的开发者和模型越多越好,而Anthropic这样的闭源模型企业,需要让客户相信,最先进的AI能力仍然值得向它们购买。
英伟达之前一直沿着黄仁勋布置的路线推进:计划收购知名开放AI模型社区Hugging Face,持续投入自家的Nemotron开放模型系列,并投资Reflection AI、Thinking Machines Lab、Poolside等模型开发企业。
在全球开放模型社区中,中国大模型已经成为绕不开的主角。阿里的Qwen、DeepSeek、月之暗面的Kimi等模型,受到海外开发者广泛采用。仅今年前七个月,Qwen系列在Hugging Face上的下载量就超过20亿次,衍生模型超过15万个。
英伟达在9月向美国证券交易委员会提交的Hugging Face收购文件中,专门列出了一项风险:世界上许多最受欢迎的开放模型来自中国,如果监管措施限制英伟达为包括中国在内的各地模型提供相关产品和服务,可能对Hugging Face和英伟达的经营业绩产生重大影响。
此外,英伟达支持给中国卖芯片也会侵蚀Anthropic等闭源模型企业的市场空间。今年1月,在达沃斯世界经济论坛上,Anthropic首席执行官阿莫代伊公开反对特朗普政府允许英伟达向中国出售H200芯片,甚至将此类交易比作向朝鲜出售核武器。
黄仁勋则反复警告华盛顿,芯片禁令正在把中国市场交给本土竞争对手。去年5月,他曾估算,中国AI芯片市场当年的规模有望达到500亿美元。对英伟达而言,继续向中国销售芯片,还意味着让国内AI企业维持对CUDA和英伟达计算体系的依赖。
今年9月,双方的政策分歧彻底公开化。
据Axios报道,Anthropic宣布退出美国信息技术产业委员会(ITI),原因是ITI反对将三项芯片出口限制法案纳入美国国防授权法案。这些法案涉及加强国会对敏感芯片出口许可的审查、追踪AI芯片流向,以及推动日本、荷兰等盟友进一步限制向中国出口半导体制造设备。
值得一提的是,英伟达、谷歌和OpenAI都属于ITI的成员。
不过,2025年11月,英伟达宣布计划向Anthropic投资至多100亿美元。到了今年11月,Anthropic的IPO招股文件仍将英伟达列为拟参与私募配售的投资者之一。这说明,美国AI企业之间的利益分歧,并不妨碍它们在有钱可赚时继续合作。双方真正争夺的是未来AI产业的定价权和市场主导权。
英伟达为什么必须保住全球市场?
英伟达如今虽然赚得盆满钵满,但收入高度依赖少数几家大型客户。
第三季度,英伟达1076亿美元的数据中心收入中,有601亿美元来自超大规模客户,主要是经营大型云计算和AI基础设施的科技巨头。另外475亿美元,则来自AI云服务、工业和企业客户。
过去一年,前一类收入增长71%,后一类增长195%。超大规模客户仍然贡献了数据中心业务56%的收入,但已经低于去年同期的约69%。
对英伟达而言,这说明它拓展客户的策略取得了效果,但另一个棘手的问题也随之浮现:那些最有钱购买GPU的客户,也最有实力自己制造GPU。
谷歌就是典型。最新数据显示,谷歌销售自研AI芯片已获得数十亿美元收入,并计划在2027年进一步扩大交付。去年,谷歌还与Anthropic达成了价值数百亿美元的TPU算力供应合作。
微软也在加快自研芯片的部署。今年10月,微软宣布扩大Maia系列AI芯片的部署范围。Maia 200已经开始进入美国、欧洲和澳大利亚的数据中心。
亚马逊这边,8月,亚马逊云宣布计划在2027年至2028年新增部署200万张英伟达GPU。与此同时,它又在推进自研Trainium芯片,并准备让下一代Trainium使用英伟达的NVLink Fusion高速互联技术。
一边大量采购,一边研发替代产品。几家美国科技巨头的态度相当一致。英伟达面对的竞争,已经不只是AMD等传统芯片厂商,还包括自己一手培养起来的大客户。
这也是为什么,黄仁勋始终不愿把英伟达做成一家只服务少数美国科技巨头的公司。
英伟达最核心的护城河,是围绕GPU建立起来的整套计算体系。过去20年,全球已有超过700万名软件开发者使用英伟达的CUDA平台编写程序、训练模型和开发各种AI应用。英伟达在此基础上,将GPU、CPU、高速互联设备和软件整合为一套计算系统。这套生态越庞大,后来者就越难挑战。
但现在,美国本土云厂商正在自己开发硬件,而在中国市场,出口限制也迫使越来越多客户寻找英伟达之外的选择。
今年上半年,英伟达在中国数据中心AI芯片市场的出货量同比下降44%,市场份额降至34%。与此同时,华为昇腾芯片出货量达到57.2万颗,占据28%的份额,与英伟达的差距明显缩小。
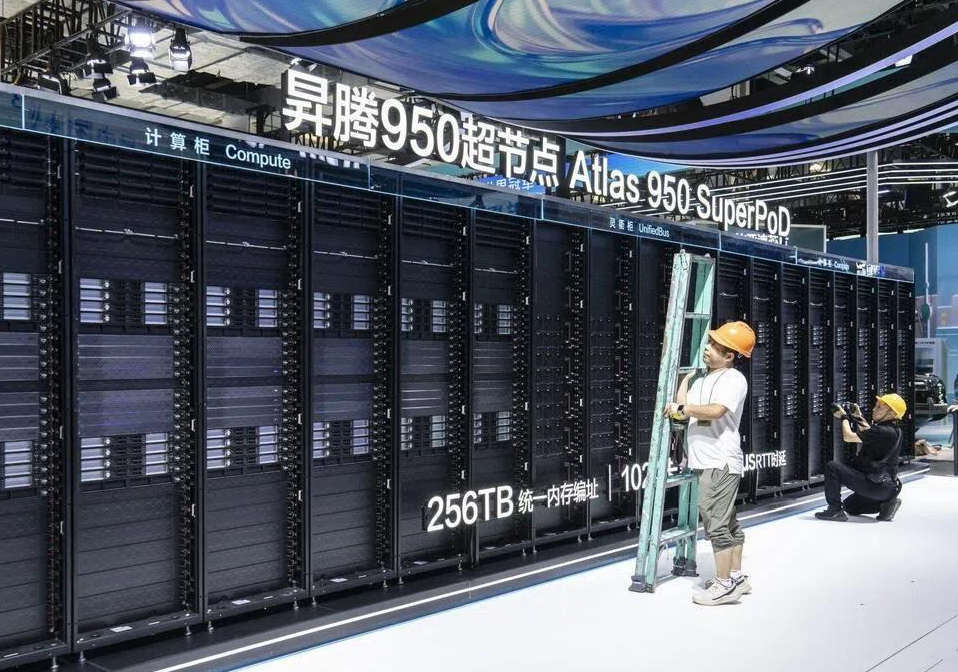
昇腾950超节点真机安装现场
如果越来越多客户减少采购,甚至停止使用英伟达芯片,它的商业模式必然受到冲击。
面对客户自研芯片和维持增长的双重压力,11月17日的财报电话会上,瑞银分析师直接追问:随着大型AI公司加速采用自研芯片,英伟达还能维持多高的定价权和利润率?随后,高盛分析师又问起了另一个问题:英伟达还准备拿出多少钱,支持客户建设数据中心?
这两个问题直接关系到英伟达还能将目前70%以上的毛利率维持多久,以及为了维持未来增长,还愿意付出多大的代价。英伟达临时CEO科莱特·克雷斯没有给出明确的长期承诺。恐怕现在英伟达内部对这些问题,也还没有统一的回答。
结尾
对于英伟达未来的发展方向,11月17日的财报电话会已经透露出一些迹象。
首先是芯片供应。面对美国政府不断收紧的限制,新管理层显然变得更加谨慎。董事会成立了专门的出口管制监督委员会,停止向中国交付此前获得许可的Hopper数据中心产品,并且没有将中国数据中心计算业务收入计入下一季度的预测。
但在开放模型上,英伟达暂时没有改变黄仁勋的路线。克雷斯在财报会上明确表示,公司将继续支持开放模型生态,让不同国家、企业和行业都能开发自己的AI。此前宣布的Hugging Face收购计划也没有改变,Nemotron系列仍在持续投入。
这符合英伟达的商业利益。不管未来哪家公司开发出最受欢迎的AI模型,只要这些模型仍然运行在英伟达的计算平台上,它就能继续赚钱。但如果英伟达一边希望全球开发者使用自己的计算平台,一边又在美国政策约束下不断失去中国客户,那么它苦心经营的全球生态就可能出现裂缝。
对国内AI产业而言,短期内阵痛在所难免。国产GPU在性能、软件生态和大规模集群应用上,仍然需要时间追赶,国产模型迭代会遇到一些瓶颈。但越来越多企业开始使用国产算力,芯片厂商有更多的机会在真实的业务场景中积累经验、改进产品。
过去,国内企业即使想用国产芯片,也很难完全摆脱英伟达成熟生态的吸引力。如今,越来越窄的口径让原本可能流向英伟达的订单、开发者和应用需求,开始逐渐转向国内厂商。
这恰恰是黄仁勋过去几年最担心的结果。他反复提醒华盛顿,不要为了限制中国,反而帮助中国培养出自己的竞争对手。
眼下,英伟达仍然可以靠美国和其他市场的订单维持高速增长,暂时不必为失去中国市场付出太大代价。但芯片市场的竞争从来不只看一两个季度。当国内企业逐渐建立起自己的计算平台,开发者习惯了新的软件生态,英伟达引以为豪的核心竞争力,也可能在失去中国市场的过程中被一点点削弱。