本文来自微信公众号: 未尽研究 ,作者:未尽研究
AI产业的“光”芒,已经从年内最亮的时刻有所减弱。中国与美国的一批明星公司,年内股价已从高点纷纷腰斩。但光不止于通信,正在照进AI基础设施深处。产业竞争也正向在系统级整合延伸,并由此打开全球供应链重组的新窗口。
英伟达释放了一点好消息。在季度财报会议上,公司临时CEO科莱特·克雷斯(Colette Kress)表示,CPO(共封装光学)产品路线图仍在按计划推进。
与此同时,英伟达支持的新云公司Lambda,打了一波配合,同日宣布采用英伟达Photonics交换机,连接了超过1万颗GB300。相比传统的独立安装在交换机前面板,通过电路板与交换芯片连接的可插拔光模块,CPO将负责光电转换的光引擎直接集成到交换芯片附近,缩短了芯片与光引擎之间的电信号传输距离。据Lambda实测,相比传统可插拔光模块方案,这最高可实现5倍光学功耗效率、15倍可靠性。
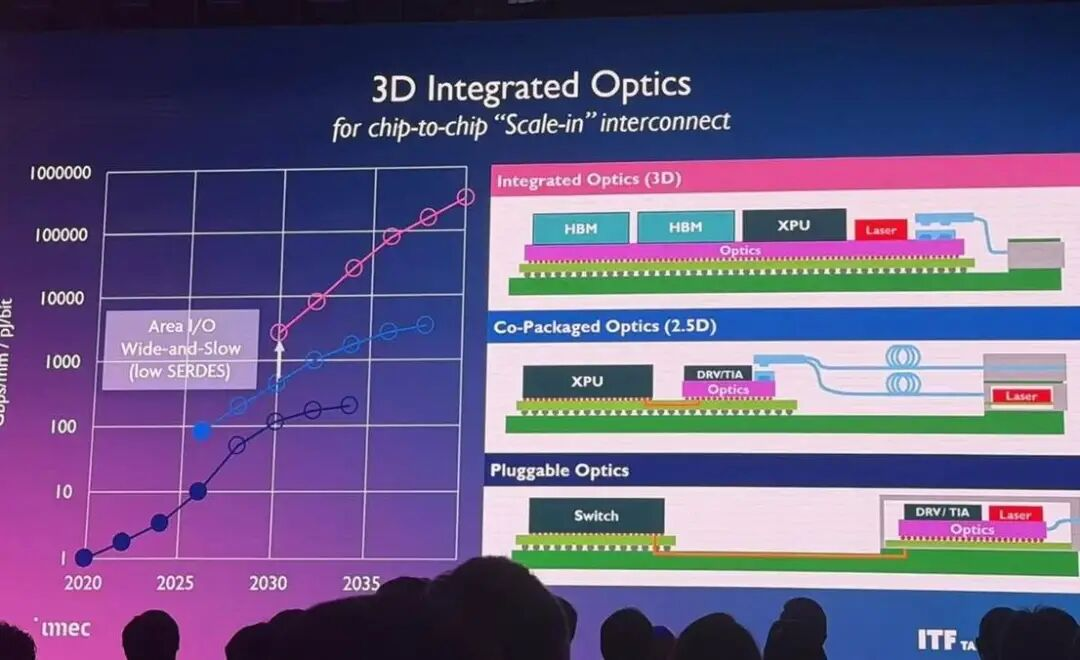
(AI基础设施互连解决方案,可插拔光模块开始向CPO演进。来源:imec,ITF Taiwan)
这是CPO从技术验证走向实际生产部署的重要一步,但仍然无法证明整个产业链已经具备大规模量产能力。一个万卡集群只需要216台CPO交换机。从整个供应链来看,CPO的产能爬坡仍然受到混合键合、良率和测试设备等环节制约。市场已经对短期内大规模交付CPO降低了预期。
英伟达与Lambda选择率先从相对成熟的Scale-out(数据中心内部节点间扩展)网络切入。年初,英伟达分别向Lumentum、Coherent以及Marvell投资20亿美元,并与前两家光器件厂商签订多年采购协议。这些投资不仅是为了锁定未来的光器件产能,也是在提前培育下一代光互连供应链。
更大的市场可能在Scale-up(机架级计算系统内部扩展)与Scale-in(芯片及封装内部扩展)。过去,光主要解决数据中心和AI机架之间的远距离互连;未来,随着AI集群规模扩大、推理负载加重,铜互连在机架、托盘乃至芯片封装内部逐渐遭遇物理瓶颈,信号衰减、串扰和功耗问题逐渐突出,“光”需要进一步向计算节点内部移动。
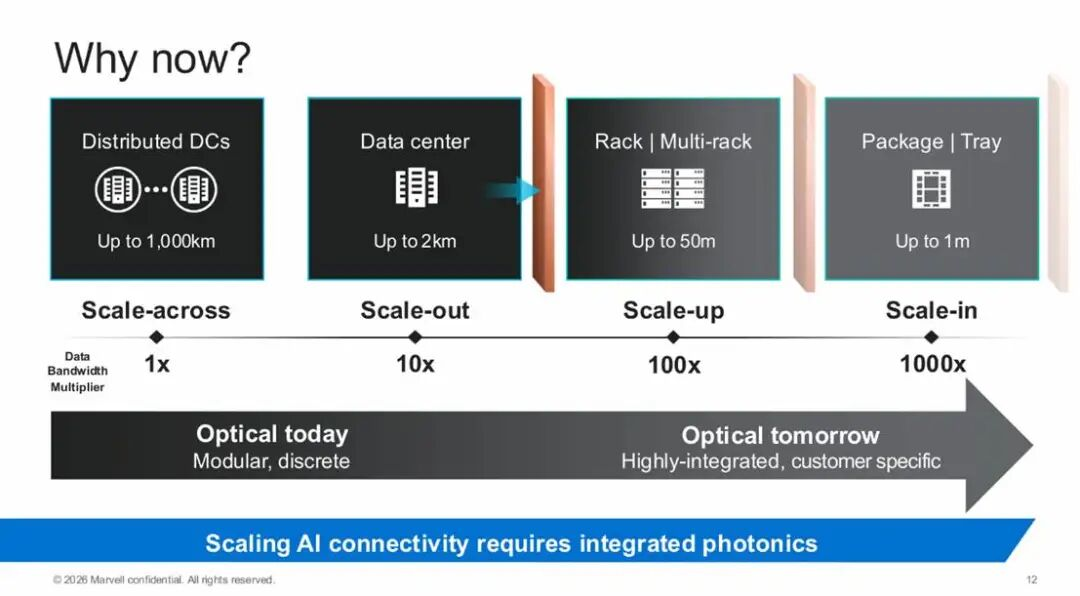
(光互连向计算节点内部移动,带宽需求数量级增加。来源:Marvell,Nov 2026)
11月初,Marvell计划收购Lumentum,在路演中表示,光互连在AI基础设施由外至内扩展,每一个层级的带宽需求,都可能比前一个层级提高一个数量级。在最近一次财报电话会议上,中际旭创也有类似判断。
相较于Scale-out,Scale-up与Scale-in对互连带宽密度、能耗、信号完整性以及封装散热提出了更高要求。这不仅需要更高性能的光电器件,也要求从芯片、交换架构到光引擎和光源进行更紧密的电光协同设计。
这也是Marvell收购Lumentum的产业逻辑。前者的价值在于计算与网络芯片、DSP、硅光子和电光系统设计;后者的价值在于激光光源、光器件、光收发以及磷化铟等化合物半导体制造能力。
这个更大的市场也在吸引更多玩家进入。今年8月,韩国存储巨头SK海力士参与的研究团队在《Nature Electronics》发表论文,展望了光互连向内存接口延伸的可能性。通过光子中介层连接XPU计算资源池与内存资源池,可以实现更灵活的系统级数据移动,并为不断扩大的AI模型提供更具扩展性的内存架构。
更具野心的是,论文进一步展望称,随着光互连技术向计算系统内部延伸,AI基础设施有望从传统以电互连为中心的板级架构,演进为以光互连为基础的解耦架构(Optics-centric Architecture)。
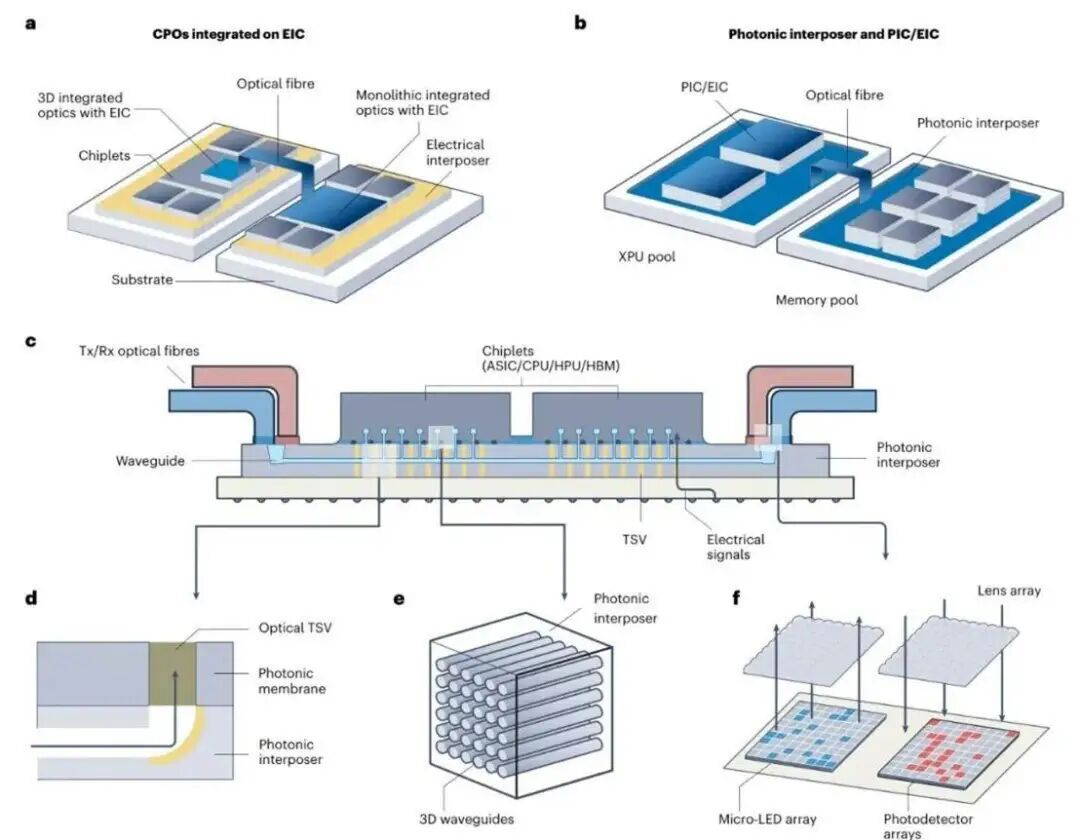
(SK海力士展望面向高带宽光计算互连的CPO光子中介层技术。来源:Nat Electron 9,853–867(2026))
此前,硅光子芯片制造主要由格芯(GlobalFoundries)等已经布局相关工艺平台的代工厂推动。随着光引擎与交换芯片集成程度不断提升,晶圆制造、异质集成和先进封装的重要性也随之上升。如今,头部晶圆代工巨头也开始加速把硅光芯片纳入自己的工艺体系。
去年,台积电已经推进硅光子技术COUPE封装及CPO量产路线图。今年,三星也正式进入硅光子代工市场,发布了从光子集成电路(PIC)到光引擎、CPO的技术路线图。据行业机构LightCounting分析,这些巨头看中的不只是硅光芯片本身的市场规模,更是数万亿美元半导体产业向光互连演进所带来的长期机会。
每一次技术架构的转向,都有可能带来市场的洗牌。过去十多年,许多美国和日本企业逐步退出标准化、高产量光模块制造,中国公司则凭借工程效率、供应链集群、成本控制和快速迭代,成为高速可插拔光模块的主导力量。
在过去全球供应链相互嵌套的格局下,中际旭创和新易盛等中国的光模块公司,在这一轮AI周期中不仅获得了大量订单和利润,也因此积累了资金、人才、技术和客户资源,有机会向产业链更高价值环节升级。
中国厂商的传统光模块仍在向更高带宽迭代放量,CPO进入技术储备与验证阶段。与此同时,光互连产业链的技术能力与供应链资源开始向外延伸,光计算(光子器件参与矩阵运算)等新兴光技术路线也逐渐进入资本市场的视野。
(曦智科技尝试解决超低延迟的集成式大规模光子加速器工程难题。来源:Nature 640,361–367(2025))
但美国政府并不乐意见到AI的未来越来越深地建立在中国供应链之上,正试图通过出口管制和供应链重组,限制中国企业参与下一轮技术升级。在建立依赖之后再寻求剥离,一方面造成美国市场供需瓶颈,另一方面也容易招致对等贸易反制。如今,围绕CPO重新组织供应链,为美国提供了一个新的技术窗口。
过去,竞争优势更多体现在分立光器件的制造效率、良率、成本和交付能力;未来,竞争可能更多发生在光电协同设计、先进封装、光源技术、硅光工艺以及系统级集成能力上。
中国企业必须寻找新的优势转换路径。国产算力芯片单卡性能差距,依靠多卡协同提升整体性能,也在加速对下一代光互连技术的探索与应用。今年9月,华为发布昇腾960超节点,全球首个采用NPO(近封装光学)光互连;同期阿里发布了基于SNPO全光互连的磐久AL64超级节点。NPO的光引擎靠近芯片,但保持相对独立的设计,通常被视为光模块向CPO演进的过渡形态。
今年,黄仁勋构建的CPO交换机供应链,除了Lumentum的激光芯片、台积电的硅光子工艺、矽品的芯片级封装,以及鸿海的系统集成,还包括天孚通信参与的激光器模块子组件组装。这是一套仍然深度嵌入全球分工体系的供应链。但随着黄仁勋离开英伟达,以及公司成立董事会级别的国家安全与出口管制监督委员会,其原有的技术路线和全球产业合作体系面临新的不确定性。
光互连在改变AI基础设施的连接方式的同时,也在改变全球半导体产业链的分工方式。光终将照进现实。