本文来自微信公众号: 大橘财经 ,作者:张志峰
泰国春武里罗勇一带,优质产业用地和熟练产业工人的供给压力正在上升。美的方面向观察者网表示,这已成为区域内的共同约束。
海信方面则认为,本地化配套并不自动带来成本下降,本地供应商需要培育周期,质量爬坡同样要时间,前期投入换回的是供应半径缩短与响应速度提升。
这正是本轮中国家电企业泰国建厂热潮中容易被忽略的一面,在土地、人工和本地配套这些要素端,成本优势尚未兑现,投资却在加速。
2026年开始,中国家电企业的海外产能布局开始集中落地,进入密集实施阶段。
海尔年内先后启动中央空调和洗衣机工厂,其中洗衣机工厂规划年产能300万台;TCL智家旗下奥马冰箱一期30万台冷柜产线已基本满产,二期140万台冰箱项目进入试生产;美的已在泰国五地布局制造基地。同期,海信HHA工业园一期也形成冰箱、冷柜、洗衣机多品类并行的产能布局,本地化供应与配套能力同步推进。
这组看似矛盾的现象背后,是理解本轮投资的关键。企业愿意承担更高的前期成本,换取区域供应和交付的确定性。
为什么是现在
本地工厂首先需要有足够的订单支撑。
2020年至2025年,中国品牌在东南亚主要家电市场的平均份额从17%升至20.8%,空调份额从16.1%升至26.6%。
销量扩大后,企业才有条件让海外工厂维持较高开工率,并吸引供应商就近投资。
过去,中国工厂生产、东盟市场销售,可以利用国内成熟的零部件体系。
现在,订单增长与贸易规则变化同时发生,跨境运输、库存和原产地合规的不确定性被放大。继续完全依赖国内供货,交付速度和供应稳定性都难以满足区域业务扩张。
海信向观察者网明确,东盟各国空调订单正分批转入泰国基地。
美的也把泰国工厂的服务范围扩展至东盟、中东和澳新。
海外产能开始承接真实订单,企业建厂由此从长期规划进入集中落地期。
为什么扎堆投资
“本地配套不便宜”,解释了单个企业海外建厂的难点。
只迁走整机装配线,核心零部件仍从中国运输,海运、库存和断供风险依然存在。当地供应商数量不足,采购规模又有限,模具、检测、物流和人员培训成本很难摊薄。
有不愿具名的头部家电厂从业人员向观察者网做出类比,就跟国内合肥市是最大的冰箱生产基地、宁波慈溪有小家电之都的称号、顺德聚集了3000多家家电及配套企业一样的逻辑,产业链上下游集群效应,有助于提升生产的确定性,降低制造成本。
“区别只在于,国内是几十年长出来的原生集聚,泰国春武里—罗勇一带是国产厂商目标明确的移植式集群。”上述人士补充道。
回到上述问题,国内家电大厂的解决办法是,让整机厂和配套企业共同形成规模。
海信正在推动注塑、钣金等品类就近配套,同时保留核心物料的多源供应。
美的则表示,除向供应商提供订单外,还要协助选址、政策申报、用工合规和产能规划。
几家企业都在做同一件事:把海外工厂从组装点变成区域供应节点。
扎堆由此既可以是产业配套的结果,也是企业继续集中投资的手段。
整机订单越集中,供应商越有动力就近建厂;配套越完整,后续工厂的采购、交付和原产地合规成本越容易控制。
代价也已经出现。
美的确认的土地和熟练工人供给压力,说明集群不会自动带来低成本。企业需要在共享产业配套与争夺生产要素之间重新算账。
为什么是泰国
每个家电企业都没有公开,东南亚其他国家在选址过程中被淘汰的具体权重和原因。
但都向观察者网确认了泰国的几项条件:东盟贸易框架、东部经济走廊政策、港口集群、家电产业配套和劳工供给。
这些条件指向同一笔账。
泰国已有家电和汽车制造基础,春武里、罗勇靠近林查班港,既能服务本地市场,也能覆盖东盟及其他出口市场。
符合泰国投资促进委员会条件的项目,还可获得外资全资持股、设备进口免税和企业所得税减免等支持。
泰国的吸引力因此不在于某一项成本最低,而在于制造、物流、政策和市场能够同时成立。对需要长期投入的重资产项目,这种组合比单纯低工资更重要。
具体路径仍有差别。
海信侧重东盟订单的区域生产和交付,下一步增加研发与供应链管理;美的除多品类制造外,还将海外建厂、物流和合规经验按项目制对外收费,但尚未披露签约数量和收入;海尔在泰国家用空调基础上补中央空调和洗衣机,TCL智家则集中扩充冰箱、冷柜产能。
效果到了哪一步
美的泰国春武里工厂提供了现阶段较完整的一组运营数据。
其在世界经济论坛上披露,该工厂订单交付周期缩短43%,客户投诉减少32%,员工认证速度提高62%。
企业向观察者网表示,其跨境供应链系统可提前21天预警,异常处理时间由48小时缩短至12小时。
这说明海外工厂的效率提升,很大程度上来自供应管理和人员培训,不能简单归功于自动化设备。
其他项目仍处在不同阶段。
TCL智家一期冷柜产线基本满产,二期冰箱项目尚在试生产;海信家电上半年东盟区冰箱、洗衣机收入分别同比增长超40%和30%,区域市场需求与渠道建设是主要支撑。
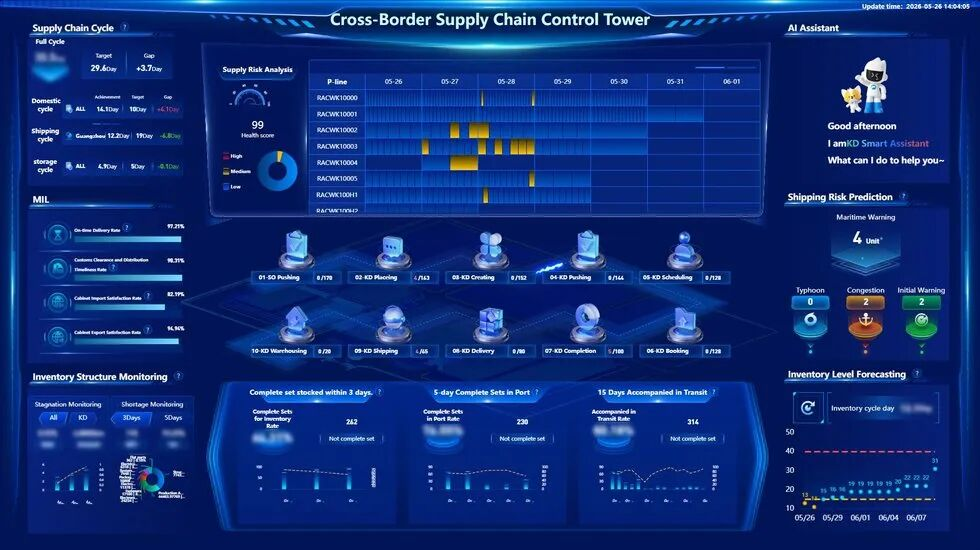
美云跨境供应调度系统
需要指出的是,规划产能也不能替代实际进度。
这提醒外界,远期园区规模、当前投产能力和最终经营回报需要分别判断。
家电企业此时加码,是因为订单规模和跨境供应风险同时到了新阶段;选择扎堆,是因为本地配套需要产业集聚才能摊薄成本;落点泰国,则是因为当地已有制造、港口和政策组合。
上述家电从业人员向观察者网分析称,判断这场投资潮的成效,不能看企业宣布了多少产能,要看三项指标,即工厂能否稳定达产,本地供应链能否持续降本,区域业务能否最终转化为利润。