
本文来自微信公众号: 听风译码 ,作者:安申国
11月20日,央广网梳理2026年重点城市监测数据,把三个城市放在一起看。
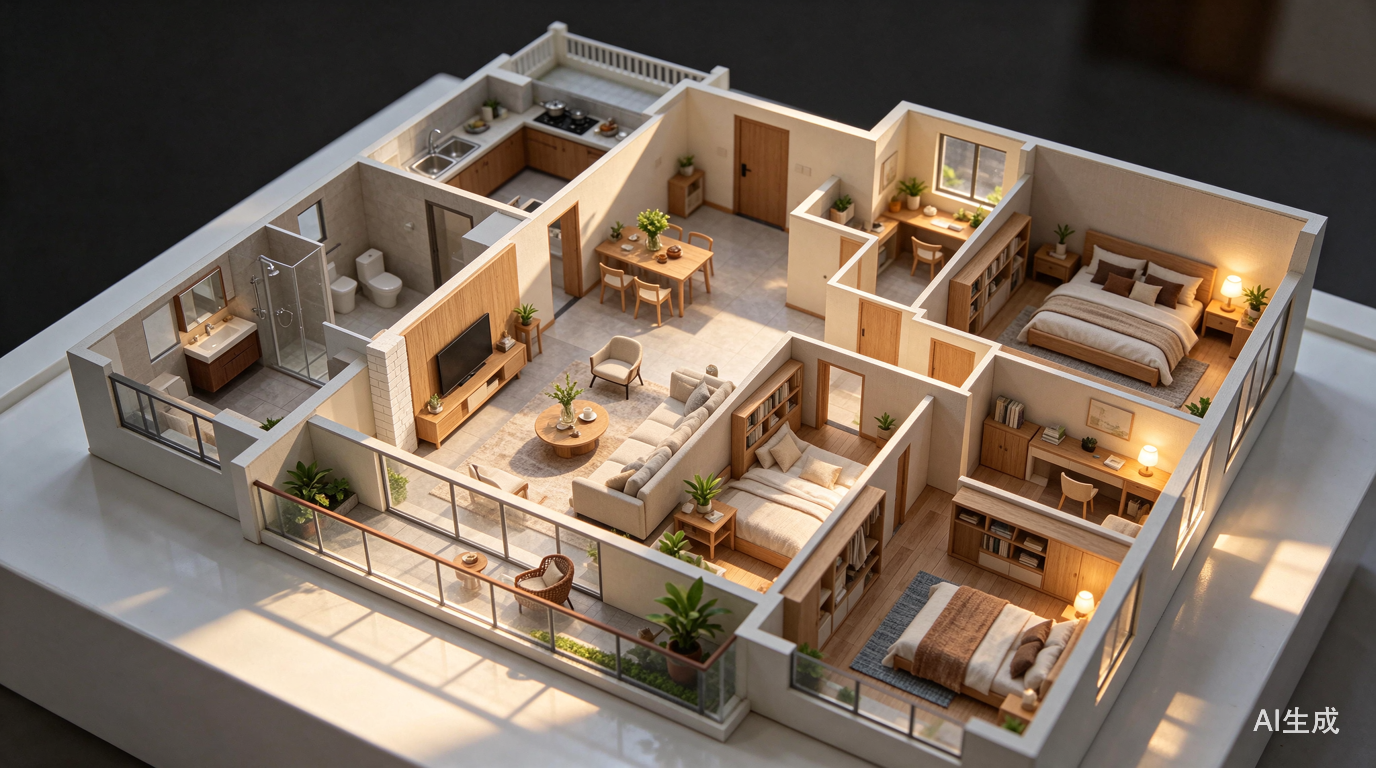
北京出现70到80平方米的紧凑三居,成都89平方米刚需户型重新走热,重庆80到95平方米的"新规小户"批量入市。
三条单看都不是新闻,放在一起却有点不对劲。
因为同一时期,国家统计局公布的家庭户均人口是2.52人,比2020年七普时又少了0.1人。
家里的人在变少,房子里的房间却在变多。
这两条曲线本该同向走,现在明显拧着。
拧出来的这段差值,就是2026年住宅产品最值得看的一处变化。
⑴人少了,房间反而多了
先把这条反差钉死。
据国家统计局2026年5月发布的2025年全国1%人口抽样调查主要数据公报,全国共有家庭户51465万户,家庭户人口129685万人,平均每个家庭户2.52人。
再往前翻:1990年户均3.96人,2000年3.44人,2010年3.10人,2020年2.62人。
三十五年,户均人口少了1.44人,降幅36.6%。
一人户占26.4%,二人户占33.2%,两项加起来59.6%,接近六成。
再加19.0%的三人户,三口及以下的家庭合计接近八成。
苏州市政府在一份公开答复里把这件事说得很直白:当地改善购房主力已经是2至3口的核心小家庭,4人以上长期多代同堂的家庭占比逐年减少,大面积户型带来大量闲置房间,并不匹配主流家庭的真实居住场景。
照这个趋势推,户型该越做越小才对。
可市场给的是相反的答案。
克而瑞监测的50个重点城市里,110平方米以上户型的成交占比,从2024年的52.3%升到2026年1至7月的57.4%,套均成交面积到了120.6平方米。
一边是户均2.52人,一边是套均120.6平方米。
说白了,现在一个三口之家住进一百二十平方米,已经不算稀罕事。
这不像消费升级,更像房间被重新分配了用途。
过去的房子,房间是按人头分的:主卧、儿童房、老人房,几个人几间屋。
现在的房子,房间是按功能分的:一间睡觉,一间办公,一间堆孩子的玩具和老人的行李。
人没多,事多了。
央广网那篇梳理里给的解释是家庭结构升级带来的功能需求升级:二人世界需要独立书房、健身区和储物空间,三口之家要兼顾儿童房、老人临时居住和居家办公。
这套说法没错,但只讲了一半。
另一半是供给端的账,得下一章才说得清。
还有一个更硬的数字:截至2025年末,全国60岁及以上人口3.23亿,占总人口23.0%,其中空巢老人约1.8亿,完全独居的老年人超过3800万。
3800万套独居老人的住所,不需要四间卧室,但需要扶手、需要不滑坡的地面、需要一间能住人的次卧留给偶尔来探望的子女。
适老化正在变成一条独立的产品赛道,而它对应的面积需求,跟"三代同堂"时代的逻辑完全相反。
家庭变小不是一句人口学感慨,它已经是一条能分出产品品类的分界线。
⑵房间没变多,是公摊变薄了
真正让"小面积塞进三居"成立的,不是设计师突然变聪明了,是一套新的面积算法落地了。
2025年5月1日,《住宅项目规范》正式实施,标准层高提高到不低于3.0米,室内净高不低于2.6米,这是房子竖向的变化。
在这之前,市场主流的层高约2.8米,装上中央空调和吊顶以后,空间感还要再压一层。
横向的变化更关键:多地新规允许阳台、飘窗、绿化平台、空中花园这类空间不计容,或者只计一半容积率。
深圳新出让宅地执行新国标后,项目得房率普遍做到95%至105%,约87平方米的建筑面积就能排出三房两卫的方案。
放在过去的语境里,75%的得房率已经能算优秀。
重庆的幅度更大。
据中国房地产报报道,重庆2025年5月出台的高品质住宅规划措施明确,多功能活动平台不计容,绿化平台按半面积计容,允许设置不超过30平方米的多功能平台。
结果是2026年上半年重庆新规产品的得房率普遍进入120%到150%区间。
建面85平方米,实得空间能到115平方米。
建面99平方米的三房,实得超过120平方米,客厅、餐厅、厨房打通以后,活动区域有五十多平方米。
建面96平方米的万科雲曜,实得约130平方米,得房率最高约136%。
绿城·绿汀芳菲建面约80平方米的三房,实得建面约107平方米,横厅开间5.2米,三个卧室开间都在3米以上,精装交付含新风、地暖和中央空调,总价126万到145万元。
95平方米的户型实得约127平方米,做出了四房。
换算一下就明白了。
过去买一套100平方米的房子,真正能踩在脚下的大概75平方米,剩下25平方米是电梯井、公共走道和墙体。
现在买一套85平方米的房子,能用的反而到了115平方米。
房子没变大,是那堵横在产权面积和居住面积之间的墙被打掉了。
一位重庆开发商营销负责人的说法很直白:八九十平方米做新规产品,不是把大户型等比例缩小,而是用实得率把产权面积和居住面积之间的那堵墙打掉了。
这句话点出了这一轮变化的本质:这不是设计进步,是会计口径的重新划定。
同样一堵墙,过去算在你的产权面积里,现在算在赠送面积里。
房子一平米没多,账本换了写法。
杭州的路径略有不同,但方向一致。
2025年6月1日浙江《建筑工程建筑面积计算和竣工综合测量技术规程》施行后,计半阳台面积最大可以做到套内建筑面积的9%,套内140平方米以上户型的不计容设备平台从5平方米提高到7平方米,取消了飘窗面积限制,只要结构层高小于2.20米就不计建筑面积。
那一年杭州萧山有个139平方米的四房两厅三卫户型,实际使用率做到了97%。
把这几座城市放在一起看,会发现一个共同点:这一轮面积红利,全部来自规则的松动,而不是材料的进步。
规则能给,规则也能收。
这是第三章要谈的事。
⑶80平方米,正在成为新规好房的入口
得房率只是供给端的技术条件,真正把面积往下拽的,是需求端的一道硬约束:总价天花板。
重庆楼市过去有条不成文的规矩,户型面积死死卡在99平方米,既控总价,又能规避更高的车位配比成本。
2024年下半年新规产品刚起来时,起步门槛普遍在108到115平方米,主力户型120到143平方米,代表项目如春风与你、龙湖西屿、华宇春江明月,整体以中大改善户型为主。
2025年下探到100到105平方米,保利拾光年·雅颂、龙湖观萃、华侨城熙宸、绿城春风晴翠陆续推出100平方米左右的起步户型,拉开了新规产品小户型化的序幕。
2026年,直接击穿100平方米,批量进入80到95平方米区间。
绿城绿汀芳菲80到95平方米,新城观博85到112平方米,保利观音桥和煦85到131平方米,还有万科雲曜96平方米、观宇椿山序96平方米。
两年时间,入门面积降了20到30平方米,产品结构从大改善切换到紧凑型改善和刚需品质住宅。
克而瑞数据显示,2026年1至9月重庆中心城区新规产品成交6500套,市占率27%,比2025年大幅提升15个百分点;供应51.58万平方米同比上涨41%,成交83.43万平方米同比上涨123%。
其中120平方米以内成交2225套,占34%,同比提升10个百分点;120到143平方米成交3374套,占52%;143平方米以上成交921套,占14%,同比下滑13个百分点。
一季度的数据更能说明问题:重庆中心城区80平方米以下面积段成交套数同比增加75.9%,占比从6.8%升到17.1%,是所有面积段里增幅最大的一个。
总价段的分布则把天花板的位置标得很清楚:100万元以下和100万到150万元两个区间合计贡献了64.2%的成交量。
这道天花板的高度,政策也划了线。
2026年10月1日落地的贴息政策,门槛是首套、建筑面积不超过120平方米、总价不超过150万元,年化贴息1个百分点,最长5年,单户贴息贷款上限100万元。
贷款100万元贴满5年,最多省约5万元利息。
眼下扎堆出现的80到95平方米新规产品,正好密集落在这个区间里。
有一份市场分析算得很明白:为了多10平方米跳出政策区间,那10平方米在市场价上远不值5万元。
这不是开发商心善,是他们在替购房者算一道政策套利题。
开发商面对的题是这样的:总价挪不动,得房率又在全行业快速拉平,那就把产权面积做小,把赠送面积做到极致。
一边压产权面积卡进贴息区间,一边把赠送做到顶来保住居住体验。
北京的逻辑一样,只是价格量级不同。
2026年开年,北京70到80平方米的小三居密集入市,而且不再只是远郊盘的专属,通州老城、昌平、丰台都有。
中建国贤府PARK的77平方米小三居,做了南向1.8米进深阳台、270度转角飘窗,从客厅一直飘到厨房,北面设备平台和挑空平台全赠送,还塞进了独立餐厅位、独立家政间和三分离式卫浴。
中海通州项目的75平方米洋房,加赠之后套内实际使用面积约70平方米,实得率超过92%,户型图上还留了三居两卫的选配。
未来城星寰时代的78平方米全边户小三居,用L型落地窗解决采光,全屋做了六大定制收纳。
克而瑞数据里,2025年12月北京70到90平方米面积段成交552套,占三房总成交的近一半,其中大量是建面70平方米左右的小三居。
北京的另一组数据从反方向印证了同一件事:2026年上半年,新房套总价中位数降到568万元,比上一年的637万元低约12%,是近五年同期最低。
600万元以下房源的成交占比从45%升到55%,800万元以上的从34%降到26%。
这不是全盘降价,是低总价房源的成交比重在抬升,把中位数往下拽。
在总价不超过600万的前提下,开发商倾向给功能更强、实得面积更高的组合,买房人也更愿意用小一点的面积换多一点的使用空间。
成都则把89平方米做出了玄关、4米多的客厅开间,三个卧室都能正经住人。
58同城和安居客的《2026青年置业报告》里,近八成青年看的是80到120平方米,其中80到100平方米的两居或小三居占49.9%。
预算有限的时候,52.2%的人先看户型布局,27.7%看得房率和实得空间,只有7.9%单纯盯着总面积。
这类房子火起来,不是因为便宜,是因为每一平方米都在干活。
少一条用不上的走廊,少一个异形角落,卧室能放标准床和衣柜,厨房动线短,收纳藏进墙里、飘窗下、阳台边。
打扫不累,月供轻一点,日子反而松快。
⑷现房销售,把户型摊在了阳光下
如果说得房率解决了"能塞多少",总价解决了"塞多大",那现房销售解决的是另一件事:购房者终于能亲眼看见自己买的是什么。
2026年8月28日,住房城乡建设部、自然资源部、金融监管总局联合印发《关于完善商品住房销售制度的通知》,明确新出让土地的商品住房项目优先选择现房销售,已取得建设工程规划许可证的项目鼓励现房销售,实行预售的单体建筑应完成主体结构封顶,购房资金全部存入监管账户。
通知里的关键词是"所见即所得"。
清华大学的吴璟有个说法很准:现房销售让购房人从对未来承诺的判断,回归到对现实商品的挑选。
这句话对户型的影响比对交付的影响更深。
期房时代,购房者对着沙盘和户型图签合同,赠送面积是图纸上的虚线,飘窗能不能封、平台能不能改、横厅到底多宽,全靠想象和承诺,墙面平整度、楼间距、小区排水这些细节也要赌两三年的交付运气。
现房时代,7米横厅是能拿卷尺量的,270度转角窗是能站着看光线的,实得115平方米还是95平方米,一进门就知道。
市场早就在往这个方向走。
据住房城乡建设部政策研究中心披露的数据,全国现房销售占比从2020年的10.2%增长到2025年的32.4%。
深圳2026年1至7月一手住宅现售网签8894套,同比上涨12%,现售占比40.5%,8月进一步升到42.1%,相当于每卖出10套新房,约4套是现房。
政策落地也有先行的样本:海南自2020年3月起在省级层面全面推进现房销售,雄安新区2023年9月起全面实行,河南信阳2025年5月明确中心城区新出让土地一律现房销售,湖北荆门2026年1月1日起新出让土地开发的商品房原则上实行现房销售,南京江心洲地块、上海易居提到的个别优质地块也在跟进。
一线城市里,广州在2026年"4·30"新政中提出在土地供应端试点现房销售。
二手房的比例变化也在同一条逻辑上。
住房城乡建设部负责人在9月的发布会上提到,二手房交易占比从2020年的27%提高到2025年的46%。
2026年前8个月,这个数字已经达到52%。
超过50%,标志着市场正式进入存量时代。
房子变成一件可以看、可以比、可以挑的商品之后,户型好不好就从营销话术变成了硬指标。
这也是为什么得房率竞赛会在2026年迅速拉平。
重庆2026年上半年的新规产品得房率普遍进入120%到150%区间,当所有人都送30%以上,"送得多"本身就不再是走进售楼部的理由。
有分析师给了一个判断:得房率竞赛已经接近边际收益的拐点,竞争重心正从"送得多"转向"同等面积下谁做得更合理"。
但现房不是没有风险,这一点得说清楚。
当下市场上的现房以"被动现房"为主,也就是项目因为去化放缓、销售周期拉长,建成之后还在卖,并不都是开发商主动推行。
深圳截至2026年8月,全市新房住宅库存89480套,去化周期22.6个月,其中预售库存去化周期10.0个月,现售库存去化周期长达41.7个月。
被动现房的好处是结构和配套已经落成可以实地核验,坏处是这批房源此前的去化表现并不理想,选房时得对户型、楼层、朝向和剩余货量做更细的判断。
看得见,不等于值得买。
⑸高得房率不是免费午餐
账要算两遍,第二遍很少有人算。
赠送的那部分面积,不在产权证上。
物业费按建筑面积算,契税按建筑面积算,将来卖房时,下一位买家认的也是产权证上那个数字。
也就是说,你花85平方米的钱住进了115平方米的房子,但你要按85平方米交税,也要按85平方米被估价。
得房率130%的房子和得房率90%的老房子摆在同一条街上,税单上看不出区别,二手房报价单上更看不出区别。
第二遍账是关于边界的。
政策初衷是引导增加社区生态空间、推动住宅绿色宜居,不是给营销留后门。
广州自2025年6月起收紧住宅报建审查,严控可拆改的内凹飘窗和违规改造花池。
武汉2026年实施的新规,限定了阳台、设备平台及飘窗的面积占比,同时明确严禁以"超高得房率""零公摊"这类噱头做虚假宣传。
成都也对阳台、空中花园等附属空间的总规模设了上限。
湖南2026年4月印发的《好房子建设技术导则(2026版)》说得更直接:统一的封窗如果不改变原有空间使用属性属于合规,但把设备平台、装饰构件改造成居住空间,就已经改变了规划核定的使用性质。
真要提高空间利用率,正道是优化楼栋核心筒、电梯和公共走道,减少无效公摊,在守住安全底线的前提下提升空间效率,而不是在报建图上做文章。
还有一个容易被忽略的反例:中间户型正在被两头挤压。
一头是低总价、功能完整的小面积产品,靠近地铁,有电梯,楼下有菜场、药店、便利店,适合独居、年轻夫妻和小三口。
另一头是功能更细的大面积产品,多孩家庭要双卫和独立学习区,几代人偶尔同住要有带独立动线的老人房,高净值改善家庭看重社区服务和长期居住体验。
夹在中间那种"不大不小、功能也普通"的房子,反而最难卖。
区域数据也在说同一件事。
广州上半年90平方米以下小户型成交占比约51%,70到90平方米最集中;上海2026年3月二手房成交里,总价300万元以内的占了72%;重庆2026年上半年80到120平方米的刚改产品成交10643套,占总成交约60%,而80平方米以下的刚需产品只占6%,143平方米以上占12%。
刚需没有消失,只是从新房市场挪到了二手房市场,新房供给端则主动向改善集中。
这解释了为什么户均2.52人和套均120.6平方米可以同时成立:不是同一批人在买大房子,是市场被切成了两半。
一半人在二手房市场买70到90平方米的老房子,一半人在新房市场买120平方米以上的新规产品。
中间那档不上不下的产品,两头都不讨好。
最后的话
户均人口从3.96人降到2.52人,用了三十五年;户型入门面积从108平方米降到85平方米,只用了两年。
前一条是人口结构,慢,且不可逆。
后一条是产品迭代,快,而且还在加速。
两者之间的差值,被得房率、赠送空间和功能重组填上了。
所以"家庭变小、房子变大"只对了一半。
房子没有变大,变大的是同样面积里塞进去的功能;家庭也没有真的变小,只是从"几口人"变成了"几种生活"。
一张办公桌、一间儿童房、一个留给老人的次卧,这些新加出来的房间,装的是独居、远程办公、晚育和老龄化。
真正要警惕的,是把这轮产品红利误读成面积红利。
产权证上的数字一天没变,契税、物业费、二手房估价就一天按那个数字算。
而赠送面积是规则给的,规则收紧时,广州、武汉、成都已经先后动了手。
等这轮得房率竞赛拉平到大家都送不动的那天,能留下差价的只剩设计本身。
那时候拼的不再是谁送得多,而是谁在一百平方米里把日子安排得更顺。
参考文献
[1]国家统计局:2025年全国1%人口抽样调查主要数据公报
[2]国家统计局:第七次全国人口普查公报(第二号)
[3]中央广播电视总台央广网:楼市新趋势:家庭变小,房子变大?
[4]住房和城乡建设部、自然资源部、金融监管总局:关于完善商品住房销售制度的通知
[5]住房和城乡建设部:李宇嘉深化现房销售制度改革,赋能房地产高质量发展
[6]中国新闻网:住建部发声,十五五时期将推进现房销售制
[7]中国房地产报:得房率高!重庆中小户型"好房子"获市场追捧
[8]乐居财经:重庆新规住宅正在集体瘦身
[9]克而瑞重庆:从99㎡到80㎡,重庆新规产品如何"以小博大"
[10]深圳新闻网:新国标到底"新"在哪,龙华2026年值得推荐的新规楼盘全梳理
[11]杭州网:2026年杭州楼市新趋势二,"得房率"明显提升
[12]红网:让得房率竞争回到产品力轨道,科学看待"高得房率"现象
[13]中房网:2026年上半年重庆房地产市场研究报告
[14]财经杂志:中国近六成家庭户不超过两个人,会带来哪些变化
[15]中国新闻网:四口之家变两口半,一图了解各地家庭规模变化
[16]苏州市人民政府:关于苏州低密墅类产品进一步缩小墅类产品户型面积