本文来自微信公众号: 华尔街见闻 ,作者:李佳
美股连续七日下跌,高盛衍生品交易员警告,当前市场正显现2018年四季度暴跌行情的相似特征,本轮调整可能尚未结束。
高盛衍生品策略师Brian Garrett在周五发布的报告中指出,当前市场走势、技术面和交易结构均与2018年有明显相似之处。他通过对比两轮行情的指数跌幅,评估主要股指可能面临的进一步调整空间。
Garrett回忆起2018年12月24日的市场崩跌。当时,一位客户问他:“为什么今天跌了这么多?”Garrett坦言:“完全不知道。”即便是经验丰富的交易员,面对突如其来的剧烈抛售,也难以判断市场究竟为何失控。
不过,历史相似并不意味着行情必然重复。此次市场调整中,信用市场尚未出现明显恶化,美联储也没有释放政策转向信号。高盛认为,这些差异可能成为判断本轮调整是否接近尾声的关键。
2018年行情再现?高盛警告美股调整或远未结束
2018年四季度,美股在美联储持续加息、技术面破位和系统性抛售压力叠加下大幅下跌,标普500指数从高点回落近20%,并在圣诞节前夕触底。
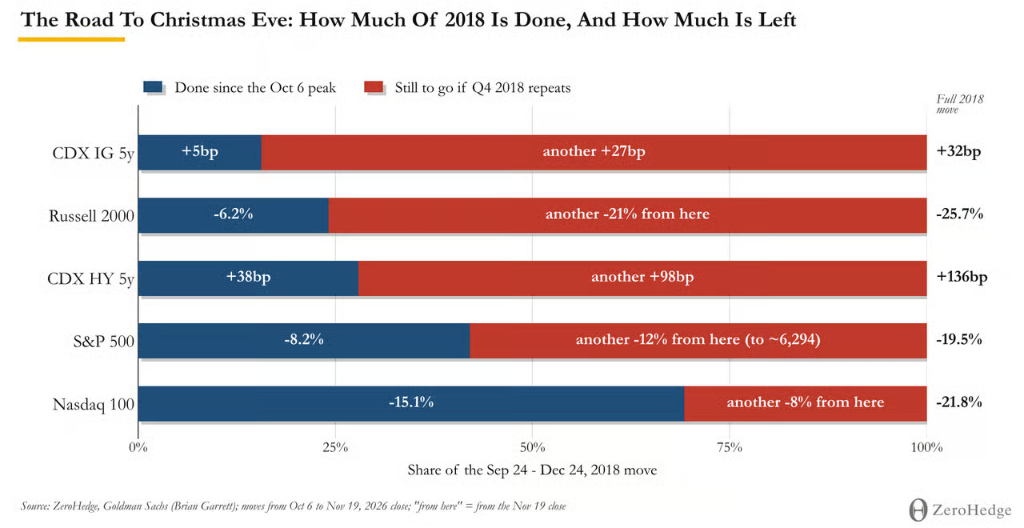
高盛将当前主要股指自10月6日高点以来的跌幅,与2018年同期走势进行对比。截至周四收盘,标普500已走完2018年同期跌幅的42%,纳斯达克100为69%,罗素2000则仅为24%。
如果将2018年剩余跌幅映射至当前行情,高盛模型显示,主要股指仍可能面临进一步调整。其中,标普500尚未走完当年同期的跌幅,意味着下行风险仍未充分释放。
时间维度上,2018年标普500从阶段高点到最终触底历时65个交易日。截至周五,本轮调整已持续约33个交易日。若沿着相似节奏演进,市场底部可能要等到明年1月第一个完整交易周才会出现。
信用市场反应滞后,美联储尚未释放转向信号
与2018年相比,当前信用市场的压力明显较轻。高盛数据显示,投资级信用利差自近期高点以来仅走阔5个基点,高收益债利差走阔38个基点,均明显低于2018年同期的变化幅度。
利率市场也没有出现同等程度的避险反应。当前10年期掉期利率较近期高点下行23个基点,而短端利率变化更小。这表明,市场尚未像2018年那样,对经济和政策前景进行全面重新定价。
2018年市场反转的重要催化剂,是时任美联储主席鲍威尔在次年1月4日释放“保持耐心”的信号。而当前,高盛经济学家仍预计美联储明年3月再次加息,政策预期尚未转向宽松。巴克莱也指出,投资者目前看不到美联储出手托底的可能性。
避险资产失灵,恐慌情绪与市场分化加剧
传统避险资产并未在本轮调整中发挥应有作用。自近期高点以来,黄金下跌10.8%,日元兑美元走弱约1%;而在2018年同期,黄金上涨5%,日元则升值2.1%。避险资产表现与历史行情明显背离。
市场恐慌程度持续升高。高盛波动率团队在报告中将当前市场恐慌程度评为9分(满分10分),VIX指数升至30.3,距离2018年圣诞节前夕的36.1峰值已不远,但当前标普500的累计跌幅还不到2018年同期的一半。
交易结构也在放大市场波动。高盛估算,做市商目前持有约10亿美元净空Gamma头寸,可能在市场下跌时加剧对冲卖盘。客户近期开始卖出高溢价尾部期权,反映出市场参与者正调整对波动率的交易策略。
个股和投资组合表现同样出现明显分化。英伟达自10月初以来累计下跌约39%,承受较大的抛售压力。高盛追踪的2258个投资篮子中,上半年表现较好的组合在下半年普遍回撤;上半年涨幅超过一倍的篮子,下半年回报中位数约为-50%。此前的领涨交易正遭遇集中出清。
反弹可能只是喘息,市场底部仍待确认
市场并非没有短期反弹的条件。仓位已经明显出清,恐慌指标接近极值,部分客户开始卖出波动率,纳斯达克100也接近超卖区域。此外,历史上标普500跌破200日均线后曾出现短期反弹,假期缩短交易周也可能为市场带来喘息。
但短期反弹信号并不意味着市场已经筑底。2018年行情真正反转前,信用利差明显走阔,美联储也释放了政策立场转变的信号;而这两个关键条件目前都尚未出现。
Garrett认为,在信用市场出现明显恶化,或美联储政策立场发生变化之前,市场反弹可能只是“租来的”。投资者仍需等待信用风险和货币政策给出更明确的信号,才能判断本轮调整是否真正接近尾声。