本文来自微信公众号: TOP创新区研究院 ,作者:政策研究组
匈牙利南部有座小城叫塞格德。
人口十几万,出过2个诺贝尔奖,特产是辣椒粉和萨拉米。
失业率1.3%,全匈牙利最低的几个之一。
今年年初,比亚迪在这儿的乘用车工厂开始试生产。市长在一场公开活动上很高兴地宣布:已经招了960人,其中七成是匈牙利本地人,大多来自塞格德。
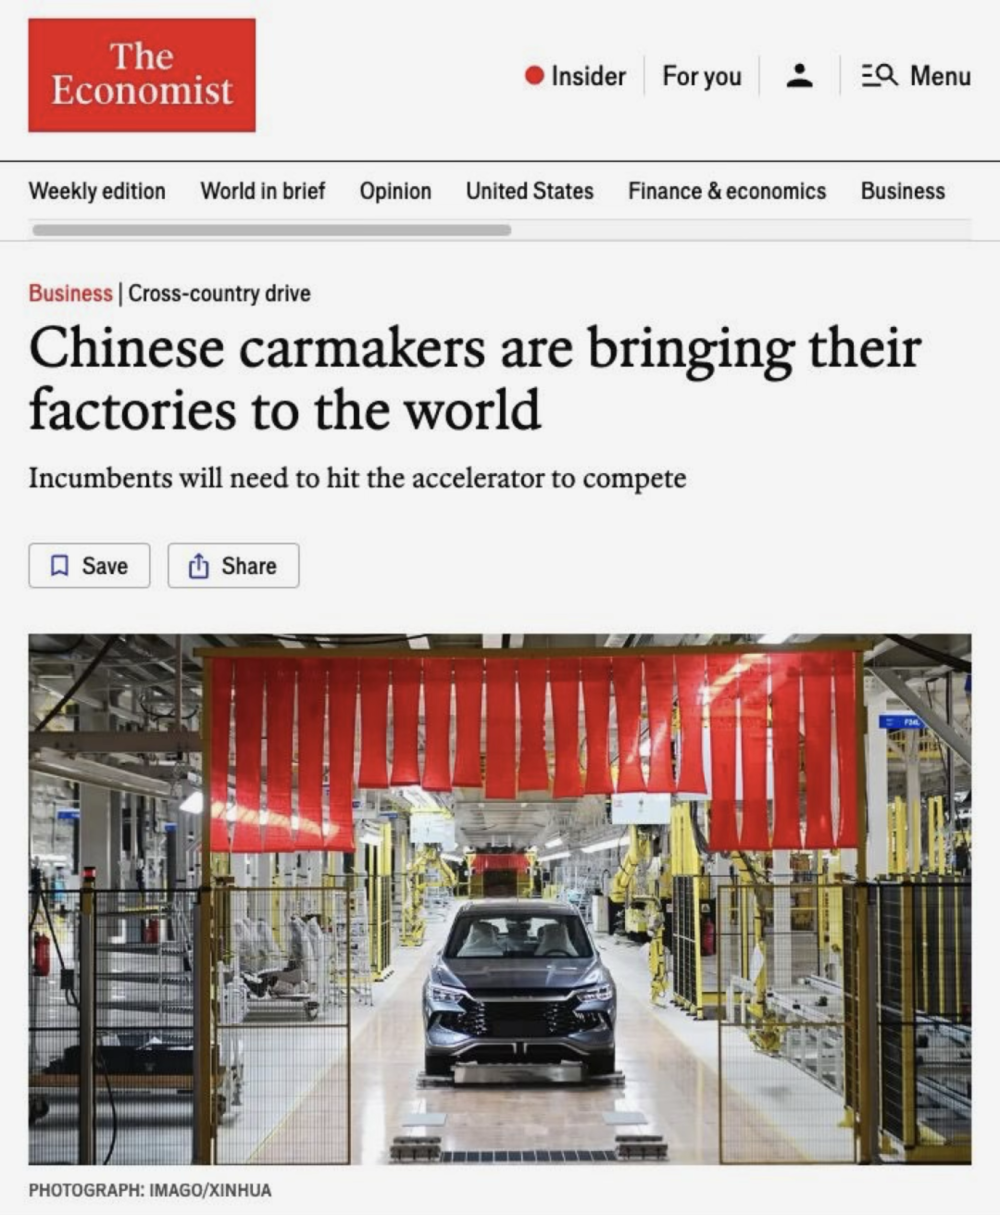
然后《经济学人》就写了篇文章,标题是:
中国车企正在把工厂搬向全世界。
标题没毛病。但我们觉得,它只写了肉眼能看到的那一层。
下面还有三层。
出海是因为太便宜
关于中国车出海,流传最广的解释是:
国内产能过剩,车卖不掉,倾销到全世界。
这个解释在2023年大概是对的。
到2026年,它已经彻底不对了。
先看国内。
2025年中国汽车产销分别是3453.1万辆和3440万辆,双双创历史新高。新能源产销超过1600万辆,国内新车里,一半以上是电的。
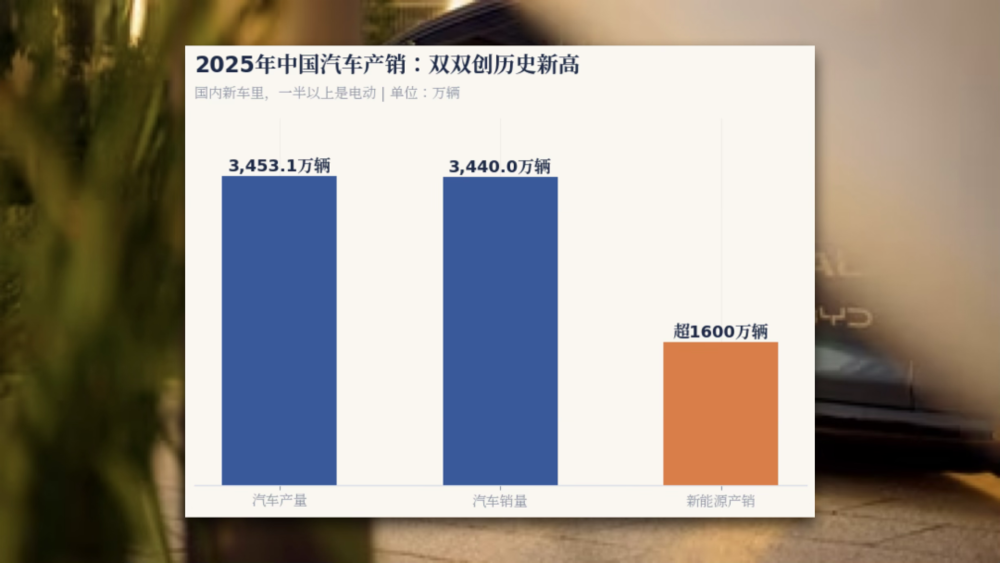
这真心不像是一个卖不动的市场,但问题在于——
它不赚钱。
2025年1到11月,汽车行业平均利润率4.4%。
比2024年的历史最低点,高了0.1个百分点。
可怜的0.1。
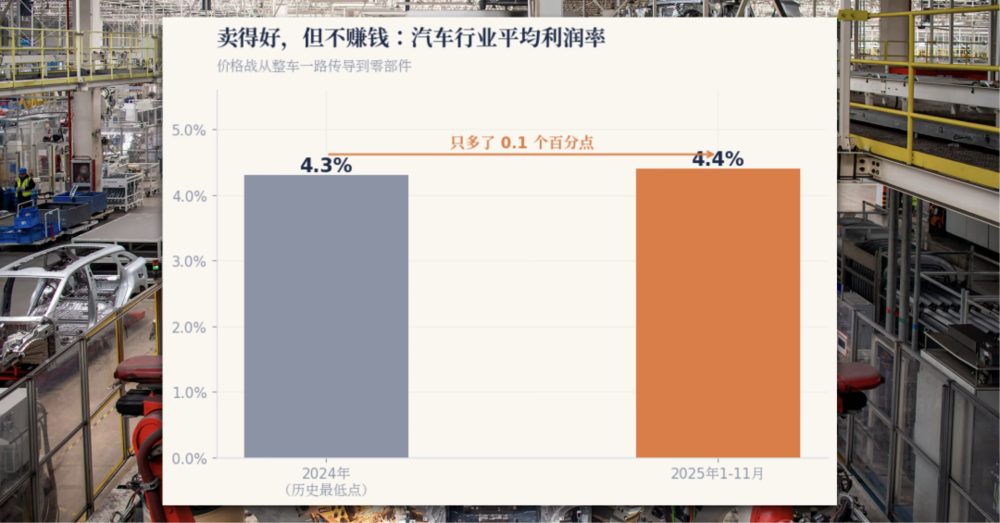
价格战从整车一路传导到零部件,年降幅度年年破纪录,有些出口环节已经贴着盈亏平衡线在跑,应收账款周期越拉越长。
然后看海外。
2026年上半年,中国新能源汽车出口235.5万辆,同比增长1.2倍。出口均价2.98万美元。6月单月,新能源出口量第一次超过了燃油车。
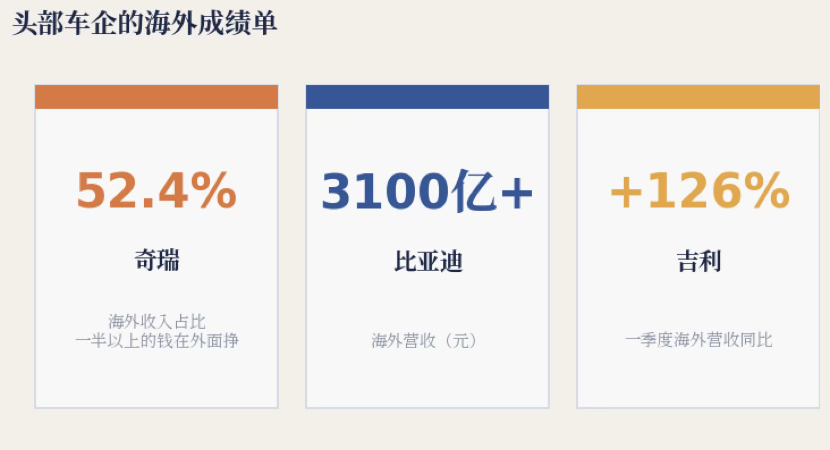
奇瑞的海外收入占比52.4%——一半以上的钱是外面挣的。
比亚迪海外营收超过3100亿元。
吉利一季度海外营收同比涨了126%。
所以"出海"这件事的本质,是分工——
国内负责规模,海外负责毛利。这是过去三年整个行业心照不宣的分工。
顺便,"中国把卖不掉的油车倾销全球"这个说法也过期了。2025年燃油车出口448.3万辆,同比跌2%;新能源261.5万辆,涨103.7%,其中插混涨了2.3倍。
增长全在新能源那头,燃油车那头在退潮。(口径提醒一句:2025年汽车出口,中汽协口径709.8万辆,海关口径832万辆。两个数都在被引用,差别在统计车型范围,看到哪个都不用惊讶。)
搬出去的是组装
"把工厂搬出去",听着是件特别重的事,好像一夜之间,车间连人带机器打包空运,国内没活儿了。
不是这样的。
现在的主流玩法叫KD。
就是,把整车拆成零件运出去,到那边再拼起来,拼的深浅也可以分两档:
SKD是车身和动力总成基本装好了运过去,那边装个座椅轮胎就完事——本质上是把宜家家具的最后一步留给了外国人。
CKD深一点,把电机、电控、底盘之类运过去再组装。
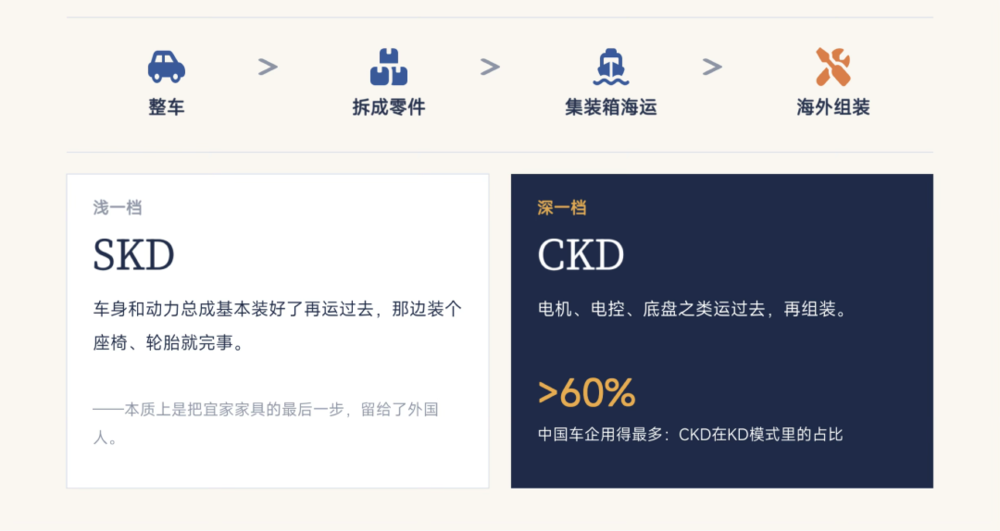
中国车企现在用得最多的是CKD,在KD模式里占比超过六成。广汽已经在泰国、印尼、西非建了5座海外KD厂。
为什么选择这么干?
因为关税:零部件的进口关税远低于整车,有些地方直接零关税。而且拆散了装集装箱,比整车走滚装船省30%以上的运费,顺便还不磕碰。
就这么简单。
再看就业规模。
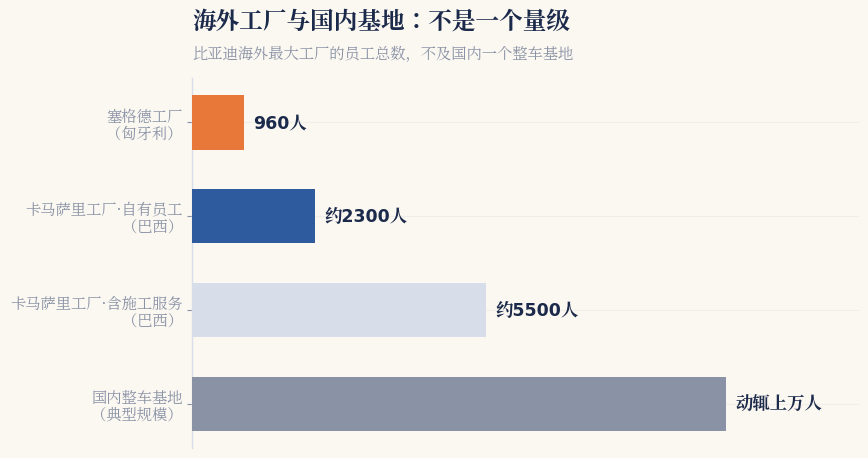
塞格德工厂,960人。
比亚迪在巴西巴伊亚州卡马萨里的工厂算是海外最大的了。今年7月下线第10万辆车的时候,员工总数刚过5500——这5500里还包含施工方和服务商,比亚迪自有员工大约2300人。
国内一个整车基地什么规模?动辄上万人,周围一整圈供应商园区。
不是一个量级。
所以搬出去的到底是什么?
是"冲焊涂总"里的那个"总"。
总装。整条链上最后一道,也是技术含量最低的一道。
电池、电驱、电控、芯片、软件,以及最要命的供应链密度——全都还在国内。
这里顺带有一个预测:
以后再看"整车出口多少万辆"这个数,可能不说明什么问题了,因为KD件出口会越来越重要。
欧洲开始学中文了
接下来我们讲这一轮最有意思、
也是咱们中文读者也最少注意到的一层。
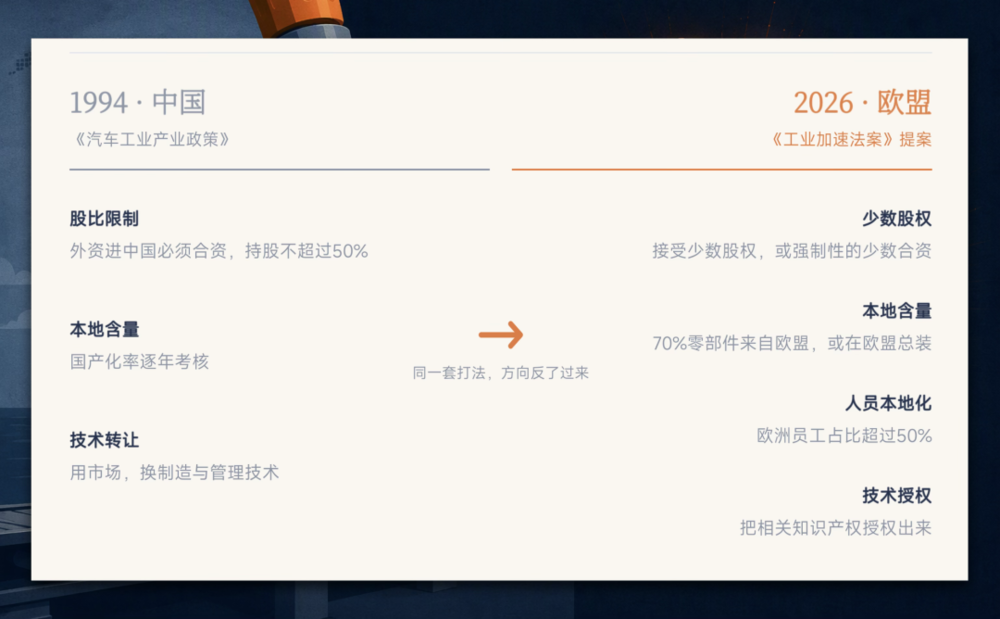
2026年3月,欧盟委员会推出了一份提案,叫《工业加速法案》。
核心思路很简单:想拿政府的购车补贴?
可以。你这台车得有至少70%的零部件来自欧盟,或者在欧盟境内完成总装。电池的几个核心部件,也得是欧盟原产。
美国、英国、韩国、日本被列为"可信伙伴",能享受部分豁免。
中国不在名单上。
然后是对中资投资的那张清单,六选四:
接受少数股权,或者强制性的少数合资;
该项目里欧洲员工占比超过50%;
按资产收入的1%投入研发;
公开披露你的本地化路径;
把相关知识产权授权出来。
把这几条并排放着看——
少数股权。本地含量。人员本地化。技术授权。
熟悉吗?
这几乎就是1994年那版《汽车工业产业政策》的欧盟译本。
当年是我们用市场换技术。
现在是欧洲用市场换技术。
三十年,攻守易位。
不过话说回来,欧盟的这把枪,子弹不多。
因为把补贴和本地含量绑定,前提是你手里得有补贴可发。
欧盟27国,只有大约一半提供购车补贴。
德国2026到2029年拿出30亿欧元,官方估算能覆盖约80万辆车,占私人需求的两成左右,占市场总需求——7%。
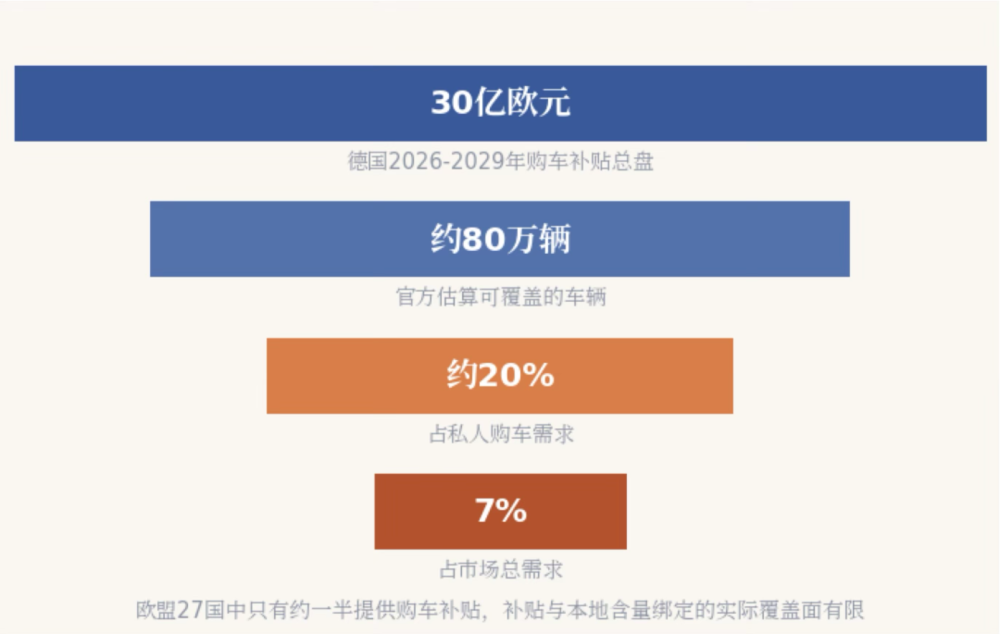
也就是说,就算规则全部生效,真正能被管住的销量比例,比听上去小很多。
西方主动开门了
如果说建新厂还算"中国车企在动",那2026年真正的转折是:
西方车企开始主动把自己的工厂交出来。
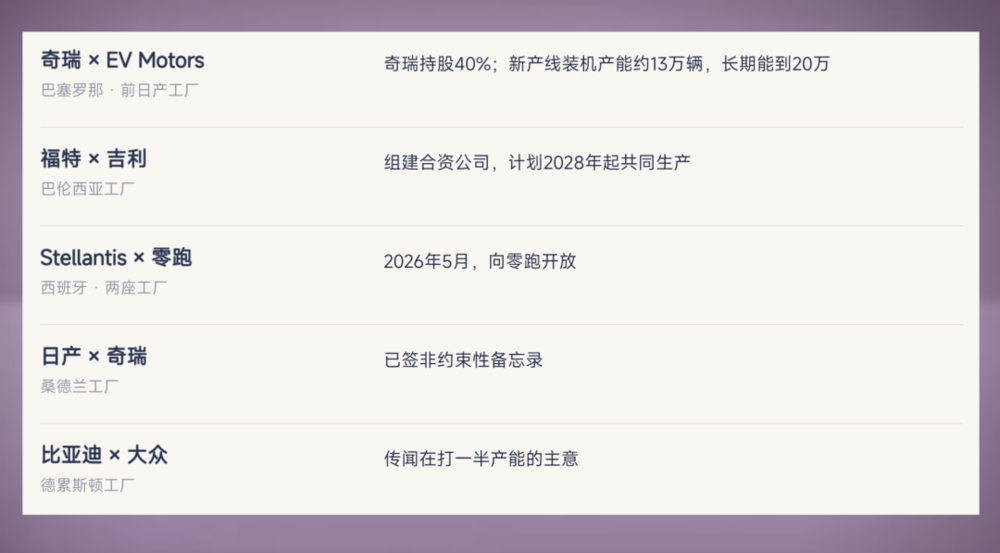
奇瑞和西班牙EV Motors合资,盘活了巴塞罗那那座前日产工厂,奇瑞持股40%,新产线装机产能约13万辆,长期能到20万。
福特和吉利在巴伦西亚的工厂组建合资公司,计划2028年起共同生产。
Stellantis今年5月向零跑开放了西班牙的两座工厂。
日产和奇瑞就桑德兰工厂签了非约束性备忘录。
比亚迪则被传在打大众德累斯顿工厂一半产能的主意。
腾工厂还不算最狠的。
最狠的是借品牌。
今年3月底,奇瑞和捷豹路虎联合发布了一个新品牌,叫"FREELANDER神行者"。
产品定义、技术开发、供应链,全部由中方主导。
外方负责什么呢?
品牌调性、设计语言、全球市场。
车身上不再挂路虎标。
中国人造车,英国人给品牌,然后一起卖。
5月,东风、Stellantis和湖北武汉的产业资本一起向神龙汽车注资超过80亿元。2027年起,神龙武汉工厂将投产两款Jeep品牌的新能源越野车,走Stellantis的全球渠道出口。东风还把岚图和猛士的技术平台,反向输出给了Stellantis。
Jeep,在武汉造,中国技术。
这句话放在五年前是个段子。
那西方车企图什么?
其实不复杂。欧洲那些工厂开工率不足,空着也是空着,不如让出来填满。《华尔街日报》的说法比较克制:
这是西方车企在为自己的产能和厂区的未来找出路。
但中方也是有代价的。
比如,零跑国际这家合资公司,Stellantis持股51%,零跑持股49%。
控股权在对方手里。中方在海外定价和渠道管理上的实际话语权,有限。
这条路的本质,是拿一部分控制权,换一张市场准入的门票。
那值不值呢?看效率。
零跑借着Stellantis的渠道,两年多在欧洲铺了850多个销售服务网点。2026年一季度海外出口40901辆,同比增长442%。
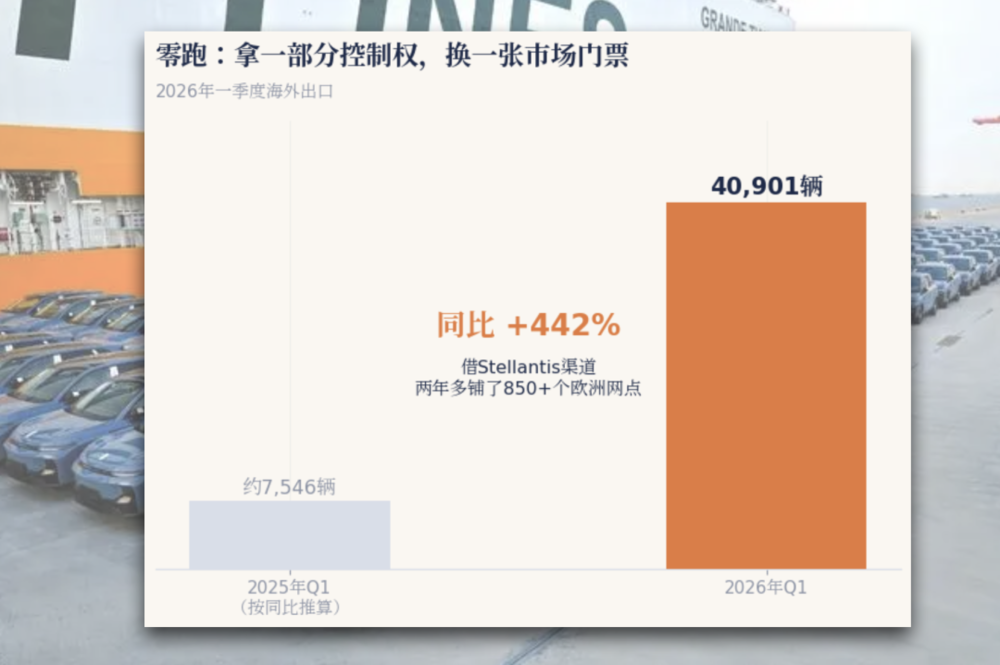
自己从零铺网络,不可能有这个速度。
这是一笔生意,是生意就有代价,有取舍。
9月1日的文件
2026年8月24日印发,9月1日对外发布——商务部、工业和信息化部、市场监管总局联合发布《汽车行业境外竞争行为与合规建设指引》,文号商合函〔2026〕451号,四章二十条,
里面有两件事,我们认为值得单独拎出来。
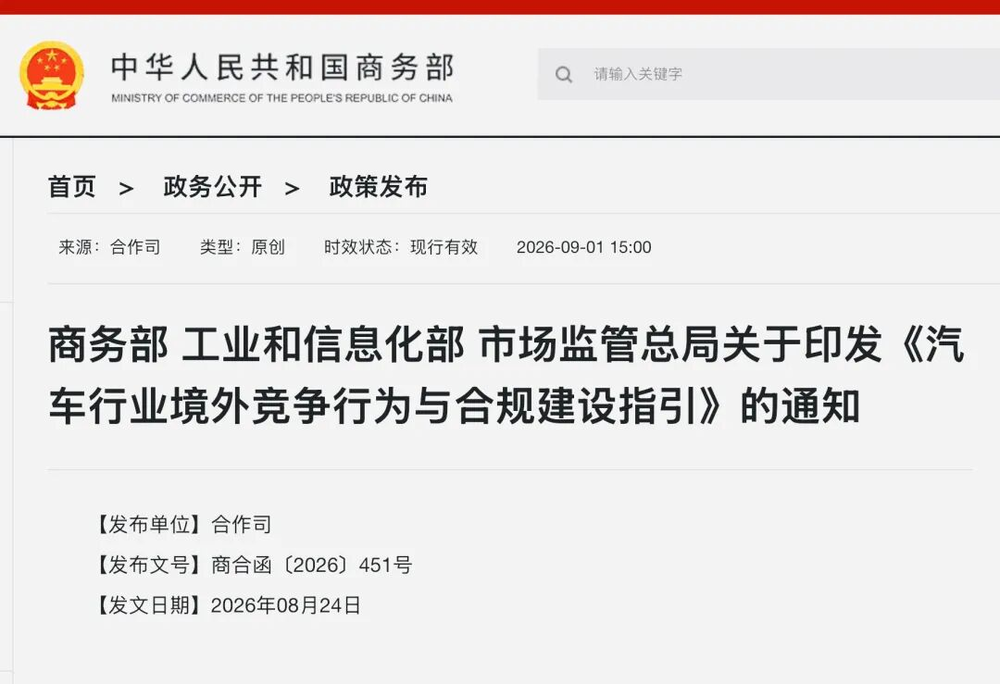
第一件事,定价。
文件建议企业建立以成本为基础、以国际市场供求为导向的定价策略,不为获得不正当竞争优势扰乱市场竞争秩序;在制定整车境外市场建议零售价时,应针对不同配置设定清晰的价格梯度,避免因多频次、大幅度的价格波动影响境外消费者利益和品牌形象。
把"境外"两个字去掉,我们再读一遍。
对,跟过去三年国内治理"内卷式竞争"的表述,几乎一模一样。
中国把反内卷输出到海外了。
以前是"别在国内卷",现在是"出去了也别卷"。
第二件事,合规。
文件专门写了境外安全生产、质量管理、劳动用工、数据跨境、知识产权、反垄断和绿色低碳。其中第十四条要求企业遵守东道国劳动法规,按平等机会和公平待遇原则招聘雇员,重视职业技能培训,完善员工权益保障机制。
这一条不是拍脑袋写的。
2024年底,某中国车企在巴西巴伊亚州的工厂建设项目中,其外包施工方被当地劳工部门指控存在住宿条件简陋、超时工作、缺乏加班报酬等问题,企业随后终止了相关承包商并配合调查(该企业其后已被巴西法院从相关名单中移出)。2026年4月,一家纽约的劳工观察机构又就塞格德工地的施工方发布了报告,欧洲议会议员随后要求欧盟委员会关注。
这里藏着一件中国制造业出海时最容易低估的事:
我们的效率优势里,有一部分来自国内的用工制度、工时安排和环保标准。这一部分,在海外千万不可移植。
所以海外工厂的成本曲线,不是国内成本曲线的平移。它是另一条曲线。
而这份文件最值得解码的,其实是它的自我定位。
商务部合作司在解读中说,这是落实二十届四中全会关于"健全海外综合服务体系、引导产业链供应链合理有序跨境布局"的具体举措。
"合理有序跨境布局"。
七个字。
这是官方口径第一次,把产业外迁从一件需要遮着掖着的事,变成一件被写进顶层规划的事。
回到塞格德。
那960个工人里,七成是匈牙利本地人。工厂旁边的大学开了对口的工程课程,市里职业学校的学生有一半来自城外。
一座小城,正在为一家中国公司重新组织它的教育体系。
三十年前,上海安亭、长春、十堰、柳州,也是这么开始的。
区别只在于——
这一次,站在这一头的是我们。