本文来自微信公众号: 大橘财经 ,作者:李丽梦
9月12日晚8点,苹果iPhone 18 Pro及iPhone 18 Pro Max在中国香港官网正式开放预购。然而,预购开启后不久,多名香港市民在社交平台发文称,自己根本没有预订手机,却接连收到银行发来的信用卡“无卡支付”交易通知,交易对象均指向Apple网上商店。
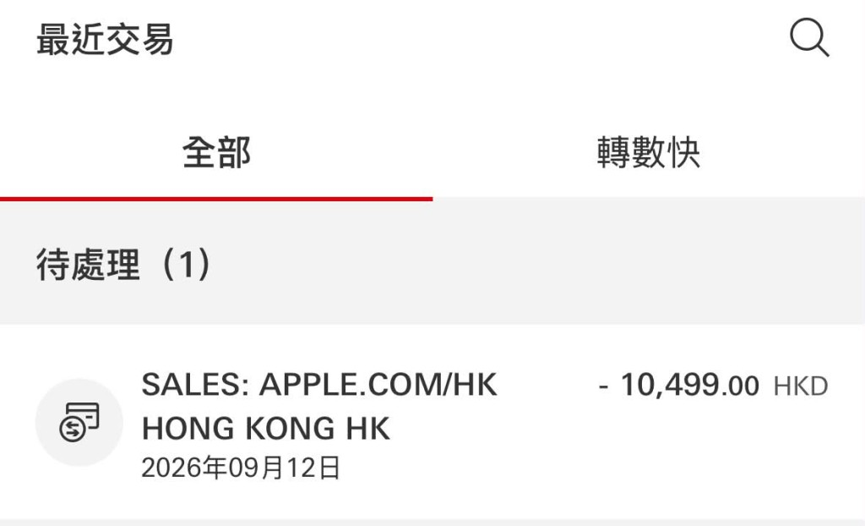
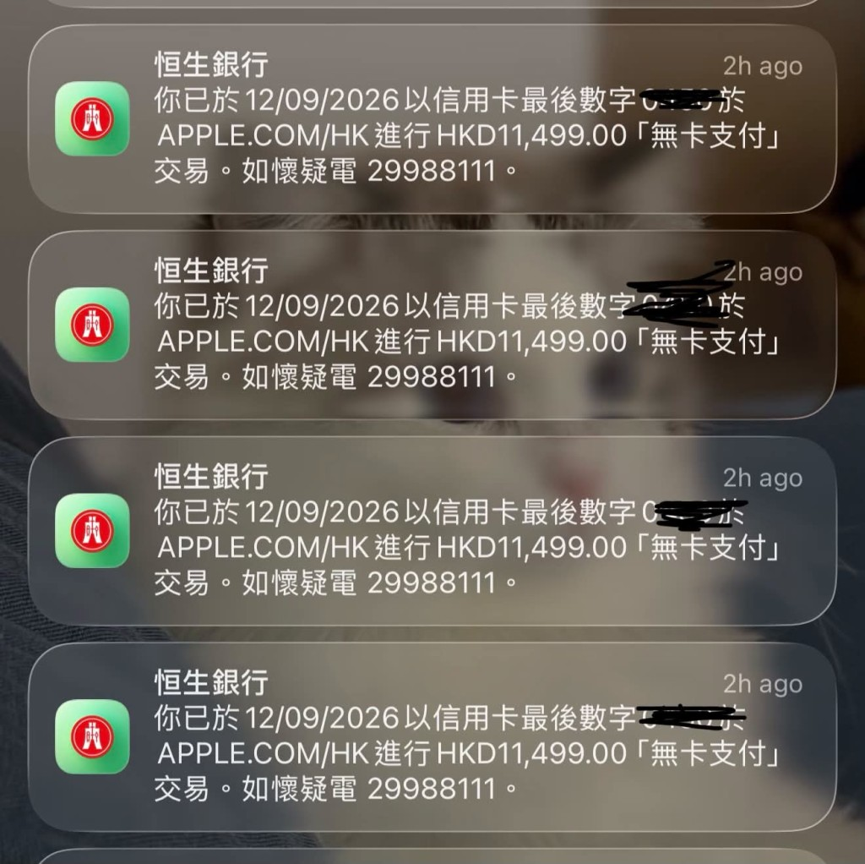
据香港居民在社交平台上发文表示,一名事主接连收到6笔、每笔13299港元的扣款提示,累计近8万港元;另有人被连续扣款3笔、每笔22998港元。损失最大的单个个案,涉及金额达11.4万港元。
据香港警方通报,9月12日至13日两日内,电子报案中心已接获逾700宗报案,涉款合计约1470万港元,案件暂列“以欺骗手段取得财产”跟进,暂未有人被捕。汇丰、恒生、渣打、中银香港等银行先后表示已注意到事件,将展开调查并适时启动退单机制。
不是第一次了
2025年9月iPhone 17预售阶段,香港就爆发过一轮几乎相同的信用卡批量盗刷:同样是预购开售夜、同样是“无卡支付”、同样是一批从未下单的持卡人收到扣款短信。
据港媒星岛头条报道,有网民分享过往经历,指自己上次iPhone 17推出时亦曾遇到信用卡疑遭盗用的情况,自己当时报警及联络Apple后未能解决,并引述Apple职员给出的口径是:“只要交易未能成功扣款,产品便不会出货。”
一年过去,相似的剧情在同一个时间点、以更大的规模重演。
截至目前,尚未见针对这一模式的验证机制调整。9月13日,香港资讯科技商会荣誉会长方保侨在接受媒体采访时,将矛头指向交易验证环节,涉事网站未启用3-D Secure(3DS)额外验证。
方保侨表示,信用卡被盗用事件可能涉及Apple Online Store为保障预订时的流量顺畅,采用了动态风险评估,以豁免部分交易的短信验证码或应用程式认证。“可能是故意不开,交易可以尽快完成。这个网站本身没做3DS功能,只要他们有你信用卡资料,就已经买到东西。”
在正常流程中,3DS会在付款时要求持卡人完成双重认证,例如输入短信一次性密码或在银行App内确认,等于给“无卡支付”上了一道锁。商户是否启用这道锁,属于商业选择。
据内地科技媒体报道,有业内人士进一步分析,为提升抢购时的支付流畅度、缩短付款等待时间,苹果官网对部分订单可能启用“动态风险豁免”,跳过3DS二次验证直接扣款。黑产团伙正是利用此前泄露的信用卡卡号、安全码,在预售夜批量发起无卡交易,抢购潮的人流掩盖了异常交易,得手的iPhone又是公认的硬通货,销赃顺畅。
需要说明的是,上述豁免机制的说法目前仅为业内人士推测,尚无苹果官方或监管机构证实。
苹果香港发言人回应媒体问询时表示,所有已收到的订单均会在处理前接受审核,Apple HK正尽快识别及取消任何可能已被提交的欺诈交易。但对于是否启用3DS验证、是否存在“动态风险豁免”机制,苹果未作进一步说明。
谁来买单?
对于卡主最关心的问题,香港金管局的表态相当明确:个别商户可能基于营运考虑,不使用或暂停额外认证安排;相关未经授权交易的责任及财务损失,须由商户承担。卡主倘无严重疏忽,无需为未经授权交易承担责任。
各银行的口径与此一致:经核实的未经授权交易,客户毋须承担款项;只要合理谨慎地用卡并及时通报,银行将协助完成退款。
换言之,只要处理得当,这1470万港元大概率不会落在市民头上。但成本不会消失,只是转移到了商户一侧。
而只要“用免验证换流畅度”的机制不变,明年9月的预售夜,大概率还会有下一轮。年年退单善后,从来不是治理。
收到不明扣款,现在做三件事:第一,立即封卡。通过银行App或客服热线冻结信用卡,越快越好。已有事主在封卡过程中仍被刷了第二笔;第二,报警。经警方电子报案中心提交报案,保留短信截图和交易记录;第三,申请退单。向发卡银行提交争议交易申请,配合调查。另需留意:预售阶段的扣款多为预授权性质,订单未最终确认,苹果不会安排发货。
专家同时建议,持卡人可主动调低网上交易限额,或向银行申请为无卡支付增设验证,为账户多加一道锁。