
本文来自微信公众号: 品牌猿创 ,作者:品牌猿,原文标题:《耐克、妮维雅、谷歌的警示:品类,正在误导品牌战略!》
“品类”,是一个被“实用”绑架的概念。
放到全球商业语境里,它方便写进“业绩报表”,能让公司轻松计算市场份额、识别对手、组合产品线、衡量渗透率、跟踪成果;而在国内,它更是“营销提案”里的常客,“抢占心智×品类第一”火了二十多年,企业家创业者们一听就能上头。
可对于“品牌战略”而言,品类是一个糟糕的起点。
为什么这么说?
品类本质是供给端的归类方式,把生产、销售同类产品的品牌归在一起。但消费者并不按照这套分类思考,他们只在意自身目标、待解决的问题与所处现实的场景。考量的备选方案,往往会跨越多个品类。
当“需求的满足方式”发生改变时,这一差异就至关重要。品牌或许在自己的品类里依旧强大,但却会悄悄流失对催生这个市场的原始需求的主导权。
耐克、妮维雅、谷歌,就是同一困境下的三个故事。
三个品牌的知名度、渗透率、渠道铺货,个个是优等生,按品类指标衡量,都属于顶级玩家。但它们被同一个难题卡住:如果塑造需求的控制点不在原来的位置了,怎么办?
在细谈三个品牌之前,我们先简单了解两个概念——“需求空间”与“控制点”。
一、从需求出发,而非品类
当公司透过现有产品、业务单元和品类去看市场时,它会自带“盲点”。需求优先与增长模型的第一步,是绘制“消费者需求生态系统”。
——埃里克·乔基姆塞勒博士
早在二十年前,品牌大师埃里克・乔基姆塞勒博士便提出一个主张:增长要立足于需求,而非产品、品类或是传统的市场细分。
思考的起点,是人们真实的生活方式,是他们日常的行动、遇到的难题、身处的场景,还有不断变化的行为。他将这套观察所得的整体图景命名为需求图景(demand landscape)。
这不是概念包装,也不是营销噱头。
苹果是最好的例证。索尼把市场定义为“便携音乐播放器”,一心琢磨怎么造出更好的随身听;苹果着眼的却是音乐背后整条需求链——人们如何发现音乐、获取音乐、整理音乐、携带音乐、聆听音乐。同一个市场,不同的角度,机遇完全不同。
再看两个例子。用户离开百度,并非出现性能更强的搜索引擎,而是小红书、抖音带来的“边刷边找”的乐趣。小龙虾、鸭脖这类餐饮消费下滑,也并非是价格变动,而是大家舍不得把玩手机的时间腾给剥壳和啃骨头。
今天,乔基姆塞勒把这类需求的聚集场域称为“需求空间"(demand spaces)”。它可以是一项诉求,一个场景,一段生活片段,或是想要达成的目标。企业要把品牌资源和资本投向各类需求空间,而不是死守现有品类划定的竞争边界。
简单来说,品类讲的是企业当下如何组织供给,而需求空间,反映用户真正想要实现什么。二者重合时,品类分析还有用,一旦错位,品类思维变成画地为牢。
二、控制点:需求在哪里被塑造?
2022年,乔基姆塞勒在新书《交互场域》中谈到,企业的价值创造,越来越不局限于自身产品与产能,更多源于客户、合作伙伴、供应商、社区等多方主体的“持续交互”。
随之引出一个新命题,在所有复杂的市场交互里,究竟是哪些环节,在深度影响用户的思考范围、备选清单,以及最终决策?
这就是本文要聚焦的核心概念——控制点(control point)。
“控制点”,最早出自桑吉特・保罗・乔杜里的平台研究,即平台如何围绕核心交互聚合参与者,又能在哪些关键节点介入并规则化整个交互过程。
放回品牌战略语境,我们可以这样理解,所谓控制点,就是市场里那些能强势影响用户认知与决策的主导环节。它决定需求如何被解读,哪些可替代选项被考虑,用户最终选择什么。
它可以是零售渠道、行业专家、明星、IP、主播、社群或者某项技术,也可以是当下的AI智能体。在部分成熟场景中,品牌自身也能成为对应需求空间的组织者与主导节点。
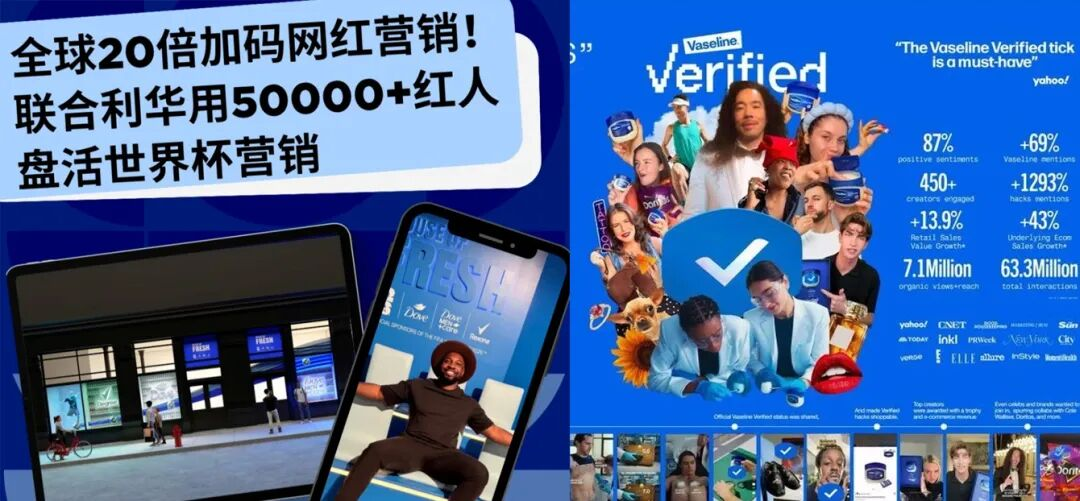
2025年联合利华投入近百亿美元用于“Trave Idea”,将合作KOL规模从两年前的一万人扩充至三十万人。这里的重点不是数量,而是角色(新的控制点),KOL不再只是接单发内容的执行者,他们是参与者和共创造。凡士林的「野生用法」成功就是很好的说明。
三、耐克:想要掌控力,却弄错了“控制点”
很多人把耐克2020-2025年业绩滑坡归咎于DTC和数字化转型,大错特错。
2020年,约翰·多纳霍时期,耐克推出“DTC战略加速计划”,把资源全面砸向数字化和自有渠道。
道理很简单,既然能直接卖给消费者,掌握更多数据、把控完整体验,为什么把利润让给零售商?
耐克想要更强的控制力。但它把控制点认错了。
Foot Locker、迪克体育这类线下零售商,绝不是单纯的成交终端。它们是用户遇见新品、横向对比品牌、感受潮流的场域。货架上,耐克的旁边还摆着阿迪达斯、新百伦、Hoka、On昂跑。
换言之,零售商解决的从来不是“去哪买耐克”,而是更早的问题——“该把脚塞进哪双鞋里?”
然后呢?耐克收缩线下渠道的那几年,对手们正好接管了这些场景的货架。到2024年,耐克被迫回头修复批发关系,同步补救产品创新,而On、Hoka已经拿走了大量份额。
2025财年耐克总营收下滑10%,直营业务下降13%,数字化板块跌幅达到20%,批发业务下滑7%。
不难看出,DTC并不是本轮业绩下滑的主因,产品创新乏力,潮流感知滞后,中国市场承压,新锐品牌崛起,多重因素共同造成了这一结果。
但最深层的症结,是对控制点的误判。
耐克把“交易环节”当成控制点。而价值更高的控制点,藏在购买行为之前——用户发现、对比、筛选的过程。耐克在交易末端拿到了更多控制权,却削弱了催生品牌需求的前置交互场域。
2024年底,老将贺雁峰(Elliott Hill)回归出任CEO,战略纠偏就此启动。
在欧美市场,耐克重新携手Foot Locker、Dick's Sporting Goods、JD Sports,把产品放回多品牌门店的核心货架,依靠独家款与线下体验,重建“发现—对比—筛选”的消费场景。
中国市场则反向收拢。一方面从广告投放转向长期文化运营,更关键的动作是收回线上经营权。比如终止滔搏等经销商的线上销售授权,将天猫、京东、抖音官方店与品牌App整合为统一阵地。
一放一收,说明耐克终于明白了——控制点不在“成交”里,而在用户为什么“走进门店、相信谁、如何横向对比”的前置环节。
四、妮维雅:当控制点发生转移
妮维雅是另一种困境。
数十年来,妮维雅在“可靠、易得、日常护肤”这一需求空间里,长期占据强势位置。蓝罐产品、渠道覆盖,再加上多年积累下来的熟悉感,共同撑起了这份优势。当人们想要一款靠谱的基础护肤产品,妮维雅会是很自然的选择。
但今天不少护肤决策,起点已经变成具体的肌肤难题:怎样改善色素沉着?如何修护皮肤屏障?哪些成分能够淡化老化痕迹?敏感肌该选用什么产品?皮肤科医生会推荐哪一类方案?
一旦用户从这类问题出发,竞争的场域就就变了。
消费者不再在“护肤品”这个品类里挑选品牌,而是开始寻找解决自身问题的办法。成分知识、皮肤科医师、内容创作者、线下药房、搜索引擎和专业功效品牌,都在影响用户会把哪些方案纳入考虑。
我们可以从拜尔斯道夫的财报数据看到不同趋势:2025年妮维雅增长率仅0.9%;集团内以优色林、Aquaphor为核心的皮肤科功效业务,增速却达到11.7%。
当然,贸易中断、库存调整、气候与区域市场环境都会带来影响。拜尔斯道夫也表示妮维雅在2026年上半年的实际销售仍为正。
但对比这两个品牌切入需求的路径,就很容易看到,优色林更多以“肌肤问题+科学方案”作为沟通入口。硫胺素、Epicelline这类活性成分,帮助品牌在特定诉求上建立信任,持续拓展新市场与尚未被覆盖的需求。反观妮维雅,它一贯的立足点,仍是“值得信赖的日常养护”。
这种情况下,真正值得追问的是,大量高价值护肤需求,是否已经向具体肌肤问题、功效成分、专业权威迁移,进而让妮维雅原先掌握的控制点价值慢慢衰减?
耐克是主动削弱了自己已有的控制点,妮维雅的处境则更为隐蔽——品牌依旧家喻户晓,保有用户信任,产品也随处可购,但塑造需求的控制点,已经转移到别的地方。
五、谷歌:人工智能与上游控制点
AI的到来,把这套逻辑体系变得一目了然。
谷歌搜索拥有史上最强的市场地位,渗透率、知名度、触达规模十分庞大。以“搜索引擎”作为分析单元,谷歌几乎不可撼动。
但“搜索引擎”只是一个品类,不等同于需求本身。
用户的真实诉求,是找到信息、弄懂问题、做出判断、办成事情。搜索只是方式之一。
如今,ChatGPT、Gemini、Claude等AI大模型,提供了全新路径。
旧链路:用户诉求→搜索→网页链接→网站→对比→决策
新链路:用户意图→AI→理解解析→给出方案选项→推荐→决策→行动
谷歌将Gemini定义为全域智能系统,直接承接用户意图并完成任务,OpenAI也在往同一个方向推进。放到真实商业场景时,中国智能体们表现的更突出,写方案、点外卖,做攻略,看房置业...。
也就是说,竞争不再停留于大模型层面的技术较量,而是争夺“初始意图”入口——帮我完成一件事。谁能成为用户习惯选择的起点,谁能在用户意图与最终行动之间,握住核心需求控制点,谁就能掌握未来市场的主导权。
六、为什么“可获得性”会带来虚假的安全感?
传统品牌指标,常常会给企业管理层带来一种虚假的安全感。
埃伦伯格‑巴斯研究院提出过一组极具影响力的基础理论:心智可得性与物理可得性。
心智可得性,用户身处对应消费场景时,能否第一时间联想到该品牌(心智第一)。
物理可得性,品牌是否随处可见,易于购买(抢占货架×即时零售)。
二者的商业价值毋庸置疑,但多数经营者高估了这套指标的适用边界。
它仅能衡量既定购买场景里的品牌触达效率,却无法回答更核心的战略问题:
购买场景本身是否正在发生变化?
用户会不会通过另一个需求空间进入市场?
有没有其他主体,已经在更早阶段主导用户选择?
耐克并未变得无人知晓,妮维雅也没有从货架与用户记忆里消失,谷歌同样不存在知名度和访问门槛。它们遇到的挑战,都出现在购买决策之前更早的环节。
由此可见,品牌即便拥有极强的用户心智与充足的渠道触达,依旧可能丧失对需求萌发阶段交互的影响力。
像我们之前所说的那样,在品类思维框架下,数据易于量化,报表数字看上去令人安心,但它只能衡量昨日市场,对正在孕育的全新市场往往视而不见。这正是不少头部品牌突然陷入增长停滞的根源。
也正因如此,行业里关于“品类抢占VS品牌意义”、“可得性VS差异化”的讨论,本质上都是后置视角的修补。品牌战略需要向上游洄游,找到用户真正的需求、场景与问题本身。
最后,不妨换两个问题反复提问,质感完全不同。
“品类”视角会问,相较于同行对手,我们实力如何?
“需求”视角则问,用户想要达成什么目标?有哪些方案可以满足?又是谁在左右决策?
前者画出的是一张竞争排名图,后者画出的才是真实的未来地图——而需求空间和控制点,永远藏在第二张图里。