本文来自微信公众号: 山自 ,作者:Rayking629
2018年,当Waymo在凤凰城推出全球首个Robotaxi商业服务时,几乎所有人都相信:谁先让无人车跑在城市开放道路上,谁就掌握了自动驾驶的未来。
然而,五年后,故事并没有按预期展开。Robotaxi仍在亏损泥潭中挣扎——小马智行全年净亏损19.67亿元,单车日均营收仅27.1美元,远不足以覆盖每年11万至18万元的单车运营成本。而在另一边,Robobus——自动驾驶巴士——正悄然完成从“技术演示道具”到“商业闭环样本”的转身。
一个被长期忽视的事实是:固定线路、低速平稳的公共交通,恰恰是L4级自动驾驶最先着陆的“滩头阵地”。
2026年,我们需要重新审视Robobus的价值。
被误读的“小角色”
在自动驾驶的叙事体系中,Robobus长期处于一个尴尬的位置。它不像Robotaxi那样拥有“颠覆出行”的宏大愿景,也不像自动驾驶卡车那样直指万亿级物流市场。它被默认归类为“最后一公里”的接驳工具,是自动驾驶商业化版图上的边角料。
这种认知,在很大程度上源于对技术难度和商业逻辑的双重误判。
从技术角度,开放道路的无限场景确实构成了Robotaxi的核心壁垒。但反过来看,这也意味着研发投入永无止境——每一次新城市的开城,都意味着重新面对长尾场景的洗礼。而Robobus主要跑的是公交专线、景区接驳、园区通勤等固定路线,路线可预测性强,交通环境相对可控,L4级技术的落地难度大幅降低。
从商业角度,Robotaxi面临的是典型的“双边平台”困境:既需要足够多的车辆来吸引乘客,又需要足够多的乘客来支撑车辆运营,而两者之间的冷启动成本极高。Robobus则天然嵌入现有的公共交通体系,支付方、运营方和用户三方关系清晰,不需要从零构建需求端。
换句话说,Robobus不是“低配版Robotaxi”,而是一条独立且更早成熟的商业路径。
场景即护城河
理解Robobus的商业价值,关键不在于它“能做什么”,而在于它“在什么条件下做”。
固定或半固定线路,意味着算法需要处理的场景空间被大幅压缩。传感器校准、算法迭代的成本比Robotaxi低30%至50%,而比亚迪等车企的规模化生产已将整车成本压缩20%以上。成本的下降路径越清晰,商业模型的可预测性就越强。
更重要的是,Robobus直接回应了一个Robotaxi尚未解决的结构性痛点:没人开车。
公交司机短缺是全球性难题。欧洲、北美多国公交司机岗位缺口普遍达到15%至25%,中东很多城市公交司机几乎全部依赖外籍劳工,招募成本持续走高。日本多个城市因驾驶员不足而被迫缩减公交班次。Robobus的规模化应用,恰好对准了这个刚需。它不是在与人类司机竞争,而是在填补一个正在扩大的空白。
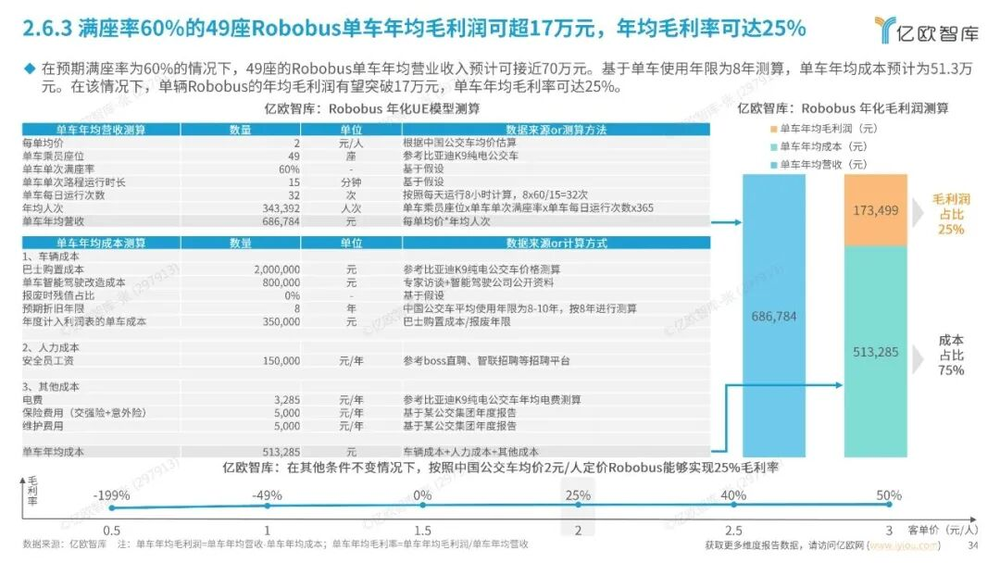
亿欧智库的研究显示,在预期满座率60%的情况下,单辆49座Robobus年均营业收入预计接近70万元,年均毛利润有望突破17万元,毛利率可达25%。这个数字看似不高,但它的意义在于——这是正毛利,是在没有大规模补贴依赖下实现的正毛利。
贵阳“奇遇环线”项目提供了一个更激进的样本。该项目单车有效运营日日均营收916元,其中移动KTV主题车型单日营收峰值高达2600元;单车日均综合成本400至450元,涵盖车辆折旧、充电能耗、保险、云端监控及现场运维人力摊销,运营利润率超过40%。
40%的运营利润率,放在整个自动驾驶行业里,是一个近乎不可思议的数字。
从景区到机场,场景的多样性远超想象
Robotaxi的商业逻辑是“替代出行”——让用户放弃私家车或网约车,选择无人驾驶出租车。这要求Robotaxi在体验和成本上同时击败已有的成熟方案,门槛极高。
Robobus的商业逻辑则不同。它不是替代,而是嵌入。
Robobus最容易被忽视的优势,是它能够适配的场景远比Robotaxi丰富。城市微循环公交只是其中一种。在文旅场景中,自动驾驶巴士正在成为景区接驳的新基础设施。日照万平口景区自动驾驶巴士接驳环线全长约4.3公里,串联景区核心资源与周边配套,每30分钟一班,单程运行约20分钟,精准解决了游客从酒店到景区的“最后一公里”痛点。蘑菇车联的MOGOBUS此前已在大理环洱海生态廊道、青海湖景区等国家级景区投入运营,累计在20余个城市落地,行驶里程超过500万公里,服务超20万人次。
机场是另一个高价值场景。文远知行两辆Robobus在苏黎世机场正式取消车内安全员,实现完全自动驾驶运营,沿固定路线为机场员工提供日常通勤接驳服务,路线连接机场主楼和维修区,累计运营超过15000公里后完成纯无人验证。广州白云国际机场T3航站楼至地铁高增站的自动驾驶示范线路也已正式开通,双向发班,每30分钟一班,串联航站楼与地铁站。广州公交集团已投入自动驾驶巴士150辆,开通线路30条,累计行驶里程超277万公里,服务乘客超138万人次,始终保持零责任事故的安全记录。
园区通勤、跨境医疗接驳、大型活动接驳——宇通自动驾驶巴士已驶入北京、广州、郑州、重庆、南京等国内十余个城市,覆盖城市微循环、景区接驳、园区通勤、机场摆渡等场景。蘑菇车联在横琴开通的“琴澳医线”,则是国内首条服务于跨境就医场景的自动驾驶微循环线路。
场景的多样性意味着,Robobus不是在单一赛道上与Robotaxi争夺同一批用户,而是在公共交通的毛细血管中,逐个填补那些传统公交系统覆盖不到、或者覆盖成本过高的空白。
海外需求:一个被低估的增量市场
如果说国内Robobus的驱动力是公交系统的智能化升级,那么海外市场的驱动力则更加直接:缺人,缺得厉害。
日本政府设定了到2030年度实现L4级自动驾驶车辆普及1万台的目标,其中自动驾驶巴士是重要组成部分。但现实是,自治体层面的自动驾驶巴士实证实验,正因为“无法预见L4级社会落地前景”而相继被放弃,而“看不到2027年度实现L4级应用的可能性”是其中一个原因。需求的紧迫性与供给的缺口之间,形成了巨大的市场空间。
欧洲的情况类似。德国联邦交通部投入约1300万欧元支持“公共交通中的自动驾驶与网联驾驶”项目,慕尼黑交通公司计划从2026年秋季开始在慕尼黑城市交通中测试配备自动驾驶系统的MAN电动城市巴士。奥地利ÖBB Postbus也在2026年8月的欧洲论坛Alpbach期间启动了自动驾驶电动巴士的试点运营。但欧洲目前面临的一个核心障碍是:尚不存在获得欧盟型式认证的自动驾驶巴士,这是规模化部署的最大瓶颈。这个“认证空白”恰恰意味着,一旦中国企业的产品和运营经验被欧洲监管体系认可,市场空间将迅速打开。
中东的布局则更具战略意义。沙特将2026年定为“人工智能年”,引入RoboBus被视为“2030愿景”的重要组成部分,旨在将智能技术融入公共服务,改善朝觐者和游客体验,缓解城市交通压力。贵州翰凯斯的RoboBus已在沙特麦地那库巴清真寺园区启动自动驾驶项目,产品覆盖全球30多个国家和地区,在德国、日本、瑞士、意大利等汽车工业强国均有落地。阿布扎比则设定了到2040年智能与自动驾驶出行方式占全部出行25%的目标,并于2026年6月启动了中东及北非地区首个自动驾驶公共交通巴士试运行。
出海的故事已经有了具体的注脚。蘑菇车联与新加坡本土交通巨头康福德高巴士达成战略合作,其L4级自动驾驶巴士MOGOBUS已抵达新加坡,这是中国自动驾驶巴士首次规模化接入发达国家由交通运营商主导的公共出行运营体系。双方还进一步拓展企业通勤、园区服务、学校接驳等场景,将模式边界从公共刚需服务向更广阔的商业化增值服务延伸。
爱分析的报告显示,2024年全球自动驾驶巴士市场规模为18亿美元,预计2029年将达到50.9亿美元,年复合增长率23.1%。而中国客车出海的下半场,正在从“卖电动大巴”变成“输出一整套自动驾驶巴士的系统能力”。
从电动化到智能化,不是选择题
2026年,中国新能源公交车的渗透率已经达到99.7%,电动化进程领跑全球。但电动化解决的是动力问题,没有解决运营问题。司机还是缺,人力成本还在涨,安全风险还在人为操作中积累。
深圳的动作具有标志性意义。295辆中通H11E高阶安全辅助驾驶纯电动客车陆续交付深圳巴士集团,这是国内客车领域首次实现高阶安全辅助驾驶产品的规模化落地。深圳在新一批新能源公交采购中,率先将高阶安全辅助驾驶纳入标配要求,从政策规划直接转化为采购标准。这批车辆配备高算力车载域控,搭载激光雷达、毫米波雷达、超声波雷达、双目相机、DMS摄像头等多类感知设备,实现全域智能预警和全向智能主动干预等十几项安全防护功能。
这不是孤立事件。宇通自动驾驶巴士已在国内26城运营,累计行驶里程突破1800万公里,保持安全运营零重大事故。2026年开年以来,全国多地密集启动智能网联公交与L4自动驾驶车辆招标采购,已开标及待开标项目总金额超8亿元,涵盖车辆采购、平台建设、长期运维服务等全链条需求。
深圳作为国内首个实现公交全域电动化的城市,其选择具有风向标意义:当电动化完成之后,下一个采购周期里,公交公司看的不是电池续航,而是智能驾驶能力。
国内公交系统的逻辑是清晰的:电动化已经完成了硬件替换,但运营效率的提升、司机缺口的填补、安全水平的跃升,需要智能化来完成。Robobus不是公交系统的“替代品”,而是公交系统在完成电动化之后的“下一步”。
从“能跑”到“能赚钱”
2025年,Robobus在中国落地的主要场景已经清晰分化:城市微循环公交、景区接驳、园区通勤、机场摆渡、跨境医疗接驳,以及大型活动的高规格接驳服务。
在海外,场景同样在快速扩展。苏黎世机场的纯无人运营证明了Robobus可以在发达国家核心交通枢纽实现商业化运营。新加坡《2040陆路交通总体规划》明确将自动驾驶作为公共交通升级的核心战略,证明了Robobus可以接入发达国家日常公共交通骨干网络。沙特麦地那的落地证明了Robobus在中东高端公共服务场景中的适应性。
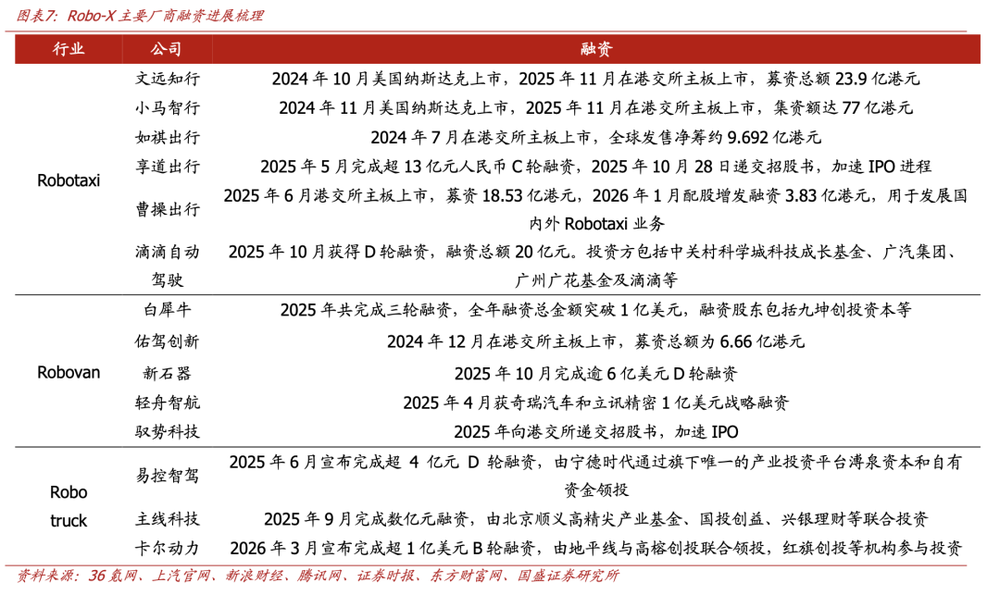
2026年第一季度,国内五大Robo-X核心场景——Robotaxi、Robobus、Robovan、Robotruck、Robosweeper——均已实现全无人商业化运营。与Robotaxi相比,Robobus的落地规模仍有差距,早期线路也曾集中在封闭园区和景区。但这恰恰说明它尚处商业化早期。如今,Robobus的运营边界正快速扩展到城市微循环、机场摆渡、园区通勤、跨境医疗接驳等更多真实场景。场景的多样性与需求的确定性,决定了它的未来潜力更大、更稳,也更可持续。
重估的逻辑
Robobus的价值远不止“更早赚钱”。它代表了一种被长期低估的自动驾驶落地范式:不追求场景的无限开放,而是追求场景的深度可控。
在这个范式下,技术难度是可管理的,商业模型是可预测的,规模扩张是可复制的。当国内公交系统从电动化迈向智能化,当海外市场因司机短缺而向自动驾驶巴士敞开大门,Robobus面临的不是“能不能做”的问题,而是“能做多快”的问题。
重估Robobus,不是因为它比Robotaxi更性感,而是因为它比Robotaxi更诚实。它不承诺颠覆一切,只承诺在确定的场景里,用确定的技术,解决确定的问题。
在一个资本泡沫逐渐退潮的行业里,这种诚实本身就是最稀缺的价值。