本文来自微信公众号: 职业餐饮网 ,作者:旖旎
永和大王、宏状元、添好运要被“打包”赴港IPO了!
为什么说是“打包”,因为这些品牌同属一个母公司——快乐蜂。
近日,快乐蜂的一则IPO引发餐饮圈关注,它正式拟拆分旗下国际业务主体JFCI赴港上市。而这其中国际业务最大的海外战区,就是“中国市场”。
而且就在8个月前,快乐蜂原本计划推动该业务赴美上市。此番改道港股的背后,是永和大王、宏状元等老牌快餐品牌在中国市场遭遇内卷承压、利润下滑、加盟拓展不及预期的现实困境。
但想寄希望于资本市场输血破局,但资本化从来不是走出困境的解药。
批量“收编”中国餐饮品牌,如今打包赴港IPO
很多人对快乐蜂感到陌生,但在餐饮圈,它是名副其实的“并购狂人”。
这个由菲律宾华人陈觉中于1975年创立的餐饮集团,靠着炸鸡在本土称王,早在1993年就登陆菲律宾证券交易所,开启了资本运作之路。
上市后的快乐蜂并不满足于本土称霸,而是拿着资本市场的资金,在全球范围内开启“买买买”模式,其中尤其青睐中国市场:
2004年,“永和大王”成为快乐蜂收购的第一个海外核心品牌。这个主打豆浆、油条、饭团等国民刚需餐品的台式快餐品牌,凭借平价便捷和中式快餐的清晰定位,在中国市场扎根已超二十年,目前门店超过530多家,是快乐蜂中国业务的绝对主力。
2008年,快乐蜂又将北方粥品连锁品牌“宏状元”全资纳入麾下。宏状元聚焦社区粥品刚需,门店约30余家,主要集中在一线及新一线城市,虽然体量不大,但在北方市场积累了稳定的社区客群。
2021年,快乐蜂再度出手,将源自香港的米其林港式点心品牌“添好运”收入囊中。添好运以“平价米其林”著称,定位中高端点心快餐,全球84家门店,但大陆市场近年收缩明显,发展不及预期。
二十年下来,快乐蜂通过三笔关键收购,在中国市场布下了一盘横跨快餐、粥品、点心的棋局。
但如今,这套海外资产组合,即将迎来一次重大重组。
根据分拆方案,快乐蜂要将菲律宾以外的全部国际业务打包进JFCI,涵盖永和大王、宏状元、添好运以及自有品牌Jollibee等,独立赴港上市。
为什么急着“分家”?
核心原因是本土与国际业务的严重失衡。
截至2026年6月末,快乐蜂全球超一万家门店中,国际市场占了近七成(7251家),但贡献的利润却仅占集团36%。
一边是低增长、高现金流的菲律宾本土业务,一边是高扩张、利润单薄的国际业务。
合并报表之下,海外扩张带来的巨额折旧摊销,直接拖累了集团整体业绩——2026年上半年快乐蜂归母净利暴跌近40%,股价年内最大回撤27%,甚至被移出了MSCI指数。
资本市场的用脚投票,倒逼快乐蜂必须把这块“拖油瓶”的国际业务剥离出去,单独赴港上市融资。
老牌快餐惨遭“滑铁卢”,想用资本“救火”?
永和大王、宏状元属于国内第一代中式快餐代表。
二十年前,中式连锁供给稀缺,标准化的出餐、稳定的品质,让它们吃到时代红利。
但如今行业环境早已变了天,粉面、米饭快餐新品牌层出不穷,价格战愈演愈烈,现炒现做烽烟四起,顾客群体迭代,老牌快餐面临品牌老化的难题。
这些年,宏状元、永和大王等品牌做过产品迭代、门店模型改造、全面转向加盟等多重尝试,却依旧没能跳出增收不增利的怪圈,此次的拆分赴港IPO,更像是一场被动的资本“救火”。
1、赛道极度内卷:永和大王、宏状元们陷入“增收不增利”泥潭,进退两难
之所以要拆分赴港上市,有一部分来自中国业务的停滞不前,甚至是“拖后腿”。
2026年二季度,快乐蜂中国业务系统销售额同比上涨12.4%,但息税折旧摊销前利润(EBITDA)却同比暴跌72.8%,对集团利润贡献仅剩下1%。
门店越开越多,营收规模往上走,利润却大幅缩水——这是摆在永和大王、宏状元、添好运三大品牌面前最棘手的问题。
永和大王作为主力,处境极具代表性。为应对中式快餐赛道的激烈内卷,品牌被迫“以价换量”,推出大量优惠套餐。一份宫保鸡丁饭加豆浆只卖9.9元,客单价持续下探,依靠降价勉强拉动门店销量。
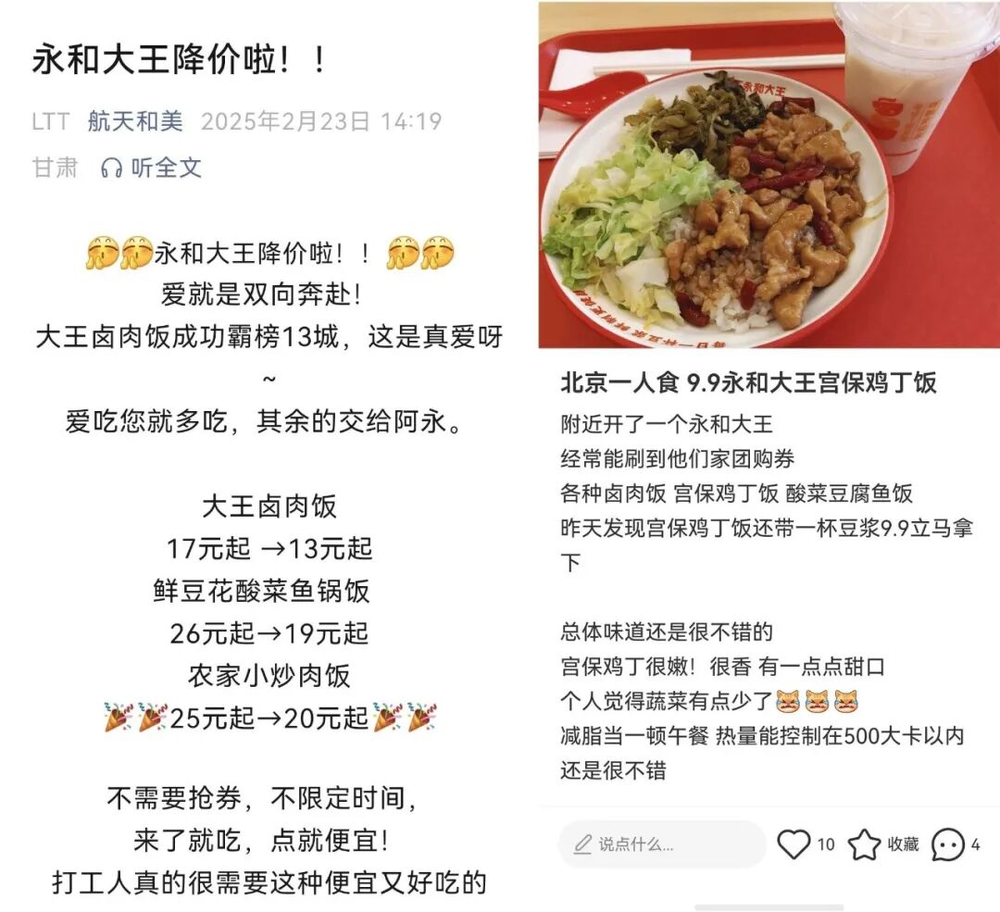
但房租、人工、食材成本刚性上涨,价格下调直接挤压利润空间,永和大王陷入了“降价抢客流、利润被吃掉,涨价又流失顾客”的两难处境。
更致命的是,永和大王对外卖平台的依赖度极高。大部分门店营收三分之二以上来自外卖,部分甚至高达80%-90%。平台抽成、满减补贴、竞价排名,层层扒皮之下,本就微薄的利润被进一步侵蚀。
相比之下,宏状元聚焦社区粥品刚需,体量不大(30余家店),在快餐红海中缺乏规模优势,品牌声量渐弱,几乎被市场遗忘。
而曾被寄予厚望的添好运,大陆市场几乎停滞,深圳公司已注销,仅剩16家合资门店,系统销售额大跌26%。
三大品牌,各有各的难。快乐蜂在中国攒了二十年的这张牌桌,如今没一张牌能打得出彩。
2、“1年半回本、50万开店!”试图用加盟模式来寻求破局
当然,快乐蜂也曾试图用别的方法自救,想用全面押注轻资产加盟来缓解,试图和其他快餐小吃品牌、咖啡品牌、茶饮品牌等抢加盟商。
过去永和大王直营占比偏高,现在集团明确战略,大举转向加盟模式。
2026年第一季度,永和大王推行高回报的“超值加盟模式”。在该新店模式下,投资回报周期也从原来的2.5-3年缩短至约1.5年,单店投资额从原来的80万元左右大幅下降到50万元以下,在某些情况下甚至低于50万元。
逻辑很清晰:通过降低加盟门槛,快速放大门店规模,甩掉直营重资产包袱,依靠加盟费、供应链供货赚取稳定收益,改善整体利润水平。
但现实是,如今的加盟赛道早已今非昔比。茶饮、快餐多个赛道极度内卷,它们牢牢抓住加盟商资源,供应链扶持、品牌流量、回本模型都极具竞争力,加盟商选择变得更加理性,不再盲目迷信老牌IP。
3、资本上市不是万能解药,老牌快餐突围道阻且长
当经营层面突破乏力,资本化就被寄予厚望。
但目前快乐蜂拆分的国际业务部分还处于拟上市阶段,能否成功登陆港股仍是未知数,当下餐饮赛道赴港上市门槛走高,不少快餐品牌都在此遇阻,像是老乡鸡、老娘舅的资本化之路就一波三折,至今都未上市成功。
即便上市成功,挑战依旧存在。上市的确可以带来资金、品牌背书,给加盟扩张提供加持,但资本市场只会放大优势,不会掩盖经营短板。
纵观餐饮行业过往案例,不少老牌连锁企业登陆资本市场之后,依旧要直面品牌老化、竞争内卷、单店模型疲软的固有难题。资本能够提供弹药,却不能直接解决产品、客流、盈利的底层问题。
职业餐饮网总结:
永和大王、宏状元们,属于时代造就的中式快餐样本。
它们的困境,也是一大批国内老牌连锁餐饮的共同缩影:曾经踩中行业空白期快速崛起,拥有深厚品牌沉淀。
但当行业进入存量厮杀,新品牌、新模式不断涌现,如果产品力、用户心智、门店模型不能同步迭代,就很容易陷入规模增长、利润失血的困局。
拆分业务赴港IPO,是快乐蜂的一次战略突围。但对于永和大王、宏状元而言,上市只是一个节点,绝非终点。
未来真正的考验在于:能不能完成品牌焕新,抓住新生代消费者,倘若经营基本面没有实质改善,就算成功登陆港股,也很难走出当下的内卷泥潭。