本文来自微信公众号: 南亚研究通讯 ,作者:戈萨尔·辛格,编译:黄耀萱,原文标题:《编译 | 印度光伏疯狂扩产,真的抢走中国产业了吗?》
编者按
本文以中国互联网热议印度光伏“抢走”产业为切入点,指出中国光伏产业长期面临严重产能过剩,国内企业在价格竞争与利润下滑的双重压力下持续拓展海外市场,向印度出售生产设备并输出相关技术与产能。与此同时,印度借助生产挂钩激励计划、进口关税和本地制造准入等政策加快产业本土化,逐步从中国光伏产品的“买家”转变为潜在竞争者。作者认为,中国国内已开始警惕产业能力外流,并担忧类似路径向储能、动力电池乃至电动汽车等领域延伸。需要注意的是,本文的材料选择与叙事框架带有较强的印度立场预设。不同层面的中国观点在转述中也存在一定混合。文章虽点出中国产能过剩这一关键问题,但将中国取消光伏产品出口退税等政策与阻止印度获取中国产业能力直接挂钩,仍有过度归因之嫌。与此同时,印度光伏产业虽扩张迅速,却呈现明显的“组件强、上游弱”特征,在产业链完整性方面与中国仍有较大差距。因此,其潜在竞争效应值得关注,但现阶段尚不宜夸大其对中国光伏产业的替代能力。南亚研究通讯特编译此文,以供读者批判参考。
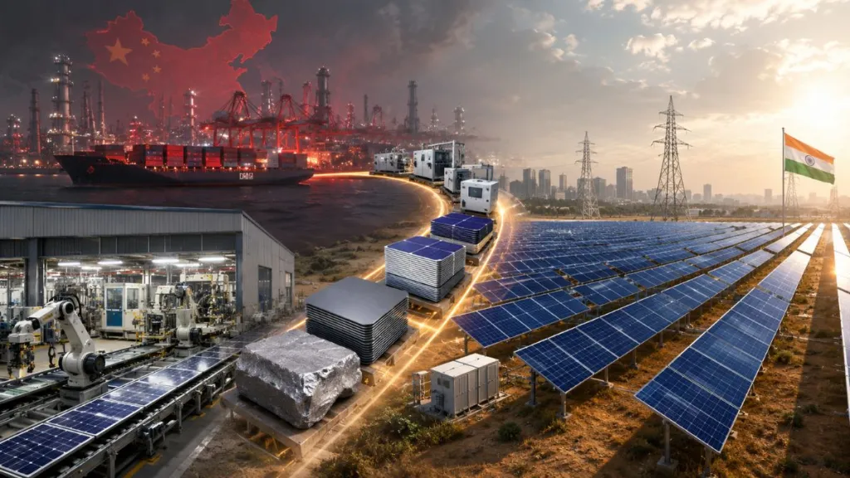
中国国内围绕印度光伏领域取得成功的讨论,折射出更深层的焦虑:印度承接中国产业、资本与供应链的能力正在增强。
近日,中国互联网上关于印度再次从中国“抢走”产业的消息引发热议,这一轮焦点落在光伏行业。据称,印度光伏组件产能从2018年不足10吉瓦(GW)一路飙升至2026年的172吉瓦,8年间增至原来的17倍以上,几乎与全球年度新增装机规模持平。与此同时,中国头部光伏企业自2023年第四季度起,接连出现创纪录亏损,累计亏损达数百亿元人民币,陷入史上最严峻的亏损泥潭。
2025年,中国15家光伏上市企业中有11家报告亏损,总额约500亿元人民币。其中,TCL中环、晶科能源、隆基绿能、晶澳科技和天合光能五家龙头企业亏损总额超过280亿元。恰在此时,一则消息引发国内舆论高度关注:印度从2000年代的光伏净进口国,转变为“全球第二大光伏组件与手机制造国”。这种“印度繁荣、中国受挫”的反差叙事,迅速在中国社交媒体成为热点。在中国公众舆论看来,这场产业格局的剧烈转变被直接归因于来自中国的技术输出。中国企业也因此遭到激烈批评,被指责“资敌”。
一、印度崛起令中国警惕
中国光伏业内人士仍怀念中印光伏企业关系相对单纯的那段时期:中国负责生产,印度负责消费。2000至2015年间,中国对印度累计投资仅12.4亿美元,占印度吸纳全球投资总量的比重不足0.5%。彼时对中国来说,印度仅仅是中国产品的下游采购方。但根据中方研判,近年形势开始转变:印度推出“印度制造”(Make in India)倡议,并配套出台多项举措:一、生产挂钩激励计划(PLI),鼓励企业赴印建厂;二、基本关税制度(Basic Customs Duty,BCD),对进口组件加征关税,倒逼企业本地化生产;三、参与政府项目,产品与厂商必须被列入“获批型号与制造商清单”(Approved List of Models and Manufacturers,ALMM)。
其结果是,印度组件产能随之暴涨,与此同时,中国光伏组件对印度直接出口规模大幅缩水:由2020年的8.2吉瓦降至2024年4.5吉瓦,2025年进一步回落至2.1吉瓦。整体来看,中国光伏产品全球出口额已连续两年同比下滑;2025年1—10月出口额为244.2亿美元,同比下降13.2%。国内观察人士认为,背后原因是印度在第三方市场的竞争持续加剧。故而,有一种说法称“印度借助中国的资本、设备、技术与工程师搭建起一套产业体系,本质上用来和中国竞争”,这一论调令中方感到强烈不满。
二、中国企业为何仍在转向印度?
多数中国观察人士认为,中国光伏企业明知风险仍持续向印度出售设备,并非缺乏战略远见,而是别无选择。
中国企业困境的核心根源在于光伏行业严重的产能过剩。举例来说,组件环节中国产能据称超过1100吉瓦,而全球需求仅600吉瓦;多晶硅领域,中国产能350万吨,全球需求仅140万吨,供给过剩幅度逾100%;硅片环节产能超850吉瓦,需求为550–600吉瓦,产能利用率仅40%。受巨量产能过剩影响,组件行业开工率普遍低于60%。不少企业每销售一瓦产品都面临亏损,售价早已跌破生产成本。
除此之外,2025年银价涨幅超一倍,叠加下半年多晶硅价格自低位反弹,进一步放大成本与售价之间的缺口。行业仿佛陷入营收上行、利润停滞的恶性循环:组件价格跌破每瓦0.7元人民币成本线,部分企业进入负毛利率阶段。
在这片竞争惨烈的市场里,国内产能扩张空间已基本耗尽,厂商订单量急剧下滑。对这些企业而言,来自印度的订单几乎就是救命稻草。据报道,向印度出售整套产线的毛利率可达35%以上,远好于在国内亏本出货。中国观察人士指出,单个企业的生存本能催生了“集体行动困境”,进而推动供应链向印度外溢。
三、中国希望堵住产业外流的缺口
部分中国观察人士认为,中国仍有机会堵住这一缺口、扭转当前趋势。毕竟,印度目前还只是一个“超级组装厂”:据称其多晶硅产能仅约2吉瓦,超过90%的需求依靠进口;硅片产能尚处在起步阶段,电池片产能约30吉瓦,还不足其组件产能的六分之一。单晶炉、PECVD镀膜设备等光伏核心生产设备的进口依存度仍高于85%。此外,印度组件出口高度依赖美国市场,极易受到“特朗普2.0”关税政策冲击。他们判断,印度这种失衡的产业结构,短期内尚不具备对中国形成系统性威胁的能力。
与此同时,中国政府已经采取一系列措施:将光伏组件生产设备纳入《两用物项和技术进出口许可证管理目录》,并自2026年4月1日起取消光伏产品出口退税。这套政策预期能在一定程度上缓解国内行业内卷,进而阻碍印度未来从中国获取最新一代产线设备。中国战略界也呼吁国内企业摒弃“短期生存优先于长期产业安全”的策略,停止内耗与价格战,向价值链高端攀升,以此维持竞争优势。
放到更宏观的层面看,令中国愈发警惕的是,印度近年借助产业政策、资本与地缘政治条件培育本土产业,逐步展现出承接源自中国的整条供应链转移的能力。
中国战略界担忧,储能、动力电池产业或将重蹈光伏的覆辙。他们认为,印度的政策短期会让中国电池厂商获利丰厚,但数年后,光伏产业外迁的一幕很可能在储能领域重演。他们警示,倘若不及时采取充分对策,中国电动汽车乃至半导体设备领域未来也将面临同类风险。
中方越来越认为,印度正在借鉴中国自身的发展经验,只是留给印度的时间窗口更短。为此,中国近期已在世贸组织就印度针对太阳能电池、组件及信息技术产品的相关措施提起诉讼。
但令中国深感忧虑的是,国内经济仍是自身的“阿喀琉斯之踵”:在内需疲软背景下,结构性产能过剩难题尚未找到简易解法,造成多个重点行业轮番上演惨烈的价格血战。
作者简介:安塔拉·戈萨尔·辛格(Antara Ghosal Singh),印度观察家基金会研究员,曾任《印度时报》和《德干纪事报》集团的记者,其研究领域包括中印关系、中印美三角关系以及中国外交政策等。
本文编译自印度观察家基金会2026年6月1日文章,原标题为From Consumer to Competitor:How China Views India's Photovoltaic Rise,原文链接:https://www.orfonline.org/expert-speak/from-consumer-to-competitor-how-china-views-india-s-photovoltaic-rise