本文来自微信公众号: 青澄财经 ,作者:青炯,编辑:六子
把智驾芯片价格打下来的玩家,最终也要面对价格被打下来之后的自己。
最近,地平线发布2026年中期业绩。营收20.55亿元,同比增长32.9%;净利润37.84亿元,同比实现扭亏为盈。
数据还在增长,但市场不买账。天眼查显示,地平线于2024年在香港上市。其股价从2025年9月高点的11.32港元到现在的4.25港元,不到一年跌去超六成,市值蒸发超千亿港元。
背后的核心问题在于,地平线用智驾平权换来了份额和增长,但平权的代价正在显现。
01
「财报里的隐忧」
先看行业大环境。
2026年上半年,整个智驾芯片行业都在经历价格战,车企年降要求越来越高,芯片厂商的业绩普遍承压。在这样的背景下,地平线上半年32.9%的营收增速单看不算差,但放在更长的时间维度看,增速回落的趋势很明显:2024年营收增速53.6%,2025年57.7%,到2026年上半年降到32.9%。
再看利润端。
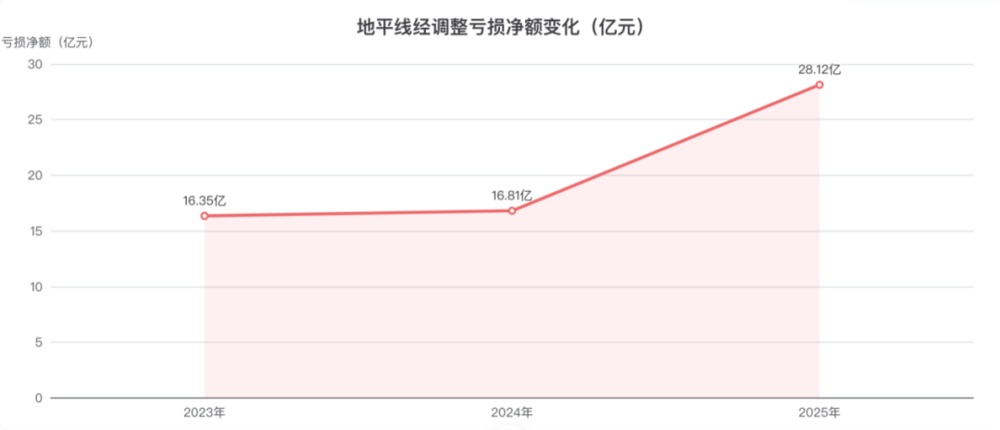
地平线经调整亏损净额从2023年的16.35亿元,扩大到2024年的16.81亿元,2025年大幅增加到28.12亿元,同比增长67.3%。
*图源互联网
今年上半年账面净利润37.84亿元,看起来是扭亏为盈了,但这个盈利主要来自向大众CARIAD发行的可转换借款,因股价波动产生的公允价值变动收益,和主营业务没有关系。剔除这些项目后,经调整亏损净额16.71亿元,同比扩大25.4%,亏损还在扩大。
研发投入方面,智驾芯片本身就是一个重研发的行业。英伟达一年研发投入几百亿美元,国内其他厂商也都在砸钱抢人才。地平线今年上半年研发投入27.55亿元,比同期营收还高出7亿元。
对智驾芯片企业来说,技术迭代快,不持续投入研发就可能被竞争对手拉开差距。但问题在于,当营收增速放缓、利润承压,这样的高投入究竟能换来多大的增长?
毕竟,烧钱的直接结果就是账上现金在快速减少。截至今年6月底,地平线现金及现金等价物149亿元,比2025年底的202亿元少了53亿,半年降幅超过26%。按照目前的烧钱速度,账上的钱还能撑多久,是个现实问题。
更麻烦的是,卖出去的货,钱也没完全收回来。地平线的应收账款从2025年底的17.6亿元涨到2026年上半年的24.3亿元,半年增长37.9%,超过同期32.9%的收入增速。应收账款余额,相当于上半年营收的1.2倍。
也就是说,公司卖了半年的货,大部分钱还没收回来。回款速度在变慢,这本身就是一个值得警惕的信号。
02
「增长质量的追问:平权的代价」
财报为何存在隐忧?根源在于其最核心的战略选择:智驾平权。
过去几年,地平线最重要的一张牌,就是把高阶智驾芯片的价格打下来,让更多车企用得起。这个策略确实帮地平线快速打开了市场,出货量从2024年的约290万套,涨到2025年的401万套。但规模做起来之后,代价也开始显现。
第一个代价,是降价换规模的边际效应在递减。
征程6把价格打下来之后,出货量确实上来了,但能降价的空间也越来越小。2025年全年出货量增速还有38.8%,到2026年上半年就降到12.1%,一年降了26个百分点,营收增速也跟着下滑。这说明靠继续降价来换取增长,已经没有以前那么有效了。
第二个代价,是硬件降价直接压缩了利润空间。
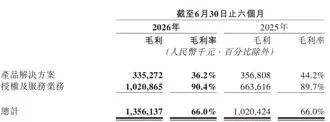
先看地平线综合毛利率的历年变化。2024年还有77.2%,2025年跌到64.5%,一年掉了近13个百分点。硬件业务也就是产品解决方案,是地平线的传统基本盘。其毛利率从2024年的46.4%降到2025年的34.5%,一年降了近12个百分点。降价抢份额,牺牲利润换规模,这也是其增收不增利的核心原因之一。
2026年上半年,地平线综合毛利率虽然小幅回升到66%,但这个回升主要靠高毛利的授权收入撑着,硬件本身的盈利能力并没有恢复。
*图源地平线财报
第三个代价,是价格竞争已经蔓延到账期。
整个汽车行业都在压供应商账期,车企对芯片厂商的议价权很强。很多厂商光降价不够,还要给客户更长的账期才能拿到订单,这也是地平线应收账款增速超过收入增速的原因之一。价格战不只体现在单价上,也体现在账期上,本质上都是在牺牲短期的财务健康来换市场份额。
这三个代价,都是财报里已经能看到的问题。还有两个更深层的风险,财报里看不出来,但影响同样很大。
第一个更深层的风险,是降价打开了客户自研的大门。
比亚迪就是一个典型例子。它是地平线最大的单一客户,天神之眼C大规模搭载征程6。但比亚迪自研4nm智驾芯片璇玑A3已于2026年5月发布并规模化量产,明确了自研芯片加自研算法的战略方向。一旦比亚迪大规模切换到自研芯片,地平线的基本盘将面临不确定因素。
头部车企自研芯片的趋势越来越清晰,蔚来、理想等都有相关动作。智驾是汽车智能化时代的核心差异化能力,芯片又是底层基础,对于头部车企而言,越是核心的能力,越倾向于掌握在自己手里。当头部车企研发能力越来越强,对外部芯片的长期依赖就可能下降,地平线等厂商受到的冲击就会上升。
*图源地平线官网
第二个更深层的风险,是价格策略的局限性越来越明显。
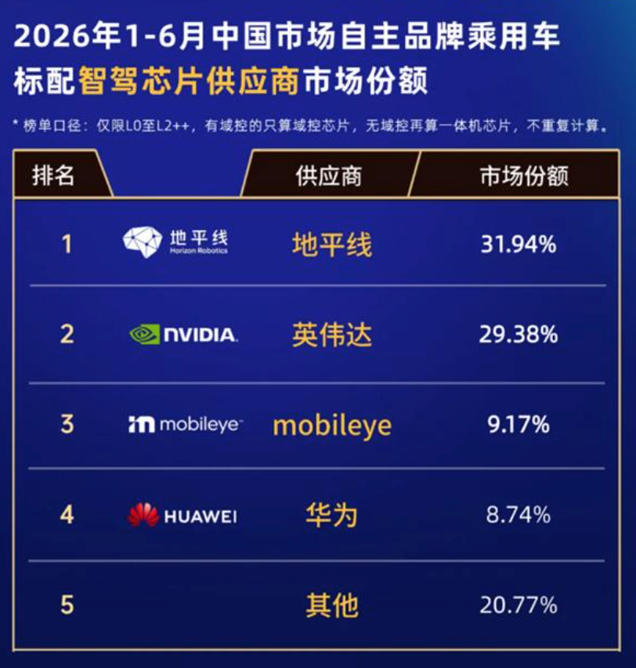
产业智库高工智能汽车显示,2026年1-6月中国市场自主品牌乘用车标配智驾芯片供应商中,地平线市场份额为31.94%,排在第一。英伟达29.38%,排名第二。这说明地平线的低价策略确实有效,尤其是在对价格敏感、追求规模的市场中。
*图源互联网
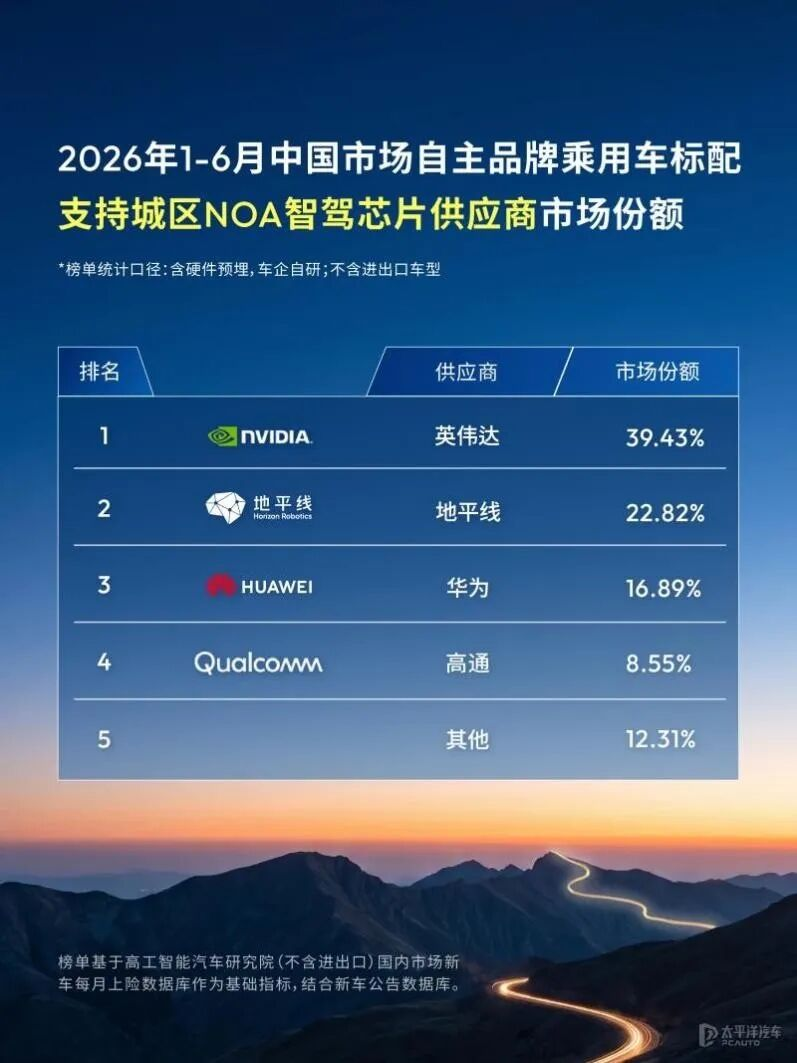
但到了城区NOA这样的高阶市场,格局就不一样了。高工智能汽车数据显示,在自主品牌城区NOA芯片市场,英伟达以39.43%排名第一,地平线22.82%位居第二,华为16.89%位列第三且在快速崛起。
*图源互联网
地平线在高阶市场拿到的份额不算低,但越往高阶走竞争就越不只是价格,而是算力、算法和生态的综合比拼,英伟达、华为和车企自研三方挤压,压力不小。
所以,真正值得关注的不是地平线还能不能继续拿份额,而是这些份额的价值有多大。中低阶市场价格竞争激烈,高阶市场又需要更强的综合能力,地平线过去靠价格换规模的打法,还能支撑它走多远?
03
「第二增长曲线能否接棒?」
如果说平权让地平线赢得了规模,那么接下来它需要解决的,就是如何摆脱平权带来的约束。
目前摆在面前的主要有三条路:授权、HSD和出海。
先看授权。
这门生意毛利率高,但增长逻辑和硬件完全不同。硬件是卖一颗赚一颗,授权是把BPU架构和工具链打包给客户,收一笔授权费,后续再按出货量收少量版税。
其中有两个问题值得注意。一是授权收入里一次性费用占比多少,财报没拆分清楚。如果大头是一次性收入,那明年的增长还得看新客户拓展,确定性不如跟着出货量走的硬件。二是有能力做架构级开发的车企本身就很少,这个客群比买成品芯片的客群窄得多,授权业务的天花板可能比想象中低。
真正决定这门生意能走多远的,不是现在卖了多少套授权,而是这套架构能不能形成足够的粘性,让客户用了就不愿意换。ARM长期收授权费靠的是全球开发者生态,地平线的BPU生态还年轻,切换成本够不够高,还需要时间验证。
HSD则是另一种打法。
2025年底量产后,地平线开始从卖芯片往芯片加方案走,希望通过更深地介入算法和系统集成,提高单车价值量。但方案生意和卖芯片不是一回事,进入方案层后,客户看的不只是芯片性能和成本,还包括算法、系统能力和最终落地效果。与此同时,地平线既给车企卖芯片,又自己做方案,在部分业务上可能与原有客户形成竞争。
所以HSD真正要证明的,不只是方案能不能卖出去,而是地平线能不能在做大方案业务的同时,处理好与客户之间的关系。
*图源地平线
出海则提供了另一块增长空间。
目前地平线已经拿下24个品牌、近60款出口车型定点,海外业务也从中国品牌延伸到大众、丰田等合资及全球车企体系。随着中国车企加速出海,地平线确实有机会把国内积累的产品和生态优势带到更大的市场。
但出海不是简单把国内业务复制到海外。英伟达、Mobileye等厂商已经深耕多年,国际车企的供应链认证周期更长。接下来真正值得观察的,是地平线能不能从跟随中国车企出海,进一步拿到更多国际主流车企的稳定量产项目。
授权解决收入模式,HSD解决单车价值,出海解决市场空间。这些业务能不能真正形成下一阶段的增长支柱,还要继续验证。
三条路背后,是一个更根本的共性问题:地平线凭什么让客户长期留下来?算法优化和成本控制都是地平线的优势,但优势不等于护城河,真正的护城河是让客户用了之后不愿意换。
在车企自研增强、芯片价格竞争加剧的情况下,地平线需要证明的不是还能不能增长,更是能否找到一种更赚钱、更持久、也更难被替代的增长方式。