本文来自微信公众号: AI物燥 ,作者:沈子嫣,编辑:吕鑫燚
出货量暴增、支付破冰、资本回潮。
一个被冷落了半个世纪的品类,在2026年迎来了自己的成人礼。
外骨骼是个老概念。在很长一段时间里,它主要待在医院、工厂和一些专业场景里,帮患者重新练习站立和行走,替工人的腰背分担重量。
今年开始有些不一样。
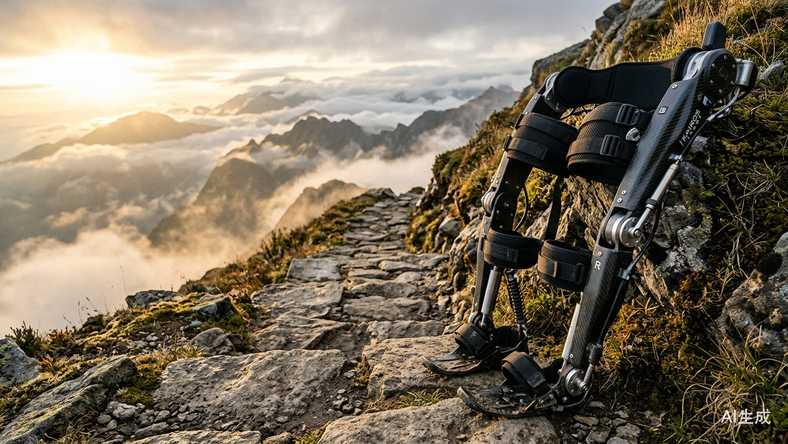
5月,1.8公斤的碳纤维外骨骼跟着AGA探险队登上珠峰;到了夏天,泰山、华山、南岳衡山、恩施大峡谷等景区已经可以租一副“机械腿”上山,ChinaJoy和WRC也把它带进了普通人的体验区;9月的柏林IFA,消费级外骨骼又出现在主流消费电子展场。
一个过去需要被解释很久的产品,正在越来越频繁地被普通人穿到身上。
IDC数据显示,2025年中国外骨骼机器人市场规模超过16亿元,总出货量约2.6万台。医疗康复依然贡献着大部分收入,消费助力却已经占到72.8%的出货量,接近1.9万台。2026年上半年,智能外骨骼网络零售额同比增长458.4%。
程天科技联合创始人张继宇把2025年称作外骨骼的“消费端元年”,行业出货量从数千套走到了数万套。
对任何新物种而言,造出来只是序章。
真正的问题是,它能不能跨过自己的第一个市场,以及用什么姿势跨过去的。
你好,这里是「AI物燥」。
我们总想把身体的句号,改成一个逗号。
现代动力外骨骼的历史,从一件重达680公斤的庞然大物开始。
1965年,通用电气造出了人类第一台动力全身外骨骼Hardiman。这位“硬汉”确实力大无穷,一条机械臂举起了约340公斤的重物。但它自己也重达680公斤,并且直到项目终止,它都没学会用两条腿走路。
回头看,Hardiman像一个黑色幽默,人类想造一副帮身体省力的机器,先造出来一台让身体吃不消的机器。
此后的几十年一直没有放弃过这个构想。雷神的XOS、洛克希德·马丁的HULC前赴后继,统统停在演习场,续航、重量、人机协同和复杂环境适应始终难解。现实中特种外骨骼也因此逐渐走向更轻、更具体的任务,而那种覆盖全身、力量惊人的“动力装甲”,更多留在了《明日边缘》《极乐空间》等这样的电影里。
此后的几十年,这条技术路线逐渐分叉。
一部分走进汽车制造、物流、矿山等工业场景,把搬、抬、举这些动作里的负荷从人的腰、背、肩上移走。2018年前后,铁甲钢拳的腰部外骨骼进了德邦等物流企业的分拣线,替快递员的腰椎接住每天几千次弯腰;傲鲨智能同年成立,一路做到今天工业外骨骼的头部。这条线没有情怀可讲,一次腰肌劳损的工伤成本,远高于一台设备。
另一部分进入医院,用机器人帮助患者完成重复的站立、步态和康复训练。日本Cyberdyne的HAL读取皮肤表面的生物电信号,机器抢在腿动之前就知道人想动,那是"机器懂人"最早的雏形;以色列ReWalk在2014年拿到FDA许可,截瘫患者第一次把机器穿回了家。中国公司把这条路走成了纵深,程天科技2017年创业,用五年拿下医疗器械注册证,产品进了全国上千家医疗机构,累计服务超过91万人次。创始人王天说起动机只有一句话:"谁家没个老人?"
三类场景,一个共同点:需求先于产品存在。穿它的人都有"非穿不可"的理由。
特种必须负重,工人必须搬运,患者必须重新站起来。围绕"必须"两个字,产业把扭矩、助力比、续航卷了半个世纪,唯独没有认真卷过一个词,舒服。
而消费市场恰恰不讲"必须"。普通人没有任务,他随时可以选择不穿。
于是这个品类最深的悖论浮出水面,一副替身体减负的机器,得先往身体上加电机、电池、连杆和绑带。
想省力,先负重。
重量之外,还有闷热、勒压、异响、续航、穿脱、清洁以及旁人的目光。
因此外骨骼过去迟迟没有成为成熟消费品,价格只是其中一层。更深的错位在产品逻辑上,行业长期优化出来的是一台“完成任务的机器”,消费者需要的却是一件愿意反复使用的东西。
这也是为什么,医疗级外骨骼已经可以卖到医院,工业外骨骼已经进入生产线,消费市场却一直若隐若现。
京东零售具身智能业务负责人郑小丹今年在WRC上把话挑明了:"消费级产品必须回答用户'为什么买'的问题。"
这个问题,外骨骼被问了六十年,直到最近这道题才有了像样的答案。
答案是从一些很轻的东西开始的。
今年的外骨骼先学会了减肥。Hardiman近七百公斤,而9月柏林IFA的展台上,航墨的IRMO M1把碳纤维机身做到了1.17公斤,海尔给中老年女性做的"妈妈款"只有1.65公斤,也就三瓶矿泉水的重量。
更巧妙的是充电公司CUKTECH的展品,整台外骨骼直接插着自家充电宝跑,电池拔下来还能给手机充电。
外骨骼开始借用成熟消费电子的现成部件,这个动作本身比任何参数更能说明供应链的变化。过去三年为人形机器人建起来的电机、电池、减速器产线,红利正在外溢到这个"非人形"品类。
变轻只是入场券,真正难的是人机适配。
外骨骼真正困难的从来不是输出多大的力,而是判断人在什么时候、朝什么方向、需要多少力。
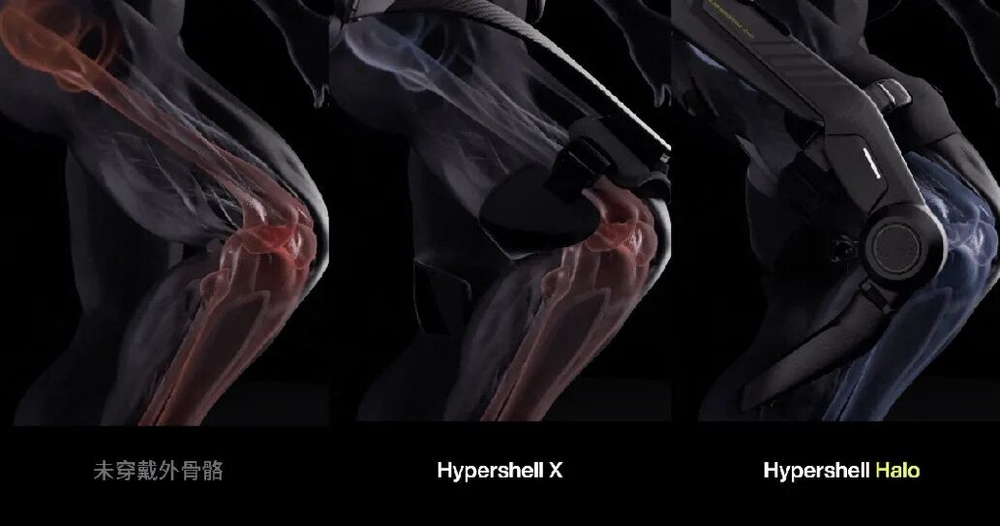
HAL当年靠读生物电信号猜,今天的机器靠一整套传感器加算法。极壳在IFA发布的全下肢外骨骼Halo,把电机从髋部一路铺到膝盖以下,30余个传感器配合HyperIntuition 2.0算法,官方数据是提前约0.2秒预判、每秒最多调整2500次。人还没上坡,机器已经准备好了。
AI物燥在WRC现场试戴各家产品时,这种差异能被身体直接分辨。迈步时,腿会被一股向上的力带着,抬脚明显轻了。腰架和绑带的存在却比较清楚。走直线比较顺,转身、停顿和改变步幅时,人会下意识寻找机器的节奏。
这也让“助力是否自然”变得比单纯的力气大小更重要。现场工作人员用一句“它帮了你,但你浑然不觉”,恰好点出了人机适配最理想的状态。
机器帮人走,还是人配合机器走,正在成为消费级外骨骼的一道分水岭。AI在这里做的,是让机器越来越懂人的运动意图。
技术松动了门槛,山岳景区则完成了更关键的一步。把“有用”压缩到一段人人都能理解的路程里。
消费者没有天然的外骨骼需求,所以产品必须先找到能把价值快速放大的场景,山是最理想的那个。
爬山会在几小时内集中制造疲劳,上坡时的助力也最容易被感知。如今全国已有超过50个景区提供外骨骼租赁,价格大多在80到200元,仅泰山红门、中天门、南天门三个点位就铺了约500台。
共享进一步把几千元的购买决策拆成一次低成本体验。于是,外骨骼最早跑通的消费市场,并不是先卖掉一台机器,而是按次出售几个小时的行动能力。
这种B2B2C模式顺手解决了新品类最麻烦的几件事:第一次使用门槛被压低,现场体验完成了参数教育,穿在游客身上的设备本身也是流动广告。
更隐蔽的一层价值,是场景改变了外骨骼的身份,医院里的机械腿容易让人联想到疾病,在景区穿上它,更像使用一件新潮户外装备。
但共享也把生意带进了运营端。换电、维修、损耗、景区分成和淡旺季都要重新算账。机器可以按次出租,商业模式却没因此变轻。
最后松动的是价格。
程天科技的无源EasyGo售价2599元,曾在上线后15秒售罄;肯綮科技用于景区的π系列约6980元;极壳新一代有源产品的国内售价覆盖6999元至13999元。北京、上海、江苏、山东、重庆、安徽等地也开始把部分外骨骼产品纳入消费补贴或适老化改造支持。
支付端在下沉。
BOM成本继续下降当然重要,价格却可能是四道坎里相对容易跨过去的一关。一次降价能带来订单,舒适、适配与安全才决定设备会不会被用到第二次。
当价格把更多人带到产品面前,产品的适配边界也开始暴露。
很多人看到外骨骼,会自然想到父母、老人和行动不便的人。大家对这个品类的想象空间足够大甚至已经跑到产品前面,但“走不动”并不是一种需求。爬山后的疲劳、年龄带来的肌力下降、关节疾病和神经损伤,需要的助力方式和安全边界完全不同。
新华社也提醒,消费级外骨骼不能替代医疗康养设备;Hypershell则直接把适用人群限定为能够独立行走、保持平衡的用户。
需求已经被点着,产品还接不住所有人。这大概是此刻这个行业最真实的位置。
轻量化让机器能够被穿上,算法让机器开始理解身体,景区和共享促成了第一次交易,价格也进入了消费市场可以讨论的区间。
2026年的外骨骼已经在回答普通人为何愿意试一次。接下来要回答的是,为什么还会有第二次?
跨过第一个市场之后,这个品类会长成什么样?从业者给出的方向出奇一致:消失。
9月的IFA给出了一幅有意思的图景。
极壳发布的Halo把动力关节从髋部扩展到髋、膝四处,使用超过30个传感器,整机约2.6公斤。外骨骼仍在追求更完整的身体控制,另一条路线却同时出现:Skip与始祖鸟合作的MO/GO把动力系统嵌进登山裤,Nike与Dephy则尝试把助力缩到鞋和脚踝附近。
今天的外骨骼还挂着腰架、绑腿和电机,一副迷你工业设备的模样,但演化方向已经很清楚。哈佛的软体外骨骼用织物和柔性拉索替代刚性骨架,肯綮在IFA强调“口袋级”,孙宽判断“外骨骼要成为人类的‘第二层衣服’,可能还需要10~20年。”
消费级外骨骼最后可能越来越不像今天的外骨骼。动力藏进裤子、护膝、鞋和腰带里,“机器”也会逐渐从用户的注意力里退下去。
形态需要退场,交互也一样。
理想状态里,用户不该背着一份说明书走路,坡度变了、人累了,机器应该自己知道。极壳给Halo配的AI助手Shelly已经能接管穿戴指导和助力设置,虽然今天它能做的主要还停留在回答操作问题,但方向清楚,AI的意义在于持续压缩人与机器之间的交互成本,让机器越来越少要求人主动适应它。
这让人想起海德格尔的锤子。他说过,一件好工具在使用中是"上手"的。钉钉子的人眼里只有钉子,只有当锤子不顺手了,人才会注意到锤子本身。工具的最高境界,是被使用者遗忘。
外骨骼要跨过的最后一道坎,恰恰是让自己从"被讨论的黑科技"退回到"被忘记的装备"。
市场也在悄悄分岔,而且未必再汇合。
景区里,它是按次计费的行动力服务,像雪具一样出租;山野里,它朝专业装备去,极壳Halo的创始版卖到15999元、只放200台,打法已经很像高端相机,探路者则干脆把户外圈几十年攒下的人群和渠道押了上去;银发家庭要的是一整套服务,海尔铺的200多个门店和体验点里,步态评估、穿戴适配、手把手教学占了大头。至于真正每天穿出门的产品,要求反而最苛刻,机器存在感要足够低。
肯綮科技营销总监栗建冰有句话可以放在这里作结:"外骨骼不是要替代人,而是要增强人。"四条岔路的产品,最后要回答的都是这一句话。
还有一件不那么浪漫的事正在浮出来,怎么衡量它到底有多有用。
今天每家都在讲省力、减负、降心率,测试条件却并不统一。IDC中国研究经理李君兰提到,真正的瓶颈在于能否让用户愿意长期使用。
未来更有价值的指标,可能是一周穿几次,一次穿多久,三个月后还有谁在穿,为什么退货,景区设备一天周转几轮,老人能不能独立穿脱。
参数证明它能够工作,长期数据才会说明它有没有进入生活。
2026年,机器人叙事里最响亮的词仍然是“替代”。替人进厂,替人送货,替人值守。
外骨骼给出了另一种答案。机器不必长得像人,也不必拥有一张脸,它只需要逐渐懂得人的身体。
一个新物种跨过第一个市场,靠的是千万个具体的瞬间,爬泰山的游客、重新抬腿的患者、登顶的探险者、终于落地的脚跟,以及重新跟上家人脚步的老人。
科技的高度,最终在普通人重新迈出的那一步里。
这一步,才是技术真正进入生活的尺度。