本文来自微信公众号: 骨朵网络影视 ,作者:GuDuo骨朵编辑部
截至八月末,在A股及港股上市的影视娱乐产业链各公司均已公布2026年半年报。
骨朵整理了20家相关企业的半年报数据,包括内容出品与制作、院线与影院放映、在线平台与流媒体、衍生与IP运营等类别,其中11家样本公司均出现亏损,仅有2家实现营收净利同步增长。
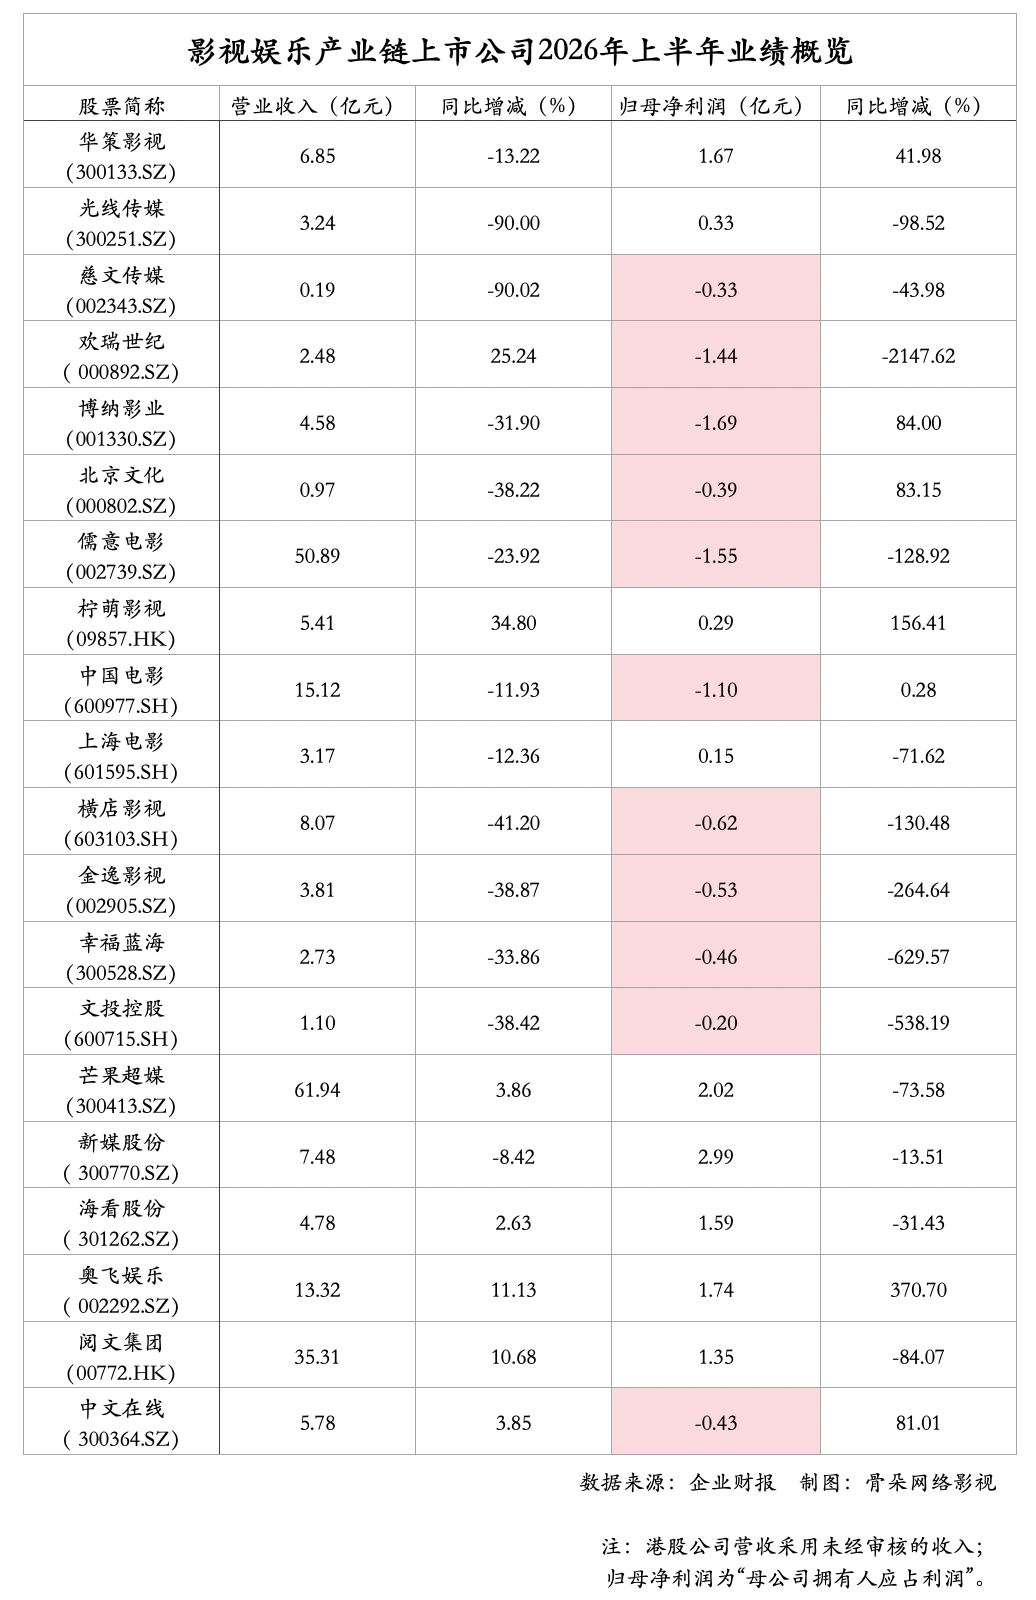
从财报数据中,既能发现大盘下行全行业的盈利压力,也能发现在“布局AI”与“IP开发”两条增量路径下,一些公司确实完成受众拓展、实现减亏,另一些公司仅完成业务的初步搭建,落到纸面的营收数据却并不乐观。
暑期档电影市场回暖,但“头部影片吸走大盘票房,中腰部影片生存空间进一步挤压”的市场生态集中暴露;《后西游记》带动涨停潮,但资本市场的短期情绪并不能说明AI行业的真实境况。
因此,对影视娱乐产业链上下游公司的判断,仍要回到对其财务数据及业务布局的审视之中。
电影剧集市场寒意未消,11家样本公司亏损
影视行业是否正在经历寒冬?对于这个问题,不同群体的体感并不一致。但落到统计数据上,中国电影市场规模跌至近十年低位,并不是夸张的修辞。
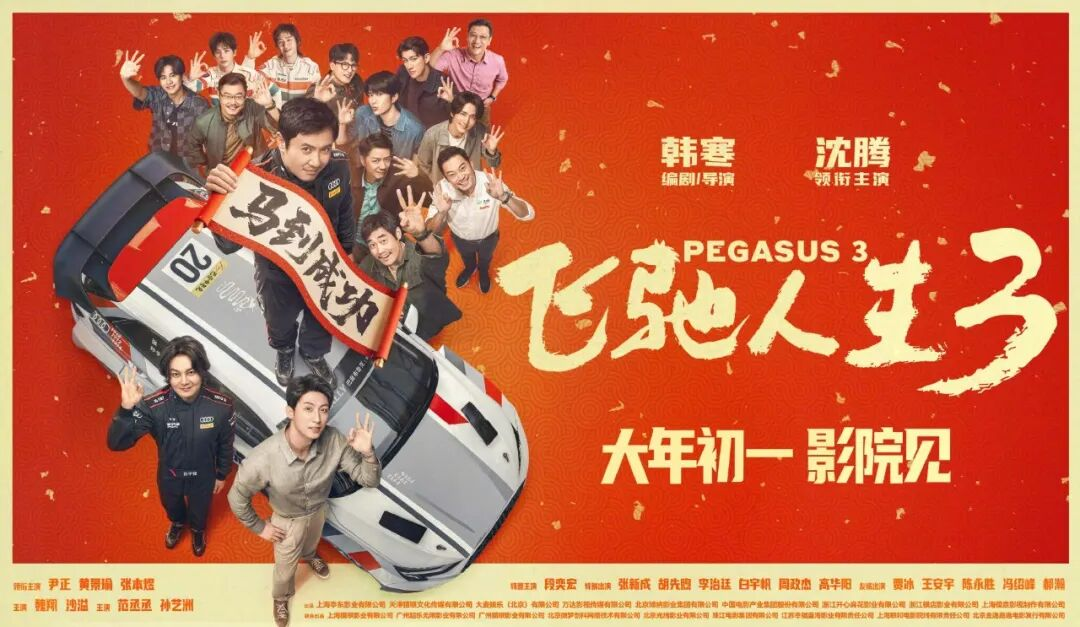
2026年上半年,内地电影总票房173.56亿元,同比下滑40.60%,仅略高于2022年同期票房成绩;观影人次4.22亿,同比下降34.2%。春节档的《飞驰人生3》及5月上映的《给阿嬷的情书》,虽然分别拿下44.2亿元及破20亿元的票房,但单部爆款对市场整体的拉动有限。
剧集方面,2026年上半年全网上新长剧合计274部,总量基本持平,国产全新剧集110部,同比减少27部,供给持续收缩。各长视频平台用户规模增长承压,均围绕微短剧加大布局力度。
在2026年上半年陷入亏损的11家公司中,慈文传媒、欢瑞世纪、博纳影业、北京文化、幸福蓝海、文投控股、中文在线7家公司延续2025年亏损态势;儒意电影、中国电影、横店影视、金逸影视4家公司由盈转亏。
头部电影公司的集体亏损,直接印证了电影市场的不景气;而具体到一家公司身上,单部影片的成败足以左右其财报盈亏。
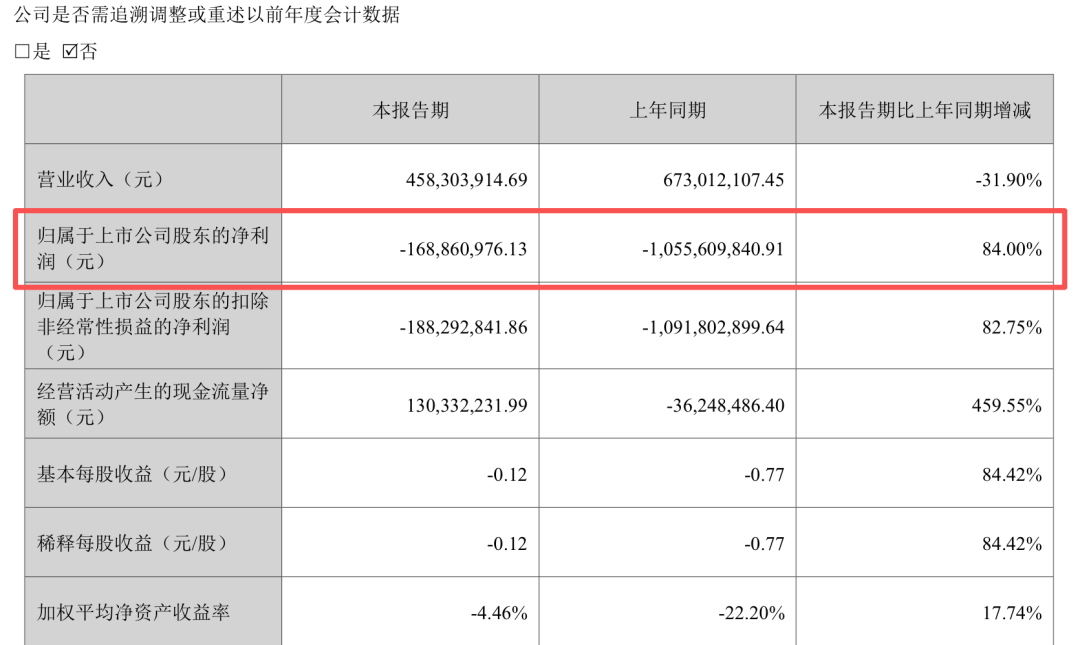
博纳影业是亏损最多的公司。2026年上半年实现营收4.58亿元,同比下滑31.90%;归母净利润-1.69亿元,同比减亏84.04%。半年报披露,受到大盘影响,影院及电影收入均下滑,但由于公司在影投策略上面更为谨慎,电影业务较上年实现大幅减亏。
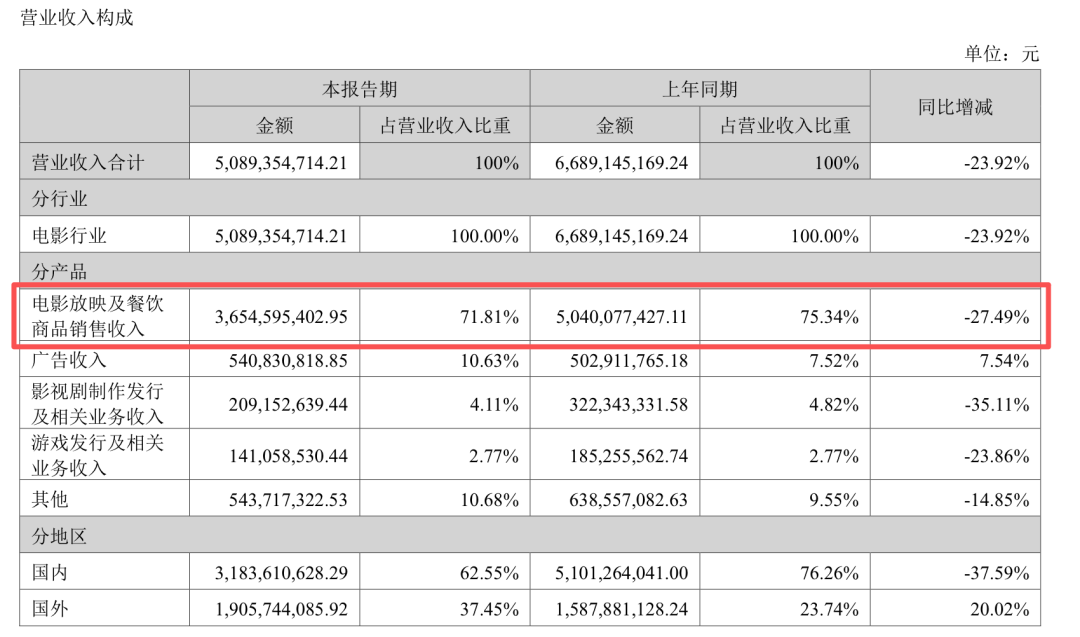
儒意电影(原名万达电影)是亏损第二多的公司。2026年上半年实现营收50.89亿元,同比下滑23.92%;归母净利润为-1.55亿元,同比下滑128.92%。半年报指出,受大盘影响,上半年公司国内直营影院实现票房25.5亿元,同比下降39.4%;细分到产品营收,除广告之外的其他业务收入均有所下滑。
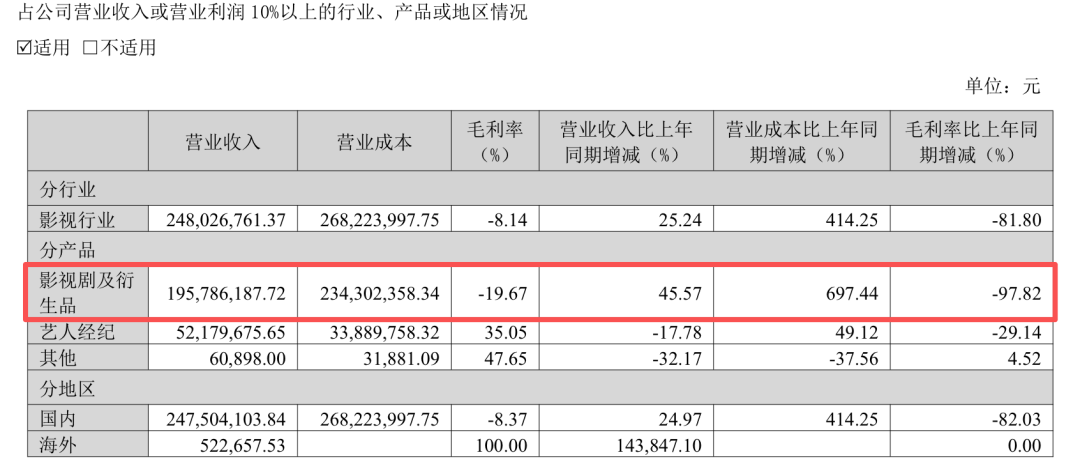
剧集头部企业欢瑞世纪同样面临亏损难题,2026年上半年实现营收2.48亿元,同比增长25.24%;归母净利润为-1.44亿元,同比增亏2147.62%。由于内容市场竞争加剧,导致传统影视剧业务大幅亏损,当期影视剧及衍生品营业收入1.96亿元,营业成本却高达2.34亿元,比上年同期暴增697.44%。
华策影视、光线传媒、上海电影、芒果超媒、新媒股份、海看股份、奥飞娱乐、阅文集团、柠萌影视虽未亏损,但有4家公司的营收较去年同期均下滑。
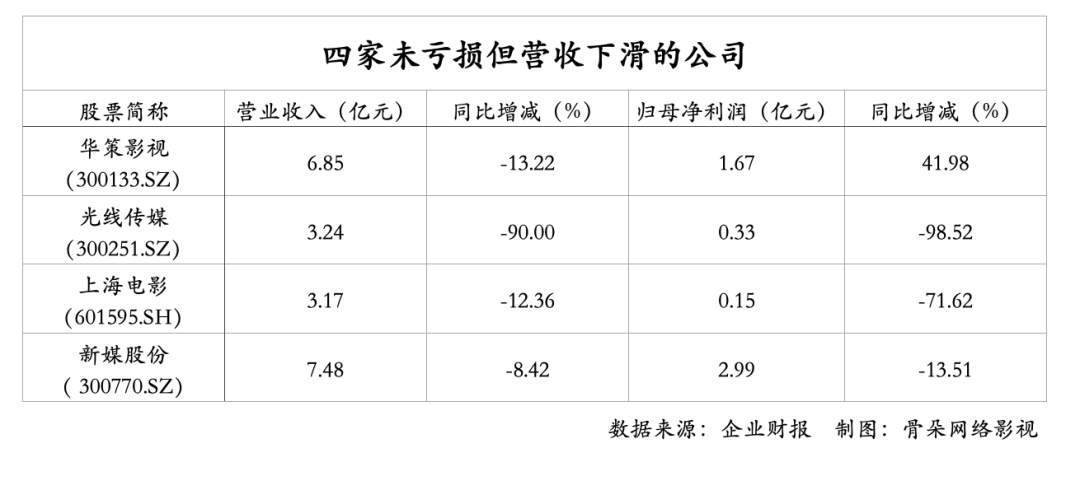
因《哪吒之魔童闹海》斩获154亿票房,光线传媒2025年营收利润暴增,但过高的基数也导致其今年的业绩大幅回落。2025年,公司全年营收达40.40亿元,同比增长154.80%;归母净利润16.72亿元,同比增长472.62%。到2026年上半年,公司营收降至3.24亿元,同比下滑90.00%;归母净利润0.33亿元,同比下滑98.52%。
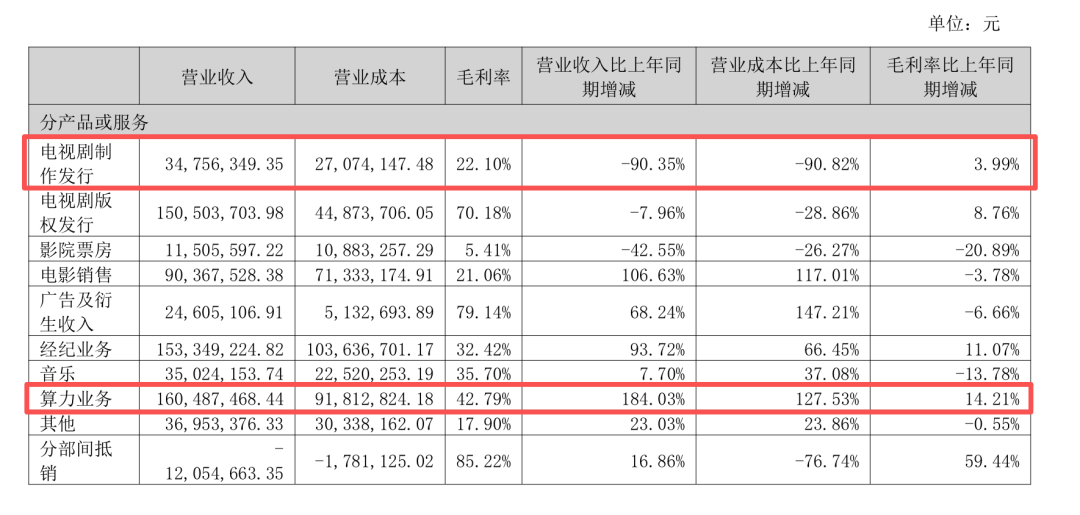
综合性传媒公司华策影视,2026年上半年实现营收6.85亿元,同比下滑13.22%;归母净利润1.67亿元,同比增长41.98%。公司影视剧储备丰富,但由于剧集项目制收入受周期性影响,报告期内,电视剧制作发行实现营收0.35亿元,同比下滑90.35%。值得注意的是公司的算力业务,当期实现营收1.60亿元,同比增长184.03%,占总营收的比重提升至23.41%,成为业绩增长的新引擎。
综合来看,影视行业的结构性问题仍待解决:电影公司受到刚性成本高企、市场大盘萎缩的影响,剧集公司面临短视频分流用户、内容供给收缩的恶性循环。即便有个别作品突围破圈,也难以扭转行业寒冬的底色。
IP战略地位升级,开发水平呈现分化
在骨朵统计的20个样本公司中,实现营收、归母净利双增长的只有两家:柠萌影视和奥飞娱乐。
2026年上半年,柠萌影视实现营收5.41亿元,同比增长34.80%;归母净利润0.29亿元,同比增长156.41%。财报披露,《轧戏》《问心2》两部剧集有效带动收入整体提升。
同期奥飞娱乐实现营收13.32亿元,同比增长11.13%;归母净利润1.74亿元,同比增长370.70%;尽管奥飞娱乐五成营收都归于婴童用品,但营收增长得益于婴童用品、玩具销售的同比扩容。
从核心业务上来看,“做剧集”和“卖玩具”的公司共性偏弱;但从业务布局来看,两家公司都在加码IP衍生业务,也都从聚焦单一受众转向泛年龄层扩展。
两家公司的共同选择,背后则是还在持续扩容的IP变现市场。
据《2026中国授权行业发展白皮书》数据,2025年国内市场年度授权商品零售总额达1798.5亿元,同比增长15.9%;年度授权金达68.3亿元,同比增长12.3%,行业发展活力持续释放。另据《2026年中国玩具和婴童用品行业发展白皮书》数据,潮玩市场国内零售总额达676.9亿元,同比增长45.4%。
除了持续开发《喜羊羊与灰太狼》《巴啦啦小魔仙》等国民少儿IP,奥飞娱乐依托“玩点无限”品牌开展潮玩产品的开发,已推出《王者荣耀》《恋与制作人》《天官赐福》等面向年轻群体的IP周边,持续拓展受众圈层;公司上半年玩具销售与影视类的产品毛利率分别达到39.58%、63.61%。
但值得注意是,奥飞娱乐7月初发布公告显示,2026年上半年公司累计收到海外婴童业务相关出口税费退还约1455.75万美元(约合人民币9783.51万元);叠加投资收益及公允价值变动收益因素,公司净利大幅跃升是由于非经常性损益,而非主业驱动。
“剧集IP全球化”则以柠萌影视为代表。公司出品《轧戏》在全球190多个国家和地区上线,衍生品同时上线韩国市场,该剧发行价格创集团现代剧海外发行新高。此外,报告期内公司完成了对吾流文化的战略投资,后者专注于IP综合商业化运营,商品种类涵盖卡牌、毛绒玩具、谷子等多元衍生品。据半年报披露,柠萌影视将上市所得款项0.31亿港元(约合人民币2695万元)用于IP库扩展,占所得款项净额的10%。
再如光线传媒在半年报中表示要“全面向IP的创造者和运营商转型”,除了今年重映《大鱼海棠》,开放授权联名以激活老牌IP;对《去你的岛》《王焕君和张缤智》等新生代IP、以丁禹兮为代表的艺人IP也在同期推进中。
上海电影手握《中国奇谭》《浪浪山小妖怪》等高分国漫版权,通过旗下上影元公司进行IP全产业链开发。半年报披露,仅这两个IP报告期内就新增头部品牌授权项目19个,带动终端GMV约9.5亿元。
相较而言,横店影视在IP开发方面仍有很大的进步空间,2025年年报披露“坚持外部合作与自主开发IP衍生品双线并举的策略”,至2026年半年报宣布新设横有文化作为IP业务主体子公司,报告期内仅院线渠道的IP衍生品销售额同比增长超15%。但是,该增长是建立在小基数之上,公司自有IP仍处于孵化期,IP衍生品业务尚未形成独立收入。
综合来看,各公司虽然都在布局“IP全产业链开发”,但IP开发能力存在显著差异。而判断一家公司IP开发的前景,关键是看两点:一是IP来源,是自有还是外部合作;二是变现方式,是依赖单部爆款,还是靠开发体系持续输出。IP业务的前景明确,但目前而言,大部分影视公司的营收规模还不足以撑起第二增长曲线。
市场政策双驱动,布局AI成为共识
《中国网络视听发展研究报告(2026)》数据显示,2025年我国网络视听用户规模达10.99亿人,同比净增776万人,新入网的网民中44.6%的人第一次使用的是短视频应用;同期,微短剧人均单日使用时长达129分钟,已超越长视频跃居视听应用第二位。内容方面,2025年由AI生成的视音频内容超20亿条,较2024年增长了14倍以上。
与之形成鲜明对比的则是,电影市场观影需求疲软、单部电影票房不确定性增大;剧集行业开机数量收缩、长剧市场整体承压。“冰火两重天”之下,影视公司的内容重心开始迁移至微短剧。
政策端也在同步加码。今年1月1日,广电总局《关于调整微短剧分类分层标准的通知》正式实施,明确微短剧各类别的投资标准;5月底,广电总局发布《“微短剧精品创作传播计划”实施方案》,对精品微短剧给予政策和资金支持;6月1日,又开展为期两个月的专项治理行动,对低俗片名、侵权盗版等8个重点问题进行整治,并要求相关平台和制作方落实主体责任。
两重因素叠加,令各影视娱乐公司将布局AI内容矩阵、由规模化向精品化跃迁视为必选项。更关键的因素是,AI技术正在大幅降低将IP开发的门槛,中腰部IP影视化的成本明显缩减,IP池呈指数级扩容;从多语种译制到本土化等,AI也为内容出海的全流程持续赋能。
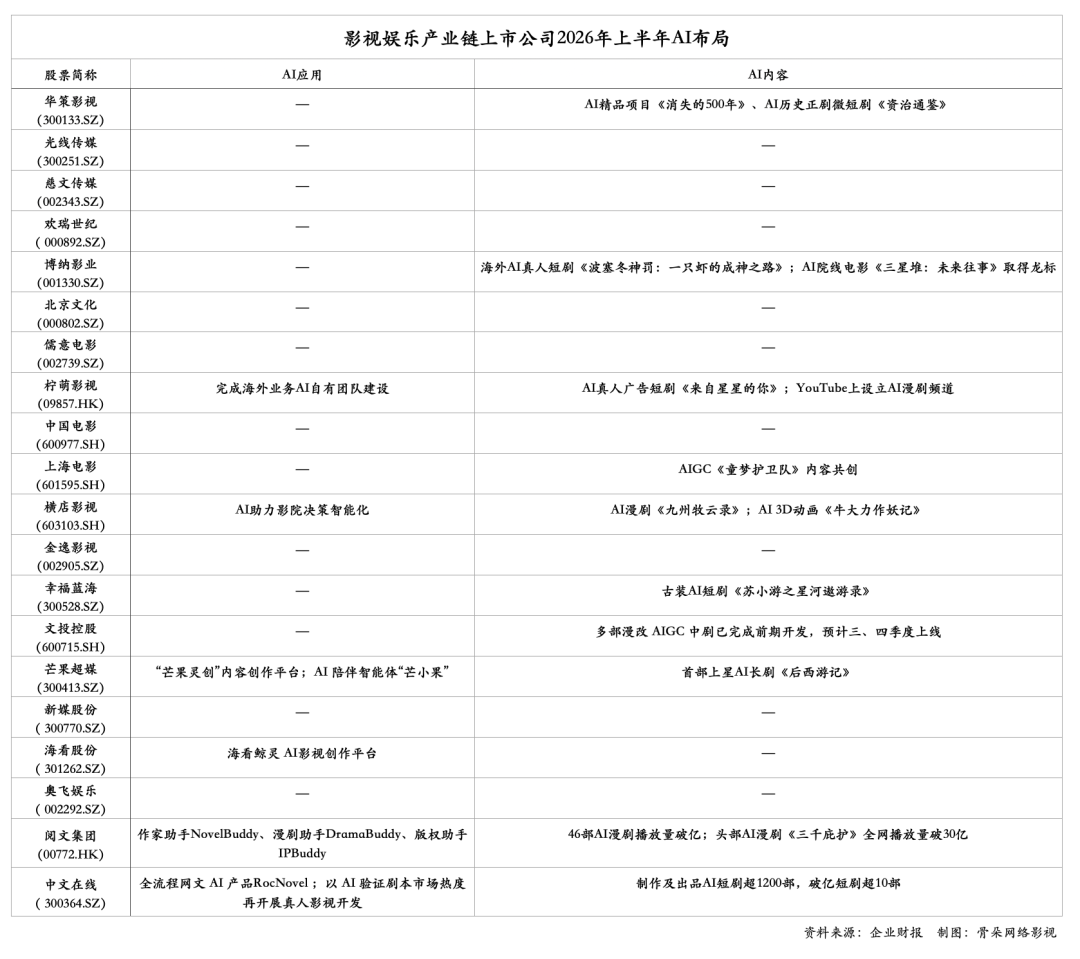
阅文集团就是最典型的案例。2026年上半年,公司实现营收35.31亿元,同比增长10.68%;归母净利润1.35亿元,同比下滑84.07%;细分来看,版权运营及其他收入达16.91亿元,同比增长47.9%。作家助手NovelBuddy、漫剧助手DramaBuddy、版权助手IPBuddy“三板斧”的应用,加速了阅文集团的出海进程;报告期内,WebNovel平台上累计AI翻译作品数量超过3万部,AI助力该平台小语种作品收入同比增长160%。
剧集公司方面,华策影视正在制作AI精品项目《消失的500年》、AI历史正剧微短剧《资治通鉴》,联合出品的真人互动影游《代号:迷失》现已开机,也将使用AI技术辅助。
柠萌影视则坚持“IP为锚、AI为翼”,积极拓展AI短剧,推出的AI真人广告短剧《来自星星的你》播放量破亿;出海方面则包括在YouTube上设立AI漫剧频道、完成海外业务AI自有团队搭建。
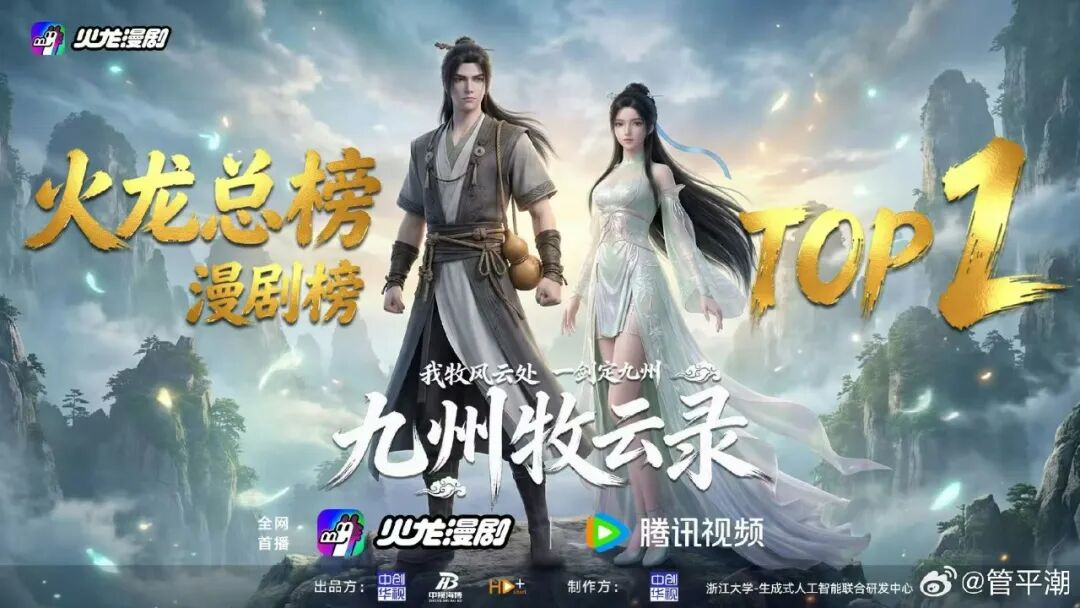
此外,横店影视在半年报中明确“重点拓展精品AI短剧/漫剧业务”,公司自有版权IP改编的AI漫剧《九州牧云录》已在腾讯视频等平台播出,后续将推出AI全链路3D动画《牛大力作妖记》。
芒果超媒在四大长视频平台中率先实现AI长剧上星,两天狂揽117亿市值。报告期内,公司自主研发的“芒果灵创”内容创作平台,累计服务专业用户超4万;打造的AI智能体陪伴生态初步成型,联动重点IP《耀眼》上线“角色智能体”;但同期归母净利润暴跌73.58%。
“AI赋能IP开发和内容出海”在IP运营公司中的作用尤为明显。
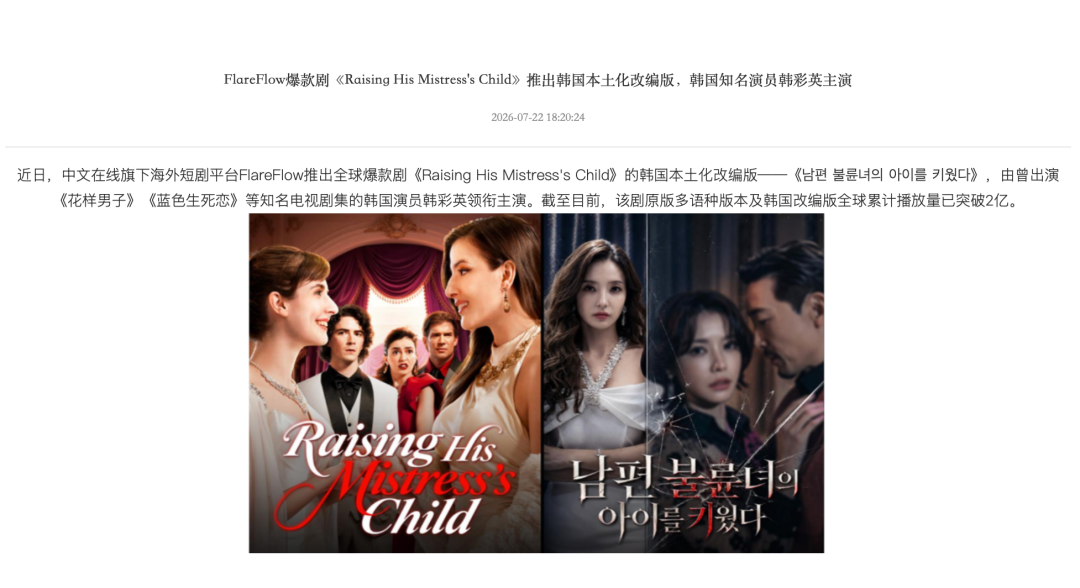
中文在线在半年报中披露,目前公司累计制作及上线精品AI短剧超1200部,其中播放量破亿剧集超10部,播放量过千万剧集超80部。出海方面,中文在线搭建XIAOYAO、RocNovel两个出海网文平台,以及FlareFlow一个出海短剧平台,后者的AI剧集占比约10%。尽管AI短剧业务高速扩张,但财务数据依然承压,今年上半年营收5.78亿元,同比增长3.85%;归母净利润为-0.43亿元,同比大幅减亏81.01%。
“AI+”“AI全流程”虽然是资本市场热衷的概念,但转化为可观的财务数据并不容易。
如《后西游记》带动影视股涨停潮时,欢瑞世纪5天4板提示风险,公司发布公告表示“AI短剧业务收入占总营收不足1%”,对其短期业绩不构成重大影响;光线传媒在面对投资者提问AI应用问题时,仅含糊表示AI作为辅助手段赋能主营业务发展;慈文传媒更是直言“AIGC平台尚在建设中,尚未形成相关收入。”
近期行业热议的一组数据,又给AIGC创作者泼了一盆冷水:“AI短剧破亿率仅0.47%”“超90%的AI短剧难以‘出圈’”。AI内容行业供给侧暴涨,但能跑出来的仍是少数。
综合来看,在大盘下行的背景下,影视娱乐产业链各公司均在立足第一业务的基础上,围绕“AI内容”“IP开发”“内容出海”等展开布局。但布局不等于变现。AI能否降本增效、IP是否具有长期生命力、出海内容能否通过商业检验而非止步于平台搭建,半年报的亏损数据给出的答案并不乐观。