本文来自微信公众号: 食情局 ,作者:局哥
卖水,已经不是农夫山泉的最大生意了。
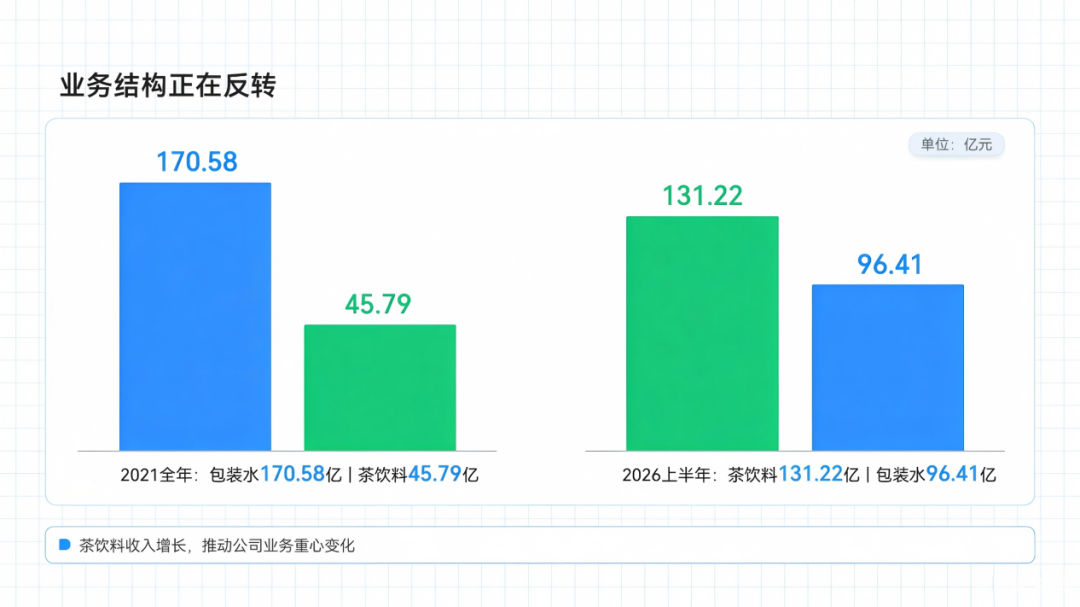
2026上半年,农夫山泉茶饮料卖出了131.22亿元,同比增长30.1%,占总收入的44.2%;包装饮用水收入96.41亿元,同比增长2.1%,占比降至32.4%。
两者相差近35亿元。
五年前,这还是一组很难想象的数字。
图|农夫山泉业务结构反转
2021年,农夫山泉全年收入296.96亿元,其中包装饮用水贡献170.58亿元,占比接近六成。茶饮料收入45.79亿元,只有水的四分之一左右。
此后,水还在增长,只是茶饮跑得更快。
到2025年,茶饮料已经第一次在全年收入上超过包装水。2026年上半年,两者之间的距离进一步拉大。茶不再只是农夫山泉在水之外寻找的第二增长曲线,它已经成为这家公司最大的生意。
一家靠一瓶水成为中国最大饮料公司之一的企业,正在发生改变。
一
东方树叶并不是一个新产品。
2011年,农夫山泉推出东方树叶。那一年,中国饮料市场最流行的仍然是甜味主导。康师傅、统一的冰红茶占据便利店和超市最显眼的位置,可口可乐、雪碧仍在增长。无糖茶饮远不是一个被充分验证的市场。
东方树叶因此经历了漫长的等待。
它的配料表很简单:水、茶叶,以及少量用于调节风味的成分。没有糖,也没有当时消费者熟悉的甜味刺激。上市后的很多年里,它更像农夫山泉庞大产品线中一个特别但并不重要的产品。
市场后来发生了变化。
消费者开始减少糖分摄入,无糖气泡水迅速流行。元气森林等新品牌在2018年之后快速增长,让“0糖”从一个营养标签变成一种消费卖点。便利店里的无糖饮料越来越多。
一个已经上市多年的老产品,突然站在了一个增长最快的市场里。
2021年之后,东方树叶开始明显提速。
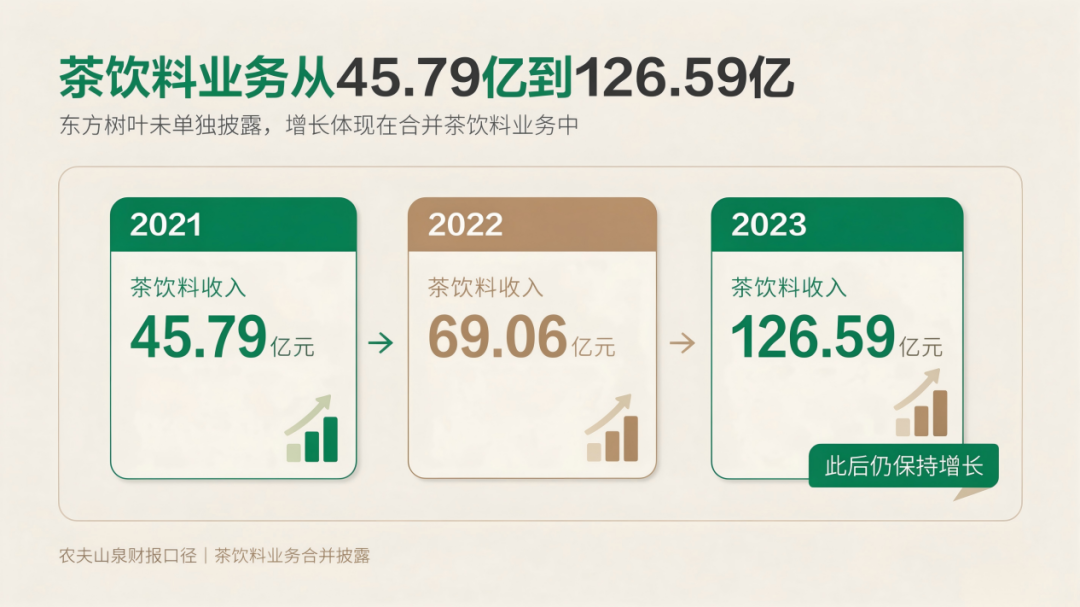
农夫山泉没有单独披露东方树叶收入,而是将它和茶π等产品合并计入茶饮料业务。但这条业务线的变化足以说明问题:2021年收入45.79亿元,2022年达到69.06亿元,2023年达到126.59亿元。此后仍保持增长。
图|农夫山泉茶饮料逐年增长
过去十几年,中国饮料市场出现过许多爆款。东方树叶的特殊之处在于,它不是在趋势出现之后被制造出来的产品。比趋势早到了很多年。
这也让东方树叶的成功很难简单归结为一次精准的产品判断。更值得注意的是:农夫山泉愿意给一个没有迅速证明自己的产品,足够耐心和投入。
消费品公司通常没有这么多耐心。
新品意味着研发、生产、营销和渠道成本。一款产品如果长期无法达到预期,最自然的选择是减少投入,最终退出市场。饮料尤其如此——便利店冰柜和超市货架有限,一个卖不动的SKU,占据的就是另一个产品的位置。
东方树叶活了下来。
等到消费者终于开始需要无糖茶时,农夫山泉已经不需要重新做一款产品。
二
但只用“等到了无糖茶风口”解释东方树叶,仍然低估了农夫山泉。
中国市场并不缺无糖茶。
三得利很早就进入这个市场,统一、康师傅后来相继增加投入。东方树叶增长之后,越来越多饮料公司进入无糖茶赛道。产品本身的门槛并没有高到无法复制。
真正难复制的是一瓶茶后面的那张网络。
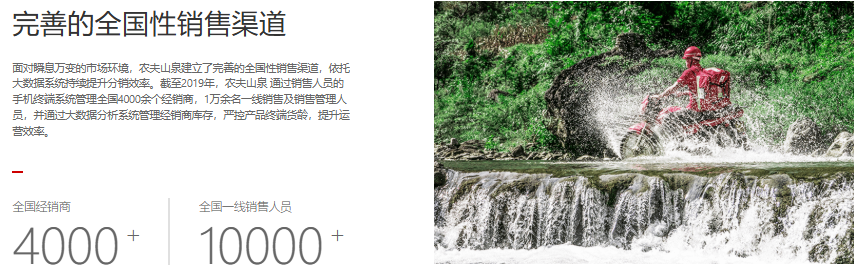
农夫山泉过去二十多年最重要的资产,并不只是“农夫山泉”四个字,也不是某一个水源地,而是它为了把一瓶两三元的水卖到全国建立起来的生产、物流、经销和终端体系。
水是一门对渠道效率要求极高的生意。
单价低、重量大,运输半径直接影响利润。企业必须把工厂建得离市场足够近,同时让经销商覆盖足够多的便利店、超市、餐馆和夫妻店。
农夫山泉用了二十多年解决这些问题。
当东方树叶开始增长,它不需要像一个新饮料品牌一样,从零开始告诉经销商自己是谁,也不需要重新证明自己有没有能力把产品送到全国几十万个终端。
一箱东方树叶,可以沿着一箱农夫山泉已经走过的路进入商店。
这是理解今天农夫山泉最容易被忽略的一点。
从财报上看,水正在失去第一大业务的位置。但从商业模式看,水并没有因此变得不重要。
恰恰相反。
图|农夫山泉官网销售渠道截图
包装水建立的渠道网络,正在成为农夫山泉销售更多饮料的基础设施。
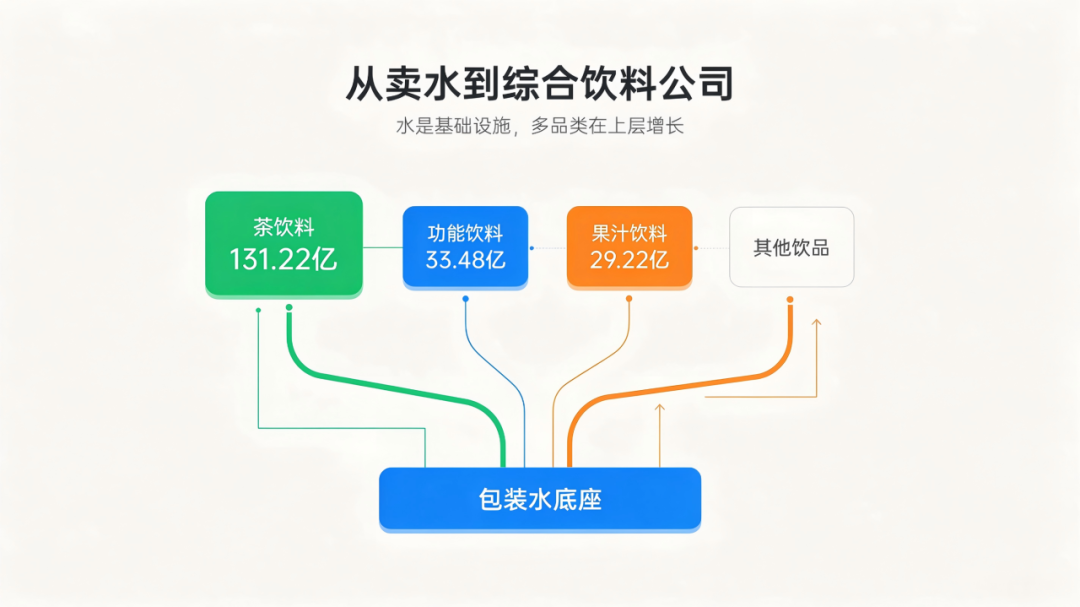
过去,东方树叶是农夫山泉卖水时顺便卖的一瓶茶;现在越来越可能相反——水负责保持庞大的终端覆盖和消费者触达,茶、功能饮料和果汁则在同一张网络上创造更高的收入。
这也是农夫山泉和许多新消费饮料公司的区别。
一个创业公司做出一款不错的无糖茶之后,接下来要回答的是:怎么让全国消费者买到它?
农夫山泉需要回答的问题简单得多:原本卖农夫山泉的地方,能不能再多放几瓶东方树叶?
水没有消失。它从最大的增长来源,逐渐变成了其他饮料增长的底座。
三
这种变化已经不只发生在东方树叶身上。
2026年上半年,农夫山泉功能饮料收入33.48亿元,同比增长15.5%;果汁饮料收入29.22亿元,同比增长14%。相比之下,包装水只增长了2.1%。
农夫山泉正在越来越像一家综合饮料公司。
这是一个看起来顺理成章、实际上并不容易完成的转变。
瓶装水曾经是一门足够好的生意。它需求稳定、产品生命周期长,一个成熟品牌可以卖几十年。更重要的是,水不需要像饮料一样不断追逐口味和消费趋势。
但也有明显的天花板。
一瓶水很难不断提高价格。消费者可以接受十几元一杯奶茶,却很难频繁接受十几元一瓶普通饮用水。与此同时,包装水市场已经足够成熟,农夫山泉、怡宝、百岁山等品牌占据了大量渠道,新玩家很难进入,老玩家也越来越难高速增长。
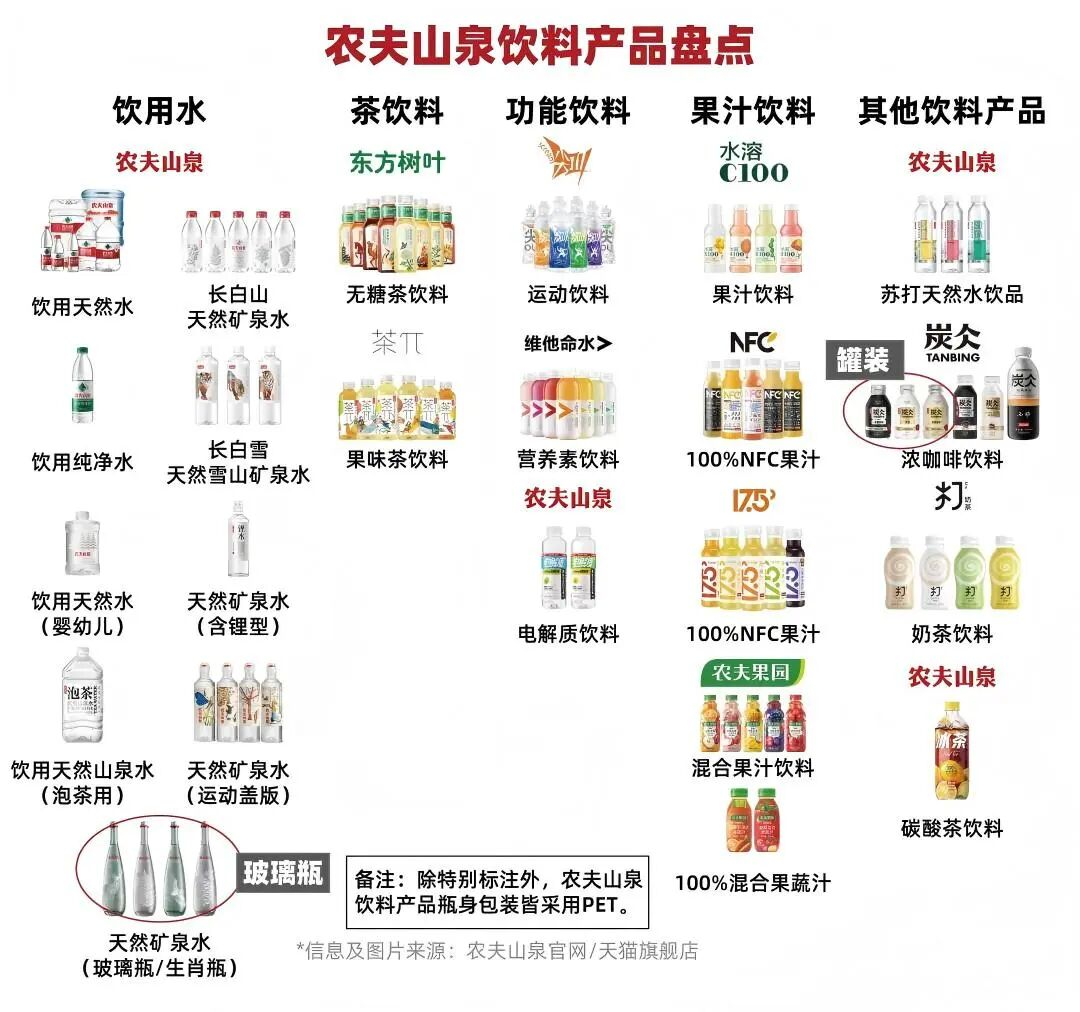
图|农夫山泉全系产品集合
饮料不一样。
无糖茶、功能饮料、电解质水、果汁,每隔几年都会出现新的消费趋势。它们意味着更高的客单价,也意味着更大的增长空间。
农夫山泉过去的优势是把水卖到足够多的地方。现在开始尝试在同一个地方卖更多东西。
这让东方树叶的意义超过了一款年销售额超过百亿元的产品。
也证明了一件更重要的事:农夫山泉通过包装水建立起来的能力,可以被复制到另一个足够大的品类。
对于一家年收入已经成百上千亿的消费品公司而言,这比制造一个爆款更重要。
爆款总会过去,但能力可以继续使用。
四
但东方树叶越成功,农夫山泉也越早需要回答下一个问题。
谁是下一个东方树叶?
过去几年,这家公司的增长逻辑很清楚:包装水提供稳定的基本盘,东方树叶提供增长。
现在第二曲线已经变成第一曲线。
2026年上半年,茶饮料已经贡献农夫山泉超过四成收入。一个曾经负责寻找增量的业务,正在变成需要被守住的基本盘。
而无糖茶已经不再是一个竞争稀少的市场。
康师傅、统一、三得利、元气森林、东鹏饮料等公司都在增加产品和渠道投入。当越来越多公司把资源投入同一个高速增长的品类,东方树叶过去几年享受的市场环境不会永远持续。
农夫山泉因此需要重新寻找增量。
图|来源网络
功能饮料是一个可能的方向。2026年上半年,这项业务收入已经超过33亿元;果汁接近30亿元。但它们距离茶饮料131亿元的规模仍然很远。
这也是东方树叶成为第一大业务之后,农夫山泉真正的新问题。
十五年前,农夫山泉需要决定要不要继续养一款卖得并不算好的无糖茶。而今天,则需要决定下一款值得等待十五年的产品是什么。
这或许才是这份半年报最重要的变化。
数字上,茶饮超过了水。
但农夫山泉真正完成的,是一次公司能力的迁移:用二十多年卖水建立渠道、供应链和品牌,再把这些能力交给茶、功能饮料和果汁。
所以,农夫山泉已经不是一家卖水的公司,但水仍然是这家公司的起点,也是最重要的基础设施之一。