本文来自微信公众号: 太空与网络 ,作者:谢鹰
三谈航空互联网商业模式
PART.01
引子
9月13日,一张星链航空业务的推文截图在行业圈内广泛传播,全球已经有48家航空公司签约选用Starlink,累计覆盖超7000架飞机,涵盖已经装机、正在改装、签订采购合同的全部订单。推文的观点非常直接:机上高速互联网,正在变成旅客选择航司的核心决策要素;长途航线没有星链的航司,正在陷入明显的竞争劣势。一旦旅客体验过万米高空稳定、高速的网络,就很难接受传统卡顿的机上WiFi。
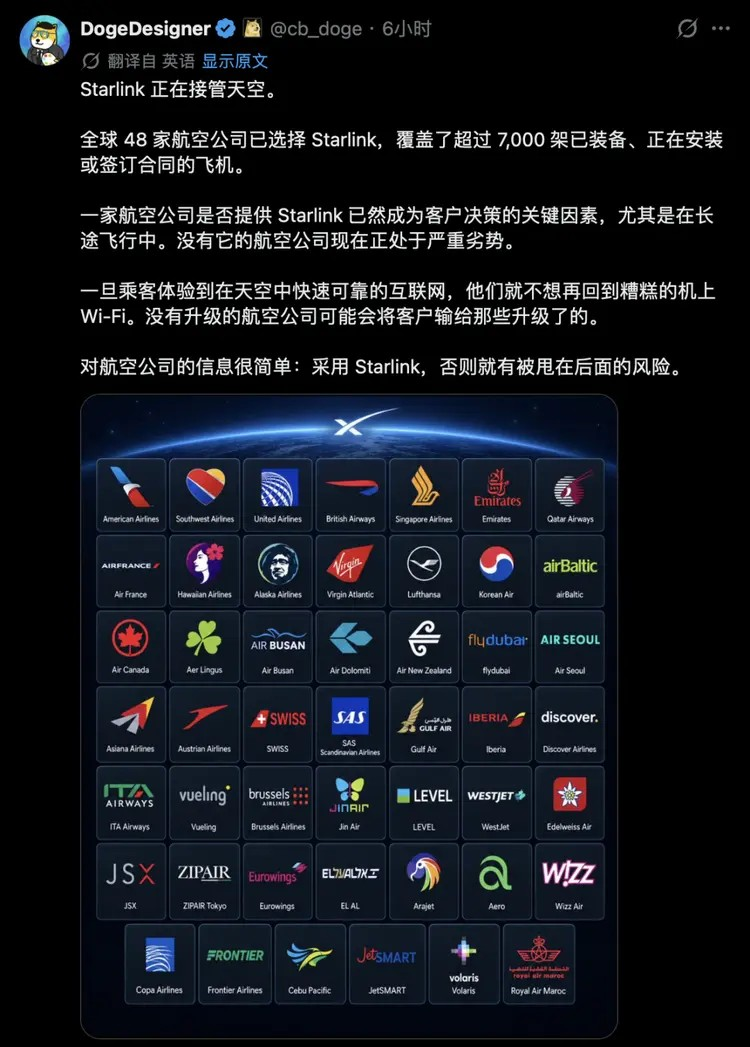
这张图,不是简单的营销宣传,而是全球航空互联网赛道格局重塑的信号。近期,我和国内航空互联网领域多位行业资深人士深度沟通,大家有一个高度共识:技术、终端、适航难题我们一直在逐个突破,但商业模式,共识已形成,但成本结构尚未闭环。我们已经可以做到飞机上天能联网,但如何构建多方共赢、可持续的商业闭环,至今仍没有跑通公认的成熟范式。
技术天花板可以靠工程迭代逐步推高;而商业模式的僵局,才是决定行业能否爆发的根本瓶颈。
PART.02
星链航空互联网商业模式剖析
翻开SpaceX2026年二季度财报,数据颇有说服力:SpaceX2026年二季度整体营收78.14亿美元,同比大增92%;其中以星链为核心的Connectivity连接业务营收42.91亿美元,同比增长66%,贡献集团54.9%总营收,更是SpaceX唯一实现正向经营利润的板块,单季运营利润16.56亿美元,经营利润率接近38.6%。在星链企业业务板块中,航空互联网是增长最快的业务赛道。
很多人会简单理解星链:只是给飞机装个天线。但剥开表层硬件,星链真正颠覆行业的,是它重构了航空互联网的商业规则。
星链航空的商业模式可以用明确数字量化:航司一次性采购StarlinkAero航空相控阵终端硬件,单机天线套件采购价格约15万美元,航司还需要额外承担飞机停场改装、FAA/EASA适航取证的配套成本;硬件到位之后,航司按单架飞机按月支付卫星带宽订阅费。星链公务航空套餐分两档:区域不限流量套餐12500美元/机/月;全球不限流量GlobalUnlimited套餐20000美元/机/月,单架飞机峰值下载带宽最高可达1Gbps(需配装新一代性能天线)。SpaceX作为带宽供应方,不参与旅客WiFi的任何收益分成。航司拿到带宽之后,可以自主决定机上WiFi免费或者向旅客收费,旅客端产生的全部收入归属航司。
回看海外航空互联网的发展历程,商业模式本身也经历了漫长演变。早年GogoATG主导的时代,主流模式是服务商出资部署机载硬件,靠向旅客售卖上网卡、和航司进行旅客收入分成。ATG容量受限后,进入松下、GEE、Gogo2Ku等卫星互联网时代,航空公司逐步采购硬件、收费服务,再到后来进入者Viasat则提供混合方案,既可以航司自购硬件流量计费,也可以服务商垫资装机、收益分成。过去几十年,海外行业始终把机上WiFi定位成一项增值付费商品。
而星链的出现,直接改写了游戏规则。包月不限流量,意味着同一架飞机上,再多旅客刷视频、开会议,航司付给SpaceX的月度成本不会上涨。航司可以放心把高速上网包装成免费旅客权益,用来提升产品竞争力、吸引商务客流,而不再依赖旅客付费来覆盖带宽成本。
今天的星链,已经不再是单纯的设备与网络供应商,它正在定义新一代航空互联网的商业标准。全球航司的采购合同、服务定价、产品设计、旅客服务策略,都在跟着这套规则重构。整个海外航空互联网市场,正在被星链快速占领、颠覆。
PART.03
国内航空互联网商业模式剖析
反观国内市场,我们已经走出三种典型的业务模式,背后对应不同的商业逻辑,但受限于产品能力、技术架构、产业规模,三条路径到目前为止,都尚未形成可持续的商业闭环。
第一种,以国航为代表的全免费模式。
硬件由航司自行出资承担改装与适航取证,流量向卫星运营商按GB流量支付费用。航司把机上上网作为全旅客免费权益,不再向旅客收取上网费,试图依托机上数字入口,从广告、机上内容、会员增值服务等渠道变现。但核心痛点在于,国内GEO高轨卫星是按流量计费,旅客上网流量消耗越大,航司支付给运营商的成本越高。一旦使用率提升,带宽成本同步抬升,为了降本往往会人为地限制用户流量使用,同时由于规模效应尚未打开,广告与内容增值收入很难覆盖持续增长的流量账单,更别提收回设备和改装成本了。
第二种,东航代表的基础免费+高速增值付费模式。
基础文字图文浏览对全部旅客免费,高清视频、视频会议等高带宽需求,对两舱免费,而对于经济舱则设置单独付费升级套餐。硬件同样由航司承担资本开支,带宽依旧按流量计费。这套模式的初衷,是用基础免费拉高旅客使用率,用高速增值套餐对冲流量成本。但高轨卫星波束容量存在硬上限,大量旅客并发上网会造成网络卡顿,旅客付费意愿受限,增值收入仍难以覆盖硬件摊销与流量采购的综合成本。不过,东航较早完成了宽体机队的互联网化改装,由此获得的品牌与口碑溢价,反过来也成为其推进窄体机改装的动力。
第三种,其他航司采用的全程收费模式。
硬件可以分为两种投资方式:一是由航司承担硬件投入、流量运营合作分成;二是第三方承担硬件改装投入,航司和第三方进行运营收益分成。旅客按需购买单次航班上网套餐,依靠旅客付费回收投入。但国内旅客付费意愿偏低,客单价、付费渗透率不足以覆盖机载改装、适航、卫星带宽的综合投入。较低的付费比例,又导致用户触达规模偏低,增值收益失去海量用户基本盘。
无论硬件由航司承担还是第三方垫资,无论全免费、分层免费还是向旅客收费,底层约束是一致的:国内现有方案基于GEO(地球静止轨道)卫星,总容量与单波束容量有限、带宽资源供给成本高,目前带宽普遍按流量结算,属于可变成本。旅客流量消耗直接决定账单金额。叠加机载终端采购、飞机停场改装、适航取证的高昂一次性投入,很难实现收支平衡。
星链的成功,给国内行业最重要的启示:航空互联网想要形成商业闭环,必须跳出“流量计费”的固有框架,寻找固定成本模式,把机上网络从“增收商品”转变为航司的基础服务权益和未来数字转型升级利器。
PART.04
国内航空互联网商业模式未来之路
国内航空互联网未来不会是单一模式一统天下,多种商业模式会长期并存,凯撒的归凯撒,上帝的归上帝。不同航司、不同机队、不同航线,会匹配差异化方案:国际宽体机队、国内干线窄体机队、低成本航司机队,适合的商业模式天然不同,不存在放之四海而皆准的模式。这句话的本意是:不同主体承担各自对应的权责、获取相应的收益,不强行套用同一套商业模型。
但任何一条路线想要跑通稳定商业闭环,必须同时满足三大前提:
前提一:国产自主可控的端到端方案,具备足够的性价比,这套方案不但现在高轨可用,未来也应该兼容低轨。我们必须拥有从机载终端、天地网络、平台运营全链路自主可控的国产方案。不能在核心硬件、卫星资源上受制于人。同时方案要具备足够性价比,把单机硬件、改装、适航的一次性资本开支(CAPEX)降到行业可以接受的区间;未来国产低轨星座成熟之后,随着卫星资源供给成本的进一步降低,实现类似星链的按机包月不限流量模式,把带宽从可变成本转为固定成本,从根源上解决流量成本失控难题。没有自主可控、高性价比的产品,商业模式就是空中楼阁。
前提二:足够的规模效应,破解B端规模化落地的困境。我在前期创业实践中,深刻体会航空互联网B端落地的核心困惑,B端客户兴冲冲地来,一了解到你只有数十架飞机,能否上网全靠运气,客单价高企,体验差,就纷纷偃旗息鼓。旅客使用率上不去,收入就起不来,航司装机意愿进一步降低,形成负向循环。商业闭环离不开规模,只有当改装机队达到足够量级,产业链才能摊薄研发、制造、适航成本,旅客使用习惯才能养成,广告、会员、增值生态才有变现基础。规模,是打通B端和C端的桥梁。
前提三:产业链多方协同合力。航空互联网横跨民航、卫星通信、机载航电、地面运营多个行业,链条很长。航司、卫星运营商、机载设备厂商、适航机构、平台运营方,任何一方都无法独立完成闭环。需要各方放下单点短期利益,建立长期协同机制,共同分担投入、共享价值,统一技术标准、打通业务流程,构建多方共赢的产业生态。单打独斗,很难走通。
当然,星链的成功重新定义了航空互联网的商业规则;国内低轨星座也在如火如荼地推进,越来越多的航司开始布局,产业合作伙伴则在细分赛道精耕细作。这些都将为产业链生态整合打下更好的基础,未来出现星链式的产业链整合者,是大概率事件。
PART.05
结语
航空互联网不是单点技术竞赛,本质是一场产业生态与商业模式的长跑。
我个人将持续聚焦国产自主可控航空互联网方案的打磨与落地。我们不幻想一步到位复制星链,而是跟随国内卫星星座建设进度,立足国内民航场景,一步一步补齐端到端产品能力,探索适配中国市场的商业模式。
航空互联网的爆发窗口正在临近,这不是一家企业的机会,是整个产业链共同的机遇。我愿与产业链上下游所有合作伙伴携手,沉下心打磨产品,共同探索可持续商业闭环,一起迎接航空互联网即将爆发的明天。