
本文来自微信公众号: 娱乐资本论 ,作者:娱子酱团队
如果要说最近AI短剧有多火,看看招聘信息就能初见端倪。
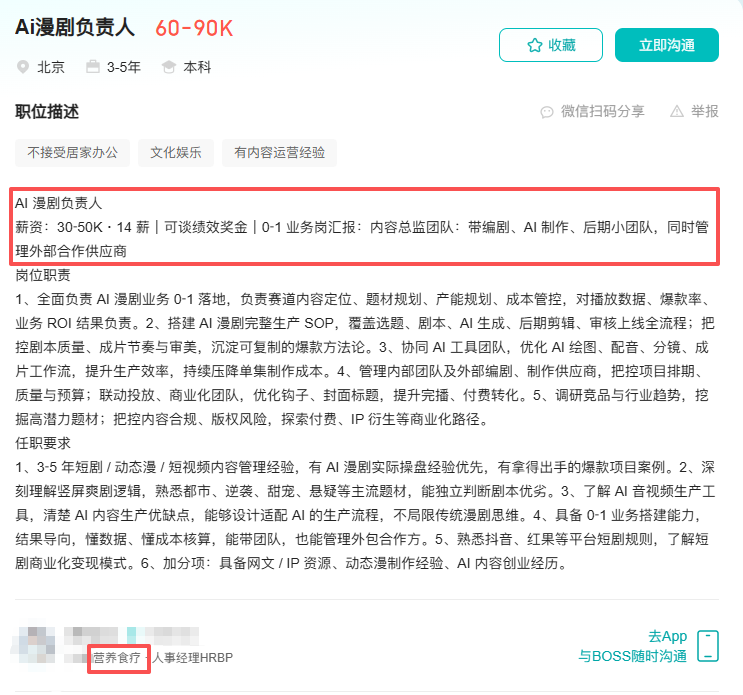
河豚君发现如果在招聘平台上搜索AI漫剧,就能发现除了常见的影视、文化、传媒公司之外,甚至很多做医疗、健康的公司都在招AI漫剧的相关岗位。甚至还看到一家做食疗健康的公司招一个短剧负责人,虽然招聘JD写得一本正经,但是这组合充满了一种楼下修车铺贴出“诚聘法甜主厨”的奇妙违和感。
甚至,一个在很多人印象里完全是活在进度条里的公司,也开始招聘AI漫剧负责人,虽然说大家都是做互联网的,但迅雷留给内容行业最后一点像样的记忆,还是十多年前的迅雷看看。于是当他和AI短剧放在一起的时候,违和感也多少有点超标。
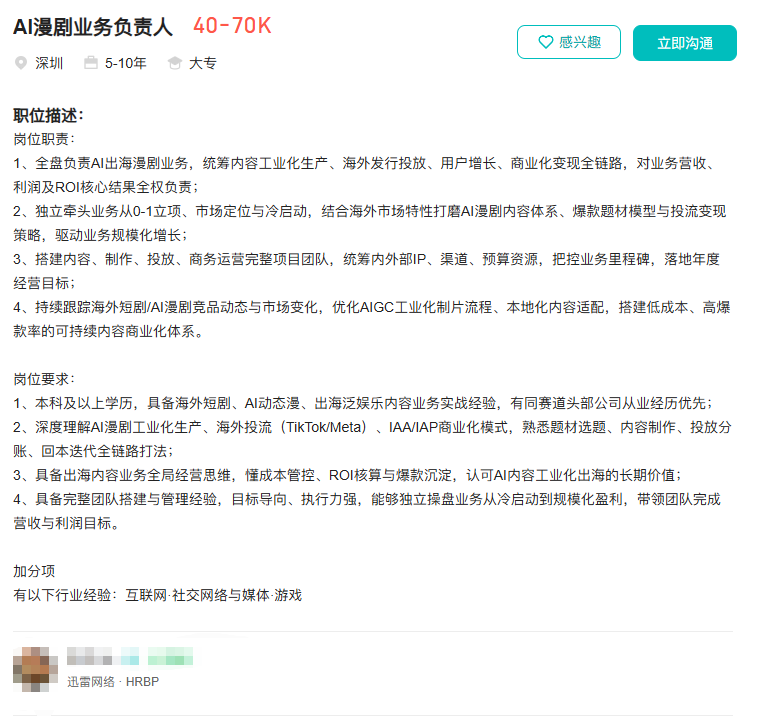
但当河豚君把它的职责描述、迅雷今年发的两份财报,还有它招聘后台里另外几个岗位放在一起看的时候,会发现迅雷大概率不是想追风口,而是在尝试将自己的海外业务进一步延展。
迅雷想要的,是业务线的一号位
从常规角度来看,漫剧负责人这个岗位,大多数情况下负责的部分是找编剧、盯制作、管分镜,最后产出爆款内容。最长出现的关键词往往是:分镜、画风、产能、完播率、审美。就像上文中提到的那家营养食疗公司的招聘信息一样。
反观迅雷,会发现JD里面的关键却是:全盘负责、内容工业化生产、海外发行投放、用户增长、商业化变现、营收、利润、ROI、IAA/IAP、分账、年度经营目标、以及搭建完整项目团队。
这意味着迅雷需要的并不是一个拍漫剧的人,反而是能负责一门生意的人。
当然,更进一步来看,该岗位的薪资是50-70K一个月,base在深圳,虽然这份JD没有写汇报对象,也没有写团队规模和预算,但仅凭薪资也能推算出一些信息。
先说薪资,在仅考虑现金收益的情况下,该岗位的现金年收入是60万91万之间,结合上文中提到的对营收、利润和ROI全权负责来看,这更像是一次有预算、但设了上限的探索,至少在0-1阶段,该项目更像是公司的实验性项目,而不是全力投资的新方向。
再看base,如果迅雷想要的是内容负责人,比如导演、制片人、内容总监,那base大概率会落在杭州、成都或者北京,因为这些地方是AI短剧厂牌和内容人才的集中地。相反,深圳则聚集着跨境出海运营、硬件出海、跨境电商、社交产品等人才。
因此,base深圳,就意味着迅雷的目标更像是做一个出海AI短剧App,而不是搭建一个出海漫剧厂牌。
更重要的是,除了这个岗位之外,同一时间,它的海外社招池里同时挂着:印尼、泰国的语音房运营,印度私域流量体系搭建,东南亚和南亚的KOL/KOC岗位,以及中东、土耳其、东南亚本土运营团队的组建需求。
除了这些有明确指向的招聘内容之外,迅雷的招聘里还挂着一个极其泛化的岗位:海外独立项目负责人(社交/直播/语音房)。而JD中写着负责社交泛娱产品的统筹规划工作,对增长及营收结果负责。
基于此,河豚君可以得出一个相对简单的结论,迅雷正在尝试寻找除了语言直播之外的,海外业务的第二增长点,但这个增长点是什么,迅雷自己其实也不太清楚。
迅雷为什么非得找一条新曲线
想要回答这个问题,就要先看看迅雷的历史,把迅雷二十多年的动作摊开,会发现,这是一条没停过的转型线。
2003年迅雷下载上线,靠高速下载打下江山,2005年覆盖用户超过1.1亿、市场份额过半,2012年用户破4亿、市占率接近90%,一度是国内装机量最大的客户端之一。这部分是迅雷一直没变的核心业务。
但在核心业务之外,迅雷一直在尝试用核心业务带来的稳定现金流和资源拓展新的可能性。
2007年前后,迅雷看看入在线视频市场,依托下载以及边下边播的逻辑,迅雷看看的用户数量增长相当之快,短短半年时间就获得了超2亿用户,虽然这条业务线一直没有找到盈利点,但作为下载业务的衍生资源,也不算浪费。
到了2015年,或许是因为2014年登录纳斯达克的原因,迅雷把注意力转向了当时资本市场的热门赛道,赚钱宝、玩客云、星域云、迅雷链一系列共享计算和区块链项目成了迅雷的增量业务,虽然这些业务大多随着监管和行业周期退潮,成为了历史的眼泪。
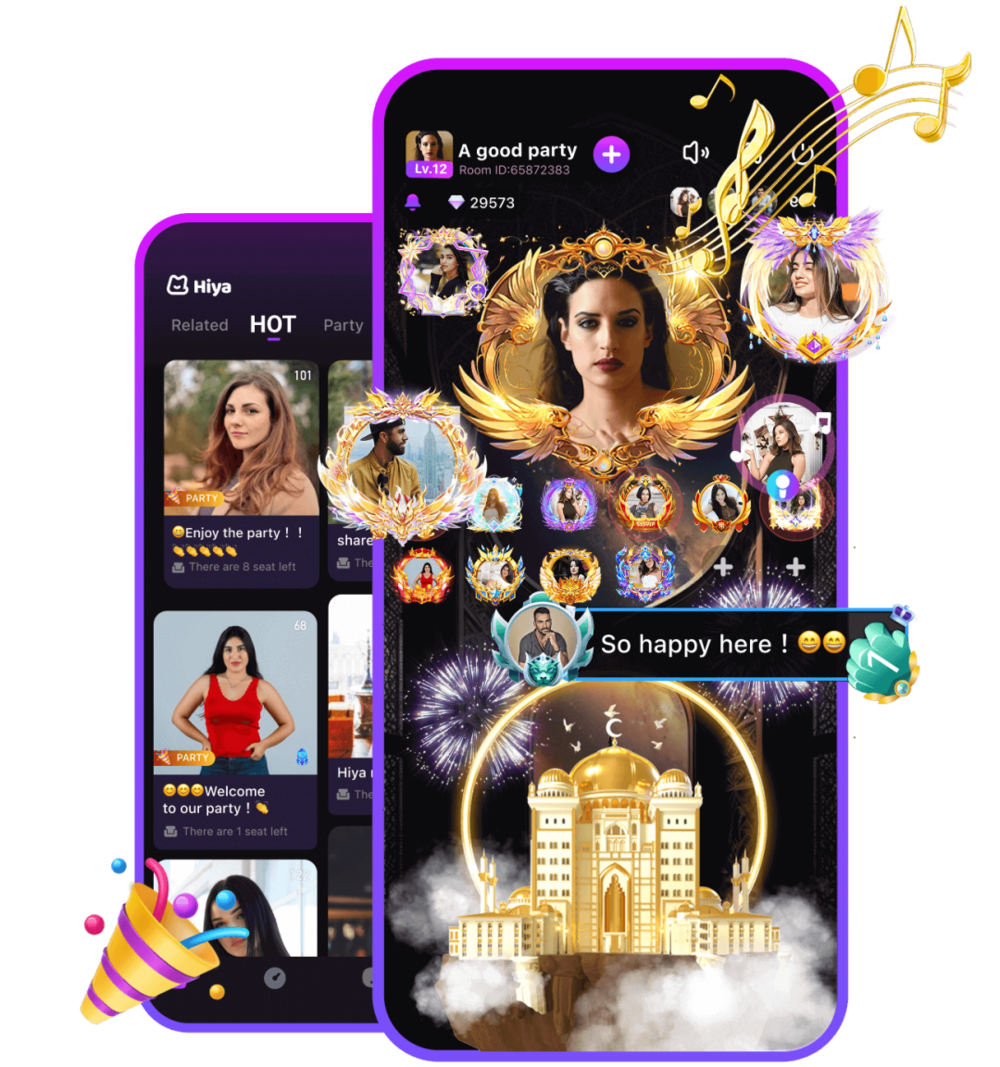
直到2021年,迅雷第一次找到了第二曲线,语音直播产品Hiya在印尼和泰国首发,随后铺到中东、东南亚、南亚和北非,这条线最终成了迅雷的核心业务之一。
图片来源:Hiya官网
到了2025年,可能时因为海外直播业务的高速增长,让迅雷看到了泛娱乐业务的可能性。于是同年5月,迅雷提出了一个让很多人意外的提案,以5亿人民币收购虎扑。并在2026年3月转让深圳网心科技50%股权,公开宣布转向“纯To-C业务模式”。
而支撑这次转型的信心与动力就藏在财报里。
2025财年,如果只看营收,会发现迅雷的财报相当漂亮:总营收4.624亿美元,同比增长42.5%。订阅收入1.548亿美元,增长15.8%,付费会员770万,增长20.3%。直播及其他收入1.702亿美元,增长97.5%。云计算1.374亿美元,增长31.4%。
但与之相对的是净利润,2025年GAAP口径净利10.476亿美元。这个比营收还高的利润,乍一看之下多少有点荒诞。之所以出现这种情况,是因为净利润中有10.381亿美元来自影石创新(Insta360)上市带来的未实现公允价值收益。如果剔除这个数字,Non-GAAP净利只剩1,850万美元,这意味着伴随着营收的上涨,迅雷的净利润甚至同比还下降了22.6%。
到了2026年二季度,订阅收入为4450玩美元,同比增长22.6%,而直播与其他服务收入为5820万美元,同比增长了54.8%,占总收入的57%。虽然利润问题依旧没有解决,但考虑到当季销售与营销费用2,790万美元,占收入的27.2%。这意味着目前直播业务还在增长和投流阶段,目前的低利润并非不能改变,而且直播毫无疑问已经成了迅雷现阶段的核心业务。
而在营收和利润之外,同期迅雷的现金及短期投资总计2.769亿美元,资产负债率约17%,这意味着迅雷现阶段有现金、有耐心,而且正在收获2021年时种下的“果树”。
更重要的是,对于一家上市公司而言,出海已经是一个过时的叙事逻辑,现如今AI才是最火热的资本议题,在河豚君看来,一家做过区块链、干过云计算,还搞过出海直播的公司,面对AI这个当下最热门的风口,不追才是不合理。
迅雷似乎也是这么认为的,连续多个季度,公司在财报里强调订阅业务的“AI-poweredfeatures”,校招更是直白地写着“从直播泛娱乐到AI创新业务”。
因此,尝试做出下一个AI叙事下的Hiya就成了必然的选择。
下一个Hiya为什么是AI短剧?
河豚君解释清楚了为什么迅雷需要AI,第二个问题就是为什么目前大量不确定的招聘中,AI短剧成了需求相对明确的那一个。
答案其实也很简单,现阶段AI漫剧出海最难的是三件事。更巧的是,这三件事迅雷都付过学费。
首先是本地化,对于现阶段的出海短剧而言,直接把国内的短剧翻拍成英文赌爆款解决了最基础的供给问题,但对于精品化内容而言,本地化是一个绕不开的门槛。
而Hiya从2021年在印尼、泰国首发,现在覆盖中东、东南亚、南亚、北非,2025年海外音频直播收入7,790万美元。多地已经建起本地团队、公会与主播体系、以及大R运营的SOP。这意味着无论迅雷是自己生产内容,还是和内容供应商合作,都能在本地化层面复用已有的经验。
其次,是买量,对于绝大多数出海应用/短剧而言,海外投流是这门生意最贵的一环。
然而,Hiya也没少买,2025年销售与营销费用8,630万美元,以及二季度单季2,790万美元,这些买量经验、投流数据都能复用,加上泛娱乐赛道相对接近的目标用户和买量逻辑,真金白银积累下来的经验和数据,都是可以二次应用的公司资产。
这也是为什么在短剧之外,迅雷还在尝试做AI女性向陪伴产品的原因。
最后,则是足够的现金,正如上文所说,迅雷目前还有2.769亿美元现金及短期投资,以及相对较低的资产负债率,还有会员订阅提供的稳定现金流,虽然这笔钱不够打一场烧钱大战,但对于一个一号位可能只有50-70K月薪的内部赛马项目而言,却是极其充裕的弹药。
而除了这些之外,迅雷和虎扑,云盘、影音、浏览器和论坛,都是可以嵌入对应内容的生态,这意味着一些短剧如果在海外跑起来,还能进一步做回流和分发。
结语
当然,河豚君并不认为迅雷做AI漫剧注定能够成功,对这项业务而言,迅雷也并非完全没有缺陷,其中最直观的问题就是内容能力的缺失。
相比其他拥有制作、内容IP库的平台而言,迅雷没有可改编的原创储备,没有自研的产品模型。最重要的是,没有内容基因和制作团队,二十多年来,迅雷的主业是工具、加速、直播、社区,这意味着团队里完全没有内容生产经验。而且从目前的招聘信息来看,迅雷也没有打算招聘专业的内容生产者,这意味着内容需要依赖外部团队,这意味内容既不稳定,也不可控。
更重要的是,短剧在一定程度上和Hiya有同样的问题:两者都是毛利率不太高的业务。
根据DateEyes的公开数据来看,目前买量成本占短剧收入的60%到80%。北美市场单用户获客成本已经超过5美元,头部竞争里甚至会攀升到15美元以上。80%到90%的出海短剧项目无法回本。2026年前两个月,海外短剧IAP收入3.95亿美元,同比只增长5%,而2月的投放素材量同比上涨260%,这意味着买量的效率在肉眼可见地递减。
因此,AI漫剧对迅雷而言,更接近尝试“验证一种可行性”,看看是否能创造一个全新的资本叙事,而不是“收割一个风口”,想要成功可能还要付出很大的努力。