本文来自微信公众号: 赛博汽车 ,作者:章涟漪,编辑:姜田双
合作七年后,华为和赛力斯也迎来了“七年之痒”。
2019年,双方签署全面合作协议时,没人能预料到这段关系会走到今天这一步。而真正让这段合作被外界记住的,是2021年诞生的问界。那个华为一手“养”大的品牌,在五年后的今天,迎来了它的“成年礼”。
2026年9月15日,鸿蒙智行与赛力斯同步官宣,回应了此前关于问界合作模式调整的传闻。
官方声明很简短,但信息量极大:“即日起,问界将在鸿蒙智行合作框架下探索新合作模式:产品定义、产品设计、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能。”
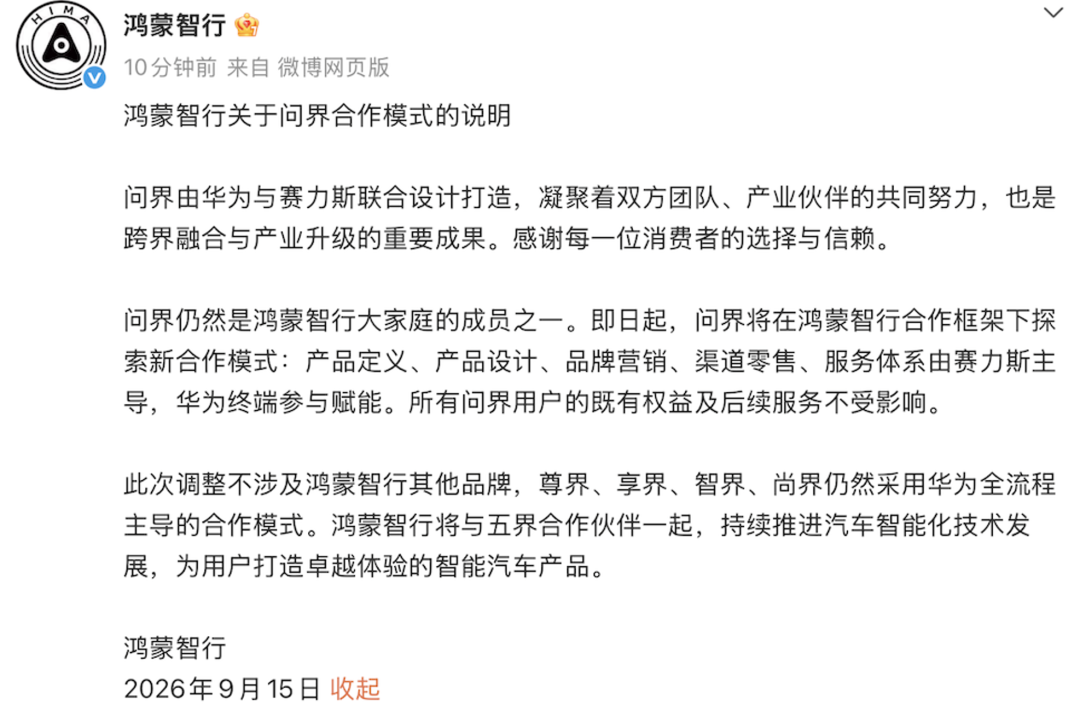
鸿蒙智行回应关于问界合作模式调整
同一天,鸿蒙智行特别强调:此次调整不涉及其他品牌,尊界、享界、智界、尚界仍然采用华为全流程主导的合作模式。
翻译一下:问界,从今天起,经营主导权正式交还赛力斯。华为退到“赋能者”的位置,把有限的精力腾出来,去扶另外四个还在爬坡的“界”。
消息落地当天,资本市场给出了最直接的反应。赛力斯A股收盘跌超5%,港股跌超6%。市场在担心什么,不言自明。
消息本身并不算太意外,但为什么偏偏在这个时候,华为选择把主导权交出去?
01
五界相继而来,但只有一个问界
要回答上面的问题,得先看看华为造车这盘棋是怎么一步步走过来的。
华为涉足汽车的时间比很多人想象的要早。2009年就开始搞车联网研发,2013年推出车载通信模块,以Tier 1供应商的身份低调入场。那几年华为的角色很清晰:卖零件,不碰整车。
转折发生在2019年。智能汽车解决方案BU成立,“不造车,帮助车企造好车”的口号喊了出来。但口号归口号,怎么“帮助”,华为自己也在摸索。
最早拿出的是HI模式,把全栈智能汽车解决方案打包卖给车企,极狐、阿维塔是第一批吃螃蟹的。但HI模式有个尴尬:技术是华为的,车是车企的,消费者不买账。极狐阿尔法S HI版叫好不叫座,阿维塔也是不温不火。车企担心“灵魂”被拿走,消费者搞不清这车到底算谁的。
2021年,余承东接手车BU后,画风突变。智选车模式横空出世:华为不仅给技术,还管产品定义、管设计、管营销、管销售,车直接开进华为门店卖。赛力斯成了第一个吃螃蟹的伙伴,AITO问界品牌就此诞生。
这个模式在当时争议极大。有人说华为“变相造车”,有人说赛力斯“沦为代工厂”。但市场给出了最直接的反馈:问界M5、M7接连成为爆款,M9更是一举站稳50万以上价位高端市场。华为证明了:消费者买的不是“赛力斯”,是“华为”。
问界的成功让其他车企看到了“华为赋能”的威力,奇瑞、北汽、江淮、上汽相继入局。2023年底,鸿蒙智行生态联盟正式成型,问界、智界、享界、尊界、尚界“五界”矩阵浮出水面。2025年5月,五界掌门人首度同台,场面一度颇为壮观。
但五界的发展并不均衡。
从2026年8月的零售数据看,鸿蒙智行全系交付42101辆,问界系列约20000辆,是鸿蒙智行绝对的基本盘。尚界和智界都在8000辆左右,算是第二梯队。享界只有1600多辆,尊界则为700多辆。
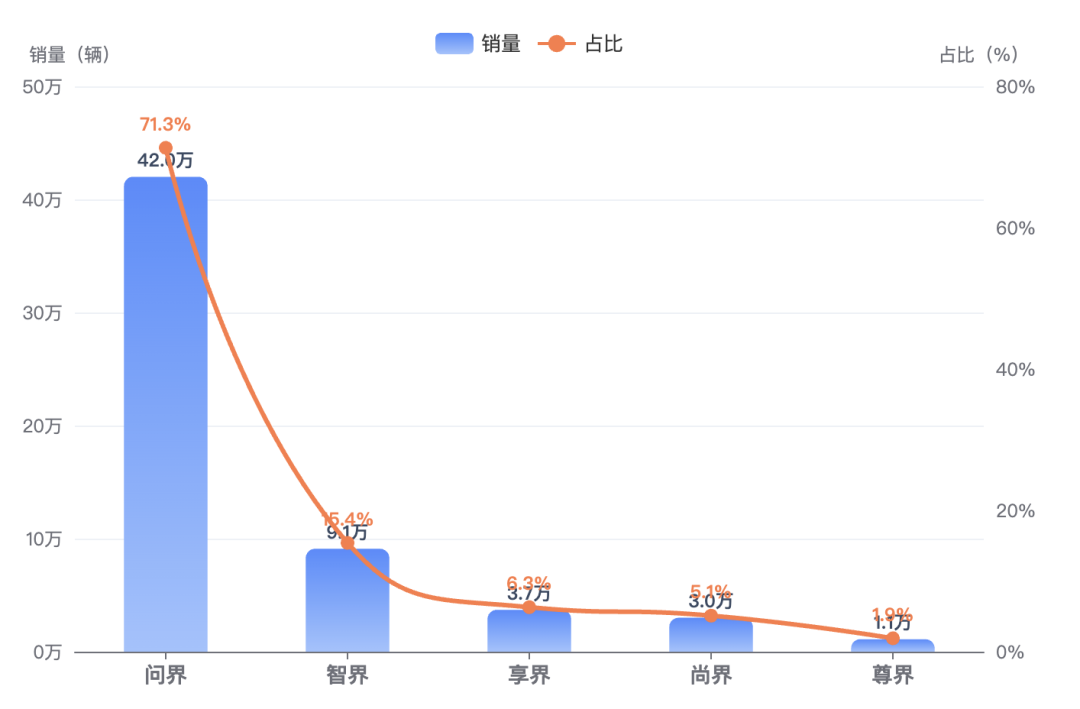
2025年鸿蒙智行各品牌销量(辆)
更值得关注的是结构变化。2025年全年,问界贡献了42万辆,占鸿蒙智行总销量的70%以上,是当之无愧的“嫡子”。但到了2026年8月,问界占比已经不到50%,尚界和智界开始接棒。
销量“弱问界化”的趋势,或许给了这次调整的契机。
官方将鸿蒙智行模式定义为:华为全流程主导、全栈技术赋能、全生命周期管理,覆盖产品定义、产品设计、核心技术、质量流程、品牌营销、渠道零售与服务体系全链路。
这套模式对资源的消耗是巨大的。每一个“界”从产品定义到渠道铺设,都需要华为投入大量的人力、技术和渠道资源。余承东自己说过一句话:“做五个界已经非常非常难。”
华为门店的物理空间终究有限。当五个品牌同时挤进同一批展厅,每一款新车能分到的曝光资源必然被摊薄。
问界已经度过了最需要输血的阶段,M9与M8构成了“高端立标、主流走量”的双层结构,品牌认知也基本站稳。相比之下,智界、享界、尊界、尚界仍处在爬坡期,每一个都还离不开华为的资源和推力。
某种程度上可以理解为,华为把有限的资源,从“一个正在快速贬值、且边际回报递减的资产”上撤出来,投向“更需要资源来证明模式可持续性的其他品牌”上。
02
赛力斯扛不住了,追求“更平等”
从赛力斯的角度看,这次调整更像是一次被迫的“成年礼”。
2026年上半年,赛力斯交出了一份矛盾的财报:问界卖了16万辆,同比增长5.6%,但归母净利润亏损17.17亿,去年同期可是盈利29.41亿。1-8月问界累计销量约20.19万台,同比下滑14.07%。
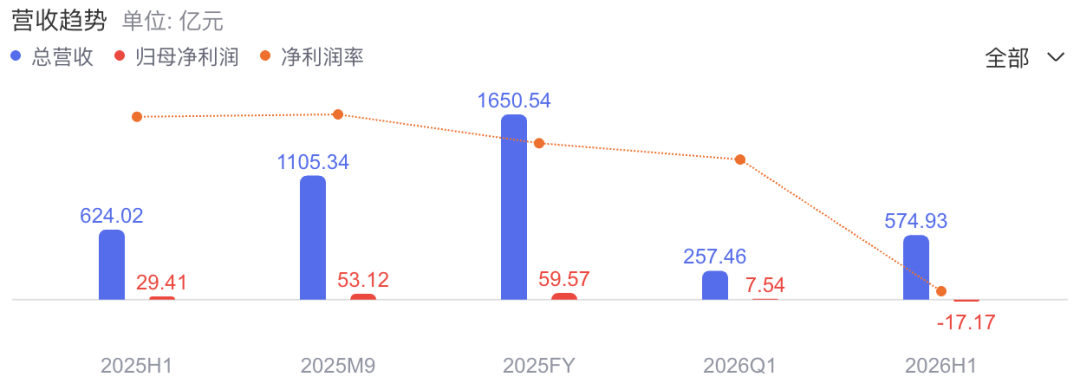
赛力斯财务数据变化
钱去哪儿了?
2025年赛力斯对华为体系采购额223.35亿,占总采购三成以上。
招股书里给出了更详细的数据,赛力斯需要向华为体系支付多项费用,包括向引望智能支付硬件采购费和2%的技术授权费、向华为终端BG支付8%的渠道服务费,并且用户增值服务收入亦全额归终端BG。按问界当年销量42.6万辆计算,单车约为5.24万元。
而赛力斯2022年至2025年的扣非净利润,不到16亿。
成本端的压力同样不容忽视。赛力斯董事长张兴海在今年6月曾公开算过一笔账:存储芯片单价从20元一路攀升至接近100元,碳酸锂价格则从每吨8万元涨到18万元,两相叠加,问界单车平均制造成本被推高了1.5万至2万元。
更关键的是,赛力斯在这段合作里承担的风险和拿到的回报,从来就不成正比。上游原材料、终端价格战、老款清库存……压力基本都在赛力斯。华为这边则是按订单结算,车卖出去一台收一台的钱,几乎不承担库存和价格波动的风险。
而随着鸿蒙智行从“一界”扩到“五界”,问界在体系内的特殊地位也在被稀释。产品线被限制在SUV赛道;连896线激光雷达这种核心配置的首发权,都被其他品牌拿走了。
2025年9月,赛力斯如约向华为付清了购买引望10%股权的115亿元,钱一分没少花,但在鸿蒙智行体系内的话语权,并没有随着这笔投资同步增长。
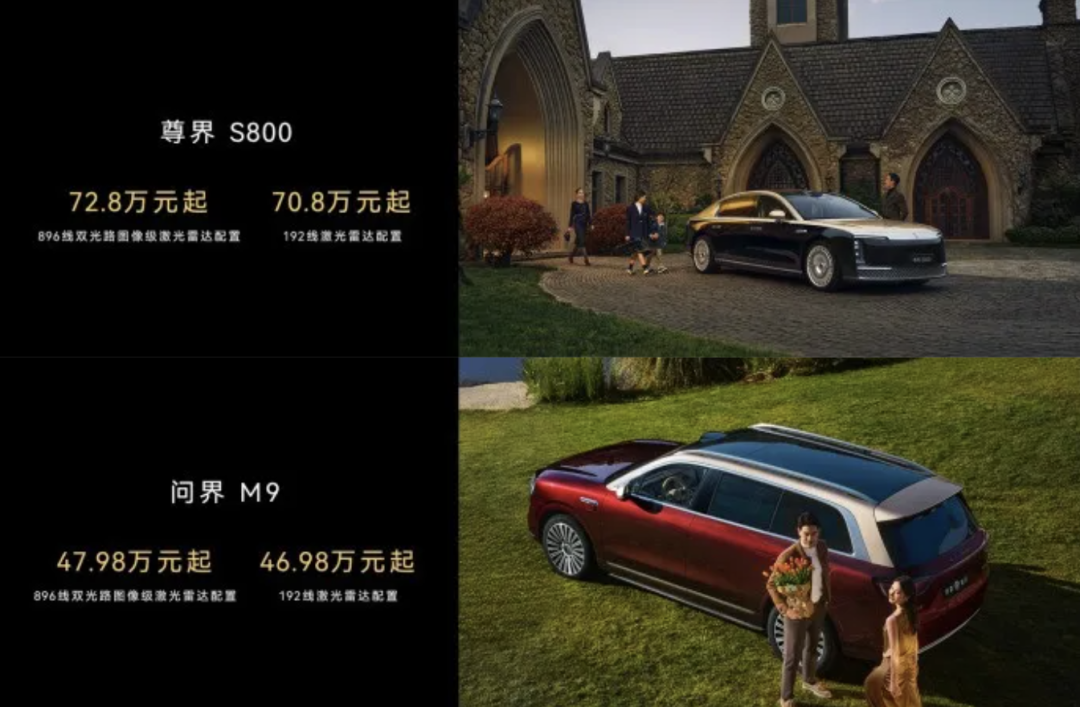
896线激光雷达“双首发”
接手问界的经营主导权,对赛力斯来说既是压力也是机会。压力在于,营销、渠道、用户运营这些原来华为扛的活,现在得自己干了。机会在于,只有真正“拥有”这个品牌,赛力斯才能讲出属于自己的故事。
事实上,问界这块牌子在法律层面早就归赛力斯了:2024年赛力斯斥资25亿元,从华为手中买下问界系列商标及外观专利;到今年7月,919项商标已完成全部过户手续。换言之,品牌所有权从来不是这次调整的核心,真正发生变化的,是“谁来拍板”。
另一个值得注意的动向是,赛力斯旗下新品牌AIVA一直在低调推进。从已披露的供应链选择看,这款车搭载的是字节跳动的豆包大模型、元戎启行提供的智能驾驶方案,以及宁德时代的电池。整套技术组合里,没有华为的位置。
这不是巧合。赛力斯在“减少依附”,华为在“轻资产化”。双方都在为一段更平等、但也更松散的关系做准备。
问界不会消失,鸿蒙座舱和ADS还在,华为门店的展位大概率也还在。但“谁说了算”这件事,从2026年9月开始,答案变了。
03
华为的算盘:从“样板间”到“生态规则”
从华为角度来看,这次调整可以理解为汽车战略的一次切换。
问界的使命是什么?是证明“华为赋能”这件事能成。在2021年那个时间点,没有车企相信一个做通信的能帮自己造好智能车。问界的成功,是华为汽车业务最有力的“样板间”。现在这个样板间已经足够亮眼,全系累计交付突破超120万辆,使命完成。
接下来,华为要做的是把“华为赋能”从个案变成可复制的生态规则。
2026年,华为乾崑的“境”系列正在成型:与广汽合作的启境、与东风合作的奕境,构成了“两境”与“五界”并行的格局。
启境和奕境的合作模式叫“HI Plus”。即,华为派驻团队合署办公,开放IPD开发流程,但品牌所有权、销售渠道主导权完全归车企。简单说,“境”系列是华为深度参与但不进华为门店卖车,避开了“五界”面临的渠道承载力天花板。
华为车BU CEO靳玉志给乾崑的定位很清晰:“电子螺丝钉”,坚持不造车,专注技术赋能。目前华为乾崑的合作模式已经分层为全栈、三智双智、部件三种,合作品牌达到25个、车型超过60款。华为要做的,是让“华为赋能”这件事覆盖尽可能多的车企,而不是自己运营尽可能多的品牌。
问界的“轻资产化”,正是这盘生态棋局的关键一步。华为把问界的经营重担卸给赛力斯,自己腾出手来,一方面继续给五界和两境提供技术底座,另一方面把乾崑的技术生态铺得更广,是“鸿蒙智行的资源再分配”。
回顾华为造车的这些年,有一个规律很清晰:华为从来不做“永远正确”的事,只做“当下最需要”的事。
从零部件供应商,到HI模式,到智选车,再到如今的轻资产赋能和“境界双线”,每一次模式调整,都是对市场反馈的快速响应。问界的成功让华为证明了能力,现在华为要把这种能力从“做一个标杆”升级为“建一套生态”。
对赛力斯来说,这既是“成年礼”也是大考。问界M9的口碑和产品力还在,但脱离了华为的营销体系和终端渠道,赛力斯需要证明自己有独立运营一个高端品牌的能力。账上少付出去的渠道服务费,能不能转化成终端效率的提升,这才是真正的考验。
对华为来说,放手问界并不意味着放弃,而是意味着更大的野心。当“五界”和“两境”都能在华为的技术底座上跑起来,当乾崑智驾装进越来越多车企的车里,华为“帮助车企造好车”的承诺,才算真正兑现。
问界的故事远没有结束,只是换了一种讲法。而华为汽车业务的新篇章,已然拉开序幕。
-END-